

Е-декларация НАЗК — это обязательный электронный отчет для субъектов декларирования; в этой инструкции приведен четкий порядок подачи, ключевые разделы и пошаговое заполнение декларации с КЭП.
Прежде чем подписать и отправить, соберите справки о доходах, банковские выписки и правоустанавливающие документы, проверьте автозаполненные «Данные для декларации» и убедитесь в действительности КЭП — это снизит риск ошибок и необходимость направлять пояснения в НАЗК.
Как защитить свои права и избежать отказа: е‑декларация НАПК
К субъектам относятся государственные служащие, должностные лица местного самоуправления, судьи, должностные лица правоохранительных органов, члены наблюдательных советов и другие лица, приравненные законом.
В этой статье подробно разбираем:
- перечень субъектов декларирования;
- сравнение видов деклараций и сроки;
- разделы декларации: доходы и денежные активы.
Е-декларація НАЗК: хто зобов'язаний подавати
Обов’язок подавати е‑декларацію покладається на осіб, уповноважених на виконання функцій держави або місцевого самоврядування і тих, хто прирівняний до них.
Підставою є стаття 3 Закону України «Про запобігання корупції», яка перераховує категорії декларантів; перевірте, чи ваша посада чи статус входять у цей перелік перед початком заповнення.
Ключевые факты об е‑декларации НАЗК
- Ежегодная е‑декларация подается ежегодно в период с 1 января до 00:00 1 апреля за прошлый календарный год через персональный электронный кабинет в Едином государственном реестре деклараций в соответствии с ч. 1 ст. 45 Закона № 1700‑VIII.
- Декларация при увольнении подается не позднее 30 календарных дней со дня прекращения деятельности за период с 1 января до даты увольнения, что урегулировано ч. 2 ст. 45 Закона № 1700‑VIII.
- По «правилу 183 дней» объекты недвижимости и движимого имущества подлежат декларированию, если они находились во владении или пользовании суммарно не менее 183 дней в течение года или по состоянию на 31 декабря — см. абз. 3 ч. 2 ст. 46 Закона № 1700‑VIII.
- Субъект декларирования имеет право подать исправленную декларацию один раз в течение 30 календарных дней после первичной подачи согласно ч. 4 ст. 45 Закона № 1700‑VIII.
- В Реестре НАЗК функционирует инструмент «Данные для декларации», который извлекает информацию из государственных реестров для автозаполнения; всегда сверяйте эти данные с первичными документами через личный кабинет НАЗК.
- Денежные активы подлежат декларированию в случае превышения порога 50 прожиточных минимумов — подробно в п. 8 ч. 1 ст. 46 Закона № 1700‑VIII.
Перелік суб'єктів декларування
До суб’єктів належать державні службовці, посадові особи місцевого самоврядування, судді, посадові особи правоохоронних органів, члени наглядових рад та інші особи, прирівняні законом.
Ознайомтеся з повним переліком у ч. 1 ст. 3 Закону № 1700‑VIII і при необхідності попросіть у відділі кадрів підтвердження вашого статусу перед подачею декларації.
Які види декларацій і строки їх подання
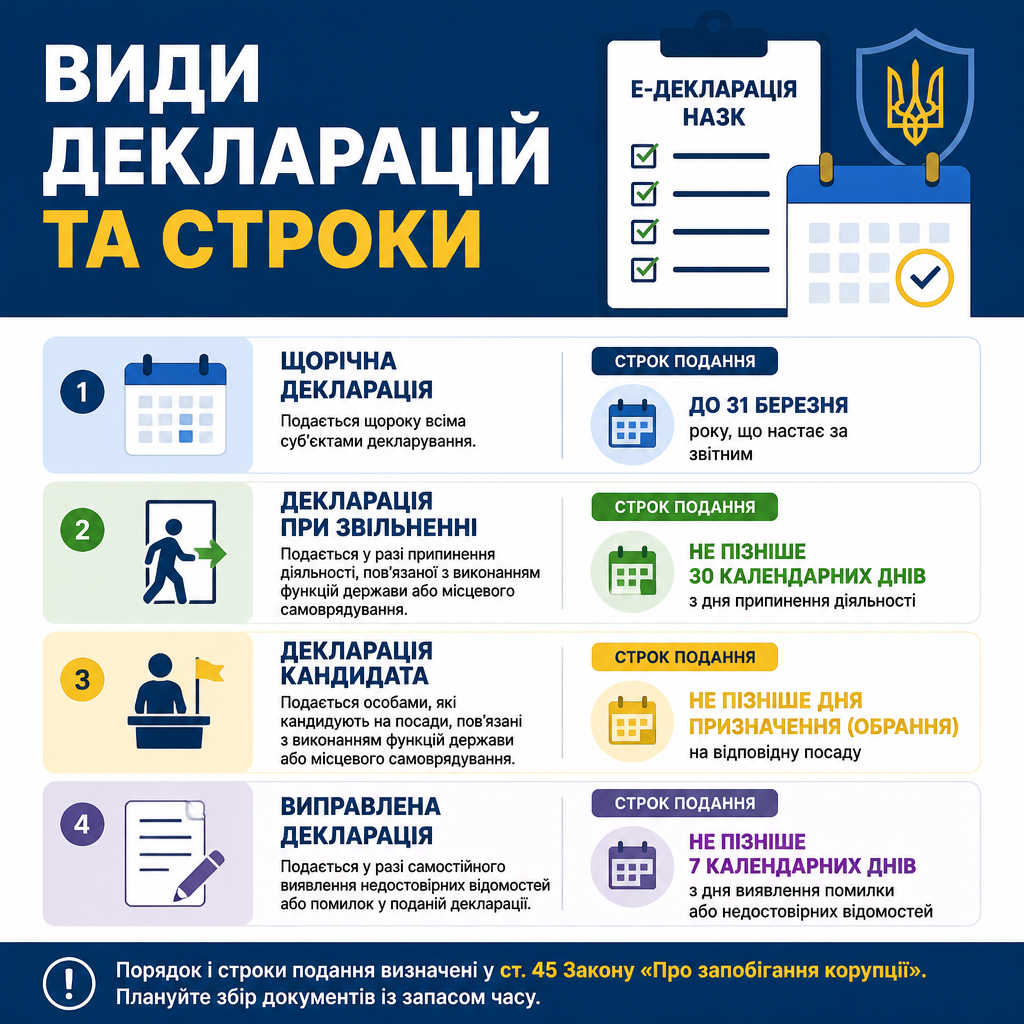
Закон встановлює кілька видів декларацій: щорічна, при звільненні, декларація кандидата та виправлена декларація з чіткими строками подання.
Порядок і строки визначені у ст. 45 Закону «Про запобігання корупції», тому плануйте збір документів із запасом часу.
Порівняння видів декларацій і строки
Нижче наведено основні види декларацій та строки їх подання.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Щорічна декларація (продовження діяльності) | Подається щороку з 1 січня до 1 квітня за весь попередній звітний рік | ч. 1 ст. 45 Закону № 1700‑VIII |
| Декларація при звільненні | Подається протягом 30 календарних днів з дати припинення служби за період з 1 січня до дати звільнення | ч. 2 ст. 45 Закону № 1700‑VIII |
| Декларація кандидата на посаду | Подається до призначення або обрання на посаду за попередній календарний рік | абз. 1 ч. 3 ст. 45 Закону № 1700‑VIII |
| Виправлена декларація | Подається один раз упродовж 30 календарних днів після первинного подання | ч. 4 ст. 45 Закону № 1700‑VIII |
Услуги адвокатов «ЮРКОНСАЛТ» по декларированию
- Аудит и подготовка е‑декларации: проверка разделов, автозаполненных данных и документов.
- Подготовка пояснений для НАЗК и сопровождение мониторинга: составление письменных пояснений и сбор доказательств.
- Оформление исправленной декларации и техническое сопровождение подачи с КЭП.
- Юридическая консультация по заполнению разделов доходов, счетов и имущества.
- Представительство интересов при коммуникации с НАЗК и подготовка ответа на информационные запросы.
Що саме вказувати в електронній декларації
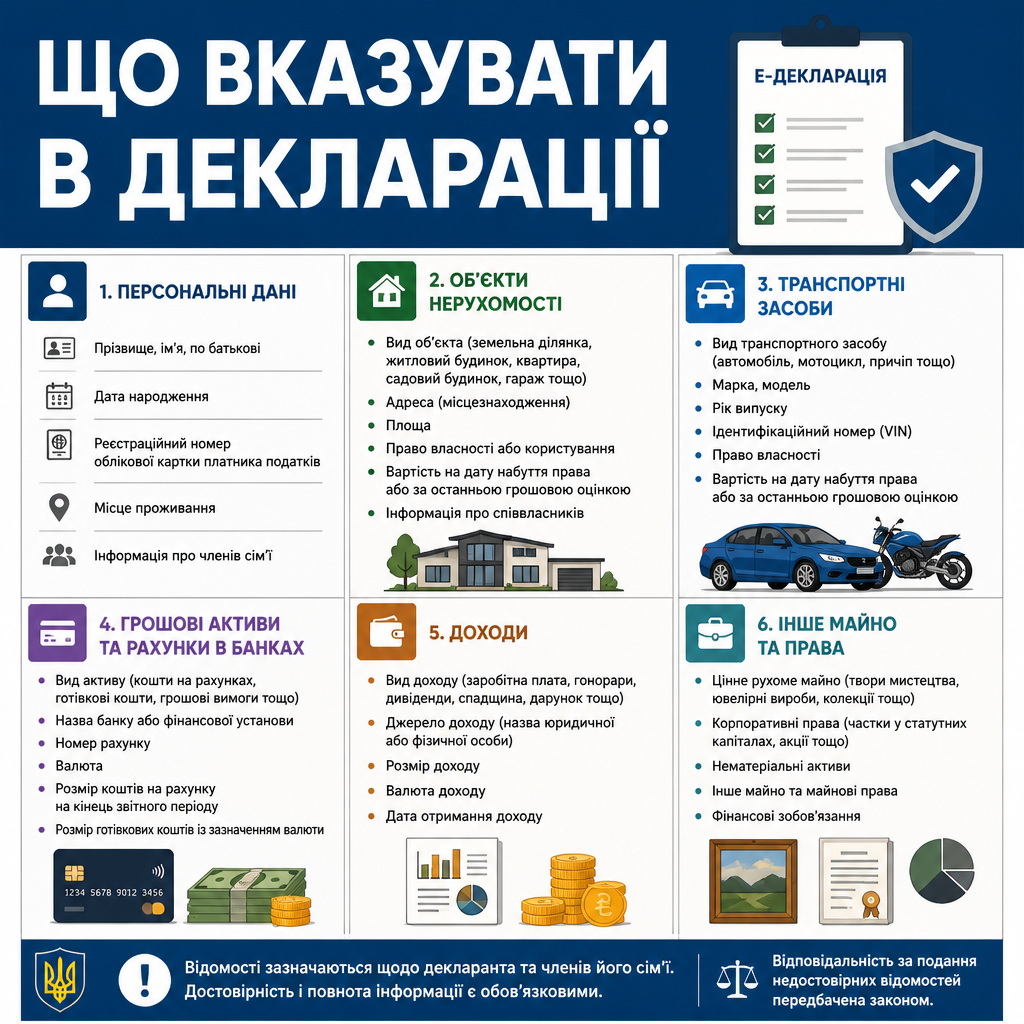
У декларації вказуються персональні дані, об’єкти нерухомості, транспортні засоби, цінне рухоме майно, корпоративні права, доходи та грошові активи декларанта й членів сім’ї.
Перелік відомостей закріплено у ст. 46 Закону «Про запобігання корупції», тож звіряйтеся із цим переліком при заповненні кожного розділу.
Розділи декларації: доходи та грошові активи
Розділ про доходи (розд. 11) і грошові активи (розд. 12) вимагають відображення всіх надходжень і рахунків, включно з іноземними та рахунками зі нульовим балансом при перевищенні порогу.
Правова підстава — ч. 1 ст. 46 Закону № 1700‑VIII; практично зберіть довідки 1ДФ і витяги з банків перед підписом декларації.
Нюанс: НАЗК роз’яснює, що усі відкриті на 31 грудня рахунки, навіть з нульовим балансом, мають бути зазначені у розділі 12.1 — див. довідку НАЗК.
Правило 183 днів і майно
Об’єкти нерухомості та рухомого майна декларуються за правилом 183 днів: якщо ви чи члени сім’ї користувалися майном сукупно не менше 183 днів або на 31 грудня, його потрібно вказати в розділі 3.
Нормативна підстава — абз. 3 ч. 2 ст. 46 Закону № 1700‑VIII; практичний крок — підготуйте договори, довідки про реєстрацію та документи про користування.
Пошаговый чек‑лист для подачи е‑декларации
- Подготовьте КЭП. Убедитесь в действительности сертификата квалифицированной электронной подписи, соответствии ФИО и РНОКПП у поставщика доверительных услуг (Дия, ЦСК ДПС, ПриватБанк).
- Соберите подтверждающие документы. Получите справку 1ДФ из Электронного кабинета налогоплательщика и выписки из банков по всем счетам, которые были открыты на 31 декабря, согласно ч. 1 ст. 46 Закона.
- Проверьте автозаполненные данные. Войдите в личный кабинет НАЗК, сформируйте «Данные для декларации» и сверяйте полученные выписки с первичными документами.
- Заполните декларацию как черновик. Разделите работу на блоки (личные данные, недвижимость, счета, доходы), сохраните как черновик и внимательно проверьте разделы перед подписанием.
- Подпишите КЭП и отправьте. Наложите квалифицированную электронную подпись, подтвердите отправление в кабинете и сохраните копию подтверждения от НАЗК.
- В случае обнаружения ошибки — действуйте быстро. Если срок 30 дней действует, подайте исправленную декларацию; по истечении срока направьте письменные пояснения и подтверждающие документы в НАЗК через кабинет или почту.
Як підготуватися до подання: чек‑ліст
Підготовка зводиться до чіткого збору документів, перевірки КЕП і звірки автозаповнених даних у кабінеті НАЗК.
Плануйте збір довідок завчасно: це мінімізує помилки при заповненні і дасть можливість використовувати 30‑денний строк для виправлення, якщо потрібно.
Документи, які потрібно мати під рукою
Перед початком заповнення зберіть ці документи:
- Кваліфікований електронний підпис (КЕП): перевірте чинність сертифіката та відповідність ПІБ і РНОКПП у надавача довірчих послуг.
- Довідка 1ДФ з ДПС: витяг про доходи за звітний рік з Електронного кабінету платника податків.
- Довідки з банків про рахунки (IBAN): витяги станом на 31 грудня про всі відкриті рахунки.
- Правовстановлюючі документи: договори купівлі‑продажу, витяги з ДРРП, свідоцтва про реєстрацію ТЗ.
- Анкетні дані членів сім’ї: ПІБ, РНОКПП, відомості про доходи та рахунки членів сім’ї.
- Попереднє автозаповнення: сформуйте «Дані для декларації» в кабінеті НАЗК і звірте з первинними документами.
Якщо потрібна додаткова технічна допомога, скористайтеся матеріалами про подачу через електронні кабінети на нашому сайті: приклад електронного звіту.
Образец пояснения для НАЗК
До: Національному агентству з питань запобігання корупції (НАЗК), Відділ контролю за своєчасністю та повнотою декларування
Позначення суб’єкта декларування:
Заявник: [ПІБ]
Посада: [Назва посади та органу]
РНОКПП: [Номер]
Пояснювальна записка
Щодо виявлених помилок у декларації
Я, [ПІБ], подав(ла) щорічну декларацію за звітний період [рік] (ID: [Номер декларації]) [дата]. Після подання мною було виявлено технічну неточність у Розділі [Номер розділу], а саме: [детальний опис помилки, напр.: відсутній номер банківського рахунку у банку Х].
У зв’язку з виявленою неточністю пояснюю, що помилка виникла з технічних причин/помилкового введення даних і не мала на меті приховування майна чи доходів.
Правові підстави: керуюсь положеннями ч. 4 ст. 45 Закону України «Про запобігання корупції» № 1700‑VII та правилами подання виправленої декларації.
Прошу:
1) Прийняти до розгляду та долучити до матеріалів перевірки подані письмові пояснення разом із підтвердними документами.
2) Визнати допущені розбіжності технічною опискою, вчиненою без умислу на приховування інформації.
3) Врахувати надані докази під час оцінки достовірності відомостей у декларації за звітний період.
Додатки:
1. Копія довідки з банку про відкриття/закриття рахунку та залишок коштів станом на кінець звітного періоду.
2. Копія витягу з Державного реєстру речових прав на нерухоме майно або договір користування/оренди.
3. Довідка податкового агента про суми нарахованого та виплаченого доходу за звітний рік.
[Дата] /Підпис/ [ПІБ]
Покрокова інструкція: як подати е‑декларацію (з КЕП)
Щоб подати декларацію в електронному кабінеті НАЗК, послідовно збирайте документи, перевіряйте автозаповнені дані, заповнюйте розділи як чернетку, накладайте КЕП і надсилайте — кожен крок має свою логіку.
У цьому розділі наведено практичний алгоритм «заповнення декларації НАЗК» та дії при оформленні «декларації про доходи НАЗК». Виконуйте кроки в такому порядку.
Алгоритм заповнення і відправлення
1. Увійдіть до особистого кабінету на порталі НАЗК за допомогою КЕП або Дія.Підпис.
2. Сформуйте «Дані для декларації» і звірте автоматично підвантажені записи з довідками та договорами; виправте неточності у чернетці.
3. Заповніть розділ «Доходи» (розд. 11) і «Грошові активи» (розд. 12), вкажіть усі рахунки IBAN, навіть з нульовим балансом, згідно з роз’ясненнями НАЗК.
4. Накладіть КЕП на готову форму, підтвердіть відправлення і збережіть підтвердження від системи як доказ подання.
Порада щодо «заповнення декларації назк»: працюйте посекційно, зберігайте чернетку і перевіряйте кожен розділ незалежно від автопідвантаження.
Як виправити помилку і зразок пояснення для НАЗК
Якщо помилку виявлено протягом 30 днів — подайте виправлену декларацію; якщо строк минув — надішліть детальні письмові пояснення з підтверджувальними документами до НАЗК.
Підставою для виправлення є ч. 4 ст. 45 Закону № 1700‑VIII, а роз’яснення щодо подальших дій містяться у базі знань НАЗК.
Процедура виправлення та приклади дій
Якщо ви виявили помилку протягом 30 календарних днів — створіть виправлену декларацію в кабінеті і підпишіть її КЕП; це закриває питання без подальших наслідків у більшості випадків.
Якщо строк минув, складіть письмові пояснення, долучіть витяги з банків і документи про право користування майном та надішліть їх через кабінет або на офіційну пошту НАЗК; див. практичні вказівки в базі знань НАЗК.
У судовій практиці Верховний Суд зазначив, що НАЗК не може складати висновки без надання декларанту можливості надати пояснення — постанова у справі № 640/32072/20, тому надсилайте пояснення та докази якомога раніше.
Яка відповідальність за неподання або навмисні помилки
За неподання або навмисне внесення недостовірних відомостей може застосовуватися адміністративна чи кримінальна відповідальність залежно від обставин і наявності умислу.
Утім, судова практика показує, що відсутність умислу часто призводить до закриття чи виправдання — див. постанова у справі № 629/5254/21 та постанова у справі № 991/6699/22, що ілюструє необхідність детальних пояснень і доказів у разі перевірки.
Коротко про ризики і дії при отриманні запиту від НАЗК
Після отримання запиту або інформаційного листа НАЗК збирайте підтверджувальні документи, формулюйте письмові пояснення і звертайтесь за консультацією до податкового адвоката для коректного представлення доказової бази.
Не відкладайте комунікацію з НАЗК: у реальній практиці вчасні документи та пояснення дозволяють уникнути ескалації перевірки у справи з більш серйозними наслідками.
Нужна помощь с е‑декларацией?
Если вам нужна помощь в подготовке или исправлении е‑декларации, обратитесь к нашему налоговому адвокату для комплексной поддержки: аудит декларации, составление пояснений и сопровождение коммуникации с НАЗК.
Вопросы и ответы (FAQ)
Как подать е‑декларацию в НАЗК?
Войдите в личный кабинет на портале НАЗК с помощью КЭП или Дия.Пидпис, сформируйте «Данные для декларации», заполните разделы как черновик, наложите КЭП и отправьте подтверждение от системы.
Когда нужно подавать е‑декларацию и какие сроки?
Ежегодная декларация подается с 1 января до 00:00 1 апреля за прошлый год; декларация при увольнении — в течение 30 календарных дней с даты прекращения работы (ч. 1–2 ст. 45 Закона № 1700‑VIII).
Что указывать в декларации: правило 183 дней, счета, имущество?
Указывайте все объекты недвижимости и движимое имущество, которыми вы или члены семьи пользовались суммарно не менее 183 дней, все счета, открытые на 31 декабря, и доходы (включая иностранные) согласно ст. 46 Закона № 1700‑VIII; проверьте автоданные через «Данные для декларации».
Что делать при обнаруженной ошибке или запросе от НАЗК?
Если ошибка обнаружена в течение 30 дней — подайте исправленную декларацию; если срок истек — направьте подробные письменные пояснения с подтверждающими документами через кабинет или почту НАЗК (см. разъяснения НАЗК).
Нужно ли вносить счета с нулевым балансом?
Да, все открытые счета, даже с нулевым балансом, подлежат декларированию в разделе 12.1; сокрытие таких счетов может быть квалифицировано как недостоверные сведения (п. 8‑1 ч. 1 ст. 46 Закона № 1700‑VIII).
Прочитати на: мові