
Податок на спадщину є важливим юридичним та фінансовим питанням при оформленні успадкованого майна. Отримання квартири, автомобіля або грошових коштів після померлого родича вважається доходом, тому законодавство встановлює чіткі правила оподаткування таких операцій.
Незнання фіскальних норм може призвести до затримок у нотаріуса або виникнення штрафних санкцій від податкової служби. У 2026 році збережено ключові пільги для близьких родичів, але оновлені правила щодо військового збору вимагають ретельної перевірки статусу спадкоємця та спадкодавця перед візитом до нотаріуса.
Коротко про оподаткування спадщини в Україні
- Члени сім’ї першого та второго ступенів споріднення сплачують 0% ПДФО та 0% військового збору.
- Для інших спадкоємців-резидентів ставка становить 5% ПДФО та 5% військового збору.
- У разі спадкування від або на користь нерезидента застосовується ставка 18% ПДФО та 5% військового збору.
- Якщо майно оподатковується за ставкою 0%, проведення експертної оцінки майна не вимагається.
- Спадкоємці-нерезиденти зобов’язані сплатити податки до нотаріального оформлення свідоцтва.
Зміст:
Які об’єкти спадщини підлягають оподаткуванню
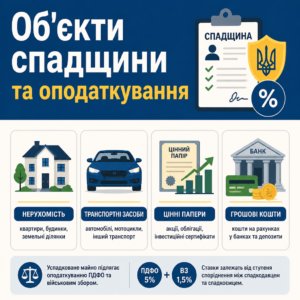
Оподаткуванню підлягає практично будь-яке майно та активи, які переходять у власність спадкоємця після смерті спадкодавця. До об’єктів оподаткування належать нерухомість, транспортні засоби, цінні папери, корпоративні права, грошові кошти на рахунках, а також страхові виплати.
Цивільний кодекс України визначає спадкування як перехід усіх прав та обов’язків від померлої особи до її спадкоємців. На практиці, якщо успадковується майно, що перебувало у спільній сумісній власності подружжя (наприклад, частка в квартирі, придбаній у шлюбі), той із подружжя, хто вижив, спочатку оформлює виділ своєї частки. Ця частка не є спадщиною і не оподатковується, а спадкується лише частка померлого.
При успадкуванні складних активів, таких як частка у статутному капіталі ТОВ від далекого родича, проводиться незалежна оцінка ринкової вартості частки на дату смерті спадкодавця. Саме на підставі звіту про оцінку розраховується податок на спадщину за відповідною ставкою.
Згідно з ч. 174.2 ст. 174 Податкового кодексу України: «За нульовою ставкою оподатковуються об'єкти спадщини, що успадковуються членами сім'ї спадкодавця першого та второго ступенів споріднення. За ставкою 5% оподатковуються об'єкти спадщини, що успадковуються спадкоємцями, які не є членами сім'ї першого та другого ступенів споріднення.»Ставки податку на спадщину в Україні
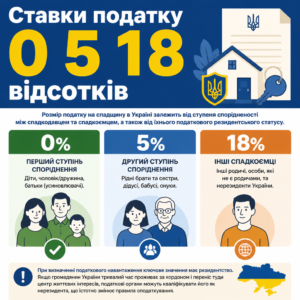
Розмір податку на спадщину в Україні залежить від ступеня спорідненості між спадкодавцем та спадкоємцем, а також від їхнього податкового резидентського статусу. Законодавство встановлює три основні ставки: 0%, 5% та 18%.
При визначенні податкового навантаження ключове значення має резидентство. Якщо громадянин України тривалий час проживає за кордоном і переніс туди центр життєвих інтересів, податкові органи можуть кваліфікувати його як нерезидента, що істотно змінює правила оподаткування.
Хто має право на нульову ставку
Нульова ставка податку (0% ПДФО) застосовується до майна, яке успадковують члени сім’ї першого та другого ступенів споріднення. До першого ступеня належать батьки, чоловік або дружина, діти (у тому числі усиновлені). До другого ступеня належать рідні брати та сестри, дідусі, бабусі та онуки.
Якщо майно оподатковується за нульовою ставкою, військовий збір також не нараховується і не сплачується. Крім того, згідно з п. 174.8 ст. 174 ПКУ, у цьому випадку проведення незалежної експертної оцінки майна для цілей оподаткування не вимагається, що заощаджує кошти спадкоємця.
Право на нульову ставку незалежно від ступеня споріднення також мають особи з інвалідністю I групи, діти-сироти, діти, позбавлені батьківського піклування, та діти з інвалідністю при успадкуванні рухомого чи нерухомого майна.
Коли застосовуються ставки 5 та 18 відсотків
Ставка 5% ПДФО застосовується до спадкоємців-резидентів, які не належать до першого чи другого ступеня споріднення (племінники, тітки, дядьки, двоюрідні брати/сестри, а також стороння особа за заповітом). У такому разі обов’язково замовляється оцінка майна на дату смерті спадкодавця.
Ставка 18% ПДФО є максимальною і застосовується, якщо хоча б одна зі сторін (спадкодавець або спадкоємець) є нерезидентом України на момент відкриття спадщини, незалежно від ступеня родинних зв’язків.
Судова практика підтверджує суворий підхід податкових органів у питаннях донарахування податків за результатами декларування. Зокрема, Верховному Суду доводилося захищати права платників у ситуаціях з безпідставним донарахуванням ПДФО та військового збору.
Касаційний адміністративний суд у складі Верховного Суду у справі № 460/12527/23 від 14.01.2025 зазначив: «Предметом спору у справі було визнання протиправними та скасування податкових повідомлень-рішень про донарахування ПДФО та військового збору... суд вказав на обов'язок контролюючого органу довести правомірність розрахунку бази оподаткування та неухильно дотримуватися норм Податкового кодексу України.»Верховний Суд скасував передчасні висновки фіскалів та захистив платника податків від протиправних нарахувань.
Покроковий алгоритм сплати податку на спадщину
- Оцініть майно. Замовте експертну оцінку успадкованого об’єкта на дату смерті спадкодавця, якщо ви не належите до першого чи другого ступеня споріднення.
- Оберіть спосіб сплати. Сплатіть податок безпосередньо перед візитом до нотаріуса або скористайтеся правом відтермінування до подання річної декларації.
- Подайте декларацію. Надішліть податкову декларацію про майновий стан і доходи до 1 травня наступного року через кабінет платника.
- Сплатіть зобов’язання. Перерахуйте визначену суму ПДФО та військового збору до державного бюджету до 1 серпня року, що настає за звітним.
Військовий збір при оформленні спадщини
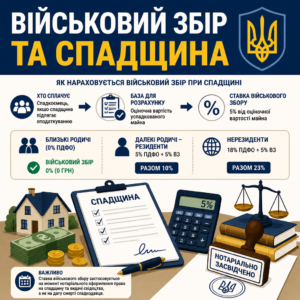
Військовий збір при оформленні спадщини сплачується у випадках, коли успадковане майно підлягає оподаткуванню ПДФО. Якщо до об’єкта спадщини застосовується нульова ставка ПДФО, військовий збір також становить 0 грн і не нараховується.
Для спадщини, яка підлягає оподаткуванню (за ставками 5% або 18% ПДФО), військовий збір сплачується за ставкою 5% від оціночної вартості майна. Таким образом, загальне податкове навантаження для далеких родичів-резидентів складає 10% (5% ПДФО + 5% ВЗ), а для нерезидентів — 23% (18% ПДФО + 5% ВЗ).
Варто враховувати, що ставка військового збору застосовується на момент нотаріального оформлення права на спадщину та видачі свідоцтва, а не на дату смерті спадкодавця. Точний порядок оформлення спадщини в Україні вимагає завчасного розрахунку витрат перед візитом до нотаріуса.
Допомога адвоката з питань оподаткування спадщини
- Податковий аналіз. Визначимо ваш ступінь спорідненості, резидентський статус та розрахуємо точний розмір податків.
- Супровід оцінки. Допоможемо організувати офіційну оцінку майна для податкової служби без зайвих переплат.
- Заповнення декларації. Правильно підготуємо та подамо податкову декларацію про майновий стан і доходи через кабінет платника.
- Захист інтересів. Представимо ваші інтереси в податкових органах та судах у разі виникнення спорів щодо резидентства чи нарахувань.
Порядок декларування та сплати податку
Порядок декларування та сплати податку залежить від податкового статусу спадкоємця. Спадкоємці-резиденти можуть обрати один із двох варіантів: сплатити податок безпосередньо у нотаріуса перед отриманням свідоцтва або скористатися правом на річне декларування.
Згідно з ч. 174.3 ст. 174 Податкового кодексу України: «Дохід у вигляді вартості успадкованого майна включається до загального річного оподатковуваного доходу платника податку і відображається у річній податковій декларації, крім спадкоємців-нерезидентів, які зобов'язані сплатити податок до нотаріального оформлення об'єктів спадщини.»Якщо спадкоємець є неповнолітнім, обов’язок із декларування та сплати податків покладається на його батьків або опікунів.
Строки подання декларації про доходи
Граничний строк подання річної податкової декларації про майновий стан і доходи — до 1 травня року, наступного за роком отримання спадщини. Подати звітність можна зручно через Державну податкову службу України в Електронному кабінеті платника.
Якщо майно отримано від близкого родича і оподатковується за ставкою 0%, подавати декларацію з приводу отриманої спадщини не потрібно.
Як самостійно сплатити нараховані податки
Після подання декларації спадкоємець зобов’язаний самостійно перерахувати суму ПДФО та військового збору до 1 серпня року, наступного за звітним. Реквізити для сплати відображаються в особистому кабінеті платника податків.
На практиці трапляються випадки, коли у спадкоємця виникають юридичні складнощі або спори з фіскальними органами. Наприклад, у нас був успішний спір про податкові повідомлення, де вдалося захистити клієнта від незаконних нарахувань.
Роль нотаріуса при оформленні спадщини
Нотаріус при оформленні спадщини виконує роль контролюючого суб’єкта. Він щомісяця надсилає відомості про видані свідоцтва про право на спадщину до Державної податкової служби за формою 4ДФ, де зазначає суму доходу та дані про сплату податку.
Щоб підтвердити родинні зв’язки та ступінь споріднення, нотаріус перевіряє свідоцтва про народження, шлюб та інші документи. Ознайомитися з переліком підтвердних довідок можна через Гід з державних послуг Дія.
Для спадкоємців-нерезидентів нотаріус виступає суворим фільтром: він не має права видати свідоцтво про право на спадщину без надання квитанції про повну сплату ПДФО (18%) та військового збору (5%). Також за потреби здійснюється встановлення факту спадкового документа у судовому порядку, якщо виявлено розбіжності в написанні даних.
Потрібна допомога адвоката з питань оподаткування спадщини
Оподаткування спадщини може містити приховані ризики, особливо якщо виникають питання щодо вибору резидентства чи оцінки майна. Наші юристи допоможуть правильно розрахувати податкові зобов’язання, підготувати документи та оформити спадщину без штрафів.
Питання про оподаткування спадщини
Чи сплачують податок на спадщину рідні брати та сестри?
Ні, рідні брати та сестри належать до другого ступеня споріднення. Якщо вони є резидентами України та успадковують майно від резидента, ставка ПДФО становить 0%, а військовий збір не нараховується.
Які податки сплачує спадкоємець, якщо він є нерезидентом?
Нерезиденти сплачують 18% ПДФО та 5% військового збору (загалом 23%) від оціночної вартості успадкованого майна. Така ставка діє незалежно від ступеня спорідненості зі спадкодавцем.
Коли саме потрібно сплатити податок при оформленні спадщини?
Нерезиденти зобов’язані сплатити податки до видачі свідоцтва нотаріусом. Спадкоємці-резиденти можуть сплатити податок у нотаріуса або подати декларацію до 1 травня наступного року та сплатити кошти до 1 серпня.
Чи змінюється ставка податку, якщо майно успадковується за заповітом?
Ні, наявність заповіту не змінює податкові ставки. Ключовими факторами є ступінь споріднення та податкове резидентство. Для сина за заповітом діє ставка 0%, а для племінника чи сторонньої особи — 5% ПДФО та 5% військового збору.
Чи потрібно робити оцінку майна при спадкуванні першою чергою?
Ні, якщо майно успадковується за нульовою ставкою (1-й та 2-й ступені споріднення), проведення експертної оцінки майна для цілей оподаткування законодавець не вимагає.
Прочитати на: мовою