
Зміни законодавства для бізнесу суттєво змінили правила гри для українських підприємств і фізичних осіб-підприємців, посиливши фіскальне та регуляторне навантаження. Оновлення торкнулися не лише ставок податків і військового збору, а й відновлення перевірок, вимог до зарплатного фонду та збереження кадрового потенціалу.
Для керівника компанії ключовий виклик наразі полягає у взаємозв’язку систем: дрібний технічний податковий борг чи порушення кадрової дисципліни миттєво блокують можливість бронювання персоналу або стають підставою для включення до планів ревізій. Тому важливо завчасно провести внутрішній аудит усіх операційних процесів.
Коротко про зміни законодавства для бізнесу
- Скасовано мораторій на планові документальні перевірки бізнесу для ризикових категорій та компаній з низькою податковою віддачею.
- Військовий збір із зарплат зріс до 5%, а для ФОП третьої групи встановлено додатковий 1% від валового доходу.
- Зростання мінімальної зарплати підняло мінімальний платіж ЄСВ до 1 760 гривень та збільшило штрафи за трудові порушення.
- Юридичні особи отримали право купувати до 10 000 гектарів сільськогосподарських земель за безготівковим розрахунком.
- Держпраці посилила позапланові перевірки щодо підміни трудових договорів цивільно-правовими угодами.
- Податковий борг навіть у кілька копійок блокує збереження статусу критично важливого підприємства та бронювання співробітників.
Зміст:
Податкові зміни та підвищення фіскального навантаження
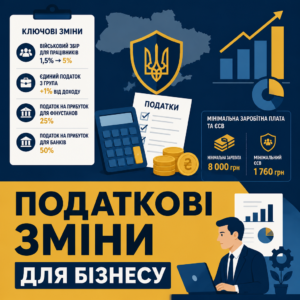
Зміни законодавства для бізнесу у податковій сфері суттєво розширили коло платників та збільшили розмір обов’язкових платежів. Підвищення торкнулося як підприємців на спрощеній системі оподаткування, так і компаній загальної системи та роботодавців, що виплачують заробітну плату персоналу.
Для найманих працівників ставка військового збору зросла з 1,5% до 5%, що разом із податком на доходи фізичних осіб формує загальне навантаження на рівні 23%. Якщо компанія виплачує заробітну плату за системою фіксованої суми на руки, підприємство змушене самостійно компенсувати різницю за рахунок власного операційного бюджету. Водночас для платників єдиного податку третьої групи встановлено додатковий військовий збір у розмірі 1% від усього валового доходу.
Згідно з п. 16-1 підрозділу 10 розділу XX Податкового кодексу України:
«Тимчасово, до набрання чинності рішенням Верховної Ради України про завершення реформи Збройних Сил України, встановлюється військовий збір... платниками збору є особи, визначені статтею 162 цього Кодексу, а також платники єдиного податку.»Окремі фінансові установи, крім страховиків, сплачують податок на прибуток за ставкою 25%, а для банківського сектору застосовано підвищену ставку на рівні 50%. Двоетапне збільшення мінімальної зарплати до 8 000 гривень пропорційно підняло мінімальний страховий внесок з ЄСВ до 1 760 гривень на місяць.
У практиці нашого бюро показовим результатом є справа про скасування боргу ЄСВ для ФОП, де вдалося зняти незаконні фінансові претензії податківців та захистити обігові кошти підприємця.
Вплив підвищення зборів на різні групи платників
Фізичні особи-підприємці першої та другої груп сплачують щомісячний фіксований платіж військового збору у розмірі 800 гривень незалежно від фактичного отримання прибутку. Для третьої групи навантаження у розмірі 1% від валового обороту є особливо чутливим у сферах посередництва та оптової торгівлі з низькою маржинальністю.
Виплати за договорами цивільно-правового характеру
Винагороди позаштатним спеціалістам за договорами цивільно-правового характеру підлягають оподаткуванню за загальною ставкою 23% податків із додатковим нарахуванням 22% єдиного соціального внеску. Таке регулювання вирівнює фіскальне навантаження між штатною зайнятістю та залученням підрядників.
Скасування мораторію на перевірки контролюючих органів
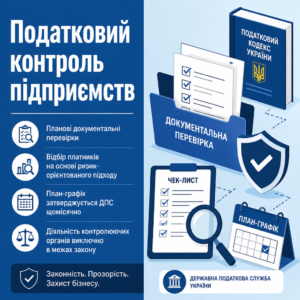
Планові документальні перевірки бізнесу відновлено для визначених законодавством категорій суб’єктів господарювання. Закон України № 3453-IX скасував мораторій для компаній підакцизної сфери, грального бізнесу, фінансових установ, а також платників податків із показниками фіскальної віддачі нижче середньогалузевого рівня.
Згідно з ч. 77.2 ст. 77 Податкового кодексу України:
Згідно з ч. 77.2 ст. 77 Податкового кодексу України: «До плану-графіка проведення документальних планових перевірок відбираються платники податків, які мають ризик щодо несплати податків та зборів, невиконання іншого законодавства, контроль за яким покладено на контролюючі органи.»Державна податкова служба застосовує ризик-орієнтований підхід, відбираючи підприємства до плану-графіка на основі автоматизованого аналізу реєстрів. Щомісячний моніторинг оновлень публікує План-графік проведення документальних планових перевірок ДПС України, де зафіксовано понад 3 300 компаній.
Касаційний адміністративний суд у складі Верховного Суду у справі №120/7017/22 від 18.01.2024 зазначив: «проведення перевірки всупереч законодавчо встановленому мораторію позбавляє її законних наслідків, а норми Податкового кодексу України мають пріоритет над підзаконними актами уряду.»
Суд підтвердив, що контрольні заходи поза межами прямо дозволених законом категорій тягнуть за собою анулювання всіх винесених нарахувань.
Практика нашого бюро підтверджує можливість ефективного відстоювання позиції платника: у подібній ситуації протиправне податкове повідомлення-рішення вдалося скасувати завдяки належному захисту інтересів клієнта.
Показники ризиковості для включення до графіка ревізій
Основними маркерами для відбору компаній до графіка ревізій залишаються рівень податкової віддачі з ПДВ і податку на прибуток, який є нижчим за середній по відповідній галузі. Додатковим фактором контролю є диспропорція між значними грошовими оборотами компанії та мінімальною кількістю офіційно працевлаштованого персоналу.
Судова практика оцінки підстав для ревізій
Контролюючі органи зобов’язані діяти в чітких межах повноважень, а заходи реагування мають спиратися на офіційні підстави. Щоб системно орієнтуватися у правах суб’єктів господарювання, корисним є комплексний аналіз нормативів, що визначають державний контроль господарської діяльності у період воєнного стану.
Алгоритм дій керівника для усунення ризиків бізнесу
- Перевірте картку платника. Зайдіть в електронний кабінет ДПС та переконайтеся у відсутності навіть копійчаної заборгованості чи нерознесеної пені з податків і ЄСВ.
- Звірте кадровий облік. Проведіть звірку персональних даних і військово-облікових спеціальностей співробітників із записами системи Оберіг перед поданням на бронювання.
- Перегляньте договори ЦПХ. Виключіть із договорів підряду положення про фіксований графік, підпорядкування правилам розпорядку та інші ознаки трудових умов.
- Оцініть податкову віддачу. Порівняйте показники сплати податку на прибуток та ПДВ вашої компанії із середніми маркерами у вашій галузі для контролю ризику перевірки.
- Підтвердьте джерела фінансування. Підготуйте офіційні аудиторські та фінансові документи при плануванні значних правочинів або придбанні земельних активів.
Бронювання працівників та критерії критичності підприємства
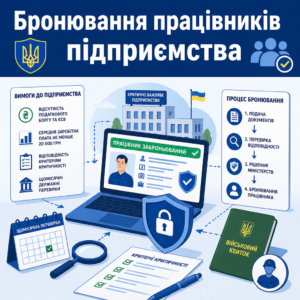
Бронювання персоналу безпосередньо прив’язане до підтвердження статусу критично важливого підприємства для функціонування економіки. Законодавство вимагає від компаній суворого дотримання низки фінансових та регуляторних критеріїв, невиконання хоча б одного з яких позбавляє права на збереження фахівців.
Згідно з ч. 1 ст. 25 Закону України «Про мобілізаційну підготовку та мобілізацію»:
Згідно з ч. 1 ст. 25 Закону України «Про мобілізаційну підготовку та мобілізацію»: «Бронюванню підлягають військовозобов’язані, які працюють або проходять службу на підприємствах, в установах і організаціях, які є критично важливими для забезпечення потреб Збройних Сил України, інших військових формувань або для функціонування економіки та забезпечення життєдіяльності населення в особливий період.»Критичною вимогою для бізнесу є повна відсутність заборгованості зі сплати податків та ЄСВ. Навіть технічний податковий борг у кілька гривень автоматично блокує формування витягу ДПС і призводить до відмови міністерств у продовженні статусу. Крім того, середній розмір заробітної плати персоналу за останній квартал має відповідати встановленим регіональним чи галузевим показникам, становлячи не менше 20 000 гривень для спеціальних умов.
Керівникам слід враховувати запроваджені державою щомісячні перевірки критично важливих підприємств, спрямовані на постійний моніторинг відповідності критеріям.
Цифровізація процедури через державні реєстри
Подання списків на відстрочку суттєво спростило Електронне бронювання працівників на порталі Дія, яке формує накази за лічені години. Водночас електронний сервіс вимагає бездоганної синхронізації внутрішнього кадрового обліку з даними реєстру «Оберіг», оскільки розбіжність у посаді, РНОКПП чи військово-обліковій спеціальності призводить до автоматичного відхилення заявки.
Квоти бронювання військовозобов’язаних співробітників
За загальним правилом критично важливі компанії можуть забронювати до 50% військовозобов’язаних співробітників. Можливість бронювання до 100% персоналу збережена виключно для підприємств паливно-енергетичного сектору, оборонно-промислового комплексу та спеціальних категорій критичної інфраструктури за окремими розпорядженнями уряду.
Правова підтримка та захист інтересів бізнесу
- Правовий аудит податкових показників. Аналіз інтегрованої картки платника податків та усунення факторів ризику до включення компанії у графік перевірок.
- Супровід процедури бронювання. Перевірка кадрової документації та формування бездоганного пакета документів для отримання й збереження статусу критичності.
- Захист під час перевірок органів контролю. Юридичний супровід взаємодії з посадовими особами ДПС та Держпраці, запобігання зловживанням повноваженнями.
- Супровід корпоративних та земельних угод. Проходження банківського фінансового моніторингу та перевірка обмежень концентрації сільгоспземель.
Позаплановий контроль Держпраці за трудовими відносинами
Органи Державної служби України з питань праці зосередили увагу на інспектуванні підприємств за двома напрямами: виявлення неоформлених трудових відносин та дотримання законності звільнення працівників під час воєнного стану. Позапланові візити здійснюються за скаргами фізичних осіб або на підставі сигналів від Пенсійного фонду та податкової служби.
У практиці нашого бюро ми стикалися з ситуацією, коли підприємство залучало робітників на складі за договорами цивільно-правового характеру, проте регулярні графіки та фіксована оплата призвели до визнання відносин трудовими та суттєвих фінансових санкцій. Після правового аудиту роботу персоналу було переведено на строкові трудові договори.
Якщо компанія необґрунтовано переводить більшість штату на неповний робочий день або замінює трудові договори відносинами з ФОП за наявності ознак внутрішнього трудового розпорядку, аналітичні системи контролерів фіксують таку невідповідність автоматично.
Підстави для візиту інспекторів праці
Приводом для перевірки може стати повідомлення про порушення строків виплати зарплати, скарга щодо неправомірного розірвання трудового договору або інформація податкових органів про різке скорочення фонду оплати праці при незмінних обсягах виробництва.
Відповідальність посадових осіб підприємства
За фактичний допуск працівника до роботи без оформлення трудового договору законодавством передбачено штрафні санкції у кратному розмірі мінімальної заробітної плати за кожного працівника. Належне ведення та своєчасна ревізія кадрової документації дозволяють мінімізувати претензії контролерів.
Купівля сільськогосподарських земель юридичними особами
Юридичні особи отримали законне право набувати у власність земельні ділянки сільськогосподарського призначення. Це відкрило нові можливості для аграрних компаній, проте встановило суворі вимоги до структури власності та джерел походження коштів покупця.
Згідно з ч. 1 ст. 130 Земельного кодексу України:
Згідно з ч. 1 ст. 130 Земельного кодексу України: «Набувати право власності на земельні ділянки сільськогосподарського призначення можуть юридичні особи України, створені і зареєстровані за законодавством України, учасниками (засновниками, акціонерами) яких є лише громадяни України та/або держава, та/або територіальні громади.»Законодавством встановлено сумарний ліміт концентрації сільгоспземель у розмірі не більше 10 000 гектарів в одні руки. При цьому нотаріуси та банківські установи перевіряють граничну площу не лише безпосередньо за компанією-покупцем, а й сукупно за всіма її кінцевими бенефіціарними власниками та пов’язаними юридичними особами.
Розрахунки за договорами купівлі-продажу землі здійснюються виключно в безготівковій формі після проходження поглибленого фінансового моніторингу щодо легальності походження капіталу.
Вимоги до бенефіціарів підприємства-покупця
Учасниками або акціонерами компанії можуть виступати виключно громадяни України. Наявність іноземних громадян, офшорних структур або підсанкційних осіб серед засновників чи кінцевих бенефіціарів унеможливлює проведення нотаріального посвідчення угоди.
Підтвердження джерел коштів у банку
Обслуговуючі банки вимагають повний документальний ланцюг, що підтверджує легальність прибутку, сплату податків та відсутність підозрілих фінансових операцій перед перерахуванням коштів продавцю земельної ділянки.
Криміналізація контрабанди та нові ризики компаній
Кримінальний кодекс України доповнено новими статтями щодо кримінальної відповідальності за товарну контрабанду. Законодавчі зміни передбачають відповідальність за незаконне переміщення товарів у значних та великих розмірах, а також контрабанду підакцизної продукції за статтями 201-2 та 201-3 ККУ.
Для імпортерів, експортерів та логістичних операторів це нововведення несе підвищені ризики при взаємодії з митними та правоохоронними органами. Будь-які неточності у супровідній документації, помилки в декларуванні митної вартості чи класифікації кодів УКТЗЕД контролюючі інстанції можуть трактувати як умисні правопорушення.
Також керівникам бізнесу варто зважати на норми Закону № 4111-IX, що дозволяють судовим органам у межах кримінального процесу обмежувати відчуження майна, зміни до установчих документів та проведення значних господарських правочинів компаній.
Товарна контрабанда та посилення контролю
Нові норми криміналізують переміщення з приховуванням від митного контролю широкого переліку комерційних вантажів. Компаніям-імпортерам необхідно ретельно перевіряти інвойси, контракти та сертифікати відповідності виробника перед подачею митної декларації.
Превентивний аудит митних операцій
Запобігти претензіям правоохоронців дозволяє впровадження внутрішнього комплаєнсу експортно-імпортних процедур, що виключає розбіжності між фізичними характеристиками вантажу та відомостями у товаросупровідних документах.
Виявили податкові ризики чи загрозу втрати статусів компанії
Зволікання з перевіркою картки платника податків, затримка у звірці реєстрів або невчасно виявлені претензії контролюючих органів несуть ризик блокування діяльності, штрафних санкцій та втрати ключових спеціалістів.
Юридичне бюро «Юрконсалт» понад 15 років захищає інтереси бізнесу, маючи в активі понад 4150 виграних справ. Наші адвокати дистанційно перевірять ризики за офіційними реєстрами, проведуть комплексний правовий аудит документації та забезпечать надійний правовий захист компанії від неправомірних дій контролерів.
Питання про зміни законодавства для бізнесу
Які зміни найбільше впливають на постійні витрати компанії?
Ключовий прямий вплив має зростання мінімальної заробітної плати до 8 000 гривень, що підняло мінімальний ЄСВ до 1 760 гривень, а також підвищення ставки військового збору до 5% для найманих працівників та 1% від валового доходу для платників єдиного податку третьої групи.
Чи можна забронювати сто відсотків військовозобов'язаних працівників?
За базовим правилом критично важливі підприємства можуть забронювати до 50% військовозобов’язаних працівників. Бронювання до 100% штату дозволено виключно для підприємств паливно-енергетичного та оборонно-промислового комплексів або компаній зі спеціальним урядовим рішенням.
Які базові умови повинна виконати компанія для купівлі сільгоспземлі?
Компанія повинна бути зареєстрована в Україні, її учасниками можуть бути лише громадяни України, кінцеві бенефіціари не мають бути під санкціями, а концентрація землі не може перевищувати 10 000 гектарів разом із пов’язаними особами. Оплата здійснюється суто безготівково з перевіркою джерел коштів.
За яких підстав інспектори Держпраці призначають позапланову перевірку?
Підставами є скарги працівників на невиплату заробітної плати чи незаконне звільнення, повідомлення про нещасні випадки, а також повідомлення від ДПС та Пенсійного фонду про наявність ознак трудових відносин у підрядних цивільно-правових договорах.
Що директору варто перевірити в компанії вже зараз?
Необхідно провести аудит картки платника в електронному кабінеті ДПС щодо відсутності дрібних боргів, перевірити синхронізацію військового обліку з реєстром Оберіг, проаналізувати договори ЦПХ на відсутність ознак трудових відносин та зіставити рівень податкової віддачі з середньогалузевими показниками.