
Оподаткування міжнародних операцій вимагає точного визначення суті кожного контракту та юридичної природи отриманих чи виплачених коштів. Підприємства та приватні особи нерідко помилково вважають будь-який транскордонний платіж стандартною виручкою або звичайною банківською транзакцією, що призводить до несподіваних податкових донарахувань і штрафних санкцій.
Неправильна фіксація предмета договору чи непідтверджене джерело походження фінансів створюють суттєві фінансові ризики як перед контролюючими органами, так і в межах банківського фінансового моніторингу. Розуміння правил розмежування активної виручки, пасивних надходжень та руху власних коштів дозволяє захистити активи ще до моменту проведення розрахунків.
Коротко про міжнародні податки
- Виручка нерезидента за поставлені матеріальні товари не оподатковується податком на репатріацію.
- Пасивні доходи нерезидентів у вигляді роялті чи процентів оподатковуються за ставкою 15 відсотків.
- Платники єдиного податку виконують функції податкових агентів при виплатах іноземним компаніям.
- Імпорт послуг з місцем постачання в Україні вимагає нарахування 20 відсотків ПДВ.
Зміст:
Як працює оподаткування міжнародних операцій у бізнесі
Оподаткування міжнародних операцій у комерційній діяльності безпосередньо залежить від того, чи вважається надходження активною виручкою за постачання матеріальних цінностей, чи воно кваліфікується як дохід із джерелом походження в Україні. Від цієї базової кваліфікації залежить виникнення зобов’язань податкового агента та необхідність застосування коригувань фінансового результату підприємства.
Згідно з нормами чинного законодавства, виручка іноземного контрагента за реалізовані товари, виконані роботи чи надані послуги не обкладається податком на репатріацію, якщо ці операції не підпадають під спеціальні категорії пасивних доходів. Щоб уникнути непорозумінь із фіскальними органами, слід своєчасно перевіряти офіційні роз’яснення через Загальнодоступний інформаційно-довідковий ресурс (ЗІР) ДПС України перед проведенням оплати.
У нашій практиці траплялися ситуації, коли фінансові установи блокували рахунки компаній через сумнівні транскордонні операції. Ми успішно вирішували такі спори в судовому порядку, зокрема вигравши справу про блокування рахунків і незаконне стягнення, що дозволило клієнту повністю відновити господарську діяльність.
Активні розрахунки за товари та виконані роботи
Постачання матеріальних товарів через державний кордон фіксується вантажною митною декларацією, що підтверджує перетин кордону та право на застосування відповідного режиму оподаткування. У випадку експорту послуг митні органи не залучаються, тому головним підтвердним первинним документом стає інвойс або деталізований двомовний акт наданих послуг із чіткою фіксацією предмета робіт.
Для розмежування статусу компанії та визначення податкових обов’язків варто враховувати, де саме формується центр життєвих і комерційних інтересів, про що детально розповідає матеріал про податкове резидентство за кордоном.
Пасивні виплати коштів за межі держави
До пасивних надходжень відносяться роялті, дивіденди, відсотки за борговими зобов’язаннями, інжиніринг, доходи від оренди та лізингу. Такі операції супроводжуються обов’язком утримання податку безпосередньо в момент перерахування коштів іноземному отримувачу, якщо інше не встановлено положеннями міжнародних договорів.
Коли виникає обов’язок сплати податку на репатріацію
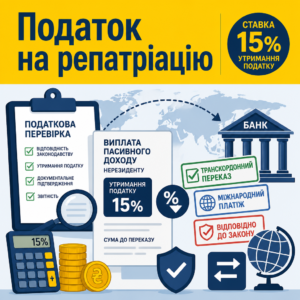
Обов’язок утримати податок на репатріацію за ставкою 15 відсотків виникає у будь-якого українського резидента або постійного представництва під час виплати пасивного доходу на користь іноземної компанії. Ця вимога поширюється не лише на платників податку на прибуток, але й на юридичних осіб та підприємців на спрощеній системі оподаткування, які автоматично стають податковими агентами.
Правило утримання податку закріплено в податковому законодавстві для захисту бази оподаткування при транскордонних перерахуваннях коштів.
Згідно з пп. 141.4.2 ст. 141.4 Податкового кодексу України: «Резидент, у тому числі фізична особа - підприємець, фізична особа, яка провадить незалежну професійну діяльність, або суб’єкт господарювання (юридична особа чи фізична особа підприємець), який обрав спрощену систему оподаткування, або інший нерезидент, який провадить господарську діяльність через постійне представництво на території України, які здійснюють на користь нерезидента або уповноваженої ним особи будь-яку виплату з доходу з джерелом його походження з України, отриманого таким нерезидентом від провадження господарської діяльності (у тому числі на рахунки нерезидента, що ведуться в національній валюті), утримують податок з таких доходів, зазначених у підпункті 141.4.1 цього пункту, за ставкою в розмірі 15 відсотків»Тобто навіть платник єдиного податку зобов’язаний самостійно вирахувати 15 відсотків від суми виплати, перерахувати їх до бюджету та відобразити цей розрахунок у додатку до податкової декларації з податку на прибуток.
Судова практика демонструє, що безпідставні претензії податкових органів щодо нарахування штрафів можна успішно скасовувати у суді.
Касаційний адміністративний суд у складі Верховного Суду у справі № 440/15330/23 від 23.12.2025 зазначив: «Податкова не має права стягувати 25% штрафу за «умисне ухилення» при виплаті коштів нерезиденту, якщо платник добросовісно застосував положення міжнародної конвенції»Суд чітко підтвердив, що за відсутності доведеного умислу контролюючі органи не мають права автоматично застосовувати підвищені фінансові санкції.
Помилки при укладанні змішаних міжнародних договорів
Поширеною помилкою бізнесу є змішування постачання обладнання з ліцензійною платою за вбудоване програмне забезпечення або послугами шеф-монтажу в межах однієї загальної суми інвойсу. Якщо платіж проходить єдиним траншем як оплата за товар, податкова перевірка донараховує податок на прибуток нерезидента на виділену експертним шляхом частку роялті.
У разі блокування банківських операцій або накладення обмежень через незгоду з фіскальними нарахуваннями варто пам’ятати наш схожий кейс із розблокуванням рахунків, де вдалося зупинити стягнення та зняти банківські заборони.
Вимоги до сертифіката податкової резиденції контрагента
Застосування зниженої ставки або повного звільнення за міжнародними конвенціями дозволяється виключно за наявності легалізованої або апостильованої довідки, що підтверджує податковий статус контрагента. Документ повинен бути виданий уповноваженим органом іноземної держави саме на той календарний рік, у якому здійснюється фактична виплата грошей.
Порядок дій при підготовці транскордонного платежу
- Перевірте предмет договору. Чітко розділіть вартість матеріальних товарів, робіт, супутніх сервісів та ліцензійних прав в окремих пунктах контракту.
- Визначте податковий статус. Встановіть, чи є платіж активною виручкою контрагента, чи він підлягає оподаткуванню податком на репатріацію або імпортним ПДВ.
- Отримайте довідку резидента. Запитайте в іноземного партнера апостильований сертифікат податкової резиденції за поточний календарний рік для застосування пільг.
- Сформуйте банківське призначення. Вкажіть номер інвойсу, договору та точний економічний зміст транзакції без двозначних термінів.
Правила нарахування ПДВ при транскордонному імпорті послуг
Нарахування ПДВ при отриманні послуг від іноземного контрагента залежить від визначення місця їх постачання відповідно до вимог податкового законодавства. Якщо місце постачання розташоване на території України, український отримувач послуги зобов’язаний нарахувати та сплатити податок на додану вартість за ставкою 20 відсотків незалежно від власної системи оподаткування.
Законодавець чітко встановив обов’язок оподаткування транскордонного переміщення цінностей і робіт.
Згідно з ст. 185.1 Податкового кодексу України: «Об'єктом оподаткування є операції платників податку з: ввезення товарів на митну територію України; вивезення товарів за межі митної території України»Для послуг вирішальне значення має зміст контракту: для консультаційних, юридичних, рекламних або IT-послуг місцем постачання закон визначає місце реєстрації замовника. Коли таким замовником є українське підприємство, воно виступає податковим агентом щодо нарахування імпортного ПДВ.
Визначення місця постачання за податковим законодавством
Правильне визначення характеру послуг безпосередньо впливає на податковий результат операції. Якщо іноземний виконавець надає послуги, пов’язані з нерухомим майном, місце постачання прив’язується до фізичного знаходження цієї нерухомості. Якщо ж мова йде про хмарні цифрові сервіси, телекомунікації чи передачу прав, податкові зобов’язання виникають за місцезнаходженням замовника в Україні.
Особливості сплати податку покупцями неплатниками ПДВ
Підприємства та підприємці, які не зареєстровані платниками ПДВ, часто припускаються помилки, вважаючи себе вільними від нарахування цього податку при імпорті послуг. Проте закон зобов’язує такого покупця нарахувати 20 відсотків зобов’язання, скласти спеціальний розрахунок і сплатити кошти до державного бюджету без права на податковий кредит.
Послуги бюро у сфері міжнародного оподаткування
- Аналіз зовнішньоекономічних договорів. Перевірка контрактів на предмет прихованих податкових ризиків, розмежування роялті, товарів та послуг.
- Супровід валютного контролю. Підготовка юридичного обґрунтування транзакцій для банківського фінансового моніторингу.
- Захист у податкових спорах. Оскарження неправомірних податкових повідомлень-рішень, штрафів та блокувань рахунків.
Які фінансові надходження не вважаються оподатковуваним прибутком
Транскордонне перерахування коштів не завжди створює об’єкт оподаткування, якщо операція не призводить до отримання економічної вигоди або приросту капіталу. Технічне переміщення фінансів між власними банківськими рахунками однієї особи чи повернення боргових сум не тягне за собою нарахування податкових зобов’язань.
Фінансовий моніторинг банку обов’язково вимагатиме документального пояснення будь-якого великого платежу. Подати звітність та уточнити статус податкових розрахунків завжди можна через офіційний Електронний кабінет платника податків, що спрощує дистанційне адміністрування.
Для глибшого аналізу специфіки нарахування податків на транскордонні виплати фізичним особам корисно ознайомитися з оглядом про оподаткування іноземних доходів фізосіб, де розібрано типові практичні випадки.
Переміщення власних збережень між банківськими рахунками
Якщо громадянин або компанія переводить кошти з власного закордонного рахунку на свій рахунок в українському банку, такий платіж не вважається доходом. Головною умовою є повний збіг даних власника відправника та одержувача коштів, а також наявність банківських виписок, які підтверджують первинне походження цих збережень.
Повернення раніше наданої фінансової поворотної допомоги
Повернення коштів за раніше укладеним договором безпроцентної позики чи поворотної допомоги не створює податкових обов’язків ні для підприємства, ні для фізичної особи. Щоб операція пройшла банківський контроль, призначення міжнародного банківського переказу має дослівно посилатися на дату, номер кредитної угоди та підтверджувати відсутність процентних нарахувань.
Юридичний супровід зовнішньоекономічних контрактів та податків
Зовнішньоекономічні контракти вимагають ретельного юридичного аудиту ще до моменту проведення банківських платежів або підписання актів. Якщо контролюючі органи висувають претензії щодо кваліфікації платежів чи застосування ставок податків, ми допоможемо сформувати правову позицію та захистити інтереси бізнесу в судовому порядку.
Питання про оподаткування міжнародних операцій
У чому різниця між оплатою товару та виплатою нерезиденту?
При імпорті матеріальних товарів сплачується ввізне мито та ПДВ на митниці, а виручка постачальника не оподатковується податком на репатріацію. Якщо ж виплачується пасивний дохід за нематеріальні права чи окремі послуги, український платник зобов’язаний виступити податковим агентом та утримати 15 відсотків податку безпосередньо при списанні грошей.
Чи треба сплачувати податок при оплаті підписки на іноземний софт?
Якщо оплата здійснюється виключно за користування хмарним сервісом або типовою програмою без набуття авторських прав чи доступу до вихідного коду, платіж кваліфікується як послуга і не підлягає оподаткуванню податком на репатріацію. У разі передачі майнових прав на інтелектуальну власність платіж стає роялті з обов’язковим утриманням 15 відсотків податку.
Як довести банку переміщення власних коштів між рахунками?
Для підтвердження необхідно надати банку розгорнуту виписку з іноземного банківського рахунку, де чітко видно, що відправником та отримувачем коштів є одна й та сама особа. Додатково банк може запросити первинні договори, які пояснюють легальність первинного отримання цих фінансів за кордоном.