
Оренда нерухомості іноземцем в Україні має суворі законодавчі рамки, через які власник-нерезидент не може просто підписати стандартний договір з мешканцем чи компанією. Спроба здавати квартиру або комерційне приміщення безпосередньо розцінюється податковими органами як ухилення від сплати податків із нарахуванням значних штрафів.
Щоб отримувати орендний дохід легально, закон вимагає залучення офіційного посередника в статусі податкового агента або зміни податкового резидентства власника. Розуміння цієї різниці захищає іноземного орендодавця від блокування банківських карток і претензій податкової служби.
Коротко про оренду нерухомості нерезидентом
- Фізична особа-нерезидент може здавати нерухомість виключно через уповноваженого представника — ФОП або юрособу.
- Пряма оренда без податкового агента розцінюється як ухилення від сплати податків із нарахуванням штрафів.
- Ставка оподаткування становить 18% ПДФО та військовий збір від суми орендної плати.
- Наявність посвідки на проживання не робить іноземця податковим резидентом автоматично.
- Податковий резидент України може відкрити ФОП та застосовувати спрощену систему оподаткування в межах лімітів площі.
Зміст:
Чому оренда нерухомості нерезидентом можлива лише через посередника
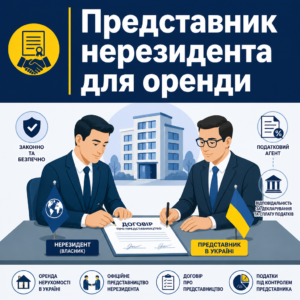
Оренда нерухомості іноземцем в Україні не може здійснюватися напряму між власником та орендарем, якщо іноземець має статус нерезидента. Закон прямо забороняє нерезидентам укладати прямі договори найму як із фізичними особами, так і з компаніями без участі спеціального представника.
Це імперативне правило встановлене нормами податкового права, де посередник бере на себе відповідальність за декларування та своєчасну сплату податків із кожного платежу.
Згідно з пп. 170.1.3 ст. 170 Податкового кодексу України: «Нерухомість, що належить фізичній особі - нерезиденту, надається в оренду виключно через фізичну особу - підприємця або юридичну особу - резидента (представника), що виконує представницькі функції такого нерезидента на підставі письмового договору та виступає його податковим агентом щодо таких доходів. Нерезидент, який порушує норми цього пункту, вважається таким, що ухиляється від сплати податку.»Якщо іноземець здає майно без такого посередника, податкова служба вважає це правопорушенням. При цьому навіть коли орендарем є українська компанія, вона не стає автоматично представником без укладення окремого представницького договору, про що варто знати завчасно, так само як і про окрему процедуру про купівлю нерухомості нерезидентом в Україні.
Хто саме може виступати представником іноземця
Представником нерезидента може бути виключно юридична особа-резидент або фізична особа-підприємець. Звичайний громадянин без підприємницького статусу не має права виконувати функції податкового агента за законом.
Представник діє на підставі письмового договору комерційного представництва, доручення або управління майном, приймає орендні кошти на свій рахунок та звітує перед державою.
Колізія одночасного поєднання ролей орендаря та агента
На практиці виникає ситуація, коли компанія-орендар пропонує нерезиденту самостійно утримувати податки без сторонніх повірених. Проте цивільне законодавство встановлює важливий бар’єр.
Згідно з нормами статті 238 Цивільного кодексу України, представник не може вчиняти правочин від імені особи, яку він представляє, у власних інтересах. Тому безпечніше залучати окремого професійного управителя чи повіреного.
Порядок розрахунку та оподаткування орендного доходу нерезидента
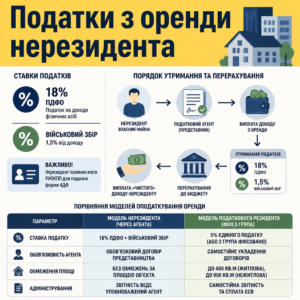
Оподаткування орендного доходу нерезидента в Україні здійснюється за загальною ставкою: утримується 18% податку на доходи фізичних осіб (ПДФО) та військовий збір. Ці суми сплачуються не самим власником, а податковим агентом безпосередньо під час кожної виплати коштів.
Для правильного перерахування та відображення у звітності іноземець обов’язково повинен мати реєстраційний номер облікової картки платника податків (РНОКПП), без якого подання форми 4ДФ стає неможливим.
Якщо розібрати фінансову модель на прикладі, різниця між категоріями стає очевидною через наступне порівняння:
| Параметр | Модель нерезидента (через агента) | Модель податкового резидента (ФОП 3 група) |
|---|---|---|
| Ставка податку | 18% ПДФО + військовий збір | 5% єдиного податку (або 2 група фіксовано) |
| Обов’язковість агента | Обов’язковий договір представництва | Самостійне укладення договорів |
| Обмеження площі | Без обмежень за площею об’єкта | До 400 кв.м (житлова), до 900 кв.м (нежитлова) |
| Адміністрування | Звітність веде уповноважений агент | Самостійна звітність та сплата ЄСВ |
Мінімальна база нарахування орендного платежу
Базою для нарахування податків є визначена в договорі орендна плата, але вона не може бути меншою за мінімальну суму орендного платежу за повний чи неповний місяць оренди.
Цей мінімальний поріг затверджується органами місцевого самоврядування для кожного населеного пункту з урахуванням розташування та типу приміщення.
Правила обліку коштів у ФОП представника
Коли представником виступає ФОП на 3 групі єдиного податку, сума транзитної орендної плати не включається до його особистого доходу відповідно до пункту 292.4 ПКУ.
Єдиний податок 5% підприємець сплачує виключно зі своєї агентської винагороди, а всю суму оренди за вирахуванням 18% ПДФО та військового збору перераховує іноземцю.
Порядок оформлення оренди нерухомості нерезидентом
- Отримайте податковий номер. Оформіть картку платника податків РНОКПП в органах Державної податкової служби України, без якої неможливо подавати податкову звітність за виплаченими доходами.
- Оберіть податкового агента. Знайдіть юридичну особу-резидента або фізичну особу-підприємця, що візьме на себе представницькі обов’язки та податковий облік.
- Укладіть представницький договір. Підпишіть письмовий договір доручення, комісії чи управління майном із визначенням функцій податкового агента, розміру винагороди та порядку перерахування коштів.
- Підпишіть договір оренди. Уповноважений представник укладає договір найму з орендарем від імені власника із зазначенням орендної плати не нижче місцевого мінімуму.
- Забезпечте сплату податків. Податковий агент приймає орендну плату, утримує 18% ПДФО і військовий збір, сплачує їх до бюджету та перераховує залишок доходу нерезиденту.
Коли іноземець може здавати нерухомість як податковий резидент
Іноземець отримує можливість здавати майно самостійно без залучення податкового агента, якщо він офіційно набуває статусу податкового резидента України. У такому разі відкривається можливість реєстрації фізичної особи-підприємця та переходу на спрощену систему оподаткування.
Сам факт наявності посвідки на постійне проживання ще не перетворює іноземця на податкового резидента автоматично, адже податковий статус визначається сукупністю критеріїв центру життєвих інтересів.
Згідно з пп. 14.1.213 ст. 14 Податкового кодексу України: «Резидент - це фізична особа, яка має місце проживання в Україні. У разі якщо фізична особа має місце проживання також в іноземній державі, вона вважається резидентом, якщо така особа має місце постійного проживання в Україні; якщо особа має місце постійного проживання також в іноземній державі, вона вважається резидентом, якщо має більш тісні особисті чи економічні зв'язки (центр життєвих інтересів) в Україні.»Офіційно оформити цей статус допомагає підтвердження статусу податкового резидента України на порталі Дія, що усуває претензії контролюючих органів щодо застосування єдиного податку. Схожу практику вирішення майнових спорів ми вже мали, наприклад коли вели схожу справу про нерухомість та права власності.
Доказування податкового статусу у спорах з ДПС
Питання резидентства та центру життєвих інтересів має суто публічно-правовий характер і не може встановлюватися судом окремо у цивільних справах поза податковим спором.
Велика Палата Верховного Суду у постанові від 23.01.2019 у справі № 536/1039/17 зазначила, що доведення статусу податкового резидента або нерезидента повинно відбуватися безпосередньо у спорах із контролюючими органами під час оскарження їхніх рішень.
Ліміти площі для орендодавців на єдиному податку
Отримавши статус податкового резидента та відкривши ФОП 2 або 3 групи, іноземець повинен суворо дотримуватися встановлених статтею 291.5.1 ПКУ обмежень щодо площі майна.
Закон дозволяє перебувати на спрощеній системі за умови, що сумарна площа житлових приміщень в оренді не перевищує 400 квадратних метрів, а нежитлових — не більше 900 квадратних метрів.
Послуги бюро з оформлення оренди нерухомості нерезидентів
- Аналіз податкового статусу. Перевірка наявності підстав для набуття статусу податкового резидента України або структурування оренди через представника.
- Розробка представницького договору. Підготовка індивідуального договору доручення або управління майном із визначенням обов’язків податкового агента згідно з нормами ПКУ.
- Супровід відкриття рахунків. Допомога в отриманні РНОКПП та відкритті банківських рахунків для нерезидента з проходженням комплаєнсу та фінмоніторингу.
- Супровід укладення оренди. Перевірка орендарів, складання договорів оренди та представництво інтересів орендодавця при нотаріальному посвідченні.
Які ризики виникають при неофіційній оренді майна нерезидентом
Отримання орендної плати на власну банківську картку без офіційного представника створює серйозні ризики блокування рахунків за процедурою фінансового моніторингу. Банки звертають увагу на системні регулярні надходження на рахунки нерезидентів від третіх осіб.
Якщо банк передає інформацію контролюючим органам, орендодавцю загрожує примусове донарахування податків, штраф у розмірі від 10% до 50% від суми боргу та нарахування пені.
В нашій практиці був випадок, коли іноземний власник квартири приймав платежі безпосередньо від мешканців, після чого рахунок заблокували, а податкова нарахувала податковий борг. Проблему вдалося розв’язати лише після укладення нотаріального договору доручення з повіреним ФОП, відкриття спеціального рахунку та подання коригуючої звітності, подібно до того, як ми вели справу про зняття арешту з нерухомості.
Вимоги до форми та нотаріального посвідчення договору
Представницький договір між нерезидентом і податковим агентом обов’язково укладається в письмовій формі, причому якщо майно передається в оренду на строк від 3 років, договір оренди підлягає обов’язковому нотаріальному посвідченню та державній реєстрації права в реєстрі речових прав.
Якщо іноземець перебуває за кордоном, повноваження представника оформлюються нотаріальною довіреністю з апостилем або консульською легалізацією та нотаріальним перекладом в Україні.
Легалізація та перерахування доходу за кордон
Після сплати податків уповноваженим агентом нерезидент має право отримати кошти на свій банківський рахунок та перерахувати їх за межі України з урахуванням чинних вимог валютного контролю Національного банку України.
Для підтвердження легальності доходу та уникнення подвійного оподаткування в країні свого постійного проживання використовується видача довідки про сплачений нерезидентом в Україні податок на доходи через органи ДПС.
Зразок договору про представництво та функції податкового агента нерезидента
ДОГОВІР ПРО ПРЕДСТАВНИЦТВО ТА ВИКОНАННЯ ФУНКЦІЙ ПОДАТКОВОГО АГЕНТА
м. Київ, [Дата] року
Сторона 1 (Довіритель): Фізична особа — нерезидент України [ПІБ іноземця], громадянин [Країна], паспорт [Серія/Номер], РНОКПП [Номер], який проживає за адресою: [Адреса за кордоном],
та
Сторона 2 (Податковий агент): [Фізична особа-підприємець ПІБ / Юридична особа Назва], код ЄДРПОУ/РНОКПП [Номер], в особі [Посада, ПІБ], що діє на підставі [Виписки / Статуту],
уклали цей Договір відповідно до пп. 170.1.3 п. 170.1 ст. 170 Податкового кодексу України про наступне:
1. ПРЕДМЕТ ДОГОВОРУ
1.1. Довіритель доручає та уповноважує Податкового агента, а Податковий агент бере на себе зобов’язання від імені та в інтересах Довірителя здійснювати представницькі функції щодо передачі в оренду нерухомого майна за адресою: [Адреса об’єкта].
1.2. Податковий агент зобов’язується виконувати всі обов’язки податкового агента щодо доходів Довірителя від надання майна в оренду третім особам.2. ПРАВА ТА ОБОВ’ЯЗКИ ПОДАТКОВОГО АГЕНТА
2.1. Укладати від імені Довірителя договори оренди з третіми особами (орендарями).
2.2. Приймати орендні платежі, нараховувати, утримувати та перераховувати до бюджету України 18% ПДФО та військовий збір за рахунок орендного доходу Довірителя.
2.3. Подавати щоквартальну звітність за формою 4ДФ із персоніфікацією Довірителя за його РНОКПП.
2.4. Перераховувати чистий орендний дохід за вирахуванням податків та агентської винагороди на поточний рахунок Довірителя.3. ВИНАГОРОДА ТА РОЗРАХУНКИ
3.1. Агентська винагорода становить [Сума/Відсоток]. Транзитні орендні кошти не є доходом Податкового агента згідно з п. 292.4 ПКУ.РЕКВІЗИТИ ТА ПІДПИСИ СТОРІН:
Довіритель: ______________ / [ПІБ] /
Податковий агент: ________ / [ПІБ] /
Юридичний супровід оренди нерухомості нерезидента
Якщо ви плануєте здавати житлову або комерційну нерухомість в Україні як нерезидент, правильне юридичне структурування дозволить уникнути штрафів та блокувань рахунків. Адвокати бюро «ЮРКОНСАЛТ» допоможуть розробити договір представництва, перевірити статус податкового агента та налагодити безпечні розрахунки.
Питання про оренду нерухомості нерезидентом
Чи може іноземець здавати квартиру в Україні напряму без агента?
Ні, прямий договір між нерезидентом і фізичною особою-орендарем заборонений підпунктом 170.1.3 ПКУ. Оренда дозволена виключно через уповноваженого представника — юридичну особу або ФОП, які виступають податковими агентами та сплачують податки до бюджету. Пряма здача розцінюється як ухилення від сплати податків.
Які податки сплачуються при оренді майна нерезидентом в Україні?
З нарахованого доходу від оренди нерезидента утримується 18% податку на доходи фізичних осіб (ПДФО) та військовий збір. Базою оподаткування є договірна вартість оренди, яка не може бути нижчою за мінімальний орендний платіж, встановлений органом місцевого самоврядування. Податки утримує податковий агент.
Чи стає іноземець податковим резидентом після отримання посвідки?
Ні, наявність посвідки на постійне проживання не надає автоматичного статусу податкового резидента. Необхідно відповідати критеріям статті 14.1.213 ПКУ (мати постійне місце проживання, центр життєвих чи економічних інтересів або перебувати в країні понад 183 дні) та за потреби отримати офіційне підтвердження податкового статусу в ДПС.
Як нерезиденту вивести отриманий дохід від оренди за кордон?
Нерезидент може законно вивести кошти від оренди за кордон через банківський переказ після того, як податковий агент сплатить усі податки. Для підтвердження банку надається договір оренди, договір представництва та довідка податкового агента про сплату ПДФО і військового збору з урахуванням валютних правил НБУ.
Прочитати на: мовою