
Порядок відрядження працівника в Україні визначає, як роботодавець оформлює поїздку, виплачує добові, відшкодовує витрати та приймає звіт без ризику порушити трудове й податкове законодавство.
Що вказати в наказі про відрядження працівника
Наказ про відрядження працівника має містити чіткі реквізити, без яких бухгалтерія і кадрова служба не зможуть підтвердити службовий характер поїздки. У тексті наказу треба зазначити ПІБ працівника, посаду, пункт призначення, мету поїздки, точні дати вибуття і повернення та джерело фінансування, а також узгодити документ із Інструкцією № 59.
У цій статті детально розбираємо:
- які працівники не можуть їхати у відрядження;
- як порахувати добові без помилки;
- коли добові стають оподатковуваними.


Зміст:
Порядок відрядження працівника в Україні та правова база
Порядок відрядження працівника в Україні починається з розпорядження керівника і завершується підтвердженням витрат та звітом, а ключовими нормами тут є Інструкція № 59 і стаття 121 КЗпП України. Саме ці правила визначають, коли поїздка є службовою, як виплачуються добові та що роботодавець зобов’язаний компенсувати працівнику.
Для приватного бізнесу Інструкція № 59 не завжди є імперативною, але її використовують як стандарт, якщо роботодавець не встановив власне положення про відрядження. У такому разі варто перевірити внутрішній акт, бо він має узгоджуватися з податковими правилами та не погіршувати трудові гарантії працівника.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Визначення відрядження | Поїздка за розпорядженням керівника до іншого населеного пункту для виконання службового доручення поза місцем постійної роботи | п. 1 Інструкції № 59 |
| Гарантії працівника | Зберігаються місце роботи, добові, проїзд і проживання у встановлених законом межах | ст. 121 КЗпП України |
| Неоподатковуваний ліміт | До 864,70 грн за день у межах України у 2026 році | пп. 170.9.1 ПКУ |
| Строк подання підтверджень | До кінця місяця, наступного за місяцем завершення поїздки, якщо використовували безготівкові розрахунки | пп. 170.9.3 ПКУ |
Що вказати в наказі про відрядження працівника
Наказ про відрядження працівника має містити чіткі реквізити, без яких бухгалтерія і кадрова служба не зможуть підтвердити службовий характер поїздки. У тексті наказу треба зазначити ПІБ працівника, посаду, пункт призначення, мету поїздки, точні дати вибуття і повернення та джерело фінансування, а також узгодити документ із Інструкцією № 59.
- ПІБ і посада: ці дані ідентифікують працівника, якого направляють у поїздку, та виключають плутанину під час звітування.
- Пункт призначення: укажіть місто або інший населений пункт, куди працівник їде виконувати службове завдання.
- Мета поїздки: сформулюйте її так, щоб зв’язок із діяльністю підприємства був очевидним для податкової та бухгалтерії.
- Дати вибуття і повернення: саме вони визначають строк відрядження, кількість добових і межі компенсації.
- Джерело фінансування: окресліть, за чий рахунок покриваються витрати, аби уникнути спорів про аванс і відшкодування.
Якщо роботодавець не вписує ці відомості, працівник ризикує втратити частину компенсації, а бухгалтерія — помилитися з оподаткуванням. Тому перед поїздкою варто перевірити сам наказ, а за потреби узгодити його з юристом або бухгалтером.
Кодекс законів про працю України (ст. 121)Згідно з Кодексом законів про працю України (ст. 121): Працівники мають право на відшкодування витрат та одержання інших компенсацій у зв'язку з службовими відрядженнями. Працівникам, які направляються у відрядження, виплачуються: добові за час перебування у відрядженні, вартість проїзду до місця призначення і назад та витрати по найму жилого приміщення в порядку і розмірах, встановлюваних законодавством. За відрядженими працівниками зберігаються протягом усього часу відрядження місце роботи (посада).Ключові факти про службове відрядження
- У 2026 році неоподатковуваний розмір добових в Україні становить до 864,70 грн за кожен календарний день, а правову межу визначає пп. 170.9.1 Податкового кодексу України. Якщо роботодавець виплачує більше, різниця оподатковується.
- Роботодавець зобов’язаний видати аванс до виїзду працівника, а ст. 121 КЗпП України вимагає покривати добові, проїзд і проживання. За невидачу авансу настає трудова відповідальність.
- Якщо працівник сплачував витрати безготівково й не виник оподатковуваний дохід, паперовий авансовий звіт не завжди обов’язковий, але підтвердні документи треба подати у строк, передбачений пп. 170.9.3 ПКУ.
- Для бюджетних установ і держорганів Інструкція № 59 має обов’язковий характер, а для приватного бізнесу її застосовують як орієнтир разом із локальним положенням про відрядження та наказом Мінфіну № 59.
- Вагітних жінок і жінок із дітьми до трьох років не можна направляти у відрядження навіть за їхньою згодою, а відповідну заборону прямо встановлює ст. 176 КЗпП України.
- Якщо роботодавець не виплачує добові або не компенсує підтверджені витрати, працівник може звернутися до Держпраці або вимагати виплату в суді на підставі трудових норм і первинних документів.
Які працівники не можуть їхати у відрядження
Не всіх працівників роботодавець може направити у службову поїздку, бо для окремих категорій закон встановлює пряму заборону або вимогу письмової згоди. Стаття 176 КЗпП України прямо забороняє відрядження вагітних жінок і жінок, які мають дітей віком до трьох років, а для інших категорій можливі спеціальні умови.
Якщо працівниця має дитину від трьох до чотирнадцяти років або дитину з інвалідністю, роботодавець може направити її у відрядження лише за письмовою згодою. У такій ситуації варто зберігати не лише наказ, а й письмове підтвердження згоди, щоб унеможливити спір про законність поїздки.
Кодекс законів про працю України (ст. 176)Згідно з Кодексом законів про працю України (ст. 176): Не допускається залучення до робіт у нічний час, до надурочних робіт і робіт у вихідні дні та направлення у відрядження вагітних жінок і жінок, які мають дітей віком до трьох років.Практично це означає, що кадровик повинен перевіряти підстави для відрядження ще до видання наказу, а не після скарги працівника. Якщо роботодавець помиляється, спір краще врегулювати письмово і одразу прибрати ризик незаконного направлення.
Добові у відрядженні працівника і ліміт оподаткування
Добові у відрядженні працівника виплачують за кожен календарний день поїздки, включно з днем виїзду, повернення та перебування в дорозі, а граничну неоподатковувану суму встановлює Податковий кодекс України. Для 2026 року в межах України ця межа становить 864,70 грн на день. Додаткові роз’яснення та алгоритм дій зібрано в публікації «Звільнення при скороченні посади».
Якщо роботодавець перевищує неоподатковуваний ліміт, різниця стає оподатковуваним доходом працівника, тому бухгалтерія має відразу рахувати ПДФО і військовий збір. Саме через це порядок відрядження працівника в Україні завжди варто прив’язувати не лише до наказу, а й до правильного розрахунку добових у внутрішньому положенні.
Податковий кодекс України (пп. 170.9.1)Згідно з Податковим кодексом України (пп. 170.9.1): До оподатковуваного доходу не включаються витрати на відрядження, не підтверджені документально, на харчування та фінансування інших власних потреб фізичної особи (добові витрати), понесені у зв'язку з таким відрядженням у межах території України, але не більш як 0,1 розміру мінімальної заробітної плати, встановленої законом на 1 січня податкового (звітного) року, в розрахунку за кожен календарний день такого відрядження...Як порахувати добові без помилки
Розмір добових у межах України рахують за простою формулою, яка залежить від кількості календарних днів відрядження, а не лише від робочих днів. У 2026 році максимальний неоподатковуваний розмір становить 0,1 МЗП на 1 січня, тобто 864,70 грн за день, і цю суму треба множити на кожен день поїздки, що підтверджується пп. 170.9.1 ПКУ.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Формула добових | 0,1 × мінімальна зарплата на 1 січня року × кількість календарних днів | пп. 170.9.1 ПКУ |
| День виїзду і повернення | Кожен із цих днів входить у розрахунок, навіть якщо працівник був у дорозі кілька годин | ст. 121 КЗпП України |
| Перевищення ліміту | Сума понад 864,70 грн за день є оподатковуваним доходом | пп. 170.9.1 ПКУ |
| Локальні правила | Приватна компанія може встановити більшу суму, але різниця оподатковується | п. 164.5 ПКУ |
Коли роботодавець платить більше за ліміт, бухгалтерія має окремо відобразити оподатковувану частину та не змішувати її з компенсованими витратами на проїзд чи проживання. Саме тому наказ про відрядження працівника має бути узгоджений із положенням про відрядження і первинними документами, інакше податкова перекваліфікує надлишок у дохід.
Перевищення добових у чотириденному відрядженні
Уявіть ситуацію: ви поїхали з Києва до Львова на 4 календарні дні, а роботодавець встановив добові 1 100 грн на день замість неоподатковуваного ліміту 864,70 грн. За пп. 170.9.1 Податкового кодексу України різниця понад 864,70 грн стає оподатковуваним доходом, тому бухгалтерія повинна окремо порахувати податки і видати вам гарантовану неоподатковувану частину без утримань.
У результаті ви отримуєте 3 458,80 грн без податкових відрахувань за 4 дні, а надлишок добових підлягає оподаткуванню за правилами ПКУ. Така модель показує, чому порядок відрядження працівника в Україні треба узгоджувати ще до поїздки: інакше роботодавець або помилиться в розрахунку, або затримає виплату, а ви втратите час на виправлення бухгалтерських документів.
Коли добові стають оподатковуваними
Добові стають оподатковуваними, якщо роботодавець перевищив ліміт або якщо частину витрат працівник не підтвердив належними документами, а також коли підприємство виплачує суму, не передбачену внутрішніми правилами. У такому разі до різниці застосовують ПДФО та військовий збір за правилами Податкового кодексу України.
Щоб уникнути помилки, бухгалтерії варто окремо розмежовувати добові, компенсацію проїзду, житло і супутні витрати, а працівнику — зберігати всі чеки та посадкові документи. Якщо компанія хоче встановити підвищені добові, це потрібно прямо прописати в локальному акті, щоб не було спору щодо податкової бази.
Саме тут важливо не плутати компенсацію витрат із зарплатою, бо ці виплати мають різну правову природу. Коли роботодавець порушує ліміт або приховує оподатковувану частину, працівник може вимагати перерахунок і письмове пояснення на підставі первинних документів.
Чим може допомогти адвокат по трудовому праву бюро ЮРКОНСАЛТ
- Перевіряємо наказ про відрядження, локальне положення та формулювання про мету поїздки, щоб уникнути спорів щодо витрат і строків.
- Допомагаємо порахувати добові, податкові наслідки перевищення ліміту та підготувати правильні пояснення для бухгалтерії.
- Готуємо вимоги про виплату добових, компенсацію квитків і проживання, якщо роботодавець затримує кошти або не визнає документи.
- Супроводжуємо клієнта у спорах із роботодавцем, Держпрацею та під час підготовки позову про стягнення відрядних витрат.
- За потреби радимо звернутися до адвокатського бюро «ЮРКОНСАЛТ» за консультацією щодо відряджень, авансових звітів і компенсації витрат.
Аванс і авансовий звіт після відрядження
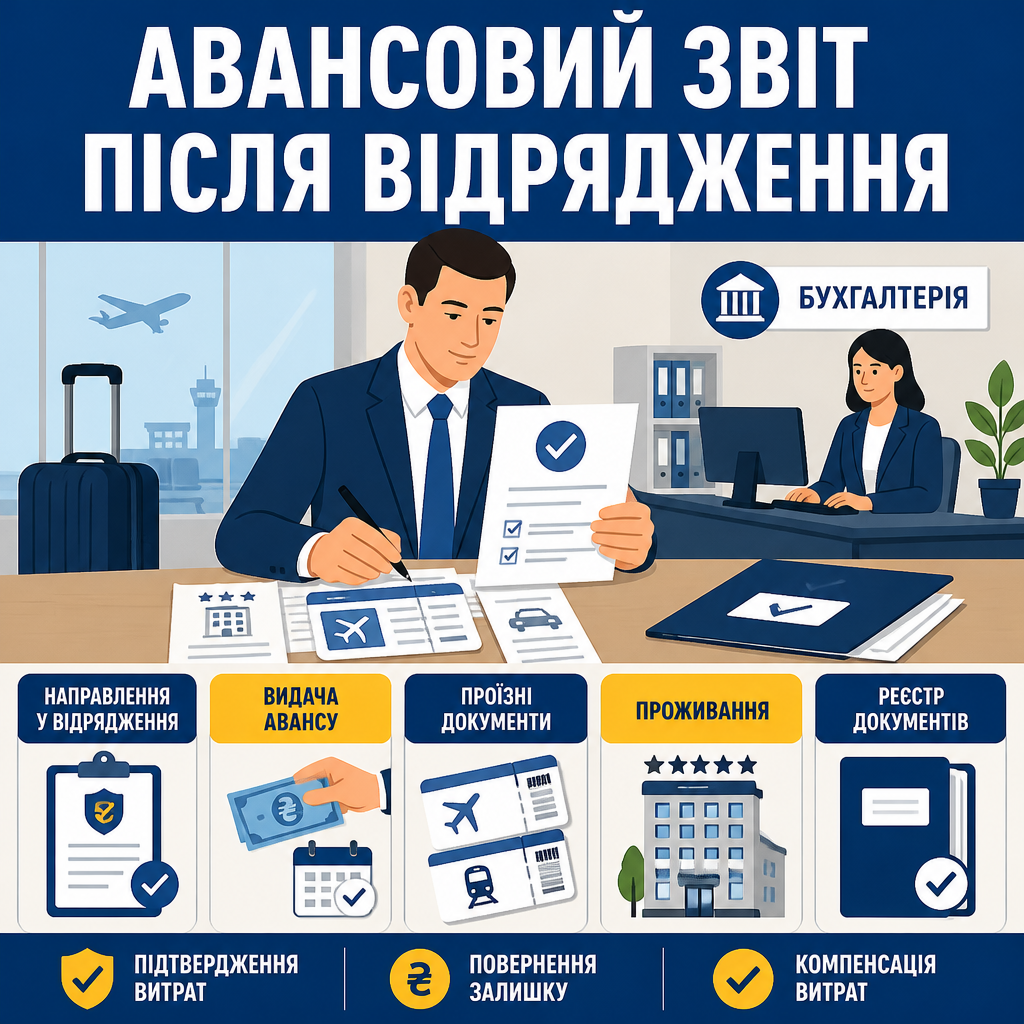
Авансовий звіт після відрядження подають для підтвердження витрат, а аванс на проїзд, добові й проживання роботодавець повинен видати до початку поїздки, якщо працівнику потрібні кошти наперед. Це прямо випливає зі статті 121 КЗпП України та податкових правил обліку витрат. Практичні рекомендації щодо подібних ситуацій також читайте у консультації «Адвокат по трудовому праву».
Якщо підприємство не видало аванс, працівник часто змушений оплачувати поїздку власними коштами, а потім вимагати компенсацію через письмову заяву. У такій ситуації порядок відрядження працівника в Україні потребує не лише наказу, а й чіткої фіксації витрат, щоб бухгалтерія не відмовила у відшкодуванні.
- Наказ про відрядження працівника: підтверджує службовий характер поїздки та служить базою для виплати авансу.
- Платіжне доручення або касовий ордер: фіксує сам факт видачі коштів до виїзду працівника.
- Проїзні документи: доводять маршрут, дату подорожі та суму, яку треба компенсувати без оподаткування.
- Документи на проживання: підтверджують оплату готелю, апартаментів або іншого житла під час поїздки.
- Реєстр первинних документів: допомагає бухгалтерії швидко звірити витрати й залишок коштів після повернення.
Строки подання підтвердних документів
Підтвердні документи після відрядження треба подати до кінця місяця, наступного за місяцем завершення поїздки, якщо розрахунки відбувалися безготівково й не виник оподатковуваний дохід. Таке правило прямо випливає з пп. 170.9.3 Податкового кодексу України, тому пропуск строку створює ризик донарахувань і службових претензій.
Щоб уникнути спору, працівнику варто передати документи одразу після повернення, навіть якщо внутрішній регламент дозволяє пізніший строк. Бухгалтерії слід письмово підтвердити прийняття документів, щоб надалі не виникло спору про дату їх подання.
Що робити, якщо аванс не видали
Якщо роботодавець не видав аванс, працівник має право оплатити витрати власними коштами і потім вимагати їх компенсацію на підставі первинних документів та наказу про відрядження. Це не скасовує обов’язку роботодавця відшкодувати витрати за ст. 121 КЗпП України, а затримка може стати підставою для скарги до Держпраці.
Річ у тім, що невидача авансу ускладнює облік, але не позбавляє працівника права на компенсацію підтверджених сум. Якщо роботодавець затягує виплату, працівнику варто подати письмову вимогу з копіями квитків, рахунків і наказу, а далі діяти через Держпраці або суд.
Коли йдеться про відрядження, важливо не змішувати компенсацію з премією чи зарплатою, бо це різні виплати. Тому навіть за відсутності авансу працівник має наполягати саме на відшкодуванні витрат, а не на «добровільному поверненні» коштів без правової підстави.
Порядок оформлення відрядження
- Видайте наказ. Оформіть наказ про відрядження працівника до поїздки із зазначенням ПІБ, посади, пункту призначення, мети, дат вибуття і повернення та джерела фінансування відповідно до Інструкції № 59.
- Перерахуйте аванс. До початку поїздки виплатіть добові, проїзд і проживання готівкою або на картку, бо ст. 121 КЗпП України вимагає попереднього забезпечення працівника коштами.
- Зберіть підтвердження. Під час поїздки працівник має зберегти квитки, рахунки готелю, чеки на супутні витрати та інші первинні документи, які підтверджують зв’язок витрат із відрядженням і дають право на компенсацію.
- Подайте авансовий звіт. Після повернення працівник подає авансовий звіт або підтвердні документи до кінця місяця, наступного за місяцем завершення відрядження, якщо застосовували безготівкові розрахунки і не виник оподатковуваний дохід.
- Перевірте розрахунок. Бухгалтерія звіряє добові, перевищення ліміту, повернення залишку авансу та правильність оподаткування за Податковим кодексом України.
Відшкодування витрат на відрядження та докази
Відшкодування витрат на відрядження охоплює проїзд, проживання і погоджені супутні витрати, а закон вимагає підтвердити кожну суму первинними документами. Для цього працюють стаття 121 КЗпП України і податкові правила щодо документального підтвердження витрат. Детальний розбір суміжних правових нюансів наведено у матеріалі «Трудове право».
Якщо фіскальних чеків або квитків немає, бухгалтерія не зможе безпечно віднести витрати на підприємство без податкових наслідків. Саме тому порядок відрядження працівника в Україні вимагає не лише наказу про відрядження працівника, а й збереження всіх документів від моменту виїзду до повернення.
Порада від ЮРКОНСАЛТ щодо відрядження без спору
Перед виїздом завжди перевіряйте, чи наказ про відрядження працівника містить точні дати, пункт призначення і джерело фінансування, бо саме ці реквізити потім підтверджують право на добові та відшкодування витрат. Якщо роботодавець не хоче визнавати документи або пропускає строк виплати, письмово вимагайте розрахунок і посилайтеся на ст. 121 КЗпП України та Держпраці.
Практика показує, що найчастіше спір виникає не через сам факт поїздки, а через відсутність квитків, рахунків і погодження на додаткові витрати. Тому зберігайте документи з першого дня відрядження і не передавайте в бухгалтерію неповний пакет, інакше відшкодування витрат на відрядження доведеться добиватися окремо.
Які витрати відшкодовують обов'язково
Обов’язково відшкодовують проїзд до місця призначення і назад, найм житлового приміщення та добові у межах установленого ліміту. Саме такий перелік гарантує ст. 121 КЗпП України, а для приватного бізнесу додаткові види компенсації треба прямо прописувати у внутрішньому положенні.
Таксі, багаж, паркування чи інші супутні витрати відшкодовують лише тоді, коли компанія прямо погодила це в наказі або локальному акті. Якщо працівник не отримав такої згоди наперед, бухгалтерія може правомірно відмовити у компенсації саме за цією частиною витрат.
Зразок заяви про відшкодування витрат на службове відрядження та виплату добових
Зразок заяви про відшкодування витрат на службове відрядження та виплату добових
Директору ТОВ «Зразок-Сервіс» Іванову І. І.
від спеціаліста Петренка П. П.
ЗАЯВА
Прошу провести повний розрахунок за наслідками службового відрядження до м. Дніпро за період з 16.02.2026 по 19.02.2026 включно та виплатити належні добові, а також відшкодувати документально підтверджені витрати на проїзд і проживання.
Підставою для подання цієї заяви є стаття 121 Кодексу законів про працю України, підпункт 170.9.1 Податкового кодексу України та наказ по підприємству про службове відрядження від 12.02.2026 № 24-В. Добові прошу виплатити у сумі 3 458,80 грн, а підтверджені витрати на проїзд та проживання — у повному розмірі згідно з доданими документами.
ПРОШУ:
1. Провести повний розрахунок за наслідками службового відрядження.
2. Виплатити належні добові та відшкодувати підтверджені витрати на проїзд і проживання.
3. Перерахувати загальну суму компенсації на банківський рахунок, визначений для виплати заробітної плати.
Додатки: оригінали електронних проїзних квитків, рахунок готелю, фіскальні чеки, реєстр підтвердних документів.
Дата: 20.02.2026
Підпис: ____________ /Петренко П. П./
Які документи треба зберегти
Для компенсації працівник має зберегти проїзні документи, рахунки за проживання, чеки з фіскальними реквізитами та, за потреби, документи на погоджені супутні витрати. Саме перелік таких документів дає змогу безпечно підтвердити витрати й застосувати податкові роз’яснення ДПС у щоденній роботі бухгалтерії.
- Проїзні квитки: підтверджують маршрут, дату відправлення і повернення, а також вартість поїздки.
- Посадкові талони: потрібні для авіаперельотів і інколи для електронних квитків без паперового бланка.
- Рахунок готелю: доводить тривалість проживання та суму, яку треба компенсувати.
- Фіскальний чек: робить оплату придатною для бухгалтерського обліку і податкового підтвердження.
- Погодження на таксі: показує, що додаткові витрати були дозволені роботодавцем до поїздки.
Без цих документів роботодавець ризикує перекваліфікувати видані кошти в оподатковуваний дохід, а працівник може втратити частину компенсації. Тому документи краще збирати одразу, а не відновлювати їх після завершення поїздки.
Потрібна допомога адвоката з трудового права?
Якщо роботодавець не виплачує добові, затримує аванс або відмовляється компенсувати підтверджені витрати, зверніться до нашого адвоката з трудового права. Ми перевіримо наказ, розрахунок добових, документи на проїзд і проживання, а також підготуємо вимогу або позов для захисту ваших прав.
Часті запитання про порядок відрядження працівника в Україні
Які зміни щодо відряджень передбачає Інструкція № 59 і чи обов'язкова вона для ФОП та ТОВ?
Інструкція № 59 є обов’язковою для бюджетних установ і держорганів, а для ФОП і ТОВ вона має рекомендаційний характер. Приватний бізнес може встановити власні правила, але вони не повинні погіршувати гарантії працівника, передбачені КЗпП і ПКУ.
Як розрахувати розмір добових і який максимальний ліміт не оподатковується у 2026 році?
Розмір добових визначають за кожен календарний день відрядження. У 2026 році неоподатковуваний ліміт у межах України становить 864,70 грн за день, а все, що понад цю суму, включають до оподатковуваного доходу.
У які строки працівник має подати авансовий звіт або підтвердні документи після повернення?
Якщо розрахунки були безготівковими і не виник оподатковуваний дохід, підтвердні документи подають до кінця місяця, наступного за місяцем завершення відрядження. Якщо були готівкові витрати або перевищення ліміту, документи також треба подати у цей базовий строк або швидше за внутрішніми правилами.
Чи можна компенсувати працівнику витрати на таксі у відрядженні?
Можна, якщо роботодавець заздалегідь дозволив таксі в наказі або в положенні про відрядження і працівник має фіскальний чек чи квитанцію сервісу. Без такого погодження компенсацію можуть не визнати обґрунтованою.
Що робити, якщо роботодавець відмовляється виплачувати добові чи компенсувати вартість квитків?
Потрібно подати письмову вимогу про виплату коштів із доданими квитками, рахунками та копією наказу. Якщо роботодавець не реагує, можна звернутися до Держпраці або подати позов про стягнення витрат на відрядження й інших належних сум.
Інші статті за темою «Штраф»
Прочитати на: мовою