
Примусове виселення з іпотечного майна є крайнім заходом повернення кредитної заборгованості, якого найбільше побоюються боржники. Багато позичальників помилково вважають, що банк може самостійно відібрати нерухомість і позбавити права користування житлом за будь-яких умов.
Українське законодавство встановлює жорсткі соціальні та процесуальні фільтри. Перехід права власності на нерухомість до кредитора не веде до автоматичного звільнення житла, адже право власності та право користування є різними юридичними категоріями.
Головне про виселення з іпотечного житла
- Примусове виселення мешканців без їхньої згоди можливе виключно на підставі судового рішення.
- Реєстрація права власності за банком не надає права самостійно міняти замки чи виставляти речі.
- Якщо житло придбано не за кредитні кошти виселення можливе лише з наданням іншого постійного приміщення.
- У період дії воєнного стану діє мораторій на виселення за споживчими іпотечними кредитами.
- Перед зверненням до суду кредитор зобов’язаний надіслати мешканцям письмову вимогу з 30-денним строком.
Зміст:
Підстави звернення стягнення та межі повноважень кредитора
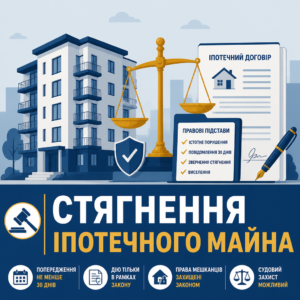
Звернення стягнення на заставну нерухомість починається виключно за наявності істотного порушення умов кредитного договору. Якщо позичальник допускає тривале невиконання зобов’язань, фінансова установа отримує право вимагати повернення всієї суми боргу або задовольнити свої вимоги за рахунок предмета іпотеки.
Юридично важливо розрізняти три автономні процедури: накладення арешту, звернення стягнення та фактичне виселення мешканців. Сам факт того, що банк зареєстрував право власності на приміщення за собою, не надає його працівникам права заходити до квартири, міняти замки чи виносити особисті речі громадян.
Перед початком будь-яких примусових реєстраційних дій кредитор зобов’язаний надіслати іпотекодавцю офіційну письмову вимогу про усунення порушень із наданням щонайменше 30-денного строку. Згідно зі статтею 37 Закону України «Про іпотеку»:
Згідно з ч. 1 ст. 37 Закону України «Про іпотеку»: «Іпотекодержатель може задовольнити забезпечену іпотекою вимогу шляхом набуття права власності на предмет іпотеки. Договір про задоволення вимог іпотекодержателя або відповідне застереження в іпотечному договорі, яке прирівнюється до такого договору за своїми правовими наслідками, є правовою підставою для реєстрації права власності іпотекодержателя на нерухоме майно, що є предметом іпотеки.»Порушення обов’язкового порядку попередження є самостійною підставою, щоб скасувати перереєстрацію в суді. Зокрема, у практиці ЮРКОНСАЛТ була успішна справа про скасування реєстрації іпотеки, де порушення строку повідомлення заблокувало спроби банку забрати майно.
Чому реєстрація права власності не означає виселення
Перехід титулу власника до кредитора лише змінює статус суб’єкта володіння майном за документами. Право користування житлом захищене Конституцією України та житловим законодавством, тому позбавити його можна виключно за добровільною згодою мешканців або через суд.
Неприпустимість дій колекторів та самоправства
Будь-які спроби кредитора застосувати фізичну силу, зламати двері чи перекрити комунікації кваліфікуються за статтею 356 Кримінального кодексу України як самоправство. У таких випадках слід негайно фіксувати дії правопорушників, викликати органи Національної поліції та звертатися із заявою про захист володіння.
Судовий порядок виселення та процедура виконання
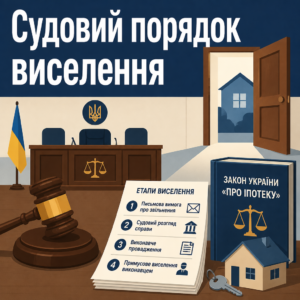
Примусове виселення мешканців без їхньої згоди можливе виключно на підставі окремого рішення суду, яке набрало законної сили. Банк не має права зайти в житло або змусити людину виїхати, спираючись лише на іпотечний договір або витяг з реєстру нерухомості.
Процедура вимагає проходження кількох обов’язкових стадій: направлення місячної письмової вимоги про звільнення, судовий розгляд справи з викликом усіх зареєстрованих осіб, відкриття виконавчого провадження та виїзд державного чи приватного виконавця. Перевірити наявність відкритих судових справ позичальник може через офіційний сервіс Стан розгляду справ на порталі Судової влади.
Законодавець прямо закріплює судовий і виконавчий механізм у Законі України «Про іпотеку»:
Згідно з ч. 1 ст. 40 Закону України «Про іпотеку»: «Звернення стягнення на передані в іпотеку житловий будинок чи житлове приміщення є підставою для виселення всіх мешканців, за винятком наймачів та членів їх сімей. Виселення проводиться у порядку, встановленому законом.»Якщо кредитор пропустив стадію надсилання вимоги або звернувся до суду передчасно, у задоволенні вимог буде відмовлено. Для оцінки загального стану заборгованості варто контролювати записи, які містить Єдиний реєстр боржників України.
Особливості розгляду справ за участю дітей
Якщо у спірному житлі зареєстровані чи проживають неповнолітні діти, участь органу опіки та піклування в судовому процесі є обов’язковою. Суд відмовляє у позові, якщо виселення призведе до порушення прав дитини або залишить її без житла.
Роль державного виконавця при виконанні рішення
Примусові дії здійснює лише виконавець у присутності понятих із обов’язковим складанням акта опису майна. Боржнику завчасно надається строк для добровільного виконання, а самоуправні дії представників стягувача без виконавця є незаконними.
Покроковий порядок дій для захисту від виселення
- Перевірте документи. З’ясуйте джерело коштів на купівлю житла та факт сплати першого внеску власними заощадженнями.
- Оцініть договір. Перевірте дату укладення кредиту для застосування спеціального мораторію воєнного стану.
- Зафіксуйте порушення. У разі спроб силового проникнення чи заміни замків представниками банку негайно викликайте поліцію.
- Подайте відзив. Підготуйте обґрунтовані заперечення до суду, спираючись на гарантії статті 109 Житлового кодексу України.
- Ініціюйте забезпечення. Подайте клопотання про заборону вчинення виконавчих дій та зупинення виселення до завершення розгляду справи.
Коли виселення вимагає обов’язкового надання іншого житла
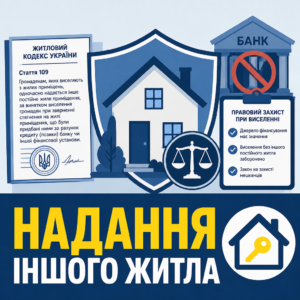
Головний правовий бар’єр для банку встановлює стаття 109 Житлового кодексу України, яка прямо прив’язує можливість виселення до джерела коштів, за які купувалася нерухомість. Якщо житло передавалося під заставу вже наявного майна, виселити людину на вулицю без надання іншого постійного житла закон забороняє.
Для порівняння правового статусу різних видів застави діє наступне розмежування:
| Категорія нерухомості | Джерело фінансування | Умови виселення боржника |
|---|---|---|
| Цільовий іпотечний кредит | 100% кредитні кошти банку | Допускається без надання постійного житла (надається тимчасове з фондів) |
| Застава власного житла | Особисті кошти, спадщина, дарування | Виключно з одночасним наданням іншого постійного житла із зазначенням адреси в рішенні |
| Змішане фінансування | Власний перший внесок + кредит | Прирівнюється до власного майна; виселення без іншого постійного житла заборонено |
Норма закону діє імперативно та захищає мешканців від безпідставного позбавлення даху над головою:
Згідно з ч. 2 ст. 109 Житлового кодексу України: «Громадянам, яких виселяють з жилих приміщень, одночасно надається інше постійне жиле приміщення, за винятком виселення громадян при зверненні стягнення на жилі приміщення, що були придбані ними за рахунок кредиту (позики) банку чи іншої фінансової установи.»В нашій практиці був випадок, коли позичальник придбав квартиру, внісши 40% вартості з власних заощаджень, а решту оформив у кредит. Під час судового спору адвокати ЮРКОНСАЛТ довели, що нерухомість набута частково за власні кошти, через що суд відмовив фінансовій компанії у виселенні родини без надання іншого житлового приміщення.
Також корисно враховувати, як законно зберегти квартиру після погашення кредиту та своєчасно скасувати всі публічні обтяження в реєстрах.
Практика Великої Палати Верховного Суду
Правова позиція вищих судових інстанцій є однозначною: якщо кредит брався на споживчі потреби або розвиток бізнесу під заставу наявного житла, виселення неможливе без надання альтернативного приміщення. Велика Палата Верховного Суду у справі № 361/4481/19 від 22.03.2023 зазначила:
Велика Палата Верховного Суду у справі №361/4481/19 від 22.03.2023 зазначила: «виселення громадян із житлових приміщень, придбаних не за рахунок кредиту, без одночасного надання іншого житла не допускається, а конкретне житлове приміщення має бути чітко визначене в судовому рішенні.»Виселити людину без зазначення конкретної адреси нового житла безпосередньо у резолютивній частині рішення суд не має права.
Вимоги до альтернативного житлового приміщення
Надане постійне житло повинно відповідати санітарним і технічним вимогам, знаходитися в межах того самого населеного пункту та бути придатним для тривалого проживання сім’ї. Формальні пропозиції аварійних чи непридатних приміщень судами відхиляються.
Як адвокати ЮРКОНСАЛТ захищають ваше право на житло
- Аналіз кредитної справи. Детально перевіряємо договори іпотеки, вимоги банку та законність реєстраційних дій.
- Судовий захист. Готуємо відзиви на позови про виселення, доводимо використання власних коштів та зупиняємо стягнення.
- Скасування перереєстрації. Оскаржуємо позасудове захоплення права власності кредитором у судовому порядку.
- Блокування виконання. Зупиняємо примусові виконавчі дії, знімаємо арешти та протидіємо самоправству колекторів.
Мораторій на виселення у період воєнного стану
Під час дії воєнного стану права позичальників за споживчими іпотечними договорами захищені додатковими законодавчими гарантіями. Спеціальний мораторій зупиняє виконання судових рішень щодо примусового видворення мешканців та реалізації їхнього житла на електронних торгах.
Відповідні обмеження закріплені у пункті 5-2 розділу VI Прикінцевих положень спеціального закону:
Згідно з п. 5-2 розд. VI Закону України «Про іпотеку»: «У період дії в Україні воєнного, надзвичайного стану та у тридцятиденний строк після його припинення або скасування щодо нерухомого майна (нерухомості), що належить фізичній особі та перебуває в іпотеці за споживчими кредитами, зупиняється дія статті 37, статті 38, статті 39, статті 40 (у частині виселення мешканців із житлових будинків та приміщень, переданих в іпотеку).»Мораторій розповсюджується на нерухомість фізичних осіб, яка передана в іпотеку за договорами споживчого кредитування, укладеними до 15 березня 2022 року. Це означає, що примусові дії виконавців під час війни та протягом 30 днів після її завершення заблоковані за законом.
У практиці юристів бюро є успішна справа про відмову банку у стягненні через мораторій, а також справа про захист іпотеки від ПриватБанку, де суд підтвердив неможливість примусового стягнення під час дії особливого правового режиму.
На які кредитні договори мораторій не діє
Дія обмежень не поширюється на нові іпотечні договори, оформлені після початку повномасштабного вторгнення, а також на кредити суб’єктів підприємницької діяльності. Якщо договір оформлено на юридичну особу, виселення здійснюється на загальних підставах.
Зупинення виконавчих дій та публічних торгів
Якщо судове рішення про звернення стягнення було ухвалено раніше, виконавець не має права виставляти житло на аукціон СЕТАМ чи проводити процедуру виселення. Усі виконавчі дії щодо такого майна підлягають обов’язковому зупиненню до закінчення воєнного стану.
Зразок відзиву на позов про виселення з іпотечного житла
До Шевченківського районного суду міста Києва
Адреса: 01032, м. Київ, вул. Павла Скоропадського, 54Відповідач: Іванов Іван Іванович
РНОКПП: 1234567890
Адреса: 01001, м. Київ, вул. Хрещатик, буд. 1, кв. 1Позивач: АТ «Комерційний Банк»
Код ЄДРПОУ: 00000000
Адреса: 01001, м. Київ, вул. Банкова, буд. 2Справа № 761/12345/24
ВІДЗИВ
на позовну заяву про виселення з житлового приміщенняПозивач звернувся до суду з позовною заявою про виселення Відповідача та членів його сім’ї з квартири за адресою: м. Київ, вул. Хрещатик, буд. 1, кв. 1 без надання іншого житлового приміщення. Відповідач заперечує проти задоволення позову з таких підстав:
1. Спірна квартира була набута Відповідачем у власність на підставі договору купівлі-продажу від 10.05.2015 року за особисті кошти задовго до укладення кредитного договору № 123 від 15.08.2018 року. Відповідно до ч. 2 ст. 109 Житлового кодексу України та висновків Великої Палати Верховного Суду у справі № 361/4481/19, виселення з житла, придбаного не за рахунок кредиту, допускається виключно з одночасним наданням іншого постійного жилого приміщення. Позивач іншого житла не надав.
2. Згідно з п. 5-2 Прикінцевих положень Закону України «Про іпотеку», на період дії воєнного стану та у 30-денний строк після його припинення зупинено дію статті 40 Закону щодо виселення мешканців із житла за споживчими кредитами.
Керуючись ст. 47 Конституції України, ст. 109 ЖК України, ст. 40 Закону України «Про іпотеку», ст. 178 ЦПК України,
ПРОШУ СУД:
1. У задоволенні позовних вимог АТ «Комерційний Банк» про виселення відмовити у повному обсязі.Додатки:
1. Копія договору купівлі-продажу квартири від 10.05.2015 року.
2. Докази направлення копії відзиву з додатками Позивачу.15.02.2025 /Підпис/ І. І. Іванов
Захистіть право на житло від протиправних дій банку
Якщо кредитор надсилає вимоги про звільнення житла або ініціює судовий процес щодо позбавлення права проживання, не варто зволікати. Адвокати юридичного бюро ЮРКОНСАЛТ допоможуть перевірити дотримання процедури, скасувати незаконну реєстрацію та заблокувати примусове виселення.
Питання про виселення з іпотечного майна
Чи може банк виставити речі та замінити замки без суду
Ні, такі дії є абсолютно протизаконними. Кредитор або новий власник не мають права самостійно входити до квартири, міняти замки чи викидати речі мешканців. Примусове виселення здійснюється виключно за рішенням суду державною виконавчою службою або приватним виконавцем. При спробах проникнення слід негайно викликати поліцію для фіксації ознак самоправства.
Коли кредитор зобов'язаний надати інше житло при виселенні
Банк зобов’язаний надати інше постійне житло, якщо нерухомість купувалася не за кредитні гроші (наприклад, подарована, приватизована або придбана за власні кошти до оформлення кредиту). Якщо ж житло було придбане безпосередньо за цільовий кредит, закон допускає виселення без надання іншого постійного житла, але боржнику мають пропонувати тимчасове житло з соціальних фондів.
Чи діє заборона на виселення під час воєнного стану
Так, для більшості позичальників-фізичних осіб діє законодавча заборона. Відповідно до пункту 5-2 Прикінцевих положень Закону України «Про іпотеку», на період воєнного стану та протягом 30 днів після його закінчення зупинено примусове виселення мешканців за споживчими іпотечними кредитами, оформленими до 15 березня 2022 року.
Що робити після отримання вимоги банку про звільнення житла
Отримання вимоги є обов’язковим етапом перед зверненням банку до суду. Потрібно негайно звернутися до адвоката, перевірити законність підстав вимоги, з’ясувати походження коштів на купівлю житла та підготувати письмову відповідь. Якщо кредитор уже перереєстрував право власності з порушеннями, необхідно подавати позов про скасування реєстраційних дій.
Прочитати на: мовою