
Принудительное выселение из ипотечного имущества является крайней мерой возврата кредитной задолженности, которой больше всего боятся должники. Многие заемщики ошибочно считают, что банк может самостоятельно отобрать недвижимость и лишить права пользования жильем при любых условиях.
Украинское законодательство устанавливает жесткие социальные и процессуальные фильтры. Переход права собственности на недвижимость к кредитору не ведет к автоматическому освобождению жилья, поскольку право собственности и право пользования являются разными юридическими категориями.
Главное о выселении из ипотечного жилья
- Принудительное выселение жильцов без их согласия возможно исключительно на основании судебного решения.
- Регистрация права собственности за банком не дает права самостоятельно менять замки или выставлять вещи.
- Если жилье приобретено не за кредитные средства, выселение возможно только при предоставлении другого постоянного помещения.
- В период действия военного положения действует мораторий на выселение по потребительским ипотечным кредитам.
- Перед обращением в суд кредитор обязан направить жильцам письменное требование со сроком 30 дней.
Содержание:
Основания обращения взыскания и пределы полномочий кредитора
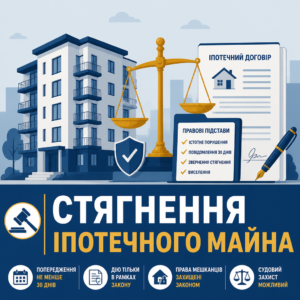
Обращение взыскания на заложенную недвижимость начинается исключительно при наличии существенного нарушения условий кредитного договора. Если заемщик допускает длительное невыполнение обязательств, финансовое учреждение получает право требовать возврата всей суммы долга или удовлетворить свои требования за счет предмета ипотеки.
Юридически важно различать три автономные процедуры: наложение ареста, обращение взыскания и фактическое выселение жильцов. Сам факт того, что банк зарегистрировал право собственности на помещение за собой, не предоставляет его сотрудникам права входить в квартиру, менять замки или выносить личные вещи граждан.
Перед началом любых принудительных регистрационных действий кредитор обязан направить ипотекодателю официальное письменное требование об устранении нарушений с предоставлением как минимум 30-дневного срока. Согласно статье 37 Закона Украины «Об ипотеке»:
Згідно з ч. 1 ст. 37 Закону України «Про іпотеку»: «Іпотекодержатель може задовольнити забезпечену іпотекою вимогу шляхом набуття права власності на предмет іпотеки. Договір про задоволення вимог іпотекодержателя або відповідне застереження в іпотечному договорі, яке прирівнюється до такого договору за своїми правовими наслідками, є правовою підставою для реєстрації права власності іпотекодержателя на нерухоме майно, що є предметом іпотеки.»Нарушение обязательного порядка предупреждения является самостоятельным основанием, чтобы отменить перерегистрацию в суде. В частности, в практике ЮРКОНСАЛТ была успешно дело об отмене регистрации ипотеки, где нарушение срока уведомления заблокировало попытки банка забрать имущество.
Почему регистрация права собственности не означает выселение
Переход титула собственника к кредитору лишь меняет статус субъекта владения имуществом по документам. Право пользования жильем защищено Конституцией Украины и жилищным законодательством, поэтому лишить его можно исключительно по добровольному согласию жильцов или через суд.
Недопустимость действий коллекторов и самоуправства
Любые попытки кредитора применить физическую силу, взломать двери или перекрыть коммуникации квалифицируются по статье 356 Уголовного кодекса Украины как самоуправство. В таких случаях следует немедленно фиксировать действия правонарушителей, вызывать органы Национальной полиции и обращаться с заявлением о защите владения.
Судебный порядок выселения и процедура исполнения
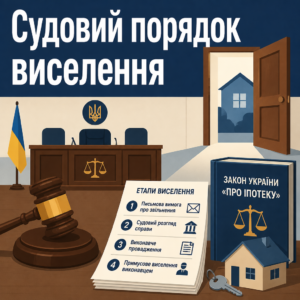
Принудительное выселение жильцов без их согласия возможно исключительно на основании отдельного решения суда, вступившего в законную силу. Банк не имеет права зайти в жилье или заставить человека выехать, опираясь только на ипотечный договор или выписку из реестра недвижимости.
Процедура требует прохождения нескольких обязательных стадий: направление месячного письменного требования об освобождении, судебное рассмотрение дела с вызовом всех зарегистрированных лиц, открытие исполнительного производства и выезд государственного или частного исполнителя. Проверить наличие открытых судебных дел заемщик может через официальный сервис Состояние рассмотрения дел на портале Судебной власти.
Законодатель прямо закрепляет судебный и исполнительный механизм в Законе Украины «Об ипотеке»:
Згідно з ч. 1 ст. 40 Закону України «Про іпотеку»: «Звернення стягнення на передані в іпотеку житловий будинок чи житлове приміщення є підставою для виселення всіх мешканців, за винятком наймачів та членів їх сімей. Виселення проводиться у порядку, встановленому законом.»Если кредитор пропустил стадию направления требования или обратился в суд преждевременно, в удовлетворении требований будет отказано. Для оценки общего состояния задолженности стоит контролировать записи, которые содержит Единый реестр должников Украины.
Особенности рассмотрения дел с участием детей
Если в спорном жилье зарегистрированы или проживают несовершеннолетние дети, участие органа опеки и попечительства в судебном процессе является обязательным. Суд отказывает в иске, если выселение приведет к нарушению прав ребенка или оставит его без жилья.
Роль государственного исполнителя при исполнении решения
Принудительные действия осуществляет только исполнитель в присутствии понятых с обязательным составлением акта описи имущества. Должнику заранее предоставляется срок для добровольного исполнения, а самоуправные действия представителей взыскателя без исполнителя являются незаконными.
Пошаговый порядок действий для защиты от выселения
- Проверьте документы. Выясните источник средств на покупку жилья и факт оплаты первого взноса собственными сбережениями.
- Оцените договор. Проверьте дату заключения кредита для применения специального моратория военного положения.
- Зафиксируйте нарушения. В случае попыток силового проникновения или замены замков представителями банка немедленно вызывайте полицию.
- Подайте отзыв. Подготовьте обоснованные возражения в суд, опираясь на гарантии статьи 109 Жилищного кодекса Украины.
- Инициируйте обеспечение. Подайте ходатайство о запрете исполнительных действий и приостановлении выселения до завершения рассмотрения дела.
Когда выселение требует обязательного предоставления другого жилья
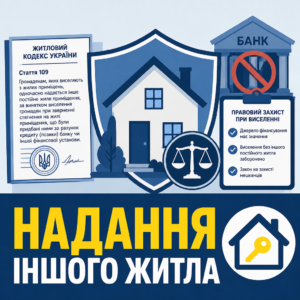
Главный правовой барьер для банка устанавливает статья 109 Жилищного кодекса Украины, которая прямо связывает возможность выселения с источником средств, за которые приобреталась недвижимость. Если жилье передавалось под залог уже имеющегося имущества, выселить человека на улицу без предоставления другого постоянного жилья закон запрещает.
Для сравнения правового статуса разных видов залога действует следующее разграничение:
| Категория недвижимости | Источник финансирования | Условия выселения должника |
|---|---|---|
| Целевой ипотечный кредит | 100% кредитные средства банка | Допускается без предоставления постоянного жилья (предоставляется временное из фондов) |
| Залог собственного жилья | Личные средства, наследство, дарение | Исключительно с одновременным предоставлением другого постоянного жилья с указанием адреса в решении |
| Смешанное финансирование | Собственный первый взнос + кредит | Приравнивается к собственному имуществу; выселение без другого постоянного жилья запрещено |
Норма закона действует императивно и защищает жильцов от необоснованного лишения крыши над головой:
Згідно з ч. 2 ст. 109 Житлового кодексу України: «Громадянам, яких виселяють з жилих приміщень, одночасно надається інше постійне жиле приміщення, за винятком виселення громадян при зверненні стягнення на жилі приміщення, що були придбані ними за рахунок кредиту (позики) банку чи іншої фінансової установи.»В нашей практике был случай, когда заемщик приобрел квартиру, внеся 40% стоимости за счет собственных сбережений, а остальное оформил в кредит. В ходе судебного спора адвокаты ЮРКОНСАЛТ доказали, что недвижимость приобретена частично за собственные средства, в связи с чем суд отказал финансовой компании во выселении семьи без предоставления другого жилого помещения.
Также полезно учитывать, как законно сохранить квартиру после погашения кредита и своевременно отменить все публичные обременения в реестрах.
Практика Большой Палаты Верховного Суда
Правовая позиция высших судебных инстанций однозначна: если кредит брался на потребительские нужды или развитие бизнеса под залог имеющегося жилья, выселение невозможно без предоставления альтернативного помещения. Большая Палата Верховного Суда в деле № 361/4481/19 от 22.03.2023 указала:
Велика Палата Верховного Суду у справі №361/4481/19 від 22.03.2023 зазначила: «виселення громадян із житлових приміщень, придбаних не за рахунок кредиту, без одночасного надання іншого житла не допускається, а конкретне житлове приміщення має бути чітко визначене в судовому рішенні.»Выселить человека без указания конкретного адреса нового жилья непосредственно в резолютивной части решения суда не имеет права.
Требования к альтернативному жилому помещению
Предоставленное постоянное жилье должно соответствовать санитарным и техническим требованиям, находиться в пределах того же населенного пункта и быть пригодным для длительного проживания семьи. Формальные предложения аварийных или непригодных помещений судами отклоняются.
Как адвокаты ЮРКОНСАЛТ защищают ваше право на жилье
- Анализ кредитного дела. Тщательно проверяем договоры ипотеки, требования банка и законность регистрационных действий.
- Судебная защита. Готовим отзывы на иски о выселении, доказываем использование собственных средств и приостанавливаем взыскание.
- Отмена перерегистрации. Оспариваем внесудебное захват права собственности кредитором в судебном порядке.
- Блокирование исполнения. Приостанавливаем принудительные исполнительные действия, снимаем аресты и противодействуем самоуправству коллекторов.
Мораторий на выселение в период военного положения
Во время действия военного положения права заемщиков по потребительским ипотечным договорам защищены дополнительными законодательными гарантиями. Специальный мораторий приостанавливает исполнение судебных решений о принудительном выселении жильцов и реализации их жилья на электронных торгах.
Соответствующие ограничения закреплены в пункте 5-2 раздела VI Заключительных положений специального закона:
Згідно з п. 5-2 розд. VI Закону України «Про іпотеку»: «У період дії в Україні воєнного, надзвичайного стану та у тридцят⟨идцяти⟩денний строк після його припинення або скасування щодо нерухомого майна (нерухомості), що належить фізичній особі та перебуває в іпотеці за споживчими кредитами, зупиняється дія статті 37, статті 38, статті 39, статті 40 (у частині виселення мешканців із житлових будинків та приміщень, переданих в іпотеку).»Мораторий распространяется на недвижимость физических лиц, переданную в ипотеку по договорам потребительского кредитования, заключенным до 15 марта 2022 года. Это означает, что принудительные действия исполнителей во время войны и в течение 30 дней после ее завершения заблокированы законом.
В практике юристов бюро есть успешная дело об отказе банка во взыскании из-за моратория, а также дело о защите ипотеки от ПриватБанка, где суд подтвердил невозможность принудительного взыскания во время действия особого правового режима.
На какие кредитные договоры мораторий не действует
Действие ограничений не распространяется на новые ипотечные договоры, оформленные после начала полномасштабного вторжения, а также на кредиты субъектов предпринимательской деятельности. Если договор оформлен на юридическое лицо, выселение осуществляется на общих основаниях.
Приостановление исполнительных действий и публичных торгов
Если судебное решение об обращении взыскания было принято ранее, исполнитель не имеет права выставлять жилье на аукцион СЕТАМ или проводить процедуру выселения. Все исполнительные действия в отношении такого имущества подлежат обязательному приостановлению до окончания военного положения.
Образец отзыва на иск о выселении из ипотечного жилья
До Шевченківського районного суду міста Києва
Адреса: 01032, м. Київ, вул. Павла Скоропадського, 54Відповідач: Іванов Іван Іванович
РНОКПП: 1234567890
Адреса: 01001, м. Київ, вул. Хрещатик, буд. 1, кв. 1Позивач: АТ «Комерційний Банк»
Код ЄДРПОУ: 00000000
Адреса: 01001, м. Київ, вул. Банкова, буд. 2Справа № 761/12345/24
ВІДЗИВ
на позовну заяву про виселення з житлового приміщенняПозивач звернувся до суду з позовною заявою про виселення Відповідача та членів його сім’ї з квартири за адресою: м. Київ, вул. Хрещатик, буд. 1, кв. 1 без надання іншого житлового приміщення. Відповідач заперечує проти задоволення позову з таких підстав:
1. Спірна квартира була набута Відповідачем у власність на підставі договору купівлі-продажу від 10.05.2015 року за особисті кошти задовго до укладення кредитного договору № 123 від 15.08.2018 року. Відповідно до ч. 2 ст. 109 Житлового кодексу України та висновків Великої Палати Верховного Суду у справі № 361/4481/19, виселення з житла, придбаного не за рахунок кредиту, допускається виключно з одночасним наданням іншого постійного жилого приміщення. Позивач іншого житла не надав.
2. Згідно з п. 5-2 Прикінцевих положень Закону України «Про іпотеку», на період дії воєнного стану та у 30-денний строк після його припинення зупинено дію статті 40 Закону щодо виселення мешканців із житла за споживчими кредитами.
Керуючись ст. 47 Конституції України, ст. 109 ЖК України, ст. 40 Закону України «Про іпотеку», ст. 178 ЦПК України,
ПРОШУ СУД:
1. У задоволенні позовних вимог АТ «Комерційний Банк» про виселення відмовити у повному обсязі.Додатки:
1. Копія договору купівлі-продажу квартири від 10.05.2015 року.
2. Докази направлення копії відзиву з додатками Позивачу.15.02.2025 /Підпис/ І. І. Іванов
Защитите право на жилье от противоправных действий банка
Если кредитор направляет требования об освобождении жилья или инициирует судебный процесс о лишении права проживания, не стоит медлить. Адвокаты юридического бюро ЮРКОНСАЛТ помогут проверить соблюдение процедуры, отменить незаконную регистрацию и заблокировать принудительное выселение.
Вопрос о выселении из ипотечного имущества
Может ли банк выставить вещи и заменить замки без суда
Нет, такие действия абсолютно противоправны. Кредитор или новый собственник не имеют права самостоятельно входить в квартиру, менять замки или выбрасывать вещи жильцов. Принудительное выселение осуществляется исключительно по решению суда государственной исполнительной службой или частным исполнителем. При попытках проникновения следует немедленно вызвать полицию для фиксации признаков самоуправства.
Когда кредитор обязан предоставить другое жилье при выселении
Банк обязан предоставить другое постоянное жилье, если недвижимость покупалась не за кредитные деньги (например, подарена, приватизирована или приобретена за собственные средства до оформления кредита). Если же жилье было приобретено непосредственно за целевой кредит, закон допускает выселение без предоставления другого постоянного жилья, но должнику должны предлагать временное жилье из социальных фондов.
Действует ли запрет на выселение во время военного положения
Да, для большинства заемщиков-физических лиц действует законодательный запрет. Согласно пункту 5-2 Заключительных положений Закона Украины «Об ипотеке», на период военного положения и в течение 30 дней после его окончания приостановлено принудительное выселение жильцов по потребительским ипотечным кредитам, оформленным до 15 марта 2022 года.
Что делать после получения требования банка об освобождении жилья
Получение требования — обязательный этап перед обращением банка в суд. Нужно немедленно обратиться к адвокату, проверить законность оснований требования, выяснить происхождение средств на покупку жилья и подготовить письменный ответ. Если кредитор уже перерегистрировал право собственности с нарушениями, необходимо подавать иск об отмене регистрационных действий.
Прочитати на: мові