
Оподаткування міжнародних посилок — це встановлений законодавством порядок нарахування митних платежів та податку на додану вартість при замовленні товарів з іноземних інтернет-магазинів. Верховна Рада ухвалила євроінтеграційний пакет законів, що трансформує правила ввезення інтернет-покупок в Україну. У цьому матеріалі адвокати бюро ЮРКОНСАЛТ докладно розбирають, коли почнуть діяти зміни, як зміниться розрахунок податків і що варто знати кожному покупцю вже сьогодні.
Які товари підпадають під оподаткування міжнародних посилок
Поняття митних платежів відповідно до статті 234 Митного кодексу України традиційно об'єднує ввізне мито, акцизний податок та податок на додану вартість. Збереження звільнення виключно від ввізного мита автоматично запускає нарахування 20% ПДВ на підставі норм Податкового кодексу. Таким чином, навіть дрібні покупки з онлайн-майданчиків оподатковуватимуться за загальними податковими стандартами.
У цій статті детально розбираємо:
- юридична різниця між митом і ПДВ для посилок з маркетплейсів;
- оподаткування посилок понад 150 євро за статтею 374 Митного кодексу;
- оплата ПДВ у кошику маркетплейсу та швидке оформлення.
Зміст:
Що змінює законопроєкт 15460 для покупців закордонних маркетплейсів
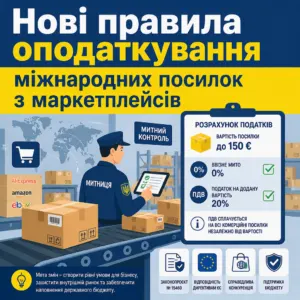
Законопроєкт № 15460 разом із супутнім законопроєктом № 16051-1 змінює фундаментальні принципи, за якими здійснюється оподаткування міжнародних посилок з іноземних платформ. Головна зміна полягає в перегляді статусу онлайн-покупок вартістю до 150 євро, які раніше повністю звільнялися від фіскального навантаження. Законодавці адаптують національні норми до Директив Європейського Союзу щодо оподаткування електронної комерції.
Парламент переглянув редакцію статті 234 Митного кодексу України, яка раніше передбачала повне звільнення невеликих посилок від митних платежів. Замість загальної фрази «не є об’єктом оподаткування митними платежами» вводиться норма про те, що такі посилки «не є об’єктом оподаткування ввізним митом». Це означає, що мито за ставкою 0% зберігається, проте пільга зі сплати ПДВ повністю скасовується для комерційних замовлень.
Юридична різниця між митом і ПДВ для посилок з маркетплейсів
Поняття митних платежів відповідно до статті 234 Митного кодексу України традиційно об’єднує ввізне мито, акцизний податок та податок на додану вартість. Збереження звільнення виключно від ввізного мита автоматично запускає нарахування 20% ПДВ на підставі норм Податкового кодексу. Таким чином, навіть дрібні покупки з онлайн-майданчиків оподатковуватимуться за загальними податковими стандартами.
Якщо раніше поріг 150 євро був надійним бар’єром від будь-яких нарахувань, то після старту реформи він захищатиме лише від десятипроцентного ввізного мита. Податок на додану вартість нараховуватиметься на всі онлайн-покупки, починаючи з першого євро вартості товару. Проте для покупців це не створить бюрократичного колапсу завдяки впровадженню спрощених електронних алгоритмів стягнення.
Ключові факти про нові правила оподаткування посилок
- Законопроєкти № 15460 та № 16051-1 скасовують пільгу зі звільнення від 20% ПДВ для міжнародних онлайн-покупок навіть вартістю до 150 євро.
- Звільнення від ввізного мита за ставкою 0% для замовлень до 150 євро зберігається у статті 234 Митного кодексу України.
- Нові податкові правила почнуть застосовуватися не раніше 1 липня 2027 року за умови технічної готовності урядової системи.
- Адміністрування податку будується за європейським стандартом IOSS: маркетплейс стягуватиме ПДВ безпосередньо в електронному чеку.
- Для некомерційних посилок від фізичної особи до фізичної особи вартістю до 45 євро зберігається повне звільнення від оподаткування.
Які товари підпадають під оподаткування міжнародних посилок
Нові норми поширюються на товари широкого вжитку, які громадяни замовляють для особистих потреб. Типовими прикладами є чохли для телефонів, побутова електроніка, одяг, ручний інструмент або комплектуючі, що пропонує маркетплейс AliExpress Temu або платформа Amazon. Усі комерційні дистанційні продажі підпадають під єдине регулювання незалежно від країни відправлення.
Законодавство одночасно зберігає низку винятків для гуманітарних вантажів та товарів оборонного призначення. Зокрема, безпілотні апарати, оптичні прилади та тепловізори, що ввозяться для забезпечення військових підрозділів, користуються окремими податковими преференціями. Для уникнення нарахувань у таких випадках перевізнику необхідно надати документи, що підтверджують спеціальне цільове призначення товару.
Чи доведеться платити ПДВ за посилки до 150 євро та як розраховується податок
Після повноцінного набуття чинності оновленими правилами сплачувати 20% ПДВ доведеться за будь-яке комерційне замовлення з іноземного сайту, навіть якщо його вартість становить лише 5 чи 10 євро. Базою для нарахування є договірна фактурна вартість покупки, підтверджена електронним чеком або платіжною випискою банку. При цьому розрахунок податків залишається прозорим і диференціюється залежно від вартості відправлення.
Згідно з нормами пункту 196.1.17 статті 196 Податкового кодексу України, нині операції до 150 євро не є об’єктом оподаткування, проте ухвалений законопроєкт скасовує цю норму для дистанційних покупок. Розрахунок податкового зобов’язання для замовлень у межах встановленого ліміту та понад нього кардинально відрізняється за формулою.
Приклади розрахунку податку на додану вартість для недорогих покупок
Для наочності розглянемо типову покупку аксесуарів вартістю 20 євро на закордонному маркетплейсі. За новою системою на цю суму нараховується 20% ПДВ, що становить рівно 4 євро, а ввізне мито не сплачується взагалі. Якщо покупець замовляє фірмові навушники вартістю 100 євро, сума податку становитиме 20 євро, які конвертуються у гривню за курсом НБУ.
Важливо враховувати, що вартість доставки не включається до податкової бази, якщо продавець відобразив її в електронному інвойсі окремим рядком. Якщо ж замовлення оформлене загальною сумою без виділення вартості транспортування, ПДВ буде нараховано на весь сплачений платіж. Це просте правило дозволяє суттєво економити при формуванні міжнародних кошиків.
Оподаткування посилок понад 150 євро за статтею 374 Митного кодексу
Якщо фактурна вартість посилки перевищує поріг 150 євро, розрахунок регулюється положеннями частини 6 статті 374 Митного кодексу України. У такому разі нарахування проводяться не з усієї вартості товару, а виключно із суми, яка перевищує встановлений ліміт. При цьому спочатку розраховується десятипроцентне мито, а потім — ПДВ на суму перевищення разом із нарахованим митом.
Припустимо, клієнт придбав планшет за 180 євро, де сума перевищення становить рівно 30 євро. Мито 10% складає 3 євро, а база для ПДВ дорівнює 33 євро (30 євро перевищення плюс 3 євро мита), з яких 20% становлять 6,6 євро. Загальний платіж за розмитнення такого відправлення складе 9,6 євро в еквіваленті за офіційним курсом валют.
Чим може допомогти адвокат бюро ЮРКОНСАЛТ з митних та податкових питань
- Аналіз інвойсів, контрактів та розрахункових документів на товари з міжнародних замовлень
- Правовий супровід декларування відправлень та консультації щодо лімітів вартості
- Захист прав одержувачів у спорах з митними органами щодо визначення вартості покупок
- Оскарження неправомірних карток відмови та рішень про коригування митної вартості
- Підготовка адвокатських запитів до митниці та перевізників для розшуку та випуску відправлень
Як працюватиме механізм дистанційного продажу IOSS для маркетплейсів
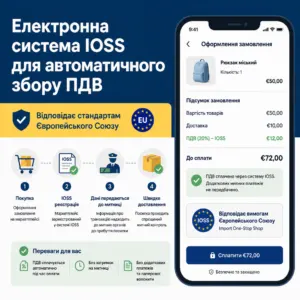
Щоб не зупиняти поштові хаби мільйонами паперових декларацій, український законодавець імплементував європейську систему IOSS (Import One-Stop Shop). Цей механізм дистанційного продажу покладає адміністрування та сплату податку безпосередньо на самі електронні майданчики або їхніх податкових посередників. Завдяки цьому для кінцевого споживача процедура розмитнення залишається абсолютно безшовною та непомітною.
Маркетплейси, зареєстровані в системі, отримуватимуть спеціальний податковий номер і автоматично додаватимуть 20% ПДВ до підсумкової вартості кошика під час розрахунку банківською карткою. Відомості про транзакцію передаватимуться в електронні реєстри митниці через міжнародні поштові ідентифікатори ще до прибуття вантажу в Україну. Така інтеграція дозволяє відправленням рухатися спрощеним зеленим коридором.
Оплата ПДВ у кошику маркетплейсу та швидке оформлення
Головна перевага системи полягає в тому, що покупцеві не потрібно контактувати з митними брокерами або заповнювати складні декларації. Під час оформлення замовлення користувач одразу бачить фінальну ціну, яка включає чинний податок. Після прибуття в аеропорт чи сортувальний термінал система автоматично звіряє унікальний номер відправлення з податковою базою.
У разі успішного підтвердження сплати посилка негайно направляється до внутрішньої логістичної мережі для вручення адресату через поштомат чи відділення зв’язку. Це повністю виключає затримки на митних пунктах пропуску та необхідність очікування квитанцій на сплату податків. Процес купівлі для громадянина фактично не відрізнятиметься від звичайного замовлення в українському магазині.
Ризики подвійного оподаткування при купівлі через форвардингові склади
Якщо замовлення оформлюється через форвардингові компанії з доставкою на локальний склад у США чи країнах ЄС, виникає ризик подвійного списання податків. Перший раз покупець може сплатити внутрішній податок з продажу (Sales Tax або європейський VAT) магазину відправника, а вдруге — український податок при перетині митного кордону. Щоб уникнути переплат, слід обирати безподаткові штати або склади форвардерів із правом повернення експортного ПДВ.
Крім того, важливо завжди зберігати первинні електронні інвойси та банківські виписки по карткових транзакціях. У випадках, коли виникають сумніви щодо вартості, постанова Верховного Суду у справі № 380/19286/23 прямо підтверджує, що інвойс та банківські платіжні документи мають безумовний пріоритет над будь-якими внутрішніми коригуваннями інспекторів. Якщо у вас виникли труднощі з перевізником, дізнайтеся, що робити якщо посилка застрягла на митниці на нашому сайті.
Покрокова інструкція для покупця: як уникнути переплат при замовленні з-за кордону
- Перевірте вартість замовлення: слідкуйте, щоб сумарна фактурна вартість покупок в одному відправленні перебувала в межах чинних лімітів.
- Виділяйте вартість доставки окремим рядком: це дозволить виключити логістичні витрати з бази нарахування ПДВ та зекономити на податках.
- Обирайте перевірені платформи: під час дії системи IOSS купуйте на маркетплейсах, які офіційно сплачують ПДВ безпосередньо в електронному чеку.
- Зберігайте платіжні квитанції: завжди завантажуйте електронний інвойс магазину та виписку банку для підтвердження вартості товару в разі сумнівів митниці.
- Відстежуйте трекінг перевізника: своєчасно перевіряйте повідомлення в мобільному додатку поштового оператора для швидкого оформлення або оплати.
Що робити, якщо маркетплейс не нарахував ПДВ: роль поштових операторів
Якщо закордонний інтернет-магазин не зареєструвався в системі дистанційного продажу і не включив ПДВ у рахунок, податкове зобов’язання не анулюється. У такій ситуації функцію податкового агента виконуватимуть національні логістичні компанії — «Укрпошта», «Нова пошта», Meest або експрес-перевізники. Саме вони розраховуватимуть суму податку на підставі супровідного маніфесту та стягуватимуть її з одержувача.
Для масового оформлення таких посилок закон передбачає подання перевізниками електронних тимчасових та додаткових реєстрів відправлень. Одержувач отримуватиме SMS-повідомлення чи пуш-сповіщення у мобільному застосунку з посиланням на швидку оплату податку онлайн через банківський сервіс або зможе розрахуватися безпосередньо у відділенні при отриманні.
Особистий кабінет митної служби та самостійна перевірка нарахувань
Кожен одержувач має можливість самостійно перевірити правильність нарахування платежів та статус свого відправлення через офіційні цифрові сервіси. Для цього достатньо авторизуватися за допомогою Дія.Підпису в Особистому кабінеті «Єдиного вікна для міжнародної торгівлі» Держмитслужби. Там відображаються фактичні дані електронної декларації та суми нарахованих зборів.
Самостійне декларування звичайному покупцю зазвичай не потрібне, оскільки всі технічні маніпуляції виконує логістичний оператор. Проте у разі розбіжності даних або явного завищення бази оподаткування онлайн-кабінет дозволяє оперативно завантажити банківську виписку та підтвердити реальну ціну товару безпосередньо митному органу. Якщо посадовці видали необґрунтовану відмову у випуску, доцільно вивчити, як подається скарга на картку відмови митниці в адміністративному порядку.
Правила для некомерційних посилок від фізичних осіб до 45 євро
Окремий правовий статус зберігають приватні некомерційні посилки формату C2C, які фізичні особи надсилають одна одній без комерційної вигоди та без здійснення оплати. Для таких відправлень продовжує діяти спеціальна пільга: якщо оголошена вартість вмісту не перевищує еквівалент 45 євро, посилка звільняється від сплати як ввізного мита, так і ПДВ. Це дозволяє родичам вільно передавати особисті вживані речі чи невеликі сувеніри з-за кордону.
Однак якщо вартість приватного подарунка перевищує встановлені 45 євро, митні платежі нараховуватимуться за загальними правилами. Слід пам’ятати, що маркування пакунка позначкою «Gift» під час покупки на комерційному маркетплейсі не створює пільгового режиму. Митні інспектори розпізнають комерційні відправлення за супровідними документами компанії-відправника.
Зразок заповнення даних для підтвердження вартості посилки М-16
Зразок заповнення даних для підтвердження вартості посилки М-16
При самостійному уточненні відомостей щодо замовлення в Особистому кабінеті митниці формується електронна заява за зразком нижче:
- Трек-номер міжнародного відправлення: RO987654321EE
- Одержувач вантажу: Петренко Олександр Васильович, РНОКПП 1234567890
- Опис товару та коди УКТ ЗЕД: чохол силіконовий для смартфона (код 3926), кабель USB-C (код 8544)
- Фактурна вартість товару: 25.00 EUR
- Вартість міжнародної доставки: 4.50 EUR (виділено окремо в інвойсі магазину)
- Додані підтвердні документи: електронний інвойс платформи, скриншот особистого кабінету магазину, банківська квитанція про списання коштів
Обов’язково зберігайте копію сформованої заяви та виписку банку до моменту фактичного отримання посилки у відділенні.
Коли почне діяти нова система і які строки важливо знати покупцям
Ухвалення парламентом законопроєкту № 15460 не означає негайного запровадження податків уже завтра. Законодавець встановив тривалий перехідний період для розгортання технічної інфраструктури та міжнародної координації з IT-системами торговельних платформ. До моменту офіційного запуску діє звичне правило: посилки вартістю до 150 євро ввозяться без будь-яких податків і зборів.
Законом прямо визначено, що нові правила наберуть чинності не раніше 1 липня 2027 року. Крім календарної дати, закон встановлює обов’язкову відкладальну умову: запуск відбудеться лише через 45 днів після публікації офіційного рішення Кабінету Міністрів про повну готовність електронної системи. Якщо тестування затягнеться, строки можуть бути додатково зміщені урядовими постановами.
Що потрібно перевірити покупцю перед замовленням за кордоном
Поки триває перехідний період, громадяни можуть здійснювати безподатковий шопінг у межах стандартного порогу 150 євро для кожного окремого відправлення. Водночас важливо слідкувати, щоб в одну депешу від одного відправника не потрапило кілька посилок, сумарна ціна яких перетинає дозволений поріг. Дотримання цієї простої вимоги гарантує відсутність додаткових витрат під час митного контролю.
Якщо нарахування податків відбулося з явними помилками в розрахунках або через неправомірні дії посадовців, їх можна успішно скасувати. Юристи нашого бюро мають солідний досвід врегулювання подібних питань — ознайомтеся з тим, як оскаржити постанову митниці у разі винесення неправомірних протоколів. Ми також захищаємо фінансові інтереси клієнтів у спорах з державними органами, як демонструє наш схожий кейс із захистом від незаконних фінансових нарахувань у суді.
Потрібна правова допомога щодо митного оформлення відправлень?
Адвокатське бюро ЮРКОНСАЛТ забезпечує фаховий юридичний супровід у сфері митного та податкового права. Ми здійснюємо правовий аналіз супровідної документації, захищаємо інтереси громадян перед митними органами та перевізниками, а також допомагаємо вирішити спірні фінансові питання. Звертайтеся за правовою консультацією до адвокатського бюро ЮРКОНСАЛТ до фахівців адвокатського бюро «ЮРКОНСАЛТ».
Часті запитання про оподаткування міжнародних посилок
Чи потрібно вже зараз сплачувати ПДВ за посилки до 150 євро з AliExpress чи Temu?
Ні, норми ухваленого законопроєкту № 15460 почнуть застосовуватися не раніше 1 липня 2027 року після виконання всіх технічних вимог Кабміном. До цієї дати продовжує діяти базове правило: посилки вартістю до 150 євро не обкладаються ані митом, ані ПДВ.
Як саме покупець сплачуватиме 20% ПДВ після набрання чинності змінами?
Сплата відбуватиметься автоматично в онлайн-кошику за європейською системою IOSS під час розрахунку банківською картою на сайті маркетплейсу. Якщо ж платформа не підключена до системи, податок нарахує та стягне український поштовий оператор («Нова пошта» або «Укрпошта») перед видачею посилки.
Що означає зміна формулювання статті 234 Митного кодексу для порогу 150 євро?
Поріг 150 євро перестає захищати покупця від нарахування податку на додану вартість, але зберігає чинність як ліміт безмитного ввезення. Це означає, що ввізне мито за ставкою 10% на замовлення до 150 євро не сплачуватиметься, проте 20% ПДВ стягуватиметься з першого євро вартості кошика.
Чи оподатковуватимуться приватні посилки та подарунки від родичів з-за кордону?
Некомерційні посилки між фізичними особами вартістю до 45 євро повністю звільнені від мита та ПДВ. Якщо вартість подарунка перевищує еквівалент 45 євро або відправлення має ознаки комерційного продажу, нарахування проводитимуться відповідно до вимог закону.
Чи потрібно покупцю самостійно подавати митну декларацію М-16 на кожну посилку?
Звичайному покупцю заповнювати митну декларацію не потрібно, оскільки всі електронні маніпуляції виконує логістичний оператор доставки за реєстрами відправлень. Одержувач лише підтверджує сплату або вносить платіж онлайн за платіжним посиланням від перевізника.
Прочитати на: мовою