
Відмова страхової у виплаті не є остаточною, якщо страховик посилається на відсутність вироку, затягує розгляд понад 90 днів або вимагає документи, яких закон не передбачає. У більшості таких ситуацій кошти можна стягнути через грамотно зафіксовані докази, досудову претензію та позов із вимогою про пеню, 3% річних та інфляційні втрати.
Найбільша помилка потерпілого після ДТП — погодитися на формальну відписку страховика або ремонтувати авто до належної фіксації пошкоджень. Якщо діяти поетапно, зберегти автомобіль для огляду, провести незалежну експертизу та зафіксувати кожне звернення, шанси на реальне стягнення виплати суттєво зростають.
Коротко про відмову страхової у виплаті
- Страховик зобов’язаний прийняти рішення про виплату або вмотивовану відмову не пізніше 90 днів від дня отримання заяви про відшкодування. Перевищення цього строку без законного рішення вже є підставою говорити про прострочення та готувати вимогу про санкції за Законом про ОСЦПВ.
- Вимога надати саме вирок суду часто є юридично хибною, бо у справах за ст. 124 КУпАП підсумковим документом є постанова суду, а не вирок. Цю логіку підтверджує і офіційна судова практика, доступна через Судову владу України.
- За прострочення виплати можна стягнути не лише основну суму відшкодування, а й пеню, 3% річних та інфляційні втрати. Такий підхід підтверджений судовою практикою, зокрема матеріалами з Єдиного державного реєстру судових рішень.
- Внутрішня калькуляція страхової компанії не є остаточним доказом розміру збитків, а незалежний висновок атестованого експерта часто спростовує заниження виплати на десятки відсотків. Перевіряти статус експерта слід через ресурси Міністерства юстиції України.
- У спорах зі страховиками потерпілий може обирати зручну підсудність як споживач фінансових послуг та посилатися на гарантії, передбачені Законом України «Про захист прав споживачів». Це важливо, коли страхова компанія зареєстрована в іншому місті.
- Після набрання рішенням суду законної сили кошти інколи вдається стягнути швидше не через довге виконавче провадження, а шляхом подання виконавчого документа безпосередньо до банку страховика за правилами Закону України «Про виконавче провадження».
Зміст:
Відмова страхової у виплаті: коли вона є протиправною
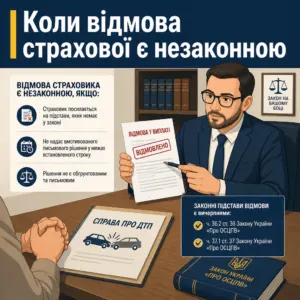
Відмова страховика є протиправною, якщо компанія посилається на підстави, яких немає у законі, або не надає вмотивованого письмового рішення у межах встановленого строку. Саме такий підхід випливає з ч. 36.2 ст. 36 та ч. 37.1 ст. 37 Закону України «Про ОСЦПВ», де перелік підстав для відмови є вичерпним, а рішення має бути обґрунтованим і письмовим.
Якщо страховик вимагає вирок суду, хоча ДТП оформлено за ст. 124 КУпАП, така вимога зазвичай є маніпуляцією термінами. У більшості ДТП без тяжких наслідків існує постанова суду в адміністративній справі, і цього достатньо для оцінки страхового випадку.
Чому відсутність вироку не блокує виплату
Відсутність вироку у кримінальному провадженні сама по собі не дає страховикові права не платити потерпілому після ДТП. Касаційний цивільний суд у складі Верховного Суду в постанові у справі № 345/3049/22 від 22.12.2023 прямо визнав необґрунтованою відмову через відсутність вироку, якщо факт події та розмір шкоди підтверджені іншими доказами.
Цей висновок особливо важливий, коли слідство триває місяцями, а страхова використовує це як привід нічого не виплачувати. У такій ситуації потрібно збирати матеріали ДТП, експертні висновки та готувати вимогу або позов, а не чекати завершення кримінальної справи роками.
Які підстави для відмови справді передбачені законом
Законними є лише ті підстави для відмови, які прямо названі у ч. 37.1 ст. 37 Закону України «Про ОСЦПВ», зокрема умисні дії, пропуск річного строку на подання заяви або створення перешкод у визначенні шкоди. Якщо у листі страховика зазначені розмиті формулювання на кшталт «очікуємо вирок», «триває перевірка» або «потрібні додаткові внутрішні погодження», це не дорівнює законній відмові.
Велика Палата Верховного Суду у постанові у справі № 465/4287/15 від 11.12.2019 підкреслила, що перелік підстав для відмови є вичерпним і не підлягає розширеному тлумаченню. Тому кожну відмову потрібно перевіряти не за емоціями, а за буквальним змістом закону.
Що врахувати щодо рішення суду від 09.03.2026
Судова практика 2026 року додатково підтверджує, що страховик не може підміняти закон власними умовами та затримувати виплату лише через відсутність вироку у кримінальному провадженні. Якщо у вашій справі вже є посилання на рішення суду від 09.03.2026, його варто долучати до претензії та позову як актуальний аргумент на користь потерпілого.
Практичний сенс такого посилання полягає у демонстрації сталої позиції судів: цивільний суд оцінює докази самостійно і не зобов’язаний чекати завершення кримінальної справи. Адвокат бюро «ЮРКОНСАЛТ» допоможе правильно вбудувати це рішення у вашу доказову позицію разом з іншими матеріалами ДТП.
Чим допоможуть адвокати ЮРКОНСАЛТ
- Правовий аналіз відмови страховика та перевірка законності підстав відмови.
- Підготовка досудової претензії та скарги до Національного банку України.
- Організація незалежної автотоварознавчої експертизи та формування доказової бази.
- Підготовка та подання позову через суд або через ЄСІТС.
- Супровід виконання рішення та фактичного стягнення коштів зі страхової компанії.
Як правильно зібрати докази та оформити звернення до страховика
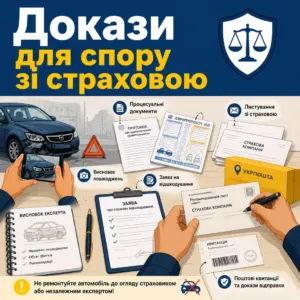
Перемога у спорі зі страховиком починається не з позову, а з правильно зібраних доказів одразу після ДТП та після отримання листа від страхової компанії. Для цього потрібно зберегти всі процесуальні документи, фото пошкоджень, листування, поштові квитанції та документи про подання заяви на відшкодування.
Критично важливо не ремонтувати автомобіль до огляду страховиком або незалежним експертом, інакше довести реальний обсяг пошкоджень буде значно складніше. Такий ризик прямо випливає з практичних вимог до фіксації збитків та з логіки Закону України «Про ОСЦПВ».
Які документи потрібно зібрати одразу
Базовий пакет доказів має включати постанову суду або інші матеріали ДТП, заяву до страховика, підтвердження її подання, листи страхової, фото пошкоджень, документи на авто та рахунки, пов’язані з оцінкою збитків. Якщо страховик затягує розгляд, окремо зберігайте кожен конверт, опис вкладення та повідомлення про вручення, бо саме вони підтверджують дату початку прострочення.
Практика показує, що усні обіцянки менеджера не мають доказової сили. Саме тому всі звернення до страховика слід надсилати цінним листом з описом вкладення через Укрпошту або фіксувати іншим офіційним способом.
Як не зіпсувати доказову базу ремонтом авто
Ремонт автомобіля до огляду або експертизи часто руйнує можливість довести повний розмір збитків, особливо якщо є приховані пошкодження кузова чи ходової частини. Потерпілий повинен зберігати транспортний засіб у післяаварійному стані до належної фіксації, інакше страхова отримає аргумент про неможливість перевірити обсяг шкоди.
Саме на цьому етапі багато справ програються ще до суду. Якщо ремонт уже розпочато, потрібно терміново збирати фото, акти СТО та інші документи, а також консультуватися з профільним юристом бюро «ЮРКОНСАЛТ» щодо відновлення доказової позиції.
Як оформити звернення так, щоб воно працювало в суді
Звернення до страховика має бути письмовим, конкретним і таким, що дозволяє точно встановити дату отримання та зміст вимог заявника. Це означає, що у заяві або претензії потрібно перелічити всі додатки, зазначити реквізити ДТП, суму вимог і спосіб зв’язку, а відправлення підтвердити описом вкладення та повідомленням про вручення.
Якщо страхова надалі стверджуватиме, що документів не вистачало, саме цей пакет стане базою для спростування. Для дистанційного судового захисту позов та додатки зручно подавати через підсистему «Електронний суд».
Що робити, якщо страхова відмовила або затягує виплату
- Отримайте від страховика письмову відмову або зафіксуйте відсутність рішення після спливу 90 днів.
- Збережіть автомобіль у пошкодженому стані до огляду страховиком або незалежним експертом.
- Вимагайте копію акта огляду, страхового акта та калькуляції збитків.
- Замовте незалежну автотоварознавчу експертизу й завчасно письмово повідомте страховика про дату огляду.
- Надішліть досудову претензію цінним листом з описом вкладення та повідомленням про вручення.
- За потреби подайте скаргу до НБУ та позов до суду про стягнення відшкодування, пені, 3% річних, інфляційних втрат і витрат на експертизу.
Покрокова інструкція: досудова претензія, позов і виконання рішення
Досудова претензія не є обов’язковою умовою для звернення до суду, але у більшості спорів вона допомагає зафіксувати прострочення, суму вимог і недобросовісну поведінку страховика. Велика Палата Верховного Суду у справі № 465/4287/15 підтвердила, що потерпілий може звертатися до суду без обов’язкового досудового врегулювання.
Якщо ж страхова ігнорує претензію або надсилає формальну відмову, наступним кроком стає позов про стягнення страхового відшкодування, пені, 3% річних, інфляційних втрат та витрат на експертизу. Після виграшу справи важливо не зупинятися на рішенні суду, а довести процес до реального отримання коштів.
Що писати у досудовій претензії
Досудова претензія має прямо вимагати виплату основної суми, компенсацію витрат на експертизу та сплату санкцій за прострочення, якщо 90-денний строк уже минув. У тексті слід посилатися на ст. 36 Закону України «Про ОСЦПВ», ст. 992 ЦК України та ст. 625 ЦК України, якщо йдеться про прострочення грошового зобов’язання.
Зразок документа наведено нижче на цій сторінці, але його потрібно адаптувати під конкретні обставини ДТП, пакет доказів і суму збитків. Адвокат бюро «ЮРКОНСАЛТ» допоможе уникнути типових помилок у формулюваннях та розрахунках.
Які вимоги заявляти у позові до страховика
Позов до страховика повинен охоплювати не лише основну суму відшкодування, а й усі похідні вимоги, які підтверджені законом і доказами у справі. Касаційний цивільний суд у складі Верховного Суду в постанові у справі № 686/5660/23 від 18.09.2024 підтвердив можливість стягнення страхового відшкодування разом із пенею, 3% річних та інфляційними втратами.
Окремо варто заявляти витрати на незалежну експертизу та професійну правничу допомогу, якщо вони документально підтверджені. У спорах про захист прав споживачів фінансових послуг також потрібно перевіряти питання підсудності та звільнення від судового збору за ч. 3 ст. 22 Закону України «Про захист прав споживачів».
Як реально отримати гроші після рішення суду
Рішення суду саме по собі не гарантує надходження коштів, тому після набрання ним законної сили потрібно оперативно отримати виконавчий лист і обрати найшвидший спосіб стягнення. Один із практичних варіантів — подати виконавчий документ безпосередньо до банку страхової компанії відповідно до ст. 6 Закону України «Про виконавче провадження».
Такий підхід часто дозволяє уникнути затягування у виконавчій службі та отримати кошти швидше. Якщо страховик чинить опір і на етапі виконання, адвокати бюро «ЮРКОНСАЛТ» супроводжують справу до фактичного зарахування грошей на рахунок клієнта.
Роль незалежної експертизи: як обрати та оформити висновок експерта
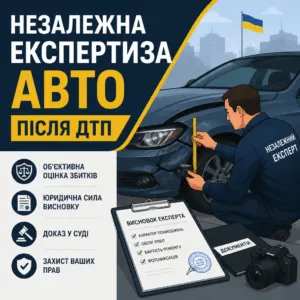
Незалежна автотоварознавча експертиза є ключовим доказом, коли страхова занижує суму збитків або заперечує характер пошкоджень автомобіля. Правове значення такого документа випливає з ч. 1 ст. 102 ЦПК України, яка визначає висновок експерта як повноцінний доказ у цивільному процесі.
Внутрішня калькуляція страховика не має для суду наперед встановленої сили, особливо якщо вона не враховує приховані пошкодження або ринкову вартість ремонту. Саме тому правильно організована експертиза часто вирішує спір на користь потерпілого ще до винесення рішення.
Кого обирати для проведення експертизи
Експертизу варто замовляти у атестованого судового експерта, а не у випадкового оцінювача без належної спеціалізації в автотоварознавчих дослідженнях. Надійність такого доказу підсилюється тим, що статус експерта можна перевірити через офіційні ресурси Міністерства юстиції України.
Це особливо важливо, коли страхова вже підготувала власний розрахунок із заниженими цінами деталей або не врахувала приховані пошкодження. У практичному кейсі зі заниженням виплати з 120 000 грн до 45 000 грн саме повторний огляд і незалежний висновок дозволили стягнути недоплачену різницю та витрати на експертизу.
Як правильно повідомити страховика про огляд
Незалежний висновок буде значно сильнішим у суді, якщо страховика завчасно письмово повідомлено про дату, час і місце огляду автомобіля не менш як за 3 робочі дні. Якщо цього не зробити, страхова майже напевно спробує поставити під сумнів об’єктивність дослідження та відсутність можливості бути присутньою.
Повідомлення потрібно надсилати рекомендованим листом або вручати під підпис із збереженням доказів відправлення. Саме такий нюанс часто вирішує, чи буде експертиза сприйнята судом як переконливий доказ, а не як односторонній документ потерпілого.
Що робити, якщо страхова вже занизила збитки
Якщо страхова вже виплатила явно занижену суму або відмовилася враховувати частину пошкоджень, потрібно вимагати копію акта огляду та калькуляції, а потім порівнювати їх із незалежним висновком експерта. Такий підхід дозволяє предметно показати суду, де саме страховик занизив вартість деталей, нормо-годин або обсяг ремонту.
У подібних спорах добре працює не загальне обурення, а технічна деталізація розбіжностей між двома розрахунками. Саме тому консультація юриста по ДТП потрібна ще до подання позову, коли доказову базу можна посилити без втрати часу.
Зразок досудової претензії до страхової компанії
Зразок досудової претензії до страхової компанії
Керівнику [назва страхової компанії]
Адреса: [адреса страховика], код ЄДРПОУ: [код]
Від: [ПІБ заявника], РНОКПП: [номер], адреса: [адреса], телефон: [номер], e-mail: [адреса]
ПРЕТЕНЗІЯ
про виплату страхового відшкодування, пені за прострочення та компенсацію витрат на експертизу
«___» ________ 202_ року сталася ДТП за участю автомобіля [марка, модель, номер] та автомобіля [марка, модель, номер]. Постановою [назва суду] від «___» ________ 202_ року у справі № [номер справи] водія [ПІБ] визнано винним за ст. 124 КУпАП.
Цивільно-правова відповідальність винуватця була застрахована у [назва страховика] за полісом № [номер]. «___» ________ 202_ року мною подано заяву про виплату страхового відшкодування з необхідними документами.
Відповідно до ч. 36.2 ст. 36 Закону України «Про ОСЦПВ», страховик зобов’язаний у межах 90 днів прийняти рішення про виплату або надати вмотивовану письмову відмову. Станом на день подання цієї претензії виплата не проведена / надано безпідставну відмову з посиланням на відсутність вироку суду.
Для визначення реального розміру збитків мною залучено атестованого експерта. Про дату та час огляду страховика було повідомлено завчасно. Згідно з висновком експерта № [номер] від «___» ________ 202_ року, розмір матеріального збитку становить [сума] грн. Вартість експертизи становить [сума] грн.
На підставі ст. 992 ЦК України, ст. 625 ЦК України та ст. 36 Закону України «Про ОСЦПВ» вимагаю виплатити страхове відшкодування, компенсувати витрати на експертизу, а також сплатити пеню, 3% річних та інфляційні втрати за період прострочення.
ПРОШУ:
1. Виплатити страхове відшкодування у розмірі [сума] грн.
2. Компенсувати витрати на проведення незалежної експертизи у розмірі [сума] грн.
3. Сплатити пеню, 3% річних та інфляційні втрати за весь період прострочення.
4. Перерахувати кошти на рахунок IBAN: [номер рахунку].
У разі невиконання вимог у розумний строк я звернуся до суду з позовом про примусове стягнення коштів, а також подам скаргу до Національного банку України.
Додатки: копія постанови суду; копія заяви до страховика; копія висновку експерта; квитанція про оплату експертизи; розрахунок пені; банківські реквізити.
Дата: «___» ________ 202_ року
Підпис: ____________ [ПІБ]
Строки розгляду та дії при затягуванні виплат
Затягування виплат страховиком починається з 91-го дня після отримання заяви про страхове відшкодування, якщо компанія не виплатила кошти і не надала належної письмової відмови. Це прямо випливає з ч. 36.2 ст. 36 Закону України «Про ОСЦПВ», яка встановлює граничний 90-денний строк для рішення та виплати.
Після настання прострочення потерпілий має право не чекати безкінечних листів про «додаткову перевірку», а вимагати пеню, 3% річних та інфляційні втрати. Саме фінансова відповідальність часто змушує страховика перейти від відписок до реального врегулювання спору.
Коли починається прострочення страховика
Прострочення виникає не тоді, коли вам здається, що страхова затягує, а тоді, коли сплив 90-денний строк і немає ні виплати, ні законної мотивованої відмови. За таких умов можна посилатися на ст. 36 Закону України «Про ОСЦПВ» та формувати розрахунок пені за кожен день затримки.
У практичному кейсі, де страховик понад 5 місяців надсилав листи з вимогою нових довідок, саме фіксація дати подання заяви та подальшого листування дозволила довести навмисне затягування. Без таких доказів вимога про санкції часто залишається голослівною.
Куди скаржитися до подання позову
Скарга до регулятора не замінює судовий захист, але може прискорити реакцію страховика та створити додатковий тиск у досудовому порядку. Для цього можна подати звернення до Національного банку України, який здійснює нагляд за страховим ринком.
У скарзі варто коротко викласти обставини ДТП, дату подання заяви, зміст відмови або факт бездіяльності та додати копії ключових документів. Якщо страхова продовжує ігнорувати вимоги, наступним кроком має бути позов, а не нескінченне листування.
Які суми можна донарахувати за затримку
За прострочення виплати можна вимагати пеню, 3% річних та інфляційні втрати поряд з основною сумою страхового відшкодування. Касаційний цивільний суд у складі Верховного Суду у справі № 686/5660/23 підтвердив, що прострочення страхової виплати є порушенням грошового зобов’язання, за яке страховик несе майнову відповідальність.
Ці нарахування потрібно правильно розрахувати і документально обґрунтувати вже на етапі претензії або позову. Саме тут професійна підготовка документів часто визначає, чи отримає клієнт лише основну суму, чи повний обсяг належних коштів.
КАСКО: як оскаржувати відмову за договором добровільного страхування
Відмова за КАСКО також може бути незаконною, якщо страховик посилається на тривале слідство, формальні порушення повідомлення або внутрішні тлумачення договору, які не відповідають його буквальному змісту. На відміну від ОСЦПВ, у спорах за КАСКО вирішальне значення має текст договору, але страховик однаково не може безпідставно ухилятися від грошового зобов’язання.
Судова практика підтверджує, що навіть у спорах за добровільним страхуванням можна стягувати не лише основну суму, а й санкції за прострочення та, за обставинами справи, моральну шкоду. Це особливо актуально, коли компанія роками прикривається незавершеним кримінальним провадженням.
Які підстави відмови за каско треба перевіряти першими
Насамперед потрібно перевірити, чи справді договір КАСКО передбачає ту підставу відмови, на яку посилається страховик, і чи не суперечить таке тлумачення загальним нормам цивільного права. Якщо компанія посилається лише на внутрішні правила або розширює зміст договору на свою користь, таку позицію можна успішно оскаржувати в суді.
Практично це означає, що потрібно аналізувати не лише лист-відмову, а й сам договір, заяву про страховий випадок, строки повідомлення та докази пошкодження автомобіля. Саме на цьому етапі адвокат бюро «ЮРКОНСАЛТ» може виявити слабкі місця у позиції страховика ще до подання позову.
Що говорить Верховний Суд про затягування виплати за каско
Тривале слідство або відкрите кримінальне провадження не звільняє страховика за КАСКО від обов’язку діяти добросовісно та своєчасно вирішувати питання виплати. Касаційний цивільний суд у складі Верховного Суду в постанові у справі № 761/27113/23 від 08.12.2025 залишив у силі рішення про стягнення страхового відшкодування, пені, 3% річних, інфляційних втрат та моральної шкоди за договором КАСКО.
Цей висновок корисний для власників авто, яким страхова роками пояснює бездіяльність «очікуванням результатів слідства». Якщо повідомлення про подію було належним, а страховий випадок підтверджений, затягування виплати можна ефективно оскаржувати.
Коли варто одразу готувати позов за каско
Позов за КАСКО доцільно готувати одразу, якщо страхова надіслала формальну відмову без чіткої договірної підстави або тривалий час не приймає рішення після отримання всіх документів. У таких спорах важливо правильно поєднати умови договору, норми Цивільного кодексу України та актуальну судову практику.
Щоб не втратити сильні аргументи, до позову слід додавати повний пакет листування, докази повідомлення про подію, експертні висновки та розрахунок санкцій. Саме комплексний підхід зазвичай дає результат, а не спроба сперечатися зі страховиком лише телефоном.
Потрібно стягнути виплату зі страховика?
Якщо страхова компанія відмовила у виплаті, вимагає вирок суду, занижує збитки або затягує розгляд понад 90 днів, не втрачайте час на безрезультатні переговори. Зверніться до адвокатського бюро «ЮРКОНСАЛТ» для комплексного правового захисту та стягнення належних коштів.
Адвокати бюро працюють зі справами клієнтів у Києві, Запоріжжі та по всій Україні: аналізують відмову, формують доказову базу, готують претензію, організовують незалежну експертизу та супроводжують судовий процес до фактичного отримання грошей.
Поширені питання
Чи законна відмова страхової компанії у виплаті через відсутність вироку суду?
Ні, у більшості випадків така відмова незаконна. Якщо ДТП оформлено за ст. 124 КУпАП, належним процесуальним документом є постанова суду, а не вирок. Позицію про незаконність такої відмови підтвердив Верховний Суд у справі № 345/3049/22.
Скільки часу страхова компанія має на рішення та виплату?
Страховик має не більше 90 днів з дня отримання заяви про страхове відшкодування, щоб виплатити кошти або надати вмотивовану письмову відмову. Це передбачено ч. 36.2 ст. 36 Закону України «Про ОСЦПВ». Після спливу цього строку можна вимагати пеню та інші нарахування за прострочення.
Як довести реальний розмір збитків після ДТП?
Найсильнішим доказом зазвичай є незалежний висновок атестованого судового експерта-автотоварознавця, оформлений з дотриманням процесуальних вимог. Висновок експерта визнається доказом за ст. 102 ЦПК України, а страховика потрібно завчасно письмово повідомити про дату огляду автомобіля.
Що робити, якщо страхова затягує виплату або просить нові довідки після 90 днів?
Потрібно письмово зафіксувати прострочення, направити досудову претензію, а також за потреби подати скаргу до Національного банку України. Якщо реакції немає, подавайте позов про стягнення відшкодування, пені, 3% річних та інфляційних втрат.
Коли потрібна консультація юриста по ДТП у спорі зі страховиком?
Консультація юриста по ДТП потрібна одразу, якщо страхова вимагає вирок, занижує суму збитків, затягує виплату понад 90 днів або надсилає формальну відмову. У таких ситуаціях адвокат формує доказову базу, готує претензію, організовує експертизу та супроводжує судове стягнення коштів.
Які додаткові суми можна стягнути зі страховика в суді?
Окрім основної суми відшкодування, можна стягнути пеню за прострочення, 3% річних, інфляційні втрати, витрати на експертизу та витрати на професійну правничу допомогу. Такий підхід підтверджено, зокрема, у справі № 686/5660/23.
Прочитати на: мовою