
Отказ страховой в выплате не является окончательным, если страховщик ссылается на отсутствие приговора, затягивает рассмотрение более чем на 90 дней или требует документы, которые закон не предусматривает. В большинстве подобных ситуаций деньги можно взыскать через грамотно зафиксированные доказательства, досудебную претензию и иск с требованием о пене, 3% годовых и инфляционных потерях.
Самая большая ошибка пострадавшего после ДТП — согласиться на формальную отписку страховщика или ремонтировать автомобиль до надлежащей фиксации повреждений. Если действовать поэтапно, сохранить автомобиль для осмотра, провести независимую экспертизу и зафиксировать каждое обращение, шансы на реальное взыскание выплаты существенно возрастают.
Коротко об отказе страховой в выплате
- Страховщик обязан принять решение о выплате или мотивированный отказ не позднее 90 дней со дня получения заявления о возмещении. Превышение этого срока без законного решения уже является основанием говорить о просрочке и готовить требование о санкциях по Закону об ОСГПО.
- Требование предоставить именно приговор суда часто является юридически ошибочным, потому что в делах по ст. 124 КУоАП итоговым документом является постановление суда, а не приговор. Эту логику подтверждает и официальная судебная практика, доступная через Судебную власть Украины.
- За просрочку выплаты можно взыскать не только основную сумму возмещения, но и пеню, 3% годовых и инфляционные потери. Такой подход подтвержден судебной практикой, в частности материалами из Единого государственного реестра судебных решений.
- Внутренняя калькуляция страховой компании не является для суда окончательным доказательством размера убытков, а независимое заключение аттестованного эксперта часто опровергает занижение выплаты на десятки процентов. Проверять статус эксперта следует через ресурсы Министерства юстиции Украины.
- В спорах со страховщиками пострадавший может выбирать удобную подсудность как потребитель финансовых услуг и ссылаться на гарантии, предусмотренные Законом Украины «О защите прав потребителей». Это важно, когда страховая компания зарегистрирована в другом городе.
- После вступления решения суда в законную силу средства иногда удается взыскать быстрее — не из-за длительного исполнительного производства, а путем подачи исполнительного документа непосредственно в банк страховщика по правилам Закона Украины «Об исполнительном производстве».
Содержание:
Отказ страховой в выплате: когда он является противоправным
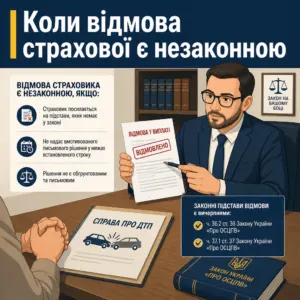
Отказ страховщика является противоправным, если компания ссылается на основания, которых нет в законе, или не предоставляет мотивированное письменное решение в пределах установленного срока. Именно такой подход следует из ч. 36.2 ст. 36 и ч. 37.1 ст. 37 Закона Украины «Об ОСГПО», где перечень оснований для отказа является исчерпывающим, а решение должно быть обоснованным и письменным.
Если страховщик требует приговор суда, хотя ДТП оформлено по ст. 124 КУоАП, такое требование обычно является манипуляцией терминами. В большинстве ДТП без тяжких последствий существует постановление суда по административному делу, и этого достаточно для оценки страхового случая.
Почему отсутствие приговора не блокирует выплату
Отсутствие приговора в уголовном производстве само по себе не дает страховщику права не платить пострадавшему после ДТП. Кассационный гражданский суд в составе Верховного Суда в постановлении по делу № 345/3049/22 от 22.12.2023 прямо признал необоснованным отказ из-за отсутствия приговора, если факт события и размер вреда подтверждены другими доказательствами.
Этот вывод особенно важен, когда следствие длится месяцами, а страховая использует это как повод ничего не выплачивать. В такой ситуации нужно собирать материалы ДТП, экспертные заключения и готовить требование или иск, а не ждать завершения уголовного дела годами.
Какие основания для отказа действительно предусмотрены законом
Законными являются только те основания для отказа, которые прямо названы в ч. 37.1 ст. 37 Закона Украины «Об ОСГПО», в частности умышленные действия, пропуск годового срока для подачи заявления или создание препятствий в определении вреда. Если в письме страховщика указаны размытые формулировки вроде «ожидаем приговор», «идет проверка» или «нужны дополнительные внутренние согласования», это не равно законному отказу.
Большая Палата Верховного Суда в постановлении по делу № 465/4287/15 от 11.12.2019 подчеркнула, что перечень оснований для отказа является исчерпывающим и не подлежит расширительному толкованию. Поэтому каждый отказ нужно проверять не по эмоциям, а по буквальному содержанию закона.
Что учитывать относительно решения суда от 09.03.2026
Судебная практика 2026 года дополнительно подтверждает, что страховщик не может подменять закон собственными условиями и задерживать выплату только из-за отсутствия приговора в уголовном производстве. Если в вашем деле уже есть ссылка на решение суда от 09.03.2026, его стоит приложить к претензии и иску как актуальный аргумент в пользу пострадавшего.
Практический смысл такой ссылки заключается в демонстрации устойчивой позиции судов: гражданский суд оценивает доказательства самостоятельно и не обязан ждать завершения уголовного дела. Адвокат бюро «ЮРКОНСАЛТ» поможет правильно встроить это решение в вашу доказательную позицию вместе с другими материалами ДТП.
Чем помогут адвокаты ЮРКОНСАЛТ
- Юридический анализ отказа страховщика и проверка законности оснований отказа.
- Подготовка досудебной претензии и жалобы в Национальный банк Украины.
- Организация независимой автотовароведческой экспертизы и формирование доказательной базы.
- Подготовка и подача иска через суд или через ЕCИТС.
- Сопровождение исполнения решения и фактического взыскания средств со страховой компании.
Как правильно собрать доказательства и оформить обращение к страховщику
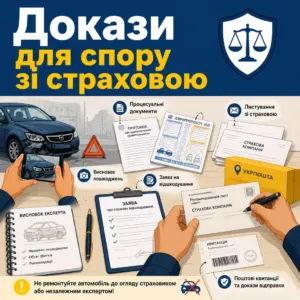
Победа в споре со страховщиком начинается не с иска, а с правильно собранных доказательств сразу после ДТП и после получения письма от страховой компании. Для этого нужно сохранить все процессуальные документы, фото повреждений, переписку, почтовые квитанции и документы о подаче заявления на возмещение.
Критически важно не ремонтировать автомобиль до осмотра страховщиком или независимым экспертом, иначе доказать реальный объем повреждений будет значительно сложнее. Такой риск прямо вытекает из практических требований к фиксации убытков и из логики Закона Украины «Об ОСГПО».
Какие документы нужно собрать сразу
Базовый пакет доказательств должен включать постановление суда или другие материалы ДТП, заявление страховщику, подтверждение его подачи, письма страховой, фото повреждений, документы на автомобиль и счета, связанные с оценкой убытков. Если страховщик затягивает рассмотрение, отдельно сохраняйте каждый конверт, описание вложения и уведомления о вручении, потому что именно они подтверждают дату начала просрочки.
Практика показывает, что устные обещания менеджера не имеют доказательной силы. Именно поэтому все обращения к страховщику следует отправлять ценным письмом с описанием вложения через Укрпочту или фиксировать иным официальным способом.
Как не испортить доказательную базу ремонтом автомобиля
Ремонт автомобиля до осмотра или экспертизы часто разрушает возможность доказать полный размер убытков, особенно если есть скрытые повреждения кузова или ходовой части. Пострадавший должен хранить транспортное средство в послеаварийном состоянии до надлежащей фиксации, иначе страховая получит аргумент о невозможности проверить объем вреда.
Именно на этом этапе многие дела проигрываются еще до суда. Если ремонт уже начат, нужно срочно собирать фото, акты СТО и другие документы, а также консультироваться с профильным юристом бюро «ЮРКОНСАЛТ» по вопросу восстановления доказательной позиции.
Как оформить обращение, чтобы оно работало в суде
Обращение к страховщику должно быть письменным, конкретным и таким, которое позволяет точно установить дату получения и содержание требований заявителя. Это означает, что в заявлении или претензии нужно перечислить все приложения, указать реквизиты ДТП, сумму требований и способ связи, а отправление подтвердить описанием вложения и уведомлением о вручении.
Если страховая в дальнейшем будет утверждать, что документов не хватало, именно этот пакет станет базой для опровержения. Для дистанционной судебной защиты иск и приложения удобно подавать через подсистему «Электронный суд».
Что делать, если страховая отказала или затягивает выплату
- Получите от страховщика письменный отказ или зафиксируйте отсутствие решения после истечения 90 дней.
- Сохраните автомобиль в поврежденном состоянии до осмотра страховщиком или независимым экспертом.
- Требуйте копию акта осмотра, страхового акта и калькуляции убытков.
- Закажите независимую автотовароведческую экспертизу и заранее письменно сообщите страховщику о дате осмотра.
- Отправьте досудебную претензию ценным письмом с описанием вложения и уведомлением о вручении.
- При необходимости подайте жалобу в НБУ и иск в суд о взыскании возмещения, пени, 3% годовых, инфляционных потерь и расходов на экспертизу.
Пошаговая инструкция: досудебная претензия, иск и исполнение решения
Досудебная претензия не является обязательным условием обращения в суд, но в большинстве споров она помогает зафиксировать просрочку, сумму требований и недобросовестное поведение страховщика. Большая Палата Верховного Суда в деле № 465/4287/15 подтвердила, что пострадавший может обращаться в суд без обязательного досудебного урегулирования.
Если же страховая игнорирует претензию или направляет формальный отказ, следующим шагом становится иск о взыскании страхового возмещения, пени, 3% годовых, инфляционных потерь и расходов на экспертизу. После выигрыша дела важно не останавливаться на решении суда, а довести процесс до реального получения средств.
Что писать в досудебной претензии
Досудебная претензия должна прямо требовать выплатить основную сумму, компенсировать расходы на экспертизу и уплатить санкции за просрочку, если 90-дневный срок уже истек. В тексте следует ссылаться на ст. 36 Закона Украины «Об ОСГПО», ст. 992 ГК Украины и ст. 625 ГК Украины, если речь идет о просрочке денежного обязательства.
Образец документа приведен ниже на этой странице, но его нужно адаптировать под конкретные обстоятельства ДТП, пакет доказательств и сумму убытков. Адвокат бюро «ЮРКОНСАЛТ» поможет избежать типичных ошибок в формулировках и расчетах.
Какие требования заявлять в иске к страховщику
Иск к страховщику должен охватывать не только основную сумму возмещения, но и все производные требования, подтвержденные законом и доказательствами по делу. Кассационный гражданский суд в составе Верховного Суда в постановлении по делу № 686/5660/23 от 18.09.2024 подтвердил возможность взыскания страхового возмещения вместе с пеней, 3% годовых и инфляционными потерями.
Отдельно стоит заявлять расходы на независимую экспертизу и профессиональную юридическую помощь, если они документально подтверждены. В спорах о защите прав потребителей финансовых услуг также нужно проверять вопрос подсудности и освобождения от уплаты судебного сбора по ч. 3 ст. 22 Закона Украины «О защите прав потребителей».
Как реально получить деньги после решения суда
Решение суда само по себе не гарантирует поступление средств, поэтому после вступления его в законную силу нужно оперативно получить исполнительный лист и выбрать самый быстрый способ взыскания. Один из практических вариантов — подать исполнительный документ непосредственно в банк страховой компании в соответствии с ст. 6 Закона Украины «Об исполнительном производстве».
Такой подход часто позволяет избежать затягивания в исполнительной службе и получить средства быстрее. Если страховщик оказывает сопротивление и на этапе исполнения, адвокаты бюро «ЮРКОНСАЛТ» сопровождают дело до фактического зачисления денег на счет клиента.
Роль независимой экспертизы: как выбрать и оформить заключение эксперта
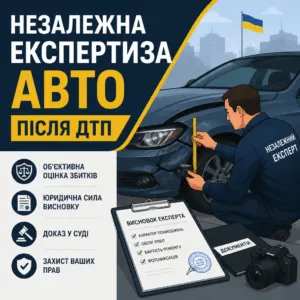
Независимая автотовароведческая экспертиза является ключевым доказательством, когда страховая занижает сумму убытков или отрицает характер повреждений автомобиля. Правовое значение такого документа следует из ч. 1 ст. 102 ГПК Украины, которая определяет заключение эксперта как полноценное доказательство в гражданском процессе.
Внутренняя калькуляция страховщика не имеет для суда заранее установленной силы, особенно если она не учитывает скрытые повреждения или рыночную стоимость ремонта. Именно поэтому правильно организованная экспертиза часто решает спор в пользу пострадавшего еще до вынесения решения.
Кого выбирать для проведения экспертизы
Экспертизу стоит заказывать у аттестованного судебного эксперта, а не у случайного оценщика без надлежащей специализации в автотовароведческих исследованиях. Надежность такого доказательства усиливается тем, что статус эксперта можно проверить через официальные ресурсы Министерства юстиции Украины.
Это особенно важно, когда страховая уже подготовила собственный расчет с заниженными ценами деталей или не учла скрытые повреждения. В практическом кейсе с занижением выплаты с 120 000 грн до 45 000 грн именно повторный осмотр и независимое заключение позволили взыскать недоплаченную разницу и расходы на экспертизу.
Как правильно сообщить страховщику об осмотре
Независимое заключение будет значительно сильнее в суде, если страховщика заранее письменно уведомили о дате, времени и месте осмотра автомобиля не менее чем за 3 рабочих дня. Если этого не сделать, страховая почти наверняка попытается поставить под сомнение объективность исследования и отсутствие возможности присутствовать.
Уведомление нужно отправлять заказным письмом или вручать под подпись с сохранением доказательств отправления. Именно такой нюанс часто определяет, будет ли экспертиза воспринята судом как убедительное доказательство, а не как односторонний документ пострадавшего.
Что делать, если страховая уже занизила ущерб
Если страховая уже выплатила явно заниженную сумму или отказалась учитывать часть повреждений, нужно требовать копию акта осмотра и калькуляции, а затем сравнить их с независимым заключением эксперта. Такой подход позволяет предметно показать суду, где именно страховщик занизил стоимость деталей, нормо-часов или объем ремонта.
В подобных спорах хорошо работает не общее возмущение, а техническая детализация расхождений между двумя расчетами. Поэтому консультация юриста по ДТП нужна еще до подачи иска, когда доказательную базу можно усилить без потери времени.
Образец досудебной претензии в страховую компанию
Образец досудебной претензии в страховую компанию
Руководителю [название страховой компании]
Адрес: [адрес страховщика], код ЕДРПОУ: [код]
От: [ФИО заявителя], РНОКПП: [номер], адрес: [адрес], телефон: [номер], e-mail: [адрес]
ПРЕТЕНЗИЯ
о выплате страхового возмещения, пени за просрочку и компенсации расходов на экспертизу
«___» ________ 202_ года произошло ДТП с участием автомобиля [марка, модель, номер] и автомобиля [марка, модель, номер]. Постановлением [название суда] от «___» ________ 202_ года по делу № [номер дела] водителя [ФИО] признали виновным по ст. 124 КУоАП.
Гражданско-правовая ответственность виновного была застрахована у [название страховщика] по полису № [номер]. «___» ________ 202_ года мной подано заявление о выплате страхового возмещения с необходимыми документами.
В соответствии с ч. 36.2 ст. 36 Закона Украины «Об ОСГПО», страховщик обязан в пределах 90 дней принять решение о выплате либо предоставить мотивированный письменный отказ. На день подачи настоящей претензии выплата не произведена / предоставлен необоснованный отказ со ссылкой на отсутствие приговора суда.
Для определения реального размера убытков мной привлечен аттестованный эксперта. О дате и времени осмотра страховщика уведомили заранее. Согласно заключению эксперта № [номер] от «___» ________ 202_ года, размер материального ущерба составляет [сумма] грн. Стоимость экспертизы составляет [сумма] грн.
На основании ст. 992 ГК Украины, ст. 625 ГК Украины и ст. 36 Закона Украины «Об ОСГПО» требую выплатить страховое возмещение, компенсировать расходы на экспертизу, а также уплатить пеню, 3% годовых и инфляционные потери за период просрочки.
ПРОШУ:
1. Выплатить страховое возмещение в размере [сумма] грн.
2. Компенсировать расходы на проведение независимой экспертизы в размере [сумма] грн.
3. Уплатить пеню, 3% годовых и инфляционные потери за весь период просрочки.
4. Перечислить средства на счет IBAN: [номер счета].
В случае невыполнения требований в разумный срок я обращусь в суд с иском о принудительном взыскании средств, а также подам жалобу в Национальный банк Украины.
Приложения: копия постановления суда; копия заявления в страховую компанию; копия заключения эксперта; квитанция об оплате экспертизы; расчет пени; банковские реквизиты.
Дата: «___» ________ 202_ года
Подпись: ____________ [ФИО]
Сроки рассмотрения и действия при затягивании выплат
Затягивание выплат страховщиком начинается с 91-го дня после получения заявления о страховом возмещении, если компания не выплатила средства и не предоставила надлежащий письменный отказ. Это прямо следует из ч. 36.2 ст. 36 Закона Украины «Об ОСГПО», которая устанавливает предельный 90-дневный срок для решения и выплаты.
После наступления просрочки пострадавший имеет право не ждать бесконечных писем о «дополнительной проверке», а требовать пеню, 3% годовых и инфляционные потери. Именно финансовая ответственность часто заставляет страховщика перейти от отписок к реальному урегулированию спора.
Когда начинается просрочка страховщика
Просрочка возникает не тогда, когда вам кажется, что страховая затягивает, а тогда, когда истек 90-дневный срок и нет ни выплаты, ни законного мотивированного отказа. В таких условиях можно ссылаться на ст. 36 Закона Украины «Об ОСГПО» и формировать расчет пени за каждый день задержки.
В практическом кейсе, где страховщик более 5 месяцев присылал письма с требованием новых справок, именно фиксация даты подачи заявления и дальнейшей переписки позволила доказать умышленное затягивание. Без таких доказательств требование о санкциях часто остается голословным.
Куда жаловаться до подачи иска
Жалоба регулятору не заменяет судебную защиту, но может ускорить реакцию страховщика и создать дополнительное давление в досудебном порядке. Для этого можно подать обращение в Национальный банк Украины, который осуществляет надзор за страховым рынком.
В жалобе стоит кратко изложить обстоятельства ДТП, дату подачи заявления, содержание отказа или факт бездействия и приложить копии ключевых документов. Если страховая продолжает игнорировать требования, следующим шагом должен быть иск, а не бесконечная переписка.
Какие суммы можно доначислить за задержку
За просрочку выплаты можно требовать пеню, 3% годовых и инфляционные потери наряду с основной суммой страхового возмещения. Кассационный гражданский суд в составе Верховного Суда в деле № 686/5660/23 подтвердил, что просрочка страховой выплаты является нарушением денежного обязательства, за которое страховщик несет имущественную ответственность.
Эти начисления нужно правильно рассчитать и документально обосновать уже на этапе претензии или иска. Именно здесь профессиональная подготовка документов часто определяет, получит ли клиент только основную сумму или полный объем причитающихся средств.
КАСКО: как оспаривать отказ по договору добровольного страхования
Отказ по КАСКО также может быть незаконным, если страховщик ссылается на длительное следствие, формальные нарушения уведомления или внутренние толкования договора, которые не соответствуют его буквальному содержанию. В отличие от ОСГПО, в спорах по КАСКО решающее значение имеет текст договора, но страховщик все равно не может безосновательно уклоняться от денежного обязательства.
Судебная практика подтверждает, что даже в спорах по добровольному страхованию можно взыскивать не только основную сумму, но и санкции за просрочку и, по обстоятельствам дела, моральный вред. Это особенно актуально, когда компания годами прикрывается незавершенным уголовным производством.
Какие основания отказа по каско нужно проверять в первую очередь
Прежде всего нужно проверить, действительно ли договор КАСКО предусматривает то основание отказа, на которое ссылается страховщик, и не противоречит ли такое толкование общим нормам гражданского права. Если компания ссылается только на внутренние правила или расширяет содержание договора в свою пользу, такую позицию можно успешно оспаривать в суде.
Практически это означает, что нужно анализировать не только письмо-отказ, но и сам договор, заявление о страховом случае, сроки уведомления и доказательства повреждений автомобиля. Именно на этом этапе адвокат бюро «ЮРКОНСАЛТ» может выявить слабые места в позиции страховщика еще до подачи иска.
Что говорит Верховный Суд о затягивании выплаты по каско
Длительное следствие или открытое уголовное производство не освобождает страховщика по КАСКО от обязанности действовать добросовестно и своевременно решать вопросы выплаты. Кассационный гражданский суд в составе Верховного Суда в постановлении по делу № 761/27113/23 от 08.12.2025 оставил в силе решение о взыскании страхового возмещения, пени, 3% годовых, инфляционных потерь и морального вреда по договору КАСКО.
Этот вывод полезен владельцам авто, которым страховая годами объясняет бездействие «ожиданием результатов следствия». Если сообщение о событии было надлежащим, а страховой случай подтвержден, затягивание выплаты можно эффективно оспаривать.
Когда стоит сразу готовить иск по каско
Иск по КАСКО целесообразно готовить сразу, если страховая направила формальный отказ без четкого договорного основания или в течение длительного времени не принимает решение после получения всех документов. В таких спорах важно правильно сочетать условия договора, нормы Гражданского кодекса Украины и актуальную судебную практику.
Чтобы не потерять сильные аргументы, к иску следует добавлять полный пакет переписки, доказательства уведомления о событии, экспертные заключения и расчет санкций. Именно комплексный подход обычно дает результат, а не попытка спорить со страховщиком только по телефону.
Нужно взыскать выплату со страховщика?
Если страховая компания отказала в выплате, требует приговор суда, занижает ущерб или затягивает рассмотрение более чем на 90 дней, не тратьте время на бесполезные переговоры. Обратитесь в адвокатское бюро «ЮРКОНСАЛТ» для комплексной правовой защиты и взыскания причитающихся средств.
Адвокаты бюро работают с делами клиентов в Киеве, Запорожье и по всей Украине: анализируют отказ, формируют доказательную базу, готовят претензию, организуют независимую экспертизу и сопровождают судебный процесс до фактического получения денег.
Часто задаваемые вопросы
Законен ли отказ страховой компании в выплате из-за отсутствия приговора суда?
Нет, в большинстве случаев такой отказ незаконен. Если ДТП оформлено по ст. 124 КУоАП, надлежащим процессуальным документом является постановление суда, а не приговор. Позицию о незаконности такого отказа подтвердил Верховный Суд в деле № 345/3049/22.
Сколько времени страховая компания имеет на решение и выплату?
Страховщик имеет не более 90 дней со дня получения заявления о страховом возмещении, чтобы выплатить средства или предоставить мотивированный письменный отказ. Это предусмотрено ч. 36.2 ст. 36 Закона Украины «Об ОСГПО». После истечения этого срока можно требовать пеню и другие начисления за просрочку.
Как доказать реальный размер убытков после ДТП?
Самое сильное доказательство обычно — независимое заключение аттестованного судебного эксперта-автотехнического оценщика, оформленное с соблюдением процессуальных требований. Заключение эксперта признается доказательством по ст. 102 ГПК Украины, а страховщика нужно заранее письменно уведомить о дате осмотра автомобиля.
Что делать, если страховая затягивает выплату или просит новые справки после 90 дней?
Нужно письменно зафиксировать просрочку, направить досудебную претензию, а при необходимости подать жалобу в Национальный банк Украины. Если реакции нет, подавайте иск о взыскании возмещения, пени, 3% годовых и инфляционных потерь.
Когда нужна консультация юриста по ДТП в споре со страховщиком?
Консультация юриста по ДТП нужна сразу, если страховая требует приговор, занижает сумму ущерба, затягивает выплату более чем на 90 дней или направляет формальный отказ. В таких ситуациях адвокат формирует доказательную базу, готовит претензию, организует экспертизу и сопровождает судебное взыскание средств.
Какие дополнительные суммы можно взыскать со страховщика в суде?
Помимо основной суммы возмещения, можно взыскать пеню за просрочку, 3% годовых, инфляционные потери, расходы на экспертизу и расходы на профессиональную юридическую помощь. Такой подход подтвержден, в частности, в деле № 686/5660/23.
Прочитати на: мові