
Філія іноземної платіжної системи дозволяє міжнародним фінтех-компаніям легально виходити на ринок без тривалого заснування дочірнього банку. Такий відокремлений підрозділ отримує право проводити платіжні операції, випускати електронні гроші та обслуговувати клієнтів за спеціальною ліцензією регулятора.
Проте вихід іноземної компанії в юрисдикцію пов’язаний із суворим комплаєнс-контролем Національного банку щодо прозорості бенефіціарів та достатності капіталу. Помилка у структурі власності або невідповідність внутрішніх нормативів призводить до залишення заяви без руху та втрати місяців на регуляторне узгодження.
Коротко про філії іноземних платіжних систем
- Філії іноземних платіжних установ мають пряме право працювати в Україні без створення місцевої юридичної особи.
- Материнська компанія зобов’язана надати безвідкличне письмове запевнення про виконання зобов’язань філії.
- Для міжнародної платіжної системи нерезидента обов’язковою є наявність українського розрахункового банку.
- Протягом 180 днів після реєстрації платіжна система повинна залучити щонайменше трьох прямих учасників.
- У структурі власності категорично заборонено пряму або опосередковану присутність резидентів держави-агресора.
Зміст:
Правовий статус філії та вимоги законодавства
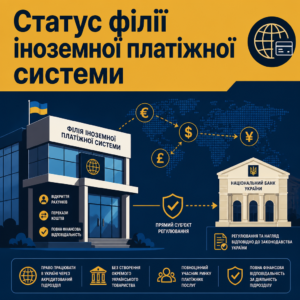
Філія іноземної платіжної установи визнається повноцінним учасником ринку з правом відкривати рахунки та здійснювати перекази. Закон надає пряме право нерезидентам працювати в країні через акредитований підрозділ без створення окремого українського товариства.
Для офіційного оформлення підрозділу діє встановлений нормативний порядок.
Згідно з ч. 1 ст. 10 Закону України «Про платіжні послуги»: «До надавачів платіжних послуг належать такі категорії суб'єктів: ... філії іноземних платіжних установ; філії іноземних установ електронних грошей.»Це означає, що закордонна фінансова компанія стає прямим суб’єктом регулювання та бере на себе повну фінансову відповідальність за діяльність українського підрозділу.
Дозволені напрями надання фінансових послуг
Законодавство дозволяє акредитованій філії надавати широкий спектр операцій за умови наявності відповідного дозволу в материнської компанії:
- Переказ коштів без відкриття рахунків. Здійснення локальних та транскордонних переказів для фізичних і юридичних осіб.
- Емісія електронних грошей. Випуск цифрових коштів, відкриття та ведення електронних гаманців клієнтів.
- Платіжний еквайринг. Технічне обслуговування торгових операцій та розрахунків з використанням платіжних карток.
- Ведення розрахункових рахунків. Відкриття, обслуговування та закриття рахунків користувачів системи.
Особливості відповідальності материнської компанії нерезидента
Для відкриття філії іноземна юридична особа повинна надати безвідкличне письмове зобов’язання щодо виконання всіх фінансових зобов’язань підрозділу. Якщо виникають суперечки щодо кредитних чи розрахункових угод, материнська компанія несе субсидіарну або солідарну відповідальність.
У сфері кредитних та фінансових зобов’язань захист інтересів клієнтів є пріоритетним, і ми вже успішно вели схожу справу щодо фінансових умов у договорі, де захистили права позивача перед фінансовою установою.
Критерії перевірки структури власності та бенефіціарів
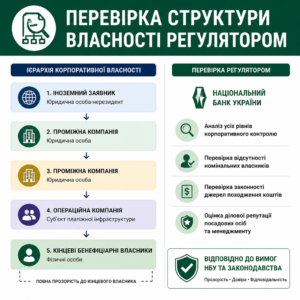
Авторизація в НБУ передбачає ретельний аналіз усіх рівнів корпоративного контролю іноземного заявника до кінцевих бенефіціарних власників. Регулятор перевіряє не лише відсутність номінальних власників, а й законність джерел походження коштів.
Особливу увагу звертають на бездоганну ділову репутацію посадових осіб. Детальні форми анкет та вимоги до менеджменту оприлюднені в розділі про те, як відбувається авторизація надавачів фінансових платіжних послуг на офіційному порталі НБУ.
У разі виникнення спорів щодо оцінки посадових осіб судова практика стоїть на захисті об’єктивності критеріїв оцінки регулятора.
Касаційний адміністративний суд у складі Верховного Суду у справі № 640/21656/19 від 21.09.2023 зазначив: «Верховний Суд обмежив дискрецію регулятора — НБУ не має права довільно блокувати погодження керівників суб'єктів платіжної інфраструктури без належних доказів їхньої персональної невідповідності.»Категоричні санкційні та юрисдикційні заборони
Регулятор застосовує суворий комплаєнс-бар’єр для допуску капіталу на український ринок:
- Заборона контролю резидентами держави-агресора. Жодна частка в капіталі материнської компанії чи філії не може належати громадянам або компаніям країни-агресора.
- Дотримання вимог FATF. Материнська юрисдикція не повинна перебувати в сірих або чорних списках міжнародних організацій щодо відмивання коштів.
- Санкційний ценз. Особи під санкціями не допускаються до володіння чи управління установою протягом усього періоду дії обмежень та трьох років після їх зняття.
Практичні труднощі трастових та офшорних структур
В нашій практиці був випадок, коли іноземний фінансовий холдинг із розгалуженою трастовою структурою на Британських Віргінських Островах отримав зупинення розгляду документів через відсутність прямого підтвердження фізичних осіб-бенефіціарів. Лише після розкриття повного ланцюга володіння та надання аудиторських звітів про походження активів вдалося зняти зауваження регулятора.
Будь-які спроби приховати власність через номінальний сервіс ведуть до безумовної відмови в реєстрації підрозділу.
Порядок реєстрації та виходу філії на ринок
- Підготуйте корпоративні документи. Отримайте витяги з іноземних реєстрів, фінансову звітність за 3 роки та підтвердження ліцензії в країні походження з апостилем і нотаріальним перекладом.
- Розкрийте ланцюг володіння. Складіть схематичну структуру власності заявника до кінцевих бенефіціарних власників із підтвердженням легальності походження капіталу.
- Сформуйте приписний капітал. Внесіть необхідний обсяг коштів у розмірі від 1 до 10 мільйонів гривень на банківський рахунок для обраного виду платіжних послуг.
- Отримайте рішення регулятора. Подайте заяву до Національного банку та супроводжуйте розгляд справи протягом встановленого строку у 60 робочих днів.
Колізія понять статутного та приписного капіталу
Приписний капітал філії формується виключно у грошовій формі та залежить від переліку платіжних послуг, які планує надавати підрозділ. Базовий розмір коливається від 1 до 10 мільйонів гривень відповідно до нормативів НБУ.
Головна юридична складність полягає у термінологічній неузгодженості між профільним законом та підзаконними актами регулятора. Закон України «Про платіжні послуги» оперує класичним поняттям статутного капіталу, тоді як постанова регулятора № 217 застосовує категорію приписного капіталу для філій нерезидентів.
Через цю колізію іноземному інвестору необхідно завчасно погодити порядок зарахування коштів на спеціальний рахунок та отримати аудиторське підтвердження їхнього формування до подання заяви.
Юридичний супровід виходу платіжного бізнесу на ринок
- Аудит структури власності. Перевірка бенефіціарів та підтвердження джерел походження коштів на відповідність комплаєнс-стандартам регулятора.
- Легалізація пакету документів. Підготовка апостильованих витягів, корпоративних рішень та нотаріальних перекладів для іноземних юрисдикцій.
- Узгодження з регулятором. Повний юридичний супровід розгляду заяви в НБУ, підготовка відповідей на запити та усунення зауважень.
- Договірна робота з банками. Розробка та погодження договорів із розрахунковими банками та прямими учасниками платіжної системи.
Реєстрація міжнародної системи як альтернатива філії
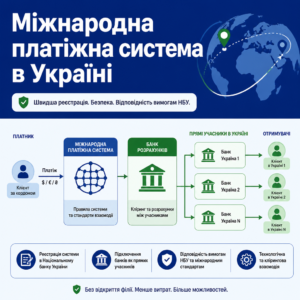
Реєстрація міжнародної платіжної системи нерезидента є швидшою та безпечнішою альтернативою відкриттю власної філії. За цієї моделі іноземна компанія узгоджує з регулятором правила роботи своєї системи та підключає українські банки як прямих учасників.
Офіційні форми заяв та технічні рекомендації містить державний портал про те, як відбувається реєстрація платіжних систем, учасників платіжних систем та технологічних операторів — НБУ.
Це дозволяє уникнути капітальних витрат на утримання філії, зосередившись на технологічній та кліринговій взаємодії з локальними фінансовими установами.
Вимоги до розрахункового банку та трьох учасників
Для повноцінного запуску міжнародної платіжної системи нерезидента в Україні діють суворі операційні нормативи:
- Розрахунковий банк. Система зобов’язана укласти договір щонайменше з одним українським банком, який бере на себе функцію розрахункового клірингового центру.
- Правило трьох прямих учасників. Протягом 180 календарних днів з моменту внесення до реєстру система повинна підключити щонайменше трьох прямих учасників.
- Ризик скасування реєстрації. Якщо норматив кількості учасників не виконано у встановлений строк, регулятор має пряме право анулювати запис у реєстрі.
Юридичні переваги моделі для нерезидента
Така форма співпраці мінімізує судові та корпоративні ризики для материнської структури. Для порівняння, при нерухомих активах чи майнових правах компанії часто наражаються на реєстраційні спори, про що свідчить наш кейс про скасування незаконної реєстрації права.
Якщо вас цікавлять інші аспекти регуляторного структурування, ознайомтеся з матеріалом про те, як здійснюється авторизація фінансових послуг у НБУ для різних категорій учасників.
Зразок заяви про узгодження умов діяльності платіжної системи
До Національного банку України
Департамент платіжних систем та інноваційного розвитку
вул. Інститутська, 9, м. Київ, 01601Заявник: [Повне найменування компанії-нерезидента]
Країна реєстрації та юрисдикція: [Вказати юрисдикцію та реєстраційний номер]
Юридична адреса: [Адреса головного офісу нерезидента]
Представник за довіреністю: [ПІБ адвоката/представника, контакти]ЗАЯВА
про узгодження умов та порядку діяльності міжнародної платіжної системи нерезидента в УкраїніВідповідно до Закону України «Про платіжні послуги» та Положення про реєстрацію платіжних систем, затвердженого постановою Правління НБУ № 208 від 26.09.2022, просимо узгодити умови та порядок діяльності в Україні міжнародної платіжної системи [Назва платіжної системи] та внести відповідні відомості до Реєстру платіжної інфраструктури.
Відомості про систему та розрахунки:
1. Найменування платіжної системи: [Вказати комерційну назву].
2. Вид системи: Міжнародна карткова платіжна система / система переказу коштів.
3. Розрахунковий банк в Україні: [Повне найменування банку-резидента, код ЄДРПОУ].
4. Ліцензія у країні походження: [Орган нагляду, номер дозволу, дата видачі].Заявник підтверджує, що оператор системи та його кінцеві бенефіціарні власники не пов’язані з державою-агресором, не перебувають під міжнародними санкціями, а правила системи гарантують захист прав користувачів.
До заяви додаються:
1. Апостильований витяг із торговельного реєстру країни реєстрації з нотаріальним перекладом.
2. Копія ліцензії органу нагляду країни походження на платіжну діяльність.
3. Інформаційна довідка про умови та порядок функціонування системи в Україні.
4. Копія договору з розрахунковим банком в Україні.
5. Схематичне зображення структури власності заявника до кінцевих бенефіціарів.
6. Довіреність на представництво інтересів перед Національним банком України.[Дата подання заяви]
[Посада уповноваженої особи] /Підпис та печатка/ [Прізвище та ініціали]
Порівняння варіантів виходу платіжного бізнесу на ринок
Вибір юридичної моделі залежить від готовності материнської структури нести прямі фінансові ризики в українській юрисдикції. Перед поданням заявки інвестор повинен зважити регуляторне навантаження та капітальні витрати кожного сценарію.
На практиці використовують три основні юридичні механізми виходу на ринок платіжних послуг.
| Параметр | Філія платіжної установи | Реєстрація міжнародної системи | Дочірнє українське ТОВ |
|---|---|---|---|
| Потреба в окремій юрособі | Ні, відокремлений підрозділ | Ні, працює нерезидент | Так, створення резидента |
| Відповідальність головної компанії | Пряма та безумовна | Обмежена правилами системи | Обмежена розміром частки |
| Вимоги до капіталу в Україні | Приписний капітал 1-10 млн грн | Відсутній прямий капітал | Статутний капітал фінкомпанії |
| Операційні вимоги | Власний штат та комплаєнс | Розрахунковий банк + 3 учасники | Повний штат ліцензованої установи |
Якщо потрібно вивчити технічну інфраструктуру та реєстрацію платіжних платформ, корисною буде інформація про те, як відбувається реєстрація платіжного оператора в НБУ для суб’єктів обробки даних.
Плануєте вихід платіжного бізнесу на ринок
Помилки під час підготовки пакета документів для регулятора та неврахування вимог до бенефіціарів загрожують повною відмовою у реєстрації платіжної інфраструктури. Навіть дрібні розбіжності у фінансових звітах чи легалізації корпоративних документів материнської компанії зупиняють розгляд на місяці, створюючи ризик фінансових збитків для міжнародної групи.
Адвокатське бюро Юрконсалт має понад 15 років юридичної практики та більше 4150 успішно вирішених справ у сфері фінансового права. Наші юристи проведуть комплексний юридичний аудит структури нерезидента, підготують повний пакет реєстраційних документів та забезпечать супровід процедури погодження в регуляторі під ключ.
Питання про філії іноземних платіжних систем
Чим відрізняється філія платіжної установи від платіжної системи нерезидента?
Міжнародна платіжна система проходить узгодження правил діяльності та реєструється для роботи через українські банки-партнери без відкриття рахунків кінцевим споживачам напряму. Філія є відокремленим підрозділом іноземної установи, проходить повну процедуру акредитації, отримує платіжну ліцензію НБУ і може самостійно випускати платіжні інструменти та обслуговувати клієнтів.
Чи обов'язково реєструвати юридичну особу в Україні для виходу на ринок?
Створення локального ТОВ або АТ не є обов’язковим, якщо материнська компанія заходить як міжнародна платіжна система або відкриває офіційну філію. У такому випадку взаємодія з регулятором здійснюється через акредитований підрозділ, визначений розрахунковий банк або офіційного представника за нотаріальною довіреністю.
Скільки часу триває розгляд документів регулятором?
Базовий регуляторний строк розгляду заяви Національним банком становить до 60 робочих днів з моменту отримання повного пакета документів. Проте у разі потреби уточнити інформацію про бенефіціарів або при виявленні невідповідностей у документах регулятор зупиняє перебіг строку до отримання вичерпних відповідей.
Що станеться при порушенні правила трьох учасників за 180 днів?
Якщо протягом 180 календарних днів з дати включення до реєстру міжнародна система не підключила щонайменше трьох прямих учасників в Україні, НБУ має законне право анулювати запис у Реєстрі платіжної інфраструктури. Щоб уникнути цього ризику, попередні угоди з банками-учасниками варто готувати ще до подання заяви до регулятора.
Прочитати на: мовою