
Ліцензія на еквайринг стала обов’язковим регуляторним етапом для фінтех-компаній, які приймають безготівкові платежі на користь торговців. Помилкове розуміння цієї процедури як звичайної формальності часто призводить до раптового зупинення транзакційного бізнесу через вимоги регулятора.
Національний банк України суттєво посилив контроль за платіжним ринком, чітко розмежувавши розрахункові операції. Тепер робота за старими схемами без належного погодження тягне прямі штрафи та анулювання діючих дозволів.
Коротко про авторизацію еквайрингу
- Еквайринг оформлюється як розширення обсягу авторизації діючої платіжної установи за Положенням № 217.
- В одній операції еквайрингу дозволена участь не більше ніж двох еквайрів.
- Укладення договору з торговцем та агрегація виплат юридично кваліфікує діяльність як еквайринг.
- Стандартний строк розгляду повного пакета документів регулятором становить до 60 робочих днів.
- Для транскордонного інтернет-еквайрингу у валюті необхідна додаткова ліцензія на валютні операції.
Зміст:
Чому ліцензія на еквайринг є розширенням авторизації
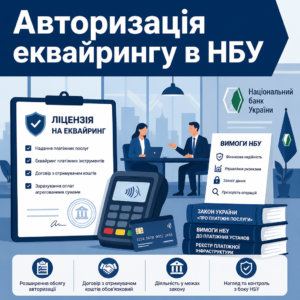
Ліцензія на еквайринг у юридичному розумінні не є окремим документом, що оформлюється з чистого аркуша. Для діючої небанківської фінансової компанії або платіжної установи ця процедура означає офіційне розширення обсягу вже наданої авторизації через включення додаткового виду фінансової платіжної послуги.
Багато керівників помилково вважають, що наявність права на звичайний переказ коштів дозволяє обслуговувати торговців в інтернеті. Проте регулятор чітко розмежовує ці поняття: еквайринг передбачає обов’язковий договір з отримувачем коштів та зарахування оплат, у тому числі агрегованими сумами за визначеними реквізитами.
Нормативне закріплення цього статусу містить Закон України «Про платіжні послуги», який встановлює чітку класифікацію фінансових операцій.
Згідно з ч. 1 ст. 5 Закону України «Про платіжні послуги»: «Фінансовими платіжними послугами є такі послуги: [...] послуги з еквайрингу платіжних інструментів»Отже, надання доступу торговцям до прийому карток без відповідного запису в Реєстрі платіжної інфраструктури розцінюється як діяльність поза межами дозволеного обсягу авторизації.
Критерії розмежування еквайрингу та переказу коштів
Регулятор виокремив ключову ознаку: якщо платіжна установа підписує договір з торговцем і консолідує кошти платників перед фінальним перерахуванням продавцю, це є класичний еквайринг. Звичайний переказ без відкриття рахунку є лише разовою інструкцією платника, де посередник не акумулює виторг на користь мерчанта.
Правило двох еквайрів у платіжному ланцюгу
НБУ встановив суворе обмеження транзакційної структури: у межах однієї операції мають право брати участь максимум два еквайри. Перший еквайр забезпечує взаємодію з торговцем, а другий безпосередньо приймає платіжні інструменти, що повністю унеможливлює створення непрозорих багаторівневих посередницьких схем.
Які документи перевіряє регулятор перед погодженням послуги
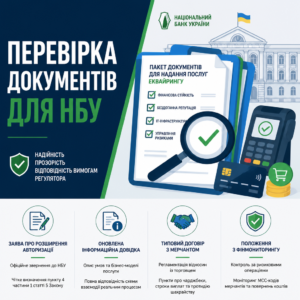
Пакет документів для надання послуг еквайрингу має підтвердити фінансову стійкість, бездоганну репутацію керівництва та надійність IT-інфраструктури установи. Офіційні форми документів для отримання авторизації на діяльність з надання платіжних послуг затверджені регулятором і вимагають бездоганної точності заповнення.
Регулятор оцінює внутрішній порядок відповідно до Положення про порядок здійснення авторизації діяльності надавачів фінансових платіжних послуг.
Згідно з пунктами 124-135 Положення НБУ № 217: «Установа в разі наміру розширити обсяг авторизації діяльності подає до Національного банку заяву про розширення обсягу авторизації діяльності та документи, що підтверджують спроможність надання відповідного виду платіжних послуг»Компанія зобов’язана надати регулятору розгорнуту доказову базу, яка детально описує кожен операційний крок і механізм управління ризиками.
| Документ | Основне призначення | Критичні вимоги регулятора |
|---|---|---|
| Заява про розширення авторизації | Офіційне звернення до НБУ | Чітке визначення пункту 4 частини 1 статті 5 Закону |
| Оновлена інформаційна довідка | Опис умов та бізнес-моделі послуги | Повна відповідність схеми взаємодії реальним процесам |
| Типовий договір з мерчантом | Регламентація відносин із торговцем | Пункти про чарджбеки, строки виплат та протидію шахрайству |
| Положення з фінмоніторингу | Контроль за ризиковими операціями | Моніторинг MCC-кодів мерчантів та повернень коштів |
Вимоги до технічної інфраструктури та аутсорсингу
Якщо платіжна установа не має власного процесингу і залучає партнерські центри або хмарні сховища даних, вона зобов’язана надати регулятору повідомлення про аутсорсинг критичних функцій. При цьому платіжний шлюз має обов’язково підтверджуватись сертифікатом безпеки PCI DSS для роботи з картковими даними.
Особливості валютного та транскордонного еквайрингу
Для обслуговування міжнародних онлайн-майданчиків або прийому платежів за валютними картками недостатньо стандартного розширення платіжної ліцензії. У такому випадку компанія повинна додатково отримати дозвіл на здійснення валютних операцій згідно з чинними положеннями регулятора.
Порядок дій для погодження еквайрингової діяльності в НБУ
- Проведіть аудит. Звірте діючі договори з клієнтами та визначте наявність ознак прийому агрегованих сум на користь продавців.
- Оновіть регламенти. Розробіть внутрішні правила надання послуги еквайрингу, положення щодо чарджбеків та протоколи фінансового моніторингу.
- Підготуйте документи. Сформуйте заяву про розширення авторизації, заповніть затверджену регулятором інформаційну довідку та технічний опис інфраструктури.
- Подайте заяву. Надішліть офіційний пакет документів до Національного банку України та контролюйте перебіг 60-денного строку розгляду.
- Отримайте рішення. Перевірте внесення оновлених відомостей про еквайринг до Реєстру платіжної інфраструктури НБУ.
Типові причини відмов та затягування строків розгляду
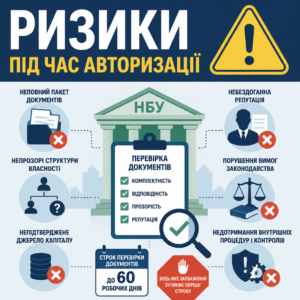
Стандартний строк перевірки документів регулятором становить до 60 робочих днів, однак будь-яке зауваження автоматично зупиняє перебіг цього строку. Найчастіше затримки трапляються через формальний підхід до розкриття кінцевих власників або непрозорість джерел формування власного капіталу.
Варто звернути увагу на судову практику, де аналізується суворість регуляторних критеріїв оцінки репутації керівників та бенефіціарів.
Касаційний адміністративний суд у складі Верховного Суду у справі № 320/43392/23 від 04.08.2025 зазначив: «свобода розсуду НБУ при здійсненні оцінки ділової репутації особи не є абсолютною та обмежується чіткими критеріями.»Дискреція НБУ не безмежна — Верховний Суд скасував вердикт регулятора про «небездоганну репутацію» власника фінустанови через брак конкретних доказів та об’єктивних мотивів.
Попри захист судом прав бізнесу, ретельна підготовка документів на досудовому етапі зберігає місяці роботи компанії. У нашій практиці був випадок, коли своєчасний комплаєнс-аудит договорів мерчант-агрегатора дозволив запобігти суттєвим штрафам: схожа судова практика щодо документів і процедур доводить, що помилки у формальних положеннях усуваються лише завдяки повній перевірці всієї доказової бази.
Прозорість структури власності та податковий статус
Наявність навіть незначного податкового боргу у кінцевого власника холдингової структури автоматично веде до визнання ділової репутації небездоганною. Перед зверненням до регулятора необхідно перевірити відсутність заборгованостей, легальність походження коштів та актуальність корпоративних зв’язків.
Невідповідність внутрішніх положень реальним бізнес-процесам
Копіювання чужих типових регламентів часто призводить до повернення документів. НБУ детально звіряє текстовий опис операцій із технічною схемою обробки даних, тому розбіжності у фіксації транзакцій чи повернення коштів розцінюються як подання недостовірних відомостей, а приклад ретельної перевірки документів у справі демонструє, наскільки суворо контролюючі органи ставляться до кожного підпису.
Супровід авторизації еквайрингу юристами ЮРКОНСАЛТ
- Комплаєнс-аудит. Детальний аналіз діючих договорів, схем руху коштів і структури власності на відповідність вимогам регулятора.
- Розробка документації. Складання повного пакета внутрішніх правил, процедур захисту платіжних даних, регламентів розгляду спорів та опитувальників.
- Технічна перевірка. Оцінка відповідності платіжного шлюзу вимогам безпеки даних та узгодження договорів аутсорсингу процесингу.
- Представництво в НБУ. Повний супровід розгляду заяви, підготовка юридичних відповідей на запити регулятора та супровід до внесення в Реєстр.
Як підготувати компанію до успішного проходження НБУ
Підготовка до погодження еквайрингової діяльності вимагає скоординованої роботи юристів, фінансистів та технічних спеціалістів. Необхідно заздалегідь синхронізувати договори з майбутніми партнерами та перевірити пруденційні нормативи достатності власного капіталу за останніми поданими фінансовими звітами.
Для швидкого проходження нагляду регулятора варто скористатися практичним ресурсом: офіційна сторінка Авторизація надавачів фінансових платіжних послуг — НБУ містить перелік актуальних вимог і графік оновлення нормативної бази.
Для оптимізації процесів бізнесу рекомендуємо заздалегідь оформити юридичний супровід реєстрації бізнесу та проходження банківського комплаєнсу, що значно спрощує подальшу комунікацію з державними реєстраторами та фінансовими установами.
Впровадження алгоритмів захисту від міскодингу
Фінансовий моніторинг операцій еквайрингу передбачає регулярну верифікацію відповідності реальної діяльності торговця присвоєному коду категорії торговця (MCC). Виявлення розбіжностей між задекларованим бізнесом та фактичним прийомом платежів є прямою підставою для застосування санкцій до платіжної установи.
Регламентація порядку опрацювання поворотних платежів
Внутрішні правила установи повинні містити вичерпний опис роботи з претензійними операціями та процедурою чарджбеків. Відсутність чіткого розподілу фінансової відповідальності між еквайром та отримувачем коштів викликає негайні зауваження регулятора під час правового аналізу заяви.
Зразок заяви про розширення авторизації на еквайринг
До Національного банку України
Департамент методології регулювання діяльності небанківських фінансових установ
вул. Інститутська, 9, м. Київ, 01601Заявник: Товариство з обмеженою відповідальністю «Платіжна установа»
Код ЄДРПОУ: 12345678
Місцезнаходження: вул. Хрещатик, буд. 1, м. Київ, 01001ЗАЯВА
про зміну обсягу авторизації діяльності надавача фінансових платіжних послугВідповідно до Закону України «Про платіжні послуги» та Положення про порядок здійснення авторизації діяльності надавачів фінансових платіжних послуг та обмежених платіжних послуг (постанова Правління НБУ № 217), ТОВ «Платіжна установа» просить:
1. Розширити обсяг авторизації діяльності ТОВ «Платіжна установа» та включити до переліку дозволених фінансових платіжних послуг: здійснення еквайрингу платіжних інструментів (пункт 4 частини першої статті 5 Закону України «Про платіжні послуги»).
2. Внести відповідні відомості про розширення авторизації до Реєстру платіжної інфраструктури Національного банку України.ТОВ «Платіжна установа» підтверджує відповідність вимогам щодо ділової репутації, структури власності, фінансового стану та достатності власного капіталу.
Додатки:
1. Оновлена інформаційна довідка щодо умов надання послуги еквайрингу.
2. Внутрішні правила надання послуг еквайрингу платіжних інструментів.
3. Примірний договір про надання послуг еквайрингу торговцям.
4. Опис технічних можливостей, систем захисту інформації та сертифікат PCI DSS.
5. Документ про повноваження керівника.Керівник ТОВ «Платіжна установа» /Підпис/ ПІБ
«10» вересня 2025 року
Юридична допомога з проходження авторизації еквайрингу
Процедура розширення авторизації в НБУ вимагає детального аналізу внутрішніх регламентів та бізнес-моделі компанії. Фахівці бюро ЮРКОНСАЛТ беруть на себе повний комплаєнс-аудит, підготовку оновлених правил і супровід взаємодії з регулятором до внесення запису в Реєстр.
Питання про ліцензію на еквайринг
Чим еквайринг відрізняється від переказу коштів без відкриття рахунку
Ключова відмінність полягає у предметі договору та структурі транзакцій. Еквайринг базується на укладенні договору безпосередньо з торговцем для забезпечення прийому оплат за товари та послуги із зарахуванням коштів агрегованими сумами. Переказ коштів без відкриття рахунку є разовою транзакцією платника без консолідації коштів на користь комерційного продавця.
Чи потрібно відкривати нову компанію для надання послуг еквайрингу
Ні, нова юридична особа не відкривається і нова ліцензія з нуля не створюється. Діюча платіжна установа подає до НБУ заяву про зміну обсягу авторизації діяльності та розширення переліку послуг з наданням оновленої інформаційної довідки та внутрішніх регламентів.
Скільки триває розгляд документів щодо еквайрингу в НБУ
Законодавство встановлює строк розгляду пакета документів до 60 робочих днів з моменту отримання всіх передбачених форм. Якщо регулятор виявляє зауваження або надсилає офіційний запит про надання пояснень, перебіг строку зупиняється до дня отримання виправлених документів.
Чи дозволено здійснювати еквайринг без власного процесингу
Так, законодавство дозволяє передавати процесингові функції на аутсорсинг сторонній сертифікованій установі. Для цього до Національного банку подається повідомлення про аутсорсинг критичних операцій, копія партнерського договору та підтвердження стандартів безпеки даних.
Чим загрожує прийом платежів для інтернет-магазинів без авторизації
Здійснення операцій з ознаками еквайрингу без відповідного запису в Реєстрі є прямим порушенням ліцензійних умов. НБУ має право застосовувати суворі заходи впливу: виносити письмові застереження, накладати значні штрафи, а також призупиняти або повністю анулювати діючу ліцензію на фінансові послуги.
Прочитати на: мовою