
Стрімкий розвиток онлайн-економіки створив ілюзію, що сірий інтернет-бізнес може роками існувати поза увагою контролюючих та правоохоронних органів. Багато засновників цифрових проєктів сприймають відсутність класичного офісу та роботу через цифрові активи як надійний щит від державних вимог.
Реальність виявляється значно жорсткішою: спроба вибудувати комерційну модель на межі дозволеного майже завжди призводить до раптового блокування обігових коштів, донарахування значних фінансових санкцій або персональних кримінальних обвинувачень. Замість очікуваної економії фаундер та ключові спеціалісти отримують щоденний стрес і ризик повної втрати активів.
Коротко про правові ризики сірого бізнесу
- Для статті 209 Кримінального кодексу діє принцип автономного відмивання без попереднього вироку за несплату податків.
- Кримінальна відповідальність настає за наявності умислу у разі несплати податків у значних розмірах.
- Гривня є єдиним законним засобом платежу, а криптовалюта не може прийматися напряму.
- Автоматичний обмін податковими даними CRS відкриває для податкової залишки на закордонних рахунках.
- Правила контрольованих іноземних компаній вимагають декларувати та оподатковувати прибуток іноземних фірм.
- Робота без реєстрації загрожує конфіскацією доходу за статтею 164 КУпАП та донарахуванням податків.
Зміст:
Що перетворює онлайн-проєкт на сірий інтернет-бізнес
Сірий інтернет-бізнес виникає там, де комерційна діяльність ведеться з використанням законних технологій, але у спосіб, спрямований на навмисне приховування реальних оборотів, кінцевих бенефіціарів або джерел походження коштів. Головна проблема таких проєктів полягає не стільки в специфіці обраної ніші, скільки в повному ігноруванні базових корпоративних та податкових правил.
Відсутність прямого нормативного акта для певної сфери не створює правового вакууму. Якщо діяльність приносить регулярний дохід, вона автоматично підпадає під дію Цивільного та Податкового кодексів України, де будь-яка підприємницька діяльність без належного оформлення розцінюється як правопорушення.
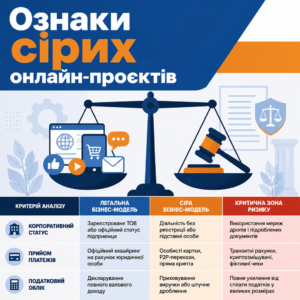
Щоб чітко розуміти межу між допустимими діями та небезпечною зоною, варто оцінити ступінь правової чистоти бізнес-моделі за допомогою порівняльної таблиці.
| Критерій аналізу | Легальна бізнес-модель | Сіра бізнес-модель | Критична зона ризику |
|---|---|---|---|
| Корпоративний статус | Зареєстроване ТОВ або офіційний статус підприємця | Діяльність без реєстрації або підставні особи | Використання мереж дропів і підроблених документів |
| Прийом платежів | Офіційний еквайринг на рахунок юридичної особи | Особисті картки, P2P-перекази, пряма крипта | Транзитні рахунки, криптозмішувачі, фіктивні чеки |
| Податковий облік | Декларування повного валового доходу | Приховування виручки або штучне дроблення | Повне ухилення від сплати податків у великих розмірах |
Поширені ніші з підвищеною увагою регуляторів
У фокусі контролю традиційно перебувають інтернет-гемблінг, беттінг, арбітраж трафіку в нішах nutra та dating, платформи приватного контенту, криптотрейдинг, а також інфобізнес із продажем курсів швидкого збагачення. Усі ці сфери об’єднує висока рентабельність і регулярні спроби приховати надходження.
Особливо складна ситуація виникає тоді, коли проєкт поєднує кілька ризикових факторів, наприклад, залучення закордонного трафіку з виведенням грошей через картки підставних осіб в Україні.
Доктрина ділової мети та фіктивність операцій
Для контролюючих органів ключовим індикатором є економічний зміст транзакцій, відомий як доктрина ділової мети (business purpose). Якщо компанія створює ланцюжок іноземних фірм або укладає фіктивні договори про надання інформаційних послуг лише для заниження бази оподаткування, такі операції визнаються безтоварними.
Судова практика наразі вимагає доводити реальність кожного руху активів, а не просто пред’являти підписані акти наданих послуг.
Які фінансові моделі створюють найбільші правові проблеми
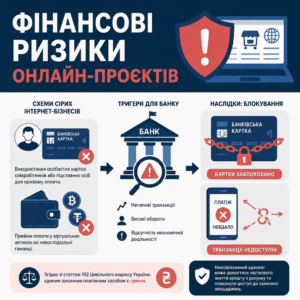
Найбільше правових загроз для онлайн-підприємців генерують схеми виведення прибутку в готівку та розрахунки через неперсоніфіковані платіжні інструменти. Використання особистих банківських карток співробітників або підставних осіб для прийому оплати за послуги є прямим тригером для внутрішніх систем фінансового моніторингу банків.
Згідно зі статтею 192 Цивільного кодексу України, єдиним законним платіжним засобом на всій території держави є гривня. Спроби приймати оплату віртуальними активами напряму на некостодіальні гаманці переводять операції за межі легального розрахункового поля та призводять до жорстких обмежень.
Як свідчить практика, якщо банк фіксує нетиповий рух коштів, рахунки заморожуються миттєво, проте в багатьох випадках кваліфікований адвокат може домогтися результату, як-от часткове зняття арешту з рахунку, повернувши доступ до законних заощаджень.
Ризики роботи з картками підставних осіб
Організатори онлайн-проєктів нерідко купують реквізити банківських карток сторонніх людей (так званих дропів) для акумуляції платежів або виплати зарплат спеціалістам. Банківські алгоритми виявляють подібні схеми протягом лічених тижнів за типовими ознаками транзитного руху грошей і дроблення сум.
Після блокування таких карток правоохоронні органи відкривають кримінальні провадження не лише проти власників пластику, але й проти координаторів виплат, кваліфікуючи їхні дії як пособництво у фінансових махінаціях.
Адміністративні штрафи та донарахування податків
Систематичний прийом коштів на особисті картки без реєстрації суб’єкта господарювання тягне відповідальність за статтею 164 Кодексу України про адміністративні правопорушення. Це загрожує конфіскацією всієї виготовленої продукції та отриманої грошової виручки.
Проте на практиці суди часто детально досліджують докази податківців, і за грамотного захисту цілком можливе закриття провадження через відсутність складу правопорушення, якщо контролери не змогли довести систематичність і комерційний характер переказів.
Як провести базовий комплаєнс онлайн-проєкту
- Проаналізуйте. Проведіть аудит усіх каналів отримання виручки та відмовтеся від транзакцій через картки дропів.
- Зареєструйте. Оберіть оптимальну корпоративну форму для суб’єкта господарювання та відкрийте банківський рахунок.
- Підключіть. Інтегруйте офіційний платіжний еквайринг або регульований криптопроцесинг із повноцінною ідентифікацією клієнтів.
- Задекларуйте. Подайте повідомлення про наявність контрольованих іноземних компаній та своєчасно звітуйте про прибутки.
Чому цифрові активи та іноземні юрисдикції втрачають анонімність
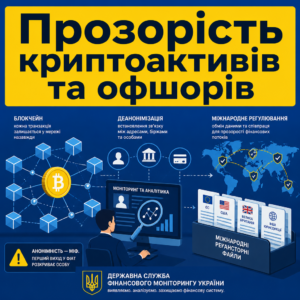
Поширена думка про абсолютну конфіденційність криптовалютних транзакцій та офшорних рахунків є небезпечною ілюзією, яка щорічно коштує підприємцям мільйонних збитків. Блокчейн зберігає повну історію кожного переказу, а сучасне програмне забезпечення дозволяє правоохоронцям деанонімізувати власника гаманця при першому ж виході у фіат.
Фінансові аналітики та слідчі підрозділи активно використовують спеціалізовані моніторингові платформи, за допомогою яких установлюють зв’язок між криптовалютними адресами, біржами та банківськими картками фізичних осіб в Україні.
Своєю чергою, Державна служба фінансового моніторингу України регулярно публікує методичні роз’яснення щодо виявлення нетипових транзакцій і співпрацює з міжнародними комплаєнс-мережами для блокування ризикових потоків.
Правила контрольованих іноземних компаній
Реєстрація компанії у низькоподатковій юрисдикції без фактичної присутності бізнесу за кордоном більше не рятує від сплати податків в Україні. Якщо засновники керують проєктом, серверами та маркетингом із території України, така структура розглядається як контрольована іноземна компанія.
Згідно з ч. 1 ст. 39-2 Податкового кодексу України: «Контрольованою іноземною компанією визнається будь-яка юридична особа, зареєстрована в іноземній державі або території, яка визнається такою, що перебуває під контролем фізичної особи - резидента України або юридичної особи - резидента України».
Це означає, що прибуток іноземної фірми має бути задекларований і оподаткований за українськими ставками, якщо компанія не відповідає суворим вимогам економічної присутності.
Міжнародний автоматичний обмін податковою інформацією
Впровадження міжнародного стандарту CRS дозволяє фіскальним органам автоматично отримувати відомості про закордонні рахунки українських податкових резидентів у банках та платіжних системах ЄС, Британії та інших держав. Перевірити свій офіційний статус платника завжди можна через Електронний кабінет Державної податкової служби України.
Якщо доходи, акумульовані на закордонних рахунках або сервісах на зразок Wise чи Revolut, не відображені в щорічній декларації про майновий стан, це стає прямою підставою для позапланової податкової перевірки.
Правова підтримка цифрових проєктів від ЮРКОНСАЛТ
- Юридичний аудит. Детальний аналіз діючої бізнес-моделі та виявлення прихованих податкових загроз.
- Корпоративне структурування. Реєстрація українських та іноземних компаній із дотриманням правил ділової мети.
- Підключення процесингу. Юридичний супровід договорів з платіжними шлюзами та криптопровайдерами.
- Податковий захист. Підготовка звітності щодо контрольованих іноземних компаній і представництво інтересів перед контролерами.
Кримінальні наслідки для організаторів та залученого менеджменту
Кримінальна відповідальність настає тоді, коли сума несплачених до бюджету податків перевищує встановлені законом порогові значення або коли операції містять ознаки маскування незаконного походження коштів. Багато хто помилково вважає, що ризикує виключно номінальний засновник, проте слідство розглядає всю структуру команди як організовану групу.
Згідно з ч. 1 ст. 212 Кримінального кодексу України: «Умисне ухилення від сплати податків, зборів (обов’язкових платежів), що входять в систему оподаткування, введених у встановленому законом порядку, вчинене службовою особою підприємства, установи, організації, незалежно від форми власності або особою, що займається підприємницькою діяльністю без створення юридичної особи чи будь-якою іншою особою, яка зобов’язана їх сплачувати, якщо ці діяння призвели до фактичного ненадходження до бюджетів чи державних цільових фондів коштів у значних розмірах».
Відповідальність настає лише за наявності прямого умислу, якщо розмір ненадходжень перевищує три тисячі неоподатковуваних мінімумів доходів громадян, що в перерахунку становить мільйони гривень.
Автономне відмивання коштів за статтею 209 ККУ
Після масштабного оновлення кримінального законодавства набула чинності концепція автономного відмивання доходів. Тепер правоохоронним органам не потрібен вирок суду за несплату податків, щоб пред’явити обвинувачення за легалізацію коштів, одержаних протиправним шляхом.
Будь-які дії з переведення тіньового прибутку в нерухомість, автомобілі чи криптоактиви розглядаються як окремий тяжкий злочин, що передбачає конфіскацію майна та тривалі строки позбавлення волі.
Судовий прецедент в арбітражі трафіку
Показовим прикладом судової практики є справа Голосіївського районного суду міста Києва щодо діяльності арбітражної команди у нішах гемблінгу та нутри. Організатор проєкту спрямовував виплати від закордонних партнерок на криптогаманці, приховавши від оподаткування понад один мільярд гривень обороту.
Сума несплачених податків сягнула 213 мільйонів гривень, а дії організатора було кваліфіковано за ч. 5 ст. 27 та ч. 3 ст. 212 Кримінального кодексу України. Справа завершилася угодою про визнання винуватості з накладенням штрафу у 15 000 неоподатковуваних мінімумів, конфіскацією активів та передачею застави на потреби Збройних Сил.
Як перевірити свій цифровий проєкт на наявність загроз
Перевірка юридичної стійкості онлайн-бізнесу починається з аудиту фінансових потоків і розмежування особистих коштів власників та операційних грошей проєкту. Якщо в щоденній роботі використовуються картки сторонніх осіб або прямі криптоперекази, таку практику необхідно негайно зупинити.
Наступним кроком є вибір юрисдикції для інкорпорації та відкриття банківського розрахункового рахунку, де юридичну підтримку забезпечить офіційна legal assistance with business registration від кваліфікованих корпоративних юристів.
Легалізація бізнес-моделі дає змогу не лише захистити засновників від кримінальних проваджень, але й відкриває можливості для залучення інвестицій та легального масштабування на міжнародних ринках.
Підключення ліцензованого криптопроцесингу
Якщо бізнес передбачає розрахунки з клієнтами у цифрових токенах, єдиним законним варіантом є інтеграція регульованого платіжного провайдера. Такий шлюз самостійно приймає віртуальні активи від користувача, проводить комплаєнс-перевірку та зараховує на банківський рахунок компанії фіатні кошти.
Це повністю знімає ризик потрапляння на гаманці компанії токсичних токенів, пов’язаних із міксерами чи даркнет-майданчиками.
Внутрішній комплаєнс для команди та менеджменту
Керівникам підрозділів, фінансовим менеджерам і лідам медіабаїнгу слід пам’ятати про персональну відповідальність за участь у сумнівних конструкціях. Кожен трудовий договір чи сервісна угода мають чітко описувати посадові обов’язки без вказівок контролювати картки дропів.
Впровадження прозорої структури винагород захищає спеціалістів від звинувачень у пособництві фінансовим злочинам.
Захистіть свій цифровий проєкт від правових ризиків
Якщо ваш онлайн-проєкт розвивається у динамічній ніші або використовує нестандартні розрахунки, не чекайте раптових блокувань рахунків чи викликів на допит. Юристи бюро «ЮРКОНСАЛТ» проведуть конфіденційний аналіз вашої операційної моделі та допоможуть вибудувати надійний правовий захист для команди й активів.
Питання про правові ризики онлайн-бізнесу
Де проходить межа між законною оптимізацією податків та злочином
Законна оптимізація ґрунтується на виборі дозволених спеціальних податкових режимів і реальних господарських операціях з підтвердженою діловою метою. Якщо ж бізнес використовує фіктивні договори, підставних осіб або навмисне приховує реальні обсяги виручки через анонімні платіжні інструменти, такі дії кваліфікуються як умисне ухилення від сплати податків за статтею 212 Кримінального кодексу України.
Чи захищає офшорна компанія від податкових перевірок в Україні
Ні, офшорна компанія не забезпечує імунітету. Завдяки правилам контрольованих іноземних компаній та міжнародному автоматичному обміну податковою інформацією CRS податкові органи України отримують дані про кінцевих бенефіціарів і рух коштів на рахунках. Якщо фактичне управління здійснюється з України, прибуток іноземної фірми оподатковується за національними правилами.
Чи можна легально приймати криптовалюту за послуги онлайн-проєкту
Прямий прийом віртуальних активів за послуги в Україні заборонений, оскільки вони не є законним платіжним засобом. Легальна модель передбачає інтеграцію регульованого платіжного посередника, який приймає криптоактиви від покупця, здійснює їх конвертацію та перераховує на розрахунковий рахунок суб’єкта господарювання офіційну безготівкову валюту.
Яка відповідальність загрожує за прийом платежів на особисті картки
Окрім штрафу за статтею 164 КУпАП із можливістю конфіскації отриманої виручки, податкова служба має право нарахувати податки на всю суму виявленого валового обороту за ставкою 18% ПДФО та військовим збором. Якщо сума несплачених податків перевищує значний розмір, розпочинається кримінальне провадження.
Чим ризикує найманий менеджер або лід команди у сірому проєкті
Топ-менеджери, які координують сірі фінансові схеми, здійснюють виплати через банківські картки сторонніх осіб або дають вказівки підлеглим приховувати доходи, розглядаються правоохоронцями як співучасники злочину. Слідство кваліфікує такі дії як пособництво або організацію ухилення від оподаткування та відмивання доходів.
Прочитати на: мовою