
Стремительное развитие онлайн-экономики создало иллюзию, что серый интернет-бизнес может годами существовать вне поля зрения контролирующих и правоохранительных органов. Многие основатели цифровых проектов воспринимают отсутствие классического офиса и работу через цифровые активы как надежный щит от государственных требований.
Реальность оказывается гораздо жестче: попытка выстроить коммерческую модель на грани допустимого почти всегда приводит к внезапной блокировке оборотных средств, доначислению значительных финансовых санкций или персональным уголовным обвинениям. Вместо ожидаемой экономии фаундеры и ключевые специалисты получают ежедневный стресс и риск полной потери активов.
Как правильно действовать и защитить свои права: серый интернет-бизнес и его реальные юридические последствия
В фокусе контроля традиционно находятся интернет-гемблинг, беттинг, арбитраж трафика в нишах nutra и dating, платформы приватного контента, криптотрейдинг, а также инфобизнес с продажей курсов быстрого обогащения. Все эти сферы объединяет высокая рентабельность и регулярные попытки скрыть поступления.
В этой статье подробно разбираем:
- распространенные ниши с повышенным вниманием регуляторов;
- доктрина деловой цели и фиктивность операций;
- риски работы с картами подставных лиц.
Содержание:
Що перетворює онлайн-проєкт на сірий інтернет-бізнес
Сірий інтернет-бізнес виникає там, де комерційна діяльність ведеться з використанням законних технологій, але у спосіб, спрямований на навмисне приховування реальних оборотів, кінцевих бенефіціарів або джерел походження коштів. Головна проблема таких проєктів полягає не стільки в специфіці обраної ніші, скільки в повному ігноруванні базових корпоративних та податкових правил, що може ускладнити, наприклад, повернення коштів за онлайн курс.
Відсутність прямого нормативного акта для певної сфери не створює правового вакууму. Якщо діяльність приносить регулярний дохід, вона автоматично підпадає під дію Цивільного та Податкового кодексів України, де будь-яка підприємницька діяльність без належного оформлення розцінюється як правопорушення.
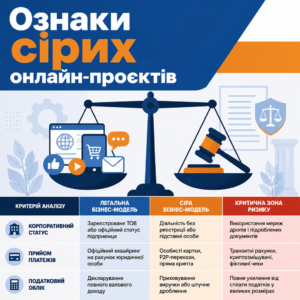
Щоб чітко розуміти межу між допустимими діями та небезпечною зоною, варто оцінити ступінь правової чистоти бізнес-моделі за допомогою порівняльної таблиці.
| Критерій аналізу | Легальна бізнес-модель | Сіра бізнес-модель | Критична зона ризику |
|---|---|---|---|
| Корпоративний статус | Зареєстроване ТОВ або офіційний статус підприємця | Діяльність без реєстрації або підставні особи | Використання мереж дропів і підроблених документів |
| Прийом платежів | Офіційний еквайринг на рахунок юридичної особи | Особисті картки, P2P-перекази, пряма крипта | Транзитні рахунки, криптозмішувачі, фіктивні чеки |
| Податковий облік | Декларування повного валового доходу | Приховування виручки або штучне дроблення | Повне ухилення від сплати податків у великих розмірах |
Поширені ніші з підвищеною увагою регуляторів
У фокусі контролю традиційно перебувають інтернет-гемблінг, беттінг, арбітраж трафіку в нішах nutra та dating, платформи приватного контенту, криптотрейдинг, а також інфобізнес із продажем курсів швидкого збагачення. Усі ці сфери об’єднує висока рентабельність і регулярні спроби приховати надходження.
Особливо складна ситуація виникає тоді, коли проєкт поєднує кілька ризикових факторів, наприклад, залучення закордонного трафіку з виведенням грошей через картки підставних осіб в Україні.
Коротко о правовых рисках серого бизнеса
- Для статьи 209 Уголовного кодекса действует принцип автономного отмывания без предварительного приговора за неуплату налогов.
- Уголовная ответственность наступает при наличии умысла в случае неуплаты налогов в значительных размерах.
- Гривна является единственным законным средством платежа, а криптовалюта не может приниматься напрямую.
- Автоматический обмен налоговыми данными CRS открывает для налоговой информацию об остатках на зарубежных счетах.
- Правила контролируемых иностранных компаний требуют декларировать и облагать налогом прибыль иностранных фирм.
- Работа без регистрации грозит конфискацией дохода по статье 164 КУоАП и доначислением налогов.
Доктрина ділової мети та фіктивність операцій
Для контролюючих органів ключовим індикатором є економічний зміст транзакцій, відомий як доктрина ділової мети (business purpose). Якщо компанія створює ланцюжок іноземних фірм або укладає фіктивні договори про надання інформаційних послуг лише для заниження бази оподаткування, такі операції визнаються безтоварними.
Судова практика наразі вимагає доводити реальність кожного руху активів, а не просто пред’являти підписані акти наданих послуг.
Які фінансові моделі створюють найбільші правові проблеми
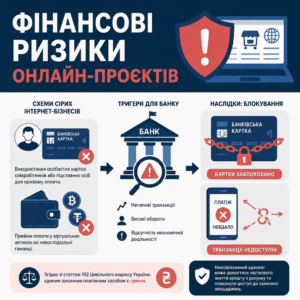
Найбільше правових загроз для онлайн-підприємців генерують схеми виведення прибутку в готівку та розрахунки через неперсоніфіковані платіжні інструменти. Використання особистих банківських карток співробітників або підставних осіб для прийому оплати за послуги є прямим тригером для внутрішніх систем фінансового моніторингу банків.
Згідно зі статтею 192 Цивільного кодексу України, єдиним законним платіжним засобом на всій території держави є гривня. Спроби приймати оплату віртуальними активами напряму на некостодіальні гаманці переводять операції за межі легального розрахункового поля та призводять до жорстких обмежень.
Як свідчить практика, якщо банк фіксує нетиповий рух коштів, рахунки заморожуються миттєво, проте в багатьох випадках кваліфікований адвокат може домогтися результату, як-от часткове зняття арешту з рахунку, повернувши доступ до законних заощаджень.
Ризики роботи з картками підставних осіб
Організатори онлайн-проєктів нерідко купують реквізити банківських карток сторонніх людей (так званих дропів) для акумуляції платежів або виплати зарплат спеціалістам. Банківські алгоритми виявляють подібні схеми протягом лічених тижнів за типовими ознаками транзитного руху грошей і дроблення сум.
Після блокування таких карток правоохоронні органи відкривають кримінальні провадження не лише проти власників пластику, але й проти координаторів виплат, кваліфікуючи їхні дії як пособництво у фінансових махінаціях.
Адміністративні штрафи та донарахування податків
Систематичний прийом коштів на особисті картки без реєстрації суб’єкта господарювання тягне відповідальність за статтею 164 Кодексу України про адміністративні правопорушення. Це загрожує конфіскацією всієї виготовленої продукції та отриманої грошової виручки.
Проте на практиці суди часто детально досліджують докази податківців, і за грамотного захисту цілком можливе закриття провадження через відсутність складу правопорушення, якщо контролери не змогли довести систематичність і комерційний характер переказів.
Правовая поддержка цифровых проектов от ЮРКОНСАЛТ
- Юридический аудит. Подробный анализ действующей бизнес-модели и выявление скрытых налоговых угроз.
- Корпоративное структурирование. Регистрация украинских и иностранных компаний с соблюдением правил деловой цели.
- Подключение процессинга. Юридическое сопровождение договоров с платежными шлюзами и криптопровайдерами.
- Налоговая защита. Подготовка отчетности по контролируемым иностранным компаниям и представительство интересов перед контролирующими органами.
Чому цифрові активи та іноземні юрисдикції втрачають анонімність
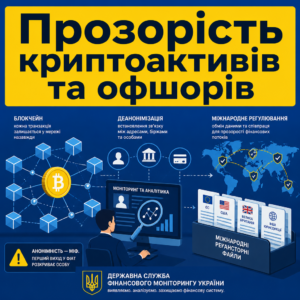
Поширена думка про абсолютну конфіденційність криптовалютних транзакцій та офшорних рахунків є небезпечною ілюзією, яка щорічно коштує підприємцям мільйонних збитків. Блокчейн зберігає повну історію кожного переказу, а сучасне програмне забезпечення дозволяє правоохоронцям деанонімізувати власника гаманця при першому ж виході у фіат.
Фінансові аналітики та слідчі підрозділи активно використовують спеціалізовані моніторингові платформи, за допомогою яких установлюють зв’язок між криптовалютними адресами, біржами та банківськими картками фізичних осіб в Україні.
Своєю чергою, Державна служба фінансового моніторингу України регулярно публікує методичні роз’яснення щодо виявлення нетипових транзакцій і співпрацює з міжнародними комплаєнс-мережами для блокування ризикових потоків.
Правила контрольованих іноземних компаній
Реєстрація компанії у низькоподатковій юрисдикції без фактичної присутності бізнесу за кордоном більше не рятує від сплати податків в Україні. Якщо засновники керують проєктом, серверами та маркетингом із території України, така структура розглядається як контрольована іноземна компанія.
Згідно з ч. 1 ст. 39-2 Податкового кодексу України: «Контрольованою іноземною компанією визнається будь-яка юридична особа, зареєстрована в іноземній державі або території, яка визнається такою, що перебуває під контролем фізичної особи – резидента України або юридичної особи – резидента України».
Це означає, що прибуток іноземної фірми має бути задекларований і оподаткований за українськими ставками, якщо компанія не відповідає суворим вимогам економічної присутності.
Міжнародний автоматичний обмін податковою інформацією
Впровадження міжнародного стандарту CRS дозволяє фіскальним органам автоматично отримувати відомості про закордонні рахунки українських податкових резидентів у банках та платіжних системах ЄС, Британії та інших держав. Перевірити свій офіційний статус платника завжди можна через Електронний кабінет Державної податкової служби України.
Якщо доходи, акумульовані на закордонних рахунках або сервісах на зразок Wise чи Revolut, не відображені в щорічній декларації про майновий стан, це стає прямою підставою для позапланової податкової перевірки.
Как провести базовый комплаенс онлайн-проекта
- Проанализируйте. Проведите аудит всех каналов получения выручки и откажитесь от транзакций через карты дропов.
- Зарегистрируйте. Выберите оптимальную корпоративную форму для субъекта хозяйствования и откройте банковский счет.
- Подключите. Интегрируйте официальный платежный эквайринг или регулируемый криптопроцессинг с полноценной идентификацией клиентов.
- Задекларируйте. Подайте сообщение о наличии контролируемых иностранных компаний и своевременно отчитывайтесь о прибыли.
Кримінальні наслідки для організаторів та залученого менеджменту
Кримінальна відповідальність настає тоді, коли сума несплачених до бюджету податків перевищує встановлені законом порогові значення або коли операції містять ознаки маскування незаконного походження коштів. Багато хто помилково вважає, що ризикує виключно номінальний засновник, проте слідство розглядає всю структуру команди як організовану групу.
Згідно з ч. 1 ст. 212 Кримінального кодексу України: «Умисне ухилення від сплати податків, зборів (обов’язкових платежів), що входять в систему оподаткування, введених у встановленому законом порядку, вчинене службовою особою підприємства, установи, організації, незалежно від форми власності або особою, що займається підприємницькою діяльністю без створення юридичної особи чи будь-якою іншою особою, яка зобов’язана їх сплачувати, якщо ці діяння призвели до фактичного ненадходження до бюджетів чи державних цільових фондів коштів у значних розмірах».
Відповідальність настає лише за наявності прямого умислу, якщо розмір ненадходжень перевищує три тисячі неоподатковуваних мінімумів доходів громадян, що в перерахунку становить мільйони гривень.
Автономне відмивання коштів за статтею 209 ККУ
Після масштабного оновлення кримінального законодавства набула чинності концепція автономного відмивання доходів. Тепер правоохоронним органам не потрібен вирок суду за несплату податків, щоб пред’явити обвинувачення за легалізацію коштів, одержаних протиправним шляхом.
Будь-які дії з переведення тіньового прибутку в нерухомість, автомобілі чи криптоактиви розглядаються як окремий тяжкий злочин, що передбачає конфіскацію майна та тривалі строки позбавлення волі.
Судовий прецедент в арбітражі трафіку
Показовим прикладом судової практики є справа Голосіївського районного суду міста Києва щодо діяльності арбітражної команди у нішах гемблінгу та нутри. Організатор проєкту спрямовував виплати від закордонних партнерок на криптогаманці, приховавши від оподаткування понад один мільярд гривень обороту.
Сума несплачених податків сягнула 213 мільйонів гривень, а дії організатора було кваліфіковано за ч. 5 ст. 27 та ч. 3 ст. 212 Кримінального кодексу України. Справа завершилася угодою про визнання винуватості з накладенням штрафу у 15 000 неоподатковуваних мінімумів, конфіскацією активів та передачею застави на потреби Збройних Сил.
Як перевірити свій цифровий проєкт на наявність загроз
Перевірка юридичної стійкості онлайн-бізнесу починається з аудиту фінансових потоків і розмежування особистих коштів власників та операційних грошей проєкту. Якщо в щоденній роботі використовуються картки сторонніх осіб або прямі криптоперекази, таку практику необхідно негайно зупинити.
Наступним кроком є вибір юрисдикції для інкорпорації та відкриття банківського розрахункового рахунку, де юридичну підтримку забезпечить офіційна legal assistance with business registration від кваліфікованих корпоративних юристів.
Легалізація бізнес-моделі дає змогу не лише захистити засновників від кримінальних проваджень, але й відкриває можливості для залучення інвестицій та легального масштабування на міжнародних ринках.
Підключення ліцензованого криптопроцесингу
Якщо бізнес передбачає розрахунки з клієнтами у цифрових токенах, єдиним законним варіантом є інтеграція регульованого платіжного провайдера. Такий шлюз самостійно приймає віртуальні активи від користувача, проводить комплаєнс-перевірку та зараховує на банківський рахунок компанії фіатні кошти.
Це повністю знімає ризик потрапляння на гаманці компанії токсичних токенів, пов’язаних із міксерами чи даркнет-майданчиками.
Внутрішній комплаєнс для команди та менеджменту
Керівникам підрозділів, фінансовим менеджерам і лідам медіабаїнгу слід пам’ятати про персональну відповідальність за участь у сумнівних конструкціях. Кожен трудовий договір чи сервісна угода мають чітко описувати посадові обов’язки без вказівок контролювати картки дропів.
Впровадження прозорої структури винагород захищає спеціалістів від звинувачень у пособництві фінансовим злочинам.
Защитите свой цифровой проект от правовых рисков
Если ваш онлайн-проект развивается в динамичной нише или использует нестандартные расчеты, не ждите внезапных блокировок счетов или вызовов на допрос. Юристы бюро «ЮРКОНСАЛТ» проведут конфиденциальный анализ вашей операционной модели и помогут выстроить надежную правовую защиту для команды и активов.
Вопросы о правовых рисках онлайн-бизнеса
Где проходит граница между законной оптимизацией налогов и преступлением
Законная оптимизация основывается на выборе разрешенных специальных налоговых режимов и реальных хозяйственных операциях с подтвержденной деловой целью. Если же бизнес использует фиктивные договоры, подставных лиц или умышленно скрывает реальные объемы выручки через анонимные платежные инструменты, такие действия квалифицируются как умышленное уклонение от уплаты налогов по статье 212 Уголовного кодекса Украины.
Защищает ли офшорная компания от налоговых проверок в Украине
Нет, офшорная компания не обеспечивает иммунитета. Благодаря правилам контролируемых иностранных компаний и международному автоматическому обмену налоговой информацией CRS налоговые органы Украины получают данные о конечных бенефициарах и движении средств на счетах. Если фактическое управление осуществляется из Украины, прибыль иностранной фирмы облагается налогом по национальным правилам.
Можно ли легально принимать криптовалюту за услуги онлайн-проекта
Прямой прием виртуальных активов за услуги в Украине запрещен, поскольку они не являются законным платежным средством. Легальная модель предполагает интеграцию регулируемого платежного посредника, который принимает криптоактивы от покупателя, осуществляет их конвертацию и перечисляет на расчетный счет субъекта хозяйствования официальную безналичную валюту.
Какая ответственность грозит за прием платежей на личные карты
Помимо штрафа по статье 164 КУоАП с возможной конфискацией полученной выручки, налоговая служба имеет право начислить налоги на всю сумму выявленного валового оборота по ставке 18% НДФЛ и военным сбором. Если сумма неуплаченных налогов превышает существенный размер, начинается уголовное производство.
Чем рискует наемный менеджер или лидер команды в сером проекте
Топ-менеджеры, которые координируют серые финансовые схемы, осуществляют выплаты через банковские карты сторонних лиц или дают указания подчиненным скрывать доходы, правоохранителями рассматриваются как соучастники преступления. Следствие квалифицирует такие действия как пособничество либо организацию уклонения от налогообложения и легализации доходов.
Прочитати на: мові