
А‑Банк позов — це судова вимога АТ «АКЦЕНТ-БАНК» про стягнення тіла кредиту, відсотків і штрафів, яку реально зменшити або повністю відбити, якщо банк не довів погодження тарифів, електронне підписання умов та правильність свого розрахунку. У спорах такого типу ключовими стають відзив, контрозрахунок і клопотання про витребування первинних електронних доказів.
Найбільший ризик для відповідача — пропустити 15-денний строк на відзив і дозволити суду розглянути справу в письмовому спрощеному провадженні за шаблонними документами банку. Якщо ж вчасно перевірити виписки, перенаправити всі оплати на тіло кредиту та послатися на практику ВС у справі №342/180/17, вимоги А‑Банку часто зменшуються до фактичного залишку або відхиляються повністю.
Коротко про позов А‑Банку по картці «Зелена»
- Офіційний позивач у таких справах — АТ «АКЦЕНТ-БАНК», код ЄДРПОУ 14360080, МФО 307770, адреса: м. Дніпро, вул. Батумська, 11; у судових матеріалах по всій Україні системно фігурує представник Шкапенко О.В. Дані банку розміщені на офіційному сайті А‑Банку.
- У справі про картковий борг №335/10906/20 суд повністю відмовив А‑Банку у стягненні 36 344,40 грн, а апеляція залишила це рішення без змін. Перевірити сам прецедент можна через Єдиний державний реєстр судових рішень.
- Після повної відмови в позові у справі №335/10906/20 з А‑Банку додатково стягнули 10 451 грн витрат на правничу допомогу, що показує: захист може не лише відбити вимоги банку, а й повернути витрати на адвоката через офіційний реєстр судових рішень.
- Ключова правова база для списання відсотків і штрафів — висновок Великої Палати ВС у справі №342/180/17: непідписані тарифи й умови з сайту не стають частиною договору. Саме на це посилаються суди, коли відмовляють банку у нарахованих платежах за офіційною законодавчою базою.
- Картка «Зелена» позиціонується як продукт із базовою ставкою 44,40%–46,80% річних, але якщо клієнт підписав лише анкету або оформлював ліміт дистанційно без чітко погодженої ставки в основному документі, такі відсотки стають вразливими в суді за умовами А‑Банку.
- У дистанційних спорах банк має довести електронне укладення правочину не скріншотами, а належними електронними доказами: КЕП, логами авторизації, файлами підтвердження та виписками. Вимога про це випливає зі ст. 84, 99, 100 ЦПК України за офіційним текстом законодавства.
🇺🇦 ГЕОГРАФІЯ РОБОТИ
Офіси у Києві (послуги) та Запоріжжі (послуги). Дистанційна робота з клієнтами з усіх регіонів.
Зміст:
А‑Банк позов: що робити при отриманні позову від банку
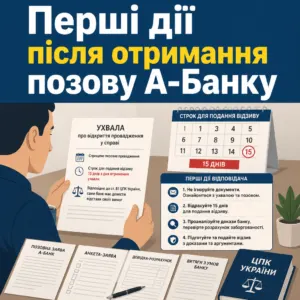
Якщо ви отримали позов від А‑Банку, діяти треба не емоційно, а процесуально точно. Найнебезпечніша помилка — відкласти документи, бо у спрощеному провадженні банк часто виграє саме через мовчання відповідача.
У матеріалах таких справ регулярно фігурує представник Шкапенко О.В., а сам позов супроводжується анкетою-заявою, довідкою-розрахунком і витягами з умов банку. Це не означає, що вимоги доведені: за ст. 81 ЦПК України саме банк має довести підстави своїх вимог.
А‑Банк Шкапенко: чому важливі перші 15 днів
Практичний нюанс такий: якщо позов підписано Шкапенком О.В., це зазвичай типовий пакет юридичного департаменту А‑Банку. Після вручення ухвали про відкриття провадження у вас є 15 днів на відзив, і цей строк не варто витрачати на листування з банком замість підготовки захисту.
Якщо відзив не подати, суд може розглянути справу письмово без виклику сторін і стягнути все, що банк нарахував, включно з 46,8% річних та пенею. Саме тому перший крок — зафіксувати дату отримання кореспонденції та перевірити рух справи через портал Судова влада України.
Які документи треба перевірити одразу
Відкрийте позов і окремо випишіть, що саме додав банк: анкету-заяву, виписку, довідку про заборгованість, витяг з тарифів, довіреність представника. У спорах по картці «Зелена» банк часто посилається на онлайн-умови, але не доводить, що саме ця редакція була погоджена клієнтом.
Офіційні реквізити позивача — АТ «АКЦЕНТ-БАНК», код ЄДРПОУ 14360080, м. Дніпро, вул. Батумська, 11, що можна перевірити на сайті А‑Банку. Така перевірка потрібна не для формальності, а щоб звірити, чи немає розбіжностей у документах і повноваженнях представника.
Що просити у суду вже на старті
Разом із відзивом доцільно просити суд витребувати повну виписку за весь період користування карткою та первинні електронні докази, якщо оформлення було дистанційним. Це особливо важливо, коли банк надає лише внутрішню довідку або роздруківку без технічних даних про підписання.
Згідно з фактажем по темі, за статтями 84, 99 та 100 ЦПК України банк має підтвердити електронний правочин КЕП, логами авторизації та належними файлами, а не просто скріншотами з внутрішньої системи. Саме на цьому будують захист у спорах про А‑Банк позов по картці «Зелена».
Специфіка позовів А‑Банку по картці «Зелена» та типові процесуальні підходи
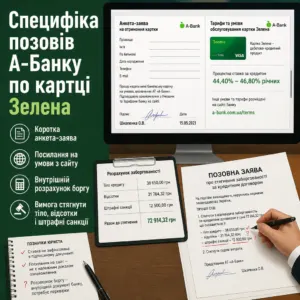
Позови А‑Банку по картці «Зелена» мають повторювану конструкцію: коротка анкета-заява, посилання на умови з сайту, внутрішній розрахунок боргу та вимога стягнути тіло, відсотки і штрафні санкції. Саме тому захист тут будується не на загальних запереченнях, а на точковому руйнуванні доказової бази банку.
Картка «Зелена» є дебетово-кредитним продуктом із заявленою ставкою 44,40%–46,80% річних за умовами банку. Але якщо ставка не зафіксована в підписаному основному документі, суди часто не визнають право банку на такі нарахування.
Чому анкета-заява не дорівнює погодженим тарифам
За ч. 1 ст. 634 ЦК України договір приєднання можливий, але банк повинен довести, до яких саме умов приєднався клієнт. Якщо в анкеті немає конкретної ставки, пені та штрафів, а тарифи існують лише як витяг із сайту, цього недостатньо для стягнення всіх нарахувань.
Цей підхід підтверджений постановою Великої Палати ВС у справі №342/180/17: витяги з Умов і Тарифів без підпису позичальника не є частиною договору. Тому аргумент про непогоджені тарифи працює і проти А‑Банку, який використовує аналогічну модель анкети та онлайн-правил.
Масові позови А‑Банку за підписом Шкапенка О.В.
У наданому фактажі прямо зазначено, що позовні заяви від імені АТ «А-БАНК» системно підписує представник за довіреністю Шкапенко Олександр Віталійович. Для відповідача це сигнал не про приреченість справи, а про шаблонність позовної моделі, де банк часто покладається на стандартний пакет документів.
Показовим є рішення у справі №644/11225/24 від 01.04.2025, де позов А‑Банку в особі Шкапенка О.В. був повністю відхилений, а з банку стягнуто 4000 грн витрат на правничу допомогу. Перевірити висновки можна у рішенні суду у справі №644/11225/24.
Як суди застосовують практику до А‑Банку
Суди вже неодноразово переносили висновок Великої Палати ВС зі справи №342/180/17 на спори з А‑Банком, бо правова конструкція однакова: анкета-заява плюс змінювані правила на сайті. Це означає, що 46,80% річних не стягуються автоматично лише тому, що банк так написав у своєму розрахунку.
У справі №953/4624/24 суд зменшив вимоги А‑Банку з 82 955,70 грн до 36 744,39 грн після перевірки контррозрахунку відповідача та відсікання необґрунтованих нарахувань. Повний текст доступний у рішенні у справі №953/4624/24.
Що робити, якщо отримали позов від А‑Банку
- Зафіксуйте дату отримання ухвали про відкриття провадження та одразу порахуйте 15 днів на подання відзиву.
- Перевірте, чи позов підписаний представником Шкапенком О.В., і звірте, які саме документи банк додав: анкету, довідку-розрахунок, виписку, витяг з умов.
- Замовте або витребуйте повну виписку за весь період користування карткою, щоб порахувати фактично отримане тіло кредиту та всі внесені платежі.
- Підготуйте контрозрахунок, у якому всі ваші оплати зараховуються на погашення тіла кредиту, а не на непогоджені відсотки й штрафи.
- Подайте клопотання про витребування первинних електронних доказів, якщо картку або ліміт оформлювали через додаток чи сайт.
- У відзиві посилайтеся на справи №342/180/17 і №335/10906/20 та просіть відмовити в позові повністю або обмежити стягнення фактичним залишком тіла.
- Заявляйте витрати на правничу допомогу, якщо залучаєте адвоката, щоб у разі перемоги стягнути їх з банку.
Як розрахувати фактичну заборгованість: контрозрахунок і позитивний залишок
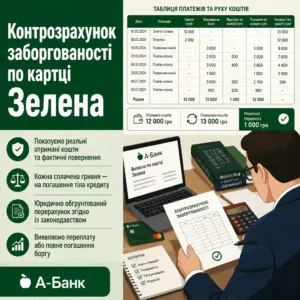
Контрозрахунок — це головний практичний інструмент у спорах з А‑Банком, бо саме він показує, скільки клієнт реально отримав і скільки фактично повернув. У багатьох справах після такого перерахунку виявляється, що тіло кредиту вже погашене або навіть існує переплата.
Суть нюансу проста: банківська система часто списує ваші платежі спочатку на відсотки та комісії, штучно залишаючи тіло боргу відкритим. Завдання захисту — юридично перенаправити кожну сплачену гривню на погашення саме основної суми кредиту.
Механіка контрозрахунку по картці «Зелена»
Спочатку потрібно взяти повну виписку за весь період і окремо підсумувати всі фактичні зняття або використання кредитного ліміту. Далі окремо підсумовуються всі поповнення, платежі та списання, які клієнт вносив на картку.
Після цього у власному розрахунку всі оплати зараховуються в рахунок тіла кредиту, а не в рахунок непогоджених відсотків. Саме така логіка спрацювала у кейсі, де А‑Банк намагався стягнути понад 36 тисяч гривень, хоча фактичне тіло вже було погашене.
Приклад із справи №335/10906/20
У справі №335/10906/20 А‑Банк просив стягнути 36 344,40 грн, з яких понад 11 000 грн становили відсотки та пеня за ставкою 46,80% річних. Захист подав детальний контррозрахунок із перерахунком усіх надходжень виключно на погашення тіла кредиту відповідно до висновку ВП ВС у справі №342/180/17.
Суд встановив, що тіло кредиту фактично погашене, повністю відмовив банку в позові та стягнув на користь відповідача 10 451 грн витрат на адвоката. Це рішення варто використовувати як орієнтир і перевіряти через апеляційну постанову у справі №335/10906/20 та внутрішнє посилання Судова перемога у справі №335/10906/20.
Коли контрозрахунок показує переплату
Якщо сума всіх ваших оплат перевищує суму фактично використаного кредитного ліміту, це сильний аргумент для повної відмови в позові. Навіть коли переплати немає, контрозрахунок часто різко зменшує суму вимог до реального залишку тіла без штрафних накруток.
Такий результат підтверджує і практика по справі №953/4624/24, де суд відкинув роздутий розрахунок банку та залишив до стягнення лише фактичний залишок. У спорах про картка Зелена стягнення саме арифметика часто вирішує справу краще за емоційні пояснення.
Чим допоможе адвокатське бюро «ЮРКОНСАЛТ»
- Проаналізуємо позов А‑Банку та визначимо, чи є підстави для повної відмови або зменшення вимог до тіла кредиту.
- Підготуємо відзив на позов А‑Банк, контрозрахунок і клопотання про витребування електронних доказів.
- Перевіримо виписки, тарифи, анкету-заяву та слабкі місця в доказах банку.
- Супроводимо справу в суді першої та апеляційної інстанції.
- Допоможемо заявити та стягнути з банку витрати на правничу допомогу.
- Проконсультуємо до фахівців адвокатського бюро «ЮРКОНСАЛТ».
Аргументи для списання відсотків та штрафів за практикою ВС (справа №342/180/17)
Головний матеріально-правовий аргумент у спорах з А‑Банком — відсутність належно погоджених умов про проценти, пеню та штрафи. Якщо клієнт підписав лише анкету-заяву, а банк підтверджує ставку посиланням на сайт, це слабка позиція позивача.
Саме тому справа №342/180/17 стала базовою для захисту по картці «Зелена». Вона дозволяє відсікти все, що не було прямо погоджено позичальником у підписаному документі.
Що сказав Верховний Суд у справі №342/180/17
Велика Палата Верховного Суду вказала, що витяг з Умов і Тарифів на сайті банку не є частиною договору без підпису позичальника. Тому банк не може стягувати проценти, пеню та штрафи лише на підставі внутрішніх правил, які клієнт не підписував.
Це прямо б’є по типовій моделі А‑Банку, коли в анкеті немає повного набору істотних умов, а розрахунок будується на веб-умовах. Повний текст висновку доступний у постанові ВП ВС у справі №342/180/17.
Як застосувати цей висновок саме до А‑Банку
У відзиві потрібно прямо вказати, що А‑Банк використовує аналогічну конструкцію договору приєднання: коротка анкета плюс змінювані умови на сайті. Якщо підпису під тарифами немає, то нарахування 44,40%–46,80% річних за карткою «Зелена» є недоведеним.
Це узгоджується і з наданим фактажем, де прямо зазначено: відсутність підпису позичальника на витягу з Тарифів позбавляє банк права нараховувати 46,80% річних. У такій ситуації предметом спору залишається лише фактично отримане та неповернуте тіло кредиту.
Норми права, які підсилюють позицію відповідача
Матеріальна основа спору випливає з того, що за кредитним договором позичальник повертає кошти та сплачує проценти лише на умовах, встановлених договором. Якщо умови про проценти не доведені, їх не можна домалювати заднім числом довідкою банку.
Згідно з ч. 1 ст. 1054 ЦК України: «За кредитним договором банк або інша фінансова установа (кредитодавець) зобов'язується надати грошові кошти (кредит) позичальникові у розмірі та на умовах, встановлених договором, а позичальник зобов'язується повернути кредит та сплатити проценти.»Згідно з ч. 1 ст. 634 ЦК України: «Договором приєднання є договір, умови якого встановлені однією із сторін у формулярах або інших стандартних формах, який може бути укладений лише шляхом приєднання другої сторони до запропонованого договору в цілому. Друга сторона не може запропонувати свої умови договору.»Згідно з ч. 1 ст. 81 ЦПК України: «Кожна сторона повинна довести ті обставини, на які вона посилається як на підставу своїх вимог або заперечень, крім випадків, встановлених цим Кодексом.»Постанова Велика Палата Верховного Суду у справі № 342/180/17: «витяг з Умов і Тарифів на сайті не є частиною договору без підпису позичальника; відсутні підстави для стягнення відсотків та штрафів»Зразок відзиву на позов А‑Банку
До [назва суду]
Відповідач: [ПІБ], РНОКПП [номер], адреса: [адреса], засоби зв’язку: [email, телефон]
Позивач: Акціонерне товариство «АКЦЕНТ-БАНК», код ЄДРПОУ 14360080, 49074, м. Дніпро, вул. Батумська, 11, представник: Шкапенко О.В.
Справа № [номер справи]
ВІДЗИВ НА ПОЗОВНУ ЗАЯВУ
У провадженні суду перебуває справа за позовом АТ «АКЦЕНТ-БАНК» про стягнення заборгованості за карткою «Зелена». З позовними вимогами не погоджуюсь повністю/частково, оскільки позивач не довів належними та допустимими доказами погодження мною умов щодо процентної ставки, пені та штрафів, а також не підтвердив правильність розрахунку заборгованості.
Підписана мною анкета-заява не містить індивідуально погодженого розміру процентної ставки, неустойки та інших істотних умов. Витяги з Умов і Тарифів, на які посилається позивач, не містять мого підпису, а тому не можуть вважатися частиною договору, що узгоджується з висновком Великої Палати Верховного Суду у справі №342/180/17.
Доданий банком розрахунок є одностороннім та не підтверджує фактичний залишок тіла кредиту. Згідно з моїм контрозрахунком та платіжними документами, усі внесені кошти мають бути зараховані насамперед у рахунок погашення фактично отриманої суми кредиту, у зв’язку з чим тіло кредиту погашене повністю/залишок становить [сума] грн.
Якщо кредитний ліміт або підтвердження умов оформлювалися дистанційно, прошу суд витребувати у позивача оригінали електронних доказів: файли підписання, сертифікати КЕП, лог-файли авторизації, підтвердження ознайомлення з тарифами, а також повну деталізовану виписку руху коштів за весь період.
На підставі викладеного, керуючись ст. 81 ЦПК України, ст. 634, 1054 ЦК України, правовим висновком Великої Палати Верховного Суду у справі №342/180/17, ПРОШУ: 1) відмовити АТ «АКЦЕНТ-БАНК» у задоволенні позову повністю; або 2) у разі незгоди суду — обмежити стягнення виключно фактичним залишком тіла кредиту без відсотків, пені та штрафів; 3) покласти судові витрати та витрати на правничу допомогу на позивача.
Додатки: контрозрахунок; копії квитанцій і виписок; копія відзиву для позивача; докази направлення; документи про витрати на правничу допомогу.
Дата: [дата]
Підпис: ____________ [ПІБ]
Клопотання про витребування первинних електронних доказів: порядок, обґрунтування, зразок
Якщо картку або кредитний ліміт оформлювали через додаток àbank24 чи вебсайт, без блоку електронних доказів захист буде неповним. Банк повинен довести не лише існування анкети, а й сам факт електронного погодження конкретних умов.
На практиці саме тут у позивача часто виникає провал: замість оригіналів електронних файлів він подає роздруківки, скріншоти або внутрішні довідки. Для відповідача це сильна процесуальна точка атаки.
Які саме електронні докази треба витребувати
У клопотанні просіть надати оригінали електронних документів або належним чином засвідчені електронні файли з КЕП, якими підтверджується відкриття рахунку, встановлення кредитного ліміту та погодження тарифів. Окремо варто вимагати лог-файли авторизації, підтвердження смс-кодів, технічні журнали входу в застосунок і дані про дату та час акцепту умов.
Такий перелік не є надмірним, бо саме він дозволяє перевірити, чи існувало реальне електронне волевиявлення клієнта. У фактажі прямо зазначено, що без КЕП, логів та належних банківських виписок подані банком скріншоти не є належними електронними доказами.
Як це спрацювало у спорі по картці «Зелена»
У наведеному кейсі про дистанційне нарахування заборгованості А‑Банк вимагав понад 45 000 грн, посилаючись на довідку про рух коштів і витяг з сайту. Відповідач заявив клопотання про витребування логів смс-кодів, сертифікатів електронного підпису та підтвердження ознайомлення з тарифами в мобільному застосунку.
Банк не зміг надати первинні електронні докази відповідно до ст. 100 ЦПК України, після чого суд відмовив у стягненні відсотків та штрафів і обмежив вимоги фактичним залишком коштів. Це показує, що витребування електронних доказів — не формальність, а реальний інструмент зменшення боргу.
Мінімальний шаблон клопотання
У тексті клопотання зазначте, що самостійно отримати такі докази ви не можете, оскільки вони перебувають у володінні позивача. Далі просіть суд витребувати: 1) електронний файл договору або анкети з КЕП; 2) технічні журнали авторизації; 3) підтвердження акцепту тарифів; 4) повну виписку руху коштів; 5) дані про спосіб і дату видачі картки.
Якщо вам потрібен робочий шаблон саме під вашу справу, адвокатське бюро «ЮРКОНСАЛТ» підготує його через онлайн-чат на сайті jurconsult.pro або форму запису на консультацію. Це особливо важливо, коли банк будує позов на дистанційному оформленні ліміту.
Типові помилки банку у розрахунках та як використати їх у захисті
У справах проти А‑Банку виграє не той, хто просто заперечує борг, а той, хто показує конкретні помилки в доказах і цифрах позивача. Банк часто програє не через одну велику помилку, а через сукупність дрібних, але критичних недоліків.
Ваше завдання — перетворити ці недоліки на чіткі процесуальні аргументи у відзиві. Для цього треба одночасно працювати з договором, випискою, тарифами та судовою практикою.
Найпоширеніші слабкі місця позову А‑Банку
Типові проблеми такі: відсутність підпису під тарифами, посилання на змінювані умови з сайту, неповна виписка, односторонній розрахунок і відсутність технічних доказів електронного погодження. Усе це прямо б’є по допустимості та достатності доказів банку.
За ст. 81 ЦПК України саме позивач повинен довести кожну складову своїх вимог. Якщо він не довів ставку, штраф або порядок нарахування, суд не має підстав автоматично включати ці суми до стягнення.
Як використати рішення №335/10906/20 у своєму захисті
Справа №335/10906/20 корисна тим, що показує повний ланцюг захисту: перевірка анкети, контрозрахунок, посилання на практику ВП ВС і вимога про компенсацію витрат. У результаті А‑Банк не лише програв позов на 36 344,40 грн, а й компенсував відповідачу 10 451 грн витрат на правничу допомогу.
У відзиві варто прямо вказувати, що аналогічна конструкція доказів уже оцінювалася судами критично. Для перевірки рішення використовуйте ЄДРСР та внутрішнє посилання на Судова перемога у справі №335/10906/20.
Чек-лист документів і строків відповідача
Мінімальний пакет захисту включає: відзив, контрозрахунок, копії квитанцій, повну виписку, клопотання про витребування електронних доказів, докази направлення документів банку та, за наявності адвоката, документи про витрати на правничу допомогу. Без цього навіть сильні аргументи можуть залишитися лише словами.
Окремо контролюйте строки: 15 днів на відзив після отримання ухвали, а питання витрат на адвоката треба заявляти належно і вчасно. Якщо вам потрібен супровід саме у спорі з А‑Банком, звертайтесь до адвокатського бюро «ЮРКОНСАЛТ» через чат на jurconsult.pro або форму консультації.
Постанова Запорізький апеляційний суд у справі № 335/10906/20: «банк не довів узгодження індивідуальних умов кредитування; тіло кредиту фактично повернуте; у позові відмовлено повністю»Рішення Орджонікідзевський районний суд м. Харкова у справі № 644/11225/24: «посилання банку на електронні публічні правила відхилено; у позові відмовлено повністю; витрати на правничу допомогу стягнуто з банку»Потрібен захист у спорі з А‑Банком?
Якщо ви отримали позов А‑Банку по картці «Зелена», не чекайте, поки суд стягне всю суму за шаблонним розрахунком банку. Адвокатське бюро «ЮРКОНСАЛТ» допоможе перевірити виписки, підготувати відзив, контрозрахунок і клопотання про витребування електронних доказів, а також заявити витрати на правничу допомогу.
Звертайтесь до адвокатського бюро «ЮРКОНСАЛТ» до фахівців адвокатського бюро «ЮРКОНСАЛТ». Чим раніше ми підключимося до справи, тим більше шансів зменшити вимоги банку до фактичного тіла кредиту або повністю відбити позов.
Поширені питання про позови А‑Банку
Що робити, якщо отримав позов від А-Банку за підписом Шкапенка О.В.?
Негайно зафіксуйте дату отримання ухвали та рахуйте 15 днів на подання відзиву. Ігнорувати справу не можна, бо А‑Банк часто йде у спрощене провадження, де без відзиву суд може стягнути всі заявлені 46,8% річних і пеню. Одразу замовляйте повну виписку, готуйте контрозрахунок і перевіряйте матеріали через ЄДРСР.
Як постанова Верховного Суду №342/180/17 допомагає списати відсотки за карткою «Зелена»?
Велика Палата ВС вказала, що умови та тарифи з сайту банку не є частиною договору, якщо їх не підписав клієнт. Тому коли А‑Банк подає лише анкету-заяву без погодженої ставки у підписаному документі, нарахування 44–46,8% річних і штрафів можна оскаржувати, залишаючи до спору лише фактично отримане тіло кредиту. Орієнтир — офіційна законодавча база та практика ВС.
Для чого подавати клопотання про витребування електронних доказів у спорі з А-Банком?
Якщо картку «Зелена» або кредитний ліміт оформлювали дистанційно, банк має довести це не скріншотами, а належними електронними доказами: КЕП, файлами транзакцій, логами дій користувача та підтвердженням акцепту умов. Якщо таких доказів немає, суд може визнати недоведеними погодження специфічних умов і нарахування штрафів. Перевіряйте вимоги ст. 100 ЦПК України через офіційний текст законодавства.
Чи можна повернути витрати на адвоката у справі проти А-Банку?
Так, у разі повної або часткової відмови банку в позові витрати на професійну правничу допомогу можуть бути покладені на позивача. У справі №335/10906/20 суд стягнув із А‑Банку на користь клієнта 10 451 грн витрат на правову допомогу, що підтверджується через ЄДРСР. Головне — вчасно заявити вимогу та підтвердити її договором, ордером і платіжними документами.
Прочитати на: мовою