

Кредитні пільги для ВПО дають право вимагати перерахунок боргу, списання штрафів і пені та обмежують нарахування санкцій.
Процедура потребує правильної заяви, підтверджуючих документів і фіксації дати вручення банку, тому адвокатське бюро «ЮРКОНСАЛТ» супроводжує такі справи в держорганах і судах.
Що саме заборонено нараховувати
У разі мовчання банку варто перевірити, чи не підмінено санкції іншими назвами, адже автоматичні системи часто не прибирають пеню без окремого звернення. Для безпечного досудового захисту доцільно одразу зберігати підтвердження відправлення і, за потреби, звертатися до Національного банку України.
У цій статті детально розбираємо:
- скільки часу має банк на перерахунок;
- які документи подати разом із заявою;
- коли дія пільг не поширюється.

Зміст:
Кредитні пільги для ВПО: які закони працюють на користь позичальника

Кредитні пільги для ВПО починаються зі спеціальної норми, яка прямо забороняє штрафи, пеню та інші санкції щодо переселенців після підтвердження статусу. Саме стаття 9-2 Закону № 1706-VII та п. 18 Прикінцевих положень ЦК України визначають межі дозволеного нарахування і дають підставу вимагати перерахунок. Якщо банк продовжує рахувати пеню, позичальнику слід подавати письмову заяву з копією довідки ВПО і вимагати новий розрахунок боргу.
Ці правила важливі не лише для списання штрафів ВПО, а й для контролю процента, який не може виходити за межі, встановлені договором і законом. Для загального правового контексту доречно також звіряти позицію банківського нагляду через захист прав споживачів НБУ, якщо кредитор ігнорує вимогу або залишає приховані санкції у виписці.
Що саме заборонено нараховувати
Заборона пені діє для штрафів, пені, інфляційних втрат і 3% річних, якщо позичальник має чинний статус ВПО та подав письмову заяву банку. Відповідно до ч. 2 ст. 9-2 Закону № 1706-VII, такі платежі не повинні виникати, а вже нараховані суми підлягають виключенню з розрахунку. Якщо у виписці з’являються «комісія за прострочення» або «підвищені проценти», треба вимагати перекваліфікацію цих сум у незаконні санкції і письмовий перерахунок. Правове регулювання цього порядку закріплено положеннями розділу IV, п. 6-1 Закону України «Про споживче кредитування».
Закон України «Про забезпечення прав і свобод внутрішньо переміщених осіб» (ст. 9-2)Згідно із Законом України «Про забезпечення прав і свобод внутрішньо переміщених осіб» (ст. 9-2, ч. 1): Загальна сума процентів за кредитним договором або договором позики, нарахована з дня внесення відомостей про особу до Єдиної інформаційної бази даних про внутрішньо переміщених осіб, не може перевищувати суми процентів, нарахованої протягом строку, на який надавався кредит (позика), за мінімальною ставкою, визначеною договором. За неналежне виконання такими особами зобов'язань за кредитними договорами не нараховується неустойка (штраф, пеня), не настає відповідальність у вигляді сплати суми боргу з урахуванням встановленого індексу інфляції за весь час прострочення та трьох процентів річних від простроченої суми.Після такого порушення клієнту потрібно вимагати новий графік платежів без штрафних рядків і зберегти копію листа з відміткою про вручення. Для ширшого розуміння меж кредитного спору можна також переглянути пільги та права позичальників, але саме статус ВПО дає окремий захист і не зводиться до загальних воєнних гарантій.
Ключові факти про кредитні пільги для ВПО
- Стаття 9-2 Закону № 1706-VII зобов’язує кредитора перерахувати заборгованість ВПО та прибрати неправомірні нарахування протягом 7 днів після письмової заяви.
- Цивільний кодекс України у п. 18 Прикінцевих та перехідних положень забороняє стягувати штрафи, пеню, інфляційні втрати та 3% річних під час воєнного стану й 30 днів після нього.
- Закон про ВПО обмежує суму процентів за кредитом переселенця мінімальною базовою ставкою, визначеною договором, тому завищені нарахування можна оскаржувати.
- Національний банк України приймає скарги, якщо банк не списує санкції, продає борг без згоди або ігнорує письмову вимогу про перерахунок.
- Довідка ВПО у Дії є ключовим документом, без якого банк зазвичай не запускає перерахунок і продовжує автоматичне нарахування пені у виписках.
Скільки часу має банк на перерахунок
Банк повинен здійснити перерахунок боргу ВПО протягом 7 календарних днів після отримання письмової заяви і документів, які підтверджують статус переселенця. Це прямо встановлює ч. 3 ст. 9-2 Закону № 1706-VII, тому прострочення з боку кредитора саме по собі є порушенням закону. Якщо строк сплив, а відповідь не надано, слід зберегти докази подання і готувати скаргу до НБУ або позовну заяву.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Заборона нарахування штрафів та пені | Повне анулювання неустойки після підтвердження статусу ВПО та подання заяви | ч. 2 ст. 9-2 Закону № 1706-VII |
| Строк обов’язкового перерахунку банком | Оновлений розрахунок має бути наданий протягом 7 календарних днів | ч. 3 ст. 9-2 Закону № 1706-VII |
| Списання інфляційних та 3% річних | Ст. 625 ЦК України не застосовується до санкцій, які пов’язані з простроченням ВПО | п. 18 Прикінцевих положень ЦК України |
| Продаж боргу колекторським компаніям | Передача права вимоги без письмової згоди позичальника-переселенця заборонена | ч. 4 ст. 9-2 Закону № 1706-VII |
У разі мовчання банку варто перевірити, чи не підмінено санкції іншими назвами, адже автоматичні системи часто не прибирають пеню без окремого звернення. Для безпечного досудового захисту доцільно одразу зберігати підтвердження відправлення і, за потреби, звертатися до Національного банку України.
Які документи подати разом із заявою
Для перерахунку боргу ВПО потрібні документи, які одночасно підтверджують статус, особу та сам кредитний договір. Законний пакет складається з довідки ВПО, заяви про перерахунок, паспорта, РНОКПП, реквізитів договору та доказу подання до банку, а детальний зміст такого пакета узгоджується зі ст. 9-2 Закону № 1706-VII і практикою фінансового нагляду. Якщо бракує хоча б одного ключового документа, банк часто затягує розгляд і продовжує автоматичні нарахування.
- Довідка ВПО: паперовий документ або електронний витяг з Дії, який підтверджує облік і дату набуття статусу.
- Письмова заява: звернення на ім’я керівника банку з вимогою перерахунку і списання санкцій за ст. 9-2 Закону № 1706-VII.
- Паспорт і РНОКПП: потрібні для ідентифікації сторони кредитного договору та правильного внесення змін у системі банку.
- Кредитний договір: дає змогу звірити номер рахунку, дату укладення і період, за який уже неправомірно нараховано пеню.
- Підтвердження відправлення: опис вкладення, фіскальний чек або вхідний штамп банку, без яких складно довести початок 7-денного строку.
Якщо клієнт хоче додатково перевірити правомірність рішень банку, корисно подавати копії з відміткою «згідно з оригіналом» і зберігати скани всіх документів. Саме така дисципліна допомагає уникнути спорів щодо того, чи був пакет повним, і не дозволяє банку затягувати перерахунок безпідставно.
Цивільний кодекс УкраїниЗгідно з Цивільним кодексом України: У період дії в Україні воєнного, надзвичайного стану та у тридцятиденний строк після його припинення або скасування у разі прострочення позичальником виконання грошового зобов'язання... позичальник звільняється від відповідальності, визначеної статтею 625 цього Кодексу, а також від обов'язку сплати на користь кредитодавця (позикодавця) неустойки (штрафу, пені)... Неустойка (штраф, пеня) та інші платежі, сплата яких передбачена відповідними договорами, нараховані включно з 24 лютого 2022 року... підлягають списанню кредитодавцем.На які договори поширюються кредитні пільги для ВПО
Кредитні пільги для ВПО діють не на кожен борг автоматично, а лише там, де є статус переселенця, відповідний час укладення договору і належне підтвердження прострочення. Законодавча межа випливає зі ст. 9-2 Закону № 1706-VII, а для окремих кредитних відносин важливе значення має також дата виникнення окупації або переміщення. Якщо новий договір підписано вже після набуття іншого режиму проживання, потрібно окремо перевіряти, чи застосовується спеціальний захист.
У практиці це особливо важливо для тих, хто має одночасно кілька кредитів або споживчих договорів і не хоче плутати загальну кредитну історію з гарантіями ВПО. Для суміжного розуміння житлових механізмів можна переглянути матеріал про пільгову іпотеку для ВПО та окремо порівняти, які пільги залишаються в межах кредиту, а які стосуються житла.
Коли дія пільг не поширюється
Пільги не покривають будь-який новий кредит, укладений уже після переміщення, якщо договір не має прив’язки до попереднього місця проживання і не охоплений спеціальною нормою. У таких випадках застосовується загальний режим кредитування, а не ст. 9-2 Закону № 1706-VII. Позичальнику варто окремо перевірити дату договору, дату обліку ВПО та період, за який банк нарахував штрафи.
Якщо в договорі є окремі умови щодо забезпечення, застави або іпотеки, потрібно аналізувати ще й спеціальні правила для майна на окупованій території. Для цього клієнт може використати й ширший контекст прав ВПО через житлові гарантії для ВПО, але не змішувати їх із кредитними санкціями, які мають власний порядок списання.
Банк списав санкції після заяви ВПО
Наприклад, ви маєте кредит із залишком 45 000 грн, а банк уже додав 18 500 грн пені і 8 000 грн штрафів. Після письмової заяви та довідки ВПО застосовуємо ст. 9-2 Закону № 1706-VII, яка забороняє такі санкції для переселенця. У результаті борг фіксується на рівні 45 000 грн тіла кредиту без 26 500 грн неправомірних нарахувань.
Які договори найчастіше підпадають під захист
Найчастіше кредитні пільги для ВПО застосовуються до споживчих кредитів, позик і окремих іпотечних зобов’язань, якщо боржник має підтверджений статус переселенця та прострочення виникло в захищений період. Саме тому треба звіряти не тільки вид договору, а й спосіб нарахування санкцій, бо заборона пені діє ширше за внутрішні банківські правила. Наявність переписки з банком або колектором не замінює письмової заяви з доказом вручення. Правовий підхід щодо захисту прав у подібних спорах сформовано у рішенні (Касаційний цивільний суд у складі Верховного Суду) в справі № 706/68/23.
Після такої практики боржнику корисно не чекати на дзвінок банку, а самому подавати вимогу про перерахунок. Якщо банк уже звернувся до колекторів, треба одразу перевірити законність відступлення права вимоги за ч. 4 ст. 9-2 Закону № 1706-VII і за потреби скаржитися до НБУ.
Чому статус ВПО важливий для кредитора
Статус ВПО є не формальністю, а юридичною умовою, після якої банк повинен змінити порядок обчислення боргу та прибрати штрафні санкції. Без підтвердженого статусу кредитор не зобов’язаний автоматично застосовувати захист, тому довідка і дата її видачі мають вирішальне значення. Саме тут працює і довідка ВПО у Дії, і паперова довідка органу соцзахисту.
Якщо позичальник не додав підтвердження статусу, банк продовжує нараховувати пеню у виписках, навіть коли закон уже дозволяє її списати. Тому потрібно повторно подати заяву з копією довідки і, за потреби, направити скаргу до Національного банку України для припинення порушення.
Чим може допомогти адвокат по кредитам бюро ЮРКОНСАЛТ
- Перевіримо, чи підпадає ваш договір під кредитні пільги для ВПО та чи не приховує банк штрафи під виглядом інших платежів.
- Підготуємо заяву про перерахунок боргу ВПО, вимогу про списання санкцій і пакет доказів для банку або НБУ.
- Оскаржимо незаконну цесію, дії колекторів і відмову банку у списанні пені, якщо кредитор порушив спеціальні гарантії.
- Супроводимо спір у суді, коли потрібно захистити статус ВПО, прибрати штрафні нарахування та зменшити боргові вимоги до законного рівня.
Як правильно зібрати документи для перерахунку боргу
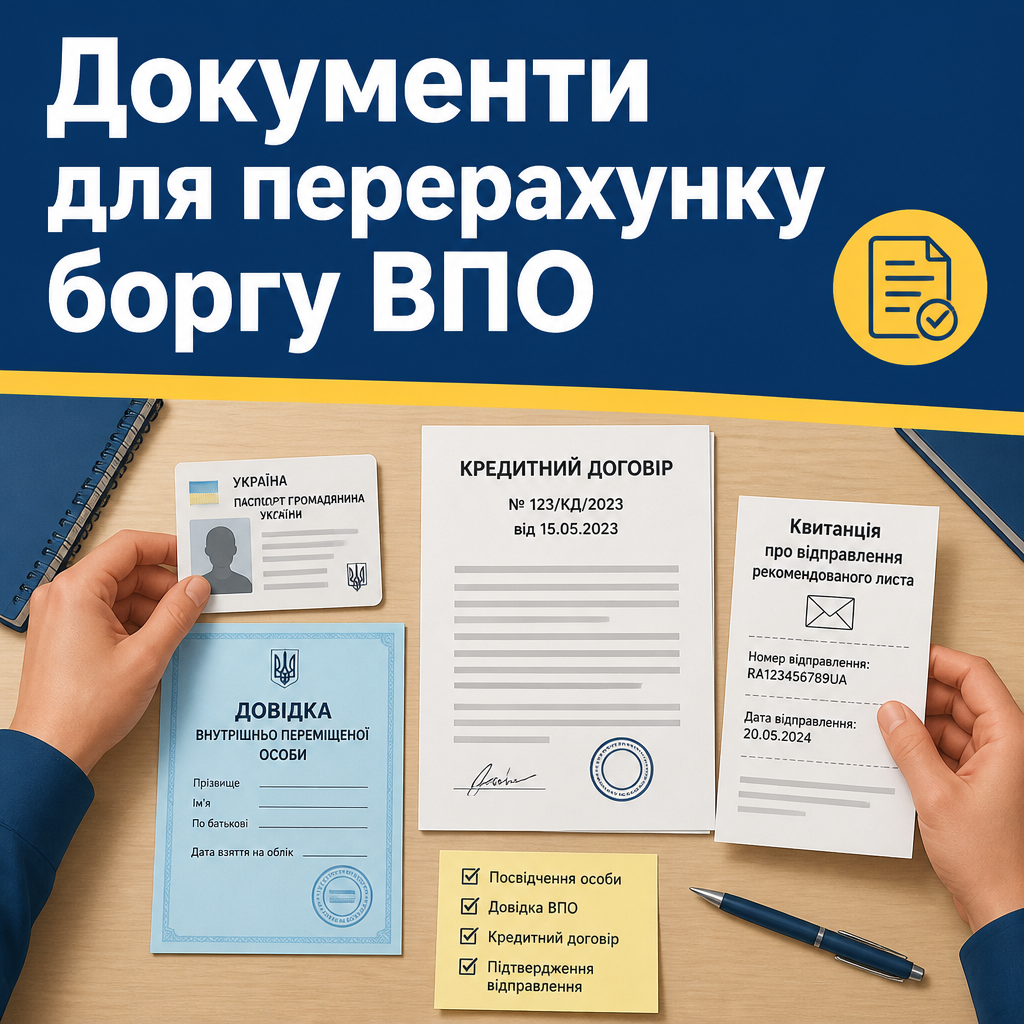
Кредитні пільги для ВПО спрацьовують лише тоді, коли банк отримує повний і зрозумілий пакет документів, який підтверджує статус переселенця, особу позичальника та сам кредит. Без цього кредитор часто продовжує автоматичне нарахування і не вважає заяву належною, навіть якщо зміст вимоги правильний. Тому головне завдання на цьому етапі — не просто написати звернення, а подати його разом із доказами, які відповідають Закону № 1706-VII.
Пакет слід формувати так, щоб у банку не залишилося підстав для формальної відмови або затягування строку. Саме на цьому етапі найчастіше з’являються проблеми з тим, що у заяві нема номера договору, не видно дати статусу ВПО або немає підтвердження відправлення, тому доцільно перевірити все ще до подання.
Що має бути в пакеті документів
Пакет документів для перерахунку боргу ВПО є мінімальним, але кожен елемент має бути належно оформлений і придатний для банківської перевірки. Універсальна вимога закону полягає в тому, що саме письмова заява з додатками запускає 7-денний строк, а перелік підтверджень має дозволити кредитору без спору ідентифікувати особу та договір. Тому не варто обмежуватися лише довідкою без супровідної заяви.
- Довідка про взяття на облік ВПО: підтверджує спеціальний статус, який відкриває право на кредитні пільги для ВПО.
- Заява про перерахунок: має містити посилання на ст. 9-2 Закону № 1706-VII та вимогу списати санкції.
- Паспорт і РНОКПП: потрібні для належної ідентифікації сторони кредитного договору.
- Копія договору або реквізити рахунку: допомагає банку знайти потрібний кредит і перевірити суми нарахувань.
- Підтвердження подання: опис вкладення, чек пошти або вхідний штамп банку захищають від заперечень щодо дати вручення.
Якщо банк заявляє, що документів недостатньо, варто вимагати письмову відповідь із конкретним переліком відсутніх матеріалів. Така позиція є корисною, коли потрібно довести, що кредитор умисно затягує перерахунок і продовжує рахувати пеню.
Чому важливе підтвердження вручення
Підтвердження вручення є критичним, бо 7-денний строк починається не з дати складання заяви, а з дати її отримання банком. Саме тому ч. 3 ст. 9-2 Закону № 1706-VII слід читати разом із правилами доказування, інакше кредитор може просто заперечити факт звернення. Якщо особа подала заяву поштою, необхідно зберігати опис вкладення, чек і трек-номер.
У відділенні банку краще подавати два примірники, щоб на одному залишилася відмітка про вхідний номер, дату та підпис працівника. За електронного подання доцільно використовувати КЕП, щоб банк не заперечив автентичність звернення.
Де перевірити статус і звернення
Статус переселенця зручно перевіряти через сервіс Дія, а спірні дії банку — через офіційний канал НБУ. Це не замінює звернення до кредитора, але допомагає зібрати правильну доказову базу для перерахунку і можливого оскарження. Якщо банк не відповідає, скарга до регулятора часто пришвидшує реакцію значно швидше за повторний усний контакт.
У складних випадках корисно ще до звернення перевірити, чи не було продажу боргу без згоди, бо це вже окрема підстава для оскарження. Для суміжного фінансового контексту можна переглянути матеріал про перерахунок боргу, якщо потрібно зрозуміти логіку звірки виписок і санкцій.
Порядок звернення до банку
- Підготуйте довідку ВПО. Додайте паперову довідку або електронний витяг з Дії, бо саме цей документ підтверджує спеціальний статус і запускає дію ст. 9-2 Закону № 1706-VII.
- Складіть письмову заяву. У заяві просіть перерахунок боргу та списання санкцій із посиланням на ч. 2 і ч. 3 ст. 9-2 Закону № 1706-VII та п. 18 Прикінцевих положень ЦК України.
- Подайте документи з доказом вручення. Передайте пакет через канцелярію банку під штамп або надішліть цінним листом з описом вкладення, щоб зафіксувати старт 7-денного строку.
- Перевірте новий розрахунок. Після відповіді банку звірте, чи прибрали пеню, штрафи, інфляційні втрати та 3% річних, і чи не залишили приховані комісії під іншою назвою.
- Скаржтеся на порушення. Якщо банк мовчить або відмовляє, подайте скаргу до НБУ через захист прав споживачів і збережіть копії всіх доказів.
Як подати заяву до банку та забезпечити списання санкцій

Кредитні пільги для ВПО працюють на практиці тоді, коли заява подана так, щоб банк не зміг заперечити її отримання та не пропустив 7-денний строк на перерахунок. Саме тому важливо одночасно вимагати списання штрафів ВПО, прибирати пеню і фіксувати докази вручення. Без такого оформлення навіть сильна правова позиція може затриматися на рівні листування.
Закон не вимагає спеціальної форми, але текст має бути достатньо чітким, щоб банк зрозумів, який саме кредит перерахувати і які суми виключити. Якщо банк одразу не реагує, ключову роль відіграє доказова база, а не кількість усних звернень або дзвінків у контакт-центр.
Як формулювати вимогу до банку
Вимога до банку має бути письмовою, конкретною і з посиланням на спеціальну норму, яка регулює кредитні пільги для ВПО. Найкраще прямо просити перерахунок боргу ВПО, списання неустойки, інфляційних втрат і 3% річних, а також видачу нового розрахунку. Саме така форма дозволяє уникнути маніпуляцій із загальними фразами про «розгляд звернення» без фактичного списання.
Після цього потрібно зберегти копію заяви та не обмежуватися електронним повідомленням у чаті банку. Якщо кредитор не відповів у строк, варто переходити до скарги до НБУ або готувати процесуальну позицію для суду.
Порада від ЮРКОНСАЛТ щодо фіксації доказів
Не покладайтеся на усну обіцянку менеджера банку. Автоматичні системи часто продовжують рахувати пеню, доки клієнт не подасть письмову заяву з довідкою ВПО, а це прямо випливає з Закону № 1706-VII. Зберігайте опис вкладення, чек, штамп або КЕП, бо саме ці докази дозволяють швидко довести порушення і домогтися списання санкцій.
Якщо банк сховав пеню під новою назвою, вимагайте письмовий перерахунок. Фінансові компанії нерідко називають санкції «підвищеним процентом» або «комісією за обслуговування боргу», але правова природа цих сум може залишатися штрафною. У такому випадку варто паралельно готувати скаргу до НБУ і не погоджуватися на усні пояснення без офіційної відповіді.
Як діяти, якщо банк мовчить
Якщо банк не дає відповіді, мовчання треба трактувати як порушення обов’язку щодо перерахунку, а не як погодження з вимогою. У такому разі наявність 7-денного строку із Закону № 1706-VII дозволяє переходити до скарги до Національного банку України і додавати докази вручення. Чим раніше подано скаргу, тим менше ризик, що кредитор продовжить нарахування у наступному місяці.
Позичальнику важливо не вносити платіж на суму, яка вже включає спірні санкції, без письмового підтвердження перерахунку. Інакше банк може трактувати оплату як визнання розрахунку, тому спершу треба добитися офіційної відповіді та оновленої виписки.
Чи можна поскаржитися на колекторів
Колектори не можуть вимагати оплату боргу ВПО без письмової згоди позичальника на відступлення права вимоги, а будь-яка незаконна цесія підлягає оскарженню. Це випливає з ч. 4 ст. 9-2 Закону № 1706-VII, а дії щодо нав’язування платежів слід фіксувати письмово. Якщо кредит уже продали, треба вимагати копію договору цесії і перевіряти законність передачі в НБУ.
У разі повторних дзвінків варто зберігати аудіозаписи, скриншоти й записи часу контакту, бо вони стають корисними у скарзі. Саме так можна припинити тиск і домогтися анулювання претензій, якщо банк передав борг без права на це.
Зразок заяви про перерахунок заборгованості та списання неустойки
Зразок заяви про перерахунок заборгованості та списання неустойки
Керівництву АТ «Назва Банку»
Адреса: адреса фінустанови
Від: ПІБ, РНОКПП, адреса фактичного проживання, телефон
ЗАЯВА
Прошу здійснити повний перерахунок заборгованості за кредитним договором № ___ від ___ року відповідно до частини 3 статті 9-2 Закону України «Про забезпечення прав і свобод внутрішньо переміщених осіб» № 1706-VII у семиденний строк з дня отримання цієї заяви.
Прошу повністю списати нараховану неустойку, штрафи, пеню, інфляційні втрати та три проценти річних, застосовані за порушення строків виконання зобов’язань, а також обмежити нарахування процентів базовою мінімальною ставкою відповідно до частини 1 статті 9-2 Закону України № 1706-VII.
Після проведення перерахунку прошу надати письмову довідку та оновлену виписку із зазначенням структури заборгованості, зокрема тіла кредиту та правомірних відсотків.
ПРОШУ:
1. Здійснити перерахунок заборгованості за кредитним договором.
2. Списати штрафи, пеню, інфляційні втрати та 3% річних.
3. Надати письмову відповідь у встановлений законом строк.
Додатки:
1. Копія довідки про взяття на облік внутрішньо переміщеної особи.
2. Копія паспорта та РНОКПП.
3. Копія кредитного договору або реквізити рахунку.
Дата: ___
Підпис: ___
Що робити, якщо банк відмовляється списати пеню та штрафи
Відмова банку списати пеню та штрафи не означає, що кредитор правий, бо закон прямо встановлює обов’язковий перерахунок і заборону санкцій для ВПО. Після такої відмови позичальник має право перейти до досудового оскарження через НБУ або до судового захисту, якщо банк продовжує вимагати зайві суми. У цій ситуації найбільше значення мають докази подання заяви та текст офіційної відповіді кредитора.
Особливо уважно треба ставитися до прихованих формулювань, коли банк називає санкції «комісіями», «підвищеним процентом» або «адміністративним збором». Такі платежі можуть мати ту саму правову природу, що й пеня, тому їх потрібно аналізувати за змістом, а не лише за назвою.
Коли варто звертатися до НБУ
До НБУ варто звертатися тоді, коли банк відмовив у перерахунку, не відповів у 7-денний строк або продовжив нарахування незаконних сум попри довідку ВПО. Для такого звернення достатньо копій заяви, доказу її вручення і відповіді банку або фіксації її відсутності. Саме Національний банк України розглядає порушення прав споживачів фінансових послуг і може вплинути на кредитора.
Коли кредитор передав борг колекторам або продовжив тиск, скаргу треба доповнити інформацією про контактні дзвінки, SMS і скриншоти. Таке звернення краще працює, якщо воно підкріплене не тільки емоцією, а й чітким переліком порушень.
Після такої практики у справах про кредитні пільги для ВПО суди оцінюють не загальні пояснення банку, а саме факт наявності статусу і доказів подання заяви. Тому позичальнику треба зберігати всі документи від першого звернення до останнього листа.
Як рахувати борг без санкцій
Контррозрахунок потрібен для того, щоб показати суду або банку, яка частина боргу є тілом кредиту, а яка була нарахована незаконно. У такому розрахунку треба відокремити базові проценти від штрафів, пені, інфляційних втрат і 3% річних, які заборонені для ВПО за ст. 9-2 Закону № 1706-VII та п. 18 ЦК України. Якщо банк подає позов, такий розрахунок підсилює відзив і робить позицію позичальника юридично зрозумілою.
Для більшої точності варто користуватися випискою по рахунку та зводити всі суми помісячно, а не просто вказувати загальну переплату. Якщо потрібно розуміти типові помилки при розрахунку, корисно переглянути аналітику з перерахунку боргу, але у вашому спорі ключовими залишаються саме документи ВПО та заяви банку.
Що робити при незаконній цесії
Незаконна цесія боргу ВПО може бути оскаржена, якщо банк передав право вимоги без письмової згоди позичальника. Така передача суперечить ч. 4 ст. 9-2 Закону № 1706-VII, а скарга до НБУ або позов до суду можуть зупинити подальший тиск. У практиці важливо не визнавати нові реквізити колекторів як законні, доки не перевірено сам договір відступлення.
Якщо колектори продовжують телефонувати, слід вимагати письмове підтвердження їхніх повноважень і не обговорювати борг усно без фіксації. Саме така дисципліна дозволяє припинити нав’язування платежів і ставити питання не лише про спілкування, а й про законність самого кредитора.
Зверніться по захист кредитних прав
Якщо банк не списує санкції, продовжує нараховувати пеню або передав борг без вашої згоди, зверніться до нашого адвоката по кредитам. Адвокатське бюро «ЮРКОНСАЛТ» підготує заяву, перевірить законність розрахунку, підготує скаргу до НБУ та захистить ваші кредитні пільги для ВПО у досудовому порядку або в суді.
Часті запитання про кредитні пільги для ВПО
Як подати заяву до банку для списання штрафів ВПО?
Письмову заяву треба подати на ім’я керівника банку з посиланням на ч. 2 і ч. 3 ст. 9-2 Закону № 1706-VII та додати копію довідки ВПО. Найкраще передати документи через канцелярію під штамп або надіслати цінним листом з описом вкладення, щоб зафіксувати дату отримання. Після цього банк зобов’язаний зробити перерахунок у 7-денний строк.
Чи можуть колектори вимагати борг ВПО без письмової згоди?
Ні, ч. 4 ст. 9-2 Закону України № 1706-VII забороняє відступлення права вимоги за кредитом ВПО без письмової згоди позичальника. Якщо борг уже передали, законність такої цесії можна оскаржити в НБУ або в суді, а вимоги колекторів не вважаються автоматично правомірними. Додатково слід фіксувати дзвінки та повідомлення для скарги.
Що робити, якщо банк відмовляється списати пеню та штрафи?
Спочатку слід зберегти письмову відмову або докази мовчання банку після спливу 7 днів. Потім потрібно подати скаргу до Національного банку України через його офіційний портал і додати копії заяви, довідки ВПО та доказів вручення. Якщо справа перейде до суду, корисно подати відзив із контррозрахунком і вимогою виключити штрафні суми.
Які документи потрібні для перерахунку заборгованості ВПО?
Потрібні довідка ВПО, письмова заява про перерахунок і списання санкцій, паспорт, РНОКПП, реквізити кредитного договору та доказ подання документів кредитору. Саме цей комплект дозволяє банку ідентифікувати договір і почати 7-денний строк на перерахунок. Якщо чогось бракує, банк часто затягує процес.
Чи списується основне тіло кредиту для переселенців?
Ні, статус ВПО сам по собі не скасовує основний борг за кредитом. Закон гарантує списання штрафів, пені, інфляційних втрат і 3% річних та обмеження процентів, але тіло кредиту й базові договірні відсотки зазвичай лишаються до сплати. Саме тому у заяві важливо просити лише законний перерахунок, а не повне прощення боргу.
Прочитати на: мовою