

Фонд гарантування кредитів дає змогу фермерам до 500 га отримати банківське фінансування, покриваючи частину кредитного ризику (зазвичай 50–80%). Це не дотація — Фонд надає гарантію банку, а не прямі грошові виплати фермеру.
Правильна підготовка: підтверджений кабінет у ДАР, коректний розрахунок земельного банку та пакет фіндокументів підвищують шанси на погодження гарантії; при відмові є чіткі правові кроки для оскарження або виправлення даних.
Коротко про фонд часткового гарантування кредитів
- Офіційні реквізити: ТОВ «Фонд часткового гарантування кредитів у сільському господарстві», ЄДРПОУ 44892603, м. Київ, вул. Хрещатик, 24; контакти: +38 (044) 303-91-56, info@pcgf.com.ua. Детально — pcgf.com.ua.
- Критерій земельного банку: право на гарантію мають мікро-, малі та середні господарства з земельним банком ≤500 га; площа підраховується сумарно з пов’язаними особами — див. закон: Закон про Фонд.
- Обов’язкова верифікація в ДАР: без сформованого кабінету в ДАР банк не може включити фермера до пулу для надання гарантії Фонду.
- Параметри гарантії: покриття 50–80% непогашеного тіла кредиту, максимальна сума до 30 млн грн на одного позичальника/групу пов’язаних осіб; комісія Фонду приблизно 0,5% від суми покриття — джерело: pcgf.com.ua.
- Цілі та строки кредитів: обігові кошти до 3 років, інвестиції до 7 років, купівля землі — до 10 років; сумісно з програмою «5-7-9%», але не з портфельними гарантіями Мінфіну — pcgf.com.ua.
- Банк‑партнери: програма реалізується через акредитовані банки (зокрема Ощадбанк, Укргазбанк, ПроКредит Банк) та відібрані НФУ — огляд партнерів на порталі Мінагрополітики: minagro.gov.ua.
Зміст:
Що таке фонд гарантування кредитів і чим він відрізняється від дотації
Фонд є небанківською установою, яка надає часткові гарантії банкам за кредитами агровиробників, а не безповоротну дотацію фермеру.
Принцип роботи гарантії
Гарантія покриває частину ризику банку (зазвичай 50–80%), що дозволяє банку видати кредит без повного обсягу застави від позичальника.
Це діє лише як поручительство: за власними зобов’язаннями фермер повертає тіло та відсотки банку; Фонд виплачує банку лише у визначених договором випадках.
Юридична підстава діяльності фонду
Фонд створений і діє на підставі Закону України «Про Фонд часткового гарантування кредитів у сільському господарстві», що визначає його статус та єдиний вид діяльності — надання часткових гарантій (ст.1).
Практичний наслідок: гарантійні зобов’язання є фінансовими інструментами, які банк враховує при кредитному скорингу, але вони не звільняють позичальника від повернення кредиту.
Чим може допомогти адвокат бюро ЮРКОНСАЛТ
- Аудит земельного банку та синхронізація даних у ДАР для відповідності ліміту 500 га.
- Підготовка повного пакета документів та заповнення анкети для банку‑партнера; підготовка бізнес‑плану за стандартами Фонду.
- Аналіз структури власності і підтвердження пов’язаних осіб (ЄДР, ДАР) з метою запобігання відмови.
- Супровід комунікації з банком‑партнером і представництво при оскарженні формальної відмови; підвищуємо шанси погодження гарантії.
- Консультація та супровід — звернутися до адвокатського бюро «ЮРКОНСАЛТ» для комплексного правового захисту та супроводу подачі.
Хто має право на гарантію фонду — критерії та 500 га
Право на гарантію мають суб’єкти мікро-, малого та середнього підприємництва, які володіють або користуються земельними ділянками загальною площею не більше 500 га і зареєстровані в ДАР.
Як рахується ліміт 500 га
Ліміт 500 га обчислюється сукупно: власні ділянки та ділянки в оренді у межах одного господарства та всіх пов’язаних осіб/бенефіціарів.
Доказ — вимога закону: ч.2 ст.8; при перевищенні ліміту право на гарантію втрачається.
Пов’язані особи і помилки у реєстрах
Пов’язані особи враховуються автоматично за даними ЄДР та ДАР; їх неофіційне дроблення земель не допоможе уникнути перевірки.
При невідповідностях варто негайно ініціювати виправлення реєстрів (оновлення реєстрації речових прав, синхронізація кабінету ДАР) — це підтверджено судовою практикою щодо закріплення прав землекористування за господарством (Велика Палата ВС, справа №179/1043/16-ц).
Покроково: як подати заявку через банк‑партнера
- Перевірте земельний банк у ДАР і підтвердіть, що загальна площа з пов’язаними особами не перевищує 500 га.
- Підготуйте пакет документів (чек‑ліст див. нижче) та фінзвітність, включно з витягом з ДАР.
- Зверніться до акредитованого банку‑партнера (перелік на сайті Мінагрополітики) і подайте кредитну заявку з позначкою про запит гарантії ФЧГКСГ.
- Банк проводить бізнес‑оцінку та кредитний скоринг; за позитивного висновку він подає заявку на гарантію до Фонду від імені позичальника.
- Після погодження гарантії Фондом — підписуєте кредитні документи з банком; Фонд укладає договір гарантії з банком.
- При відмові — отримайте письмове обґрунтування від банку, усуньте формальні зауваження (реєстри, пов’язані особи) та ініціюйте повторну подачу або зверніться до адвоката для аналізу і апеляції.
Які документи підготувати для оцінки фондом (чек‑ліст)
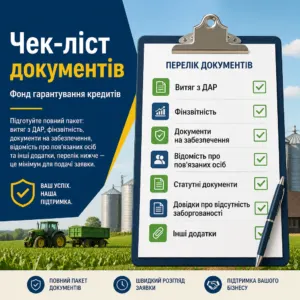
Підготуйте повний пакет: витяг з ДАР, фінзвітність, документи на забезпечення, відомість про пов’язаних осіб та інші додатки, перелік нижче — це мінімум для подачі заявки.
Обов'язкові документи
Витяг з ДАР; витяг з ЄДР; фінансова звітність за останні періоди; довідка про відсутність заборгованості перед бюджетом; відомість про пов’язаних осіб; документи на забезпечення.
Фонд і банк вимагають ці документи для оцінки кредитоспроможності та відповідності критерію 500 га; без них заявку не буде розглянуто.
Додаткові документи для інвестиційних проєктів
Бізнес‑план, кошторис, комерційні пропозиції на техніку/будівництво, проєктна документація та модель грошових потоків (cash‑flow) — за потреби Фонд може надати безкоштовну допомогу у складанні бізнес‑плану.
Ця послуга детально описана на порталі Фонду і підвищує шанс погодження інвестиційного кредиту.
Як подати заявку через банк‑партнера

Подача заявки проходить через акредитований банк‑партнер: фермер подає пакет до банку, банк оцінює ризики і в разі позитивного висновку подає заявку до Фонду від імені клієнта.
Крок 1: передпідготовка у ДАР і внутрішній аудит
Перш за все перевірте кабінет у ДАР і виправте невідповідності в площах та договорах оренди, щоб уникнути формальних відмов.
При технічних розбіжностях юристи готують звернення до реєстраторів та оновлюють відомості; приклад успішного виправлення — кейс із оновленням прав і подальшим погодженням заявки через ПроКредит Банк (деталі у кейсах).
Крок 2: подача у банк і запит гарантії
Подайте кредитну заявку до акредитованого банку (список партнерів — на сайтах Мінагрополітики та Фонду); банк проведе скоринг і надасть рішення щодо умов кредиту.
Якщо рішення позитивне, банк формує пакет для подачі на погодження гарантії до ФЧГКСГ і надсилає його на розгляд Фонду.
Зразок заяви-опитувальника для банку‑партнера
Зразок заяви-опитувальника для банку‑партнера
[Назва банку-партнера]
[ПІБ керівника відділення]
[Від: ПІБ/Назва фермерського господарства, ЄДРПОУ/РНОКПП, адреса, телефон, email, ID кабінету в ДАР]
ЗАЯВА
Прошу розглянути мою заявку на отримання кредиту з частковою гарантією ТОВ «ФЧГКСГ» на суму __________ грн для цілей: (обігові кошти/інвестиції/купівля землі) зі строком __________.
1. Інформація про земельний банк: Загальна площа за даними ДАР — ________ га; перелік кадастрових номерів: ________. Підтверджую, що сукупна площа разом із пов’язаними особами не перевищує 500 га.
2. Параметри фінансування: Бажана сума __________; ціль ________; строк __________; пропоноване забезпечення: __________.
3. Забезпечення та запит на гарантію: Прошу надати часткову гарантію ТОВ «ФЧГКСГ» у розмірі ____% від тіла кредиту (до 50–80%).
4. Декларації: Підтверджую відсутність податкового боргу та погоджуюся на перевірку Фондом і банком даних щодо структури власності та кредитної історії.
Додатки: витяг з ДАР; фінзвітність; довідка про відсутність заборгованості; відомість про пов’язаних осіб; документи на забезпечення.
Підпис: __________ Дата: __________
На що можна витратити кредит під гарантію (приклади)
Кредити під гарантію Фонду можуть фінансувати обігові кошти, інвестиції в техніку, будівництво сховищ та купівлю земель — строки визначаються за цільовим призначенням.
Обігові кошти
Кредити на пальне, ЗЗР, насіння та інші операційні витрати видаються на строк до 3 років і підходять для сезонних потреб господарства.
Приклад: сімейне господарство 180 га отримало 60% покриття Фондом для 4,5 млн грн кредиту на посівну, решту забезпечили технікою та майбутнім урожаєм.
Інвестиційні проєкти і купівля землі
Інвестиційні кредити (техніка, навісне обладнання, сховища) — до 7 років; купівля землі — до 10 років, де гарантія може покривати значну частку основного боргу.
Приклад: купівля 40 га фінансувалась з гарантією 70% і іпотекою землі, що дозволило завершити угоду без вилучення оборотних коштів.
Чому можуть відмовити і що робити при відмові
Найпоширеніші причини відмови — перевищення ліміту 500 га з урахуванням пов’язаних осіб, невідповідності у ДАР/ЄДР, погана кредитна історія або відсутність достатнього забезпечення.
Типові формальні підстави відмови
Банк може відмовити за технічними причинами: невірні дані в ДАР, відсутність витягів, невідповідність площі або неповні документи.
Юридичне підґрунтя: банки зобов’язані верифікувати пов’язаних осіб через ЄДР і ДАР за законом; невідповідність реєстрів — легітимна підстава для відмови.
Практичні кроки при відмові
Отримайте письмове обґрунтування від банку; проведіть аудит земельного банку та структури власності; усуньте невідповідності в ДАР/ЄРРП/ЄДР і повторно подайте заявку через інший акредитований банк.
Якщо відмова пов’язана з неправильною інтерпретацією даних або формальним порушенням — зверніться до адвоката для підготовки оскарження або листа до Фонду/банку з доказовою базою (витяги, довідки, рішення суду у складних випадках).
Допомога юриста: що ми робимо і як ми підвищуємо шанси
Адвокатський супровід зменшує ризик формальних відмов: ми готуємо пакет документів, синхронізуємо дані в реєстрах, аналізуємо пов’язаних осіб і представляємо інтереси клієнта перед банком.
Конкретні послуги юриста
Аудит земельного банку, підготовка витягів і документів, оформлення відомості про пов’язаних осіб, підготовка бізнес‑плану і супровід переговорів із банком‑партнером.
У разі спору представляємо інтереси в адміністративних та господарських процедурах; приклади успішного супроводу — кейси у розділі перемог сайту.
Коли звертатися до ЮРКОНСАЛТ
Звертайтеся на етапі підготовки документів або після першої відмови банку — швидке втручання юриста значно скорочує час на виправлення реєстрів і повторну подачу.
Для комплексної допомоги — проконсультуватися та звернутися до адвокатського бюро «ЮРКОНСАЛТ» для супроводу процедури і представництва.
Потрібна допомога з гарантією чи документами?
Якщо банк відмовляє або потрібен аудит земельного банку та підготовка повного пакета документів — звернутися до адвокатського бюро «ЮРКОНСАЛТ» для комплексного супроводу подачі заявки й оскарження формальних відмов.
Питання і відповіді
Хто може отримати гарантію Фонду і як рахуються 500 га?
Право на гарантію мають мікро-, малі та середні суб’єкти, які володіють або користуються землями до 500 га включно; ліміт обчислюється сумарно з усіма пов’язаними особами згідно з Законом про Фонд. Якщо сукупна площа перевищує 500 га — право на гарантію втрачається.
Як подати заявку на кредит з частковою гарантією через банк‑партнера?
Подати заявку потрібно в акредитований банк‑партнер: підготуйте витяг з ДАР, фінзвітність і документи на забезпечення; банк оцінює ризики і відправляє заявку на погодження до Фонду від імені позичальника.
Які документи потрібно підготувати для оцінки Фондом?
Мінімальний пакет: витяг з ДАР, витяг з ЄДР, фінансова звітність, довідка про відсутність заборгованості, відомість про пов’язаних осіб, документи на забезпечення; для інвестицій — бізнес‑план і кошторис (детальний чек‑ліст у статті).
На що можна використати кредит під гарантію Фонду?
Кошти можна спрямувати на поповнення обігових коштів (паливо, ЗЗР, насіння), інвестиції в техніку та обладнання, будівництво сховищ, а також на купівлю земель (строки до 10 років). Докладні цілі та строки зазначені на сайті Фонду (pcgf.com.ua).
Що робити при відмові Фонду або банку у наданні гарантії?
Отримайте письмове пояснення від банку; проведіть аудит земельного банку і структури власності; усуньте помилки в ДАР/ЄРРП/ЄДР; зверніться до іншого акредитованого банку або до адвоката для підготовки скарги/апеляції з доказовою базою; ми допомагаємо на всіх етапах.
Прочитати на: мовою