

Кредити Ощадбанк для бізнесу — це комплекс державних і комерційних фінансових програм, призначених для забезпечення операційної діяльності, інвестиційного розвитку та підвищення енергонезалежності малих і середніх підприємств. Фізичні особи-підприємці та юридичні особи нерідко стикаються з відмовами банку через помилки в податковій звітності, невідповідність критеріям державної допомоги або брак ліквідної застави. У цьому практичному аналізі адвокати бюро «ЮРКОНСАЛТ» розкривають актуальні умови фінансування, перелік необхідних документів, приховані правові нюанси кредитування в державному банку та ефективні алгоритми захисту прав позичальника.
Як правильно діяти та захистити свої права: кредити Ощадбанку для бізнесу та підприємців
Фінансовий блок документів включає податкові декларації платника єдиного податку за останні чотири звітні квартали з електронними квитанціями № 2 про їх успішне прийняття Державною податковою службою. Додатково подаються банківські виписки про щомісячний рух коштів за всіма діючими поточними рахунками за останні 12 місяців, що підтверджують реальний торговельний або виробничий оборот.
У цій статті детально розбираємо:
- базовий пакет документів для підприємця;
- ділові контакти та онлайн-подання через ОщадБізнес;
- судова практика щодо припинення нарахування відсотків після дострокової вимоги.
Зміст:
Як отримати кредит ФОП в Ощадбанку: вимоги та перелік документів

Отримати кредит для ФОП Ощадбанк дозволяє суб’єктам підприємницької діяльності, які ведуть стабільну господарську діяльність не менше 12 місяців та демонструють беззбитковість за останній звітний рік. Головний фокус банківського скорингу спрямований на фактичну платоспроможність, рух безготівкових коштів на поточних рахунках і відсутність податкового боргу. Позичальник має бути резидентом України та не підпадати під санкційні обмеження.
Державний банк ретельно вивчає офіційну податкову звітність ФОП, оскільки сума схваленого кредиту безпосередньо залежить від задекларованого прибутку. Якщо підприємці 2 або 3 групи єдиного податку подавали мінімальні показники доходу з метою податкової оптимізації, скорингова система автоматично зменшить кредитний ліміт або винесе відмовне рішення.
Базовий пакет документів для підприємця
Для оформлення кредиту суб’єкту господарювання необхідно сформувати повне юридичне досьє. Банк вимагає надати копію паспорта або ID-картки з довідкою про реєстрацію місця проживання, довідку про присвоєння РНОКПП (як позичальника, так і його подружжя), а також виписку з Єдиного державного реєстру юридичних осіб, фізичних осіб-підприємців та громадських формувань.
Фінансовий блок документів включає податкові декларації платника єдиного податку за останні чотири звітні квартали з електронними квитанціями № 2 про їх успішне прийняття Державною податковою службою. Додатково подаються банківські виписки про щомісячний рух коштів за всіма діючими поточними рахунками за останні 12 місяців, що підтверджують реальний торговельний або виробничий оборот.
Якщо вас цікавить загальний алгоритм підготовки підприємства до фінансування, ознайомтеся з нашим детальним матеріалом про те, як отримати кредит на бізнес в українських банках. Фахова підготовка звітності значно підвищує шанси на позитивне рішення кредитного комітету.
Ключові факти про кредитування бізнесу в АТ «Ощадбанк»
- АТ «Ощадбанк» (код ЄДРПОУ 00032129, ліцензія НБУ № 148) надає фінансування юридичним особам та ФОП на всій підконтрольній території України.
- Спеціалізована лінія підтримки бізнес-клієнтів та підприємців банку діє за номером +38 (800) 219-800, а подання заявок доступне онлайн через систему «ОщадБізнес».
- За державною програмою «Доступні кредити 5-7-9%» фінансування інвестиційних проєктів надається на строк до 10 років із максимальним лімітом до 150 млн грн.
- Для малого бізнесу та ФОП доступні беззаставні мікрокредити та ліміти овердрафту на поповнення обігових коштів у розмірі до 3 000 000 грн під особисту поруку або державні портфельні гарантії.
- За державною програмою відновлення енергонезалежності підприємства можуть придбати сонячні станції, генератори та акумулятори під 0% річних на строк до 3 років.
- Ветерани бойових дій та їхні родини можуть отримати позику до 5 млн грн на старт власної справи за франшизою за програмою «Бізнес 4.5.0» без вимоги річного підприємницького досвіду.
Ділові контакти та онлайн-подання через ОщадБізнес
Подати заявку на кредитування підприємці можуть як безпосередньо у регіональних відділеннях, так і дистанційно через спеціалізований сервіс «ОщадБізнес». Офіційні звернення та консультації представників малого бізнесу приймаються за телефоном гарячої лінії для підприємців: +38 (800) 219-800, а також за загальним телефоном підтримки клієнтів: +38 (044) 363-01-03. Головний офіс кредитора розташований за адресою: 01001, м. Київ, вул. Госпітальна, 12-г.
Юристи бюро «ЮРКОНСАЛТ» радять здійснювати попередній прорахунок лімітів через електронний кабінет, проте всі офіційні вимоги або заяви про зміну умов фінансування направляти рекомендованим листом з описом вкладення на юридичну адресу банку. Це гарантує фіксацію дати звернення у разі виникнення спірних питань щодо пролонгації чи перегляду процентної ставки.
Умови кредитування для юридичних осіб в Ощадбанку (лінії, ліміти, забезпечення)
Кредити для юридичних осіб в АТ «Ощадбанк» надаються у вигляді термінових позик, відновлюваних або невідновлюваних кредитних ліній та овердрафтів на поповнення обігових коштів. Фінансування корпоративних клієнтів базується на нормах статті 1054 Цивільного кодексу України, яка встановлює обов’язок позичальника повернути отриману суму та сплатити відсотки. Розмір ліміту визначається залежно від показників ліквідності, рентабельності бізнесу та запропонованого забезпечення.
Для покриття короткострокових касових розривів юридичні особи найчастіше використовують овердрафт строком до 12 місяців із щомісячним обнуленням заборгованості. Ліміт овердрафту розраховується в межах 20–40% від середньомісячного чистого кредитового обороту за рахунком позичальника в Ощадбанку.
Таблиця базових умов кредитування корпоративних клієнтів
Щоб наочно оцінити доступні опції фінансування, розглянемо ключові параметри банківських продуктів для малого, середнього та корпоративного бізнесу:
| Кредитний продукт | Максимальна сума / строк | Забезпечення |
|---|---|---|
| Овердрафт на рахунок | До 40% місячного обороту / до 12 міс. | Без твердої застави (порука бенефіціарів) |
| Кредитна лінія на обіг | До 20–50 млн грн / до 36 міс. | Застава товарів в обороті, техніки, іпотека |
| Інвестиційний кредит | До 150 млн грн / до 120 міс. | Майно, що купується, виробничі фонди |
Важливо пам’ятати, що банк обов’язково вимагає рішення вищого органу управління юридичної особи (протокол загальних зборів учасників ТОВ) про схвалення значного правочину та передачу майна в заставу чи іпотеку. Порушення компетенції органів управління компанії може призвести до визнання кредитного договору недійсним у судовому порядку.
Судова практика щодо припинення нарахування відсотків після дострокової вимоги
При оформленні кредитних ліній підприємцям важливо знати правові наслідки виникнення заборгованості. Якщо позичальник допускає прострочення платежів, банк має право надіслати письмову вимогу про дострокове повернення всієї суми боргу. З цього моменту діють чіткі правові обмеження, встановлені судовою практикою.
У фундаментальній постанові Великої Палати Верховного Суду від 04.02.2020 у справі № 912/1120/16 суд зазначив, що пред’явлення банком вимоги про дострокове повернення кредиту змінює строк виконання зобов’язання і припиняє правомірне користування коштами. Відповідно, нарахування передбачених договором процентів за статтею 1048 ЦК України поза межами цього строку є незаконним. Аналогічний правовий висновок підтверджено у постанові Касаційного господарського суду ВС від 16.01.2024 у справі № 913/355/21, де суд відхилив безпідставні вимоги Ощадбанку щодо нарахування сотень тисяч гривень відсотків після настання строку повернення позики.
Чим може допомогти адвокат бюро ЮРКОНСАЛТ з бізнес-кредитування та захисту позичальників
- Правовий аудит кредитних договорів, договорів застави, іпотеки та особистої поруки
- Підготовка та юридична перевірка корпоративних документів і рішень органів управління для отримання кредиту
- Юридичний супровід участі бізнесу в державних пільгових програмах («5-7-9%», програми ЕКА та енергонезалежності)
- Захист інтересів позичальників і поручителів у спорах із банками щодо зменшення штрафів і незаконно нарахованих відсотків
- Судовий захист активів підприємства від стягнення та примусової реалізації заставного майна
Кредит на енергоефективність та сонячні панелі в Ощадбанку (програма 5-7-9 та інші)

Пільгові умови по кредитам для бізнесу на придбання енергетичного обладнання дають змогу залучати фінансування за державною програмою під 0% річних за рахунок компенсації від Фонду розвитку підприємництва. Кошти надаються на придбання промислових генераторів, когенераційних установок, сонячних електростанцій та накопичувачів енергії на суму до 10 млн грн строком до трьох років. Порядок компенсації регулюється постановою Кабінету Міністрів України від 24.01.2020 № 28 «Про надання фінансової державної підтримки суб’єктам підприємництва».
Підприємства активно користуються цією можливістю для забезпечення безперервності виробничого циклу. Проте банк висуває суворі вимоги до цільового спрямування грошових коштів та вимагає детального техніко-економічного обґрунтування енергетичного проєкту.
Практичний кейс встановлення сонячної електростанції під 0%
Розглянемо реальний приклад виробничого підприємства з переробної галузі. Компанія потребувала монтажу дахової сонячної станції потужністю 120 кВт та резервної акумуляторної системи вартістю 4,5 млн грн. Вилучення такого обсягу грошей з обігу призвело б до зупинки закупівель сировини.
Підприємство звернулося до Ощадбанку за програмою фінансування енергонезалежності в межах державної програми «5-7-9%». Банк профінансував 80% кошторисної вартості обладнання терміном на 36 місяців під 0% річних із власним внеском позичальника у розмірі 20%. Кошти перераховувалися траншами безпосередньо офіційному постачальнику обладнання після надання підписаних специфікацій та актів прийому-передачі.
Вимоги цільового контролю та ризики скасування субсидії
Кредитні кошти, виділені на енергомодернізацію, не можуть використовуватися на сторонні потреби чи переводитися в готівку. Кредитодавець здійснює вибірковий або обов’язковий моніторинг фактичного встановлення придбаних агрегатів із виїздом інспектора на об’єкт.
Якщо позичальник допускає систематичне прострочення чергового платежу або не надає вчасно документи про введення сонячної електростанції в експлуатацію, право на державну компенсацію анулюється. У такому разі відсоткова ставка автоматично перераховується за базовою ринковою шкалою, що суттєво підвищує боргове навантаження на підприємство.
Покроковий алгоритм отримання бізнес-кредиту в Ощадбанку
- Проведіть фінансовий та податковий аудит власного бізнесу, переконавшись у відсутності податкового боргу та наявності достатнього чистого прибутку за останні 4 квартали.
- Визначте точне цільове призначення кредиту (обігові кошти, придбання транспорту, енергоефективне обладнання чи виконання експортного контракту) для вибору оптимальної державної програми.
- Сформуйте базовий пакет установчих документів, виписок за рахунками з інших банків та проєкт техніко-економічного обґрунтування (ТЕО).
- Подайте попередню заявку через онлайн-платформу «ОщадБізнес» або зверніться до спеціалізованого менеджера з мікро-, малого та середнього бізнесу (ММСБ) у відділенні банку.
- Пройдіть погодження умов фінансування на Кредитному комітеті банку, залучіть кваліфікованого юриста для аналізу кредитної угоди та підпишіть договори з подальшим наданням звітів про цільове використання коштів.
Мікрокредити для підприємців: беззаставні програми та реальні приклади рішень
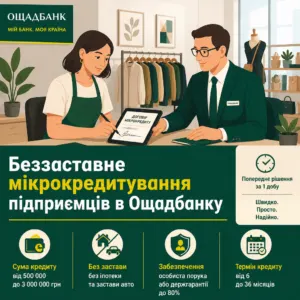
Ощадбанк кредити мікроформату надає підприємцям для швидкого фінансування поточних операційних витрат, закупівель товарів та покриття тимчасових касових розривів. Сума бланкового фінансування становить від 500 000 до 3 000 000 грн без вимоги надання в іпотеку нерухомості чи оформлення транспорту в заставу. Основним забезпеченням за такими договорами виступає особиста порука власника бізнесу або портфельні державні гарантії, що покривають до 80% зобов’язань.
Строк надання беззаставного мікрокредиту зазвичай коливається від 6 до 36 місяців. Для прийняття попереднього рішення банк застосовує спрощений автоматизований скоринг, що дає змогу дізнатися попередній вердикт протягом однієї доби.
Кейс поповнення обігових коштів для ФОП 3-ї групи
Фізична особа-підприємець, що спеціалізується на виробництві робочого одягу, виграла великий комерційний тендер на постачання спецодягу. Власного капіталу на закупівлю партії тканини та фурнітури не вистачало, а ліквідного нерухомого майна для передачі в іпотеку підприємець не мав. Отримання комерційного кредиту під стандартні 25% зробило б контракт нерентабельним.
Підприємець оформив заявку на ощадбанк кредит для ФОП через цифрову платформу банку із залученням часткової державної гарантії та солідарної поруки подружжя. Банк погодив фінансування на суму 1 200 000 грн за пільговою ставкою строком на 24 місяці, що дозволило вчасно виконати зобов’язання перед замовником та отримати прибуток.
Правові ризики особистої поруки за бізнес-кредитами
Підписуючи договір мікрокредитування без твердої застави, власник бізнесу повинен усвідомлювати правову природу особистої поруки. Згідно зі статтею 553 Цивільного кодексу України, поручитель відповідає перед кредитором у тому ж обсязі, що і боржник, включаючи сплату основного боргу, процентів, неустойки та судових витрат.
При виникненні спорів із банком важливе значення має дотримання процесуальних прав усіх співвідповідачів. Так, у постанові Касаційного господарського суду ВС від 21.09.2026 у справі № 927/131/26 суд заборонив Ощадбанку штучно дробити позовні вимоги до поручителів при зупиненні провадження щодо одного з них через мобілізацію. Якщо боргове навантаження стає критичним, підприємству може знадобитися комплексна фінансова реструктуризація боргів, що дозволяє уникнути примусової реалізації активів.
Зразок заяви-анкети на отримання бізнес-кредиту в Ощадбанку
Зразок заяви-анкети на отримання бізнес-кредиту в Ощадбанку
До АТ «ОЩАДБАНК»
Відділення № _____ м. ______________
Позичальник: ________________________
(ПІБ ФОП або найменування ТОВ)
Код ЄДРПОУ / РНОКПП: ______________
Адреса: ____________________________
Телефон: ___________________________
Email: _____________________________
ЗАЯВА-АНКЕТА
на отримання кредиту / відкриття кредитної лінії
Прошу розглянути можливість надання суб’єкту господарювання кредиту на наступних умовах:
1. Параметри фінансування:
– Програма кредитування: [«Доступні кредити 5-7-9%» / «Поповнення обігових коштів» / «Енергокредит 0%» / «Овердрафт» / «Бізнес 4.5.0»];
– Запитувана сума: _______________ (__________________________) гривень;
– Бажаний строк користування: _____ місяців;
– Графік погашення: [щомісячно рівними частинами / ануїтет / індивідуальний графік];
– Цільове призначення: ____________________________________________________ (закупівля сировини, придбання генератора, сонячної станції тощо).
2. Відомості про позичальника:
– Дата держреєстрації: «___» __________ ______ року;
– Основний вид діяльності (КВЕД): ________________________________________;
– Чистий дохід за останні 12 місяців: _______________ гривень;
– Кількість найманих працівників: _____ осіб;
– Наявність відкритих рахунків в інших банках: [ ] Ні [ ] Так.
3. Пропоноване забезпечення:
[ ] Без твердої застави (особиста порука / часткова державна гарантія);
[ ] Нерухоме майно / комерційна нерухомість: ____________________________;
[ ] Транспорт / спецтехніка / обладнання: ________________________________.
4. Згода позичальника:
Підписанням цієї заяви Позичальник підтверджує достовірність усіх наданих відомостей, факт відсутності простроченої заборгованості з податків і зборів, а також надає АТ «Ощадбанк» безумовну згоду на доступ та передачу інформації до бюро кредитних історій відповідно до закону.
Додатки:
1. Копії паспорта та РНОКПП фізичної особи-підприємця / керівника та бенефіціарів ТОВ.
2. Виписка з Єдиного державного реєстру (ЄДР).
3. Податкові декларації з квитанціями № 2 за останні 4 звітні квартали.
4. Довідка про рух коштів по банківських рахунках за останні 12 місяців.
5. Документи на заставне майно (за наявності).
Позичальник / Керівник: ____________ / ____________________ / «___» __________ 20__ р.
(підпис) (ПІБ)
Пільгові програми для експортерів та держпідтримка: як подати заявку
Пільгові умови по кредитам для бізнесу, орієнтованого на зовнішньоекономічну діяльність, реалізуються Ощадбанком у тісному партнерстві з Експортно-кредитним агентством (ЕКА). Державна підтримка здійснюється відповідно до вимог Закону України «Про фінансові механізми стимулювання експортної діяльності» через надання гарантій, страхування експортних контрактів та здешевлення кредитних ресурсів. Максимальна сума такого кредиту може становити до 20 мільйонів гривень без вимоги твердої застави.
Також суб’єкти господарювання користуються гарантіями за Законом України «Про розвиток та державну підтримку малого і середнього підприємництва в Україні», що спрямований на розширення доступу малого бізнесу до довгострокових кредитних ресурсів. Забезпеченням виступає страховий поліс ЕКА та майнові права на виручку за зовнішньоекономічним контрактом.
Спеціальні умови для ветеранів за програмою «Бізнес 4.5.0»
Окремий вектор підтримки державного банку спрямований на інтеграцію захисників України в економічну діяльність. За ветеранською програмою «Бізнес 4.5.0» фінансування доступне фізичним особам-підприємцям зі статусом УБД, членам їхніх родин, а також юридичним особам, де понад 30% персоналу є ветеранами війни.
Програма пропонує кредити до 5 000 000 грн строком до 60–120 місяців за пільговими ставками. Головною перевагою програми є можливість купівлі франшизи та відкриття справи з нуля без наявності річного досвіду підприємницької діяльності, за умови надання якісного бізнес-плану. Крім того, позичальникам надається безоплатне розрахунково-касове обслуговування рахунків.
Контроль лімітів державної допомоги (de minimis)
Залучаючи пільгове фінансування, позичальник має обов’язково контролювати сумарні обсяги отриманої державної підтримки. Законодавство України та правила програми «5-7-9%» встановлюють суворе обмеження на отримання субсидій, податкових пільг та компенсацій ставок — сукупний розмір державної допомоги не може перевищувати еквівалент 200 000 євро протягом трирічного періоду.
При розрахунку цього ліміту банк враховує показники не лише компанії-заявника, а й усієї групи пов’язаних юридичних осіб та ФОП. Приховування інформації про афілійованих осіб веде до негайного виключення з програми держпідтримки, нарахування відсотків за повною комерційною ставкою та зобов’язання повернути компенсовану державою суму.
Як юрист допоможе під час оформлення кредиту в Ощадбанку
Залучення професійного юриста до процесу отримання фінансування мінімізує ризики відмови кредитного комітету та захищає майнові права позичальника і поручителів. Спеціалізований адвокат з господарського права здійснює попередню юридичну експертизу реєстраційних документів, перевіряє повноваження директора та готує протоколи зборів учасників відповідно до вимог регулятора.
Правовий супровід включає виявлення невигідних умов у кредитних угодах, оцінку договорів застави та іпотеки, а також узгодження графіків погашення та розмірів штрафних санкцій. Адвокат виступає правовим щитом бізнесу на кожному етапі взаємодії з банківською установою.
Юридичний аудит кредитного договору та ковенантів
Банківські договори часто містять так звані фінансові ковенанти — додаткові обов’язкові умови, порушення яких тягне за собою штрафи або вимогу дострокового повернення грошей. Серед них: вимога підтримувати певний рівень кредитових оборотів виключно через рахунки Ощадбанку, обмеження на залучення інших позик або обов’язок щоквартально погоджувати відчуження навіть дрібних активів компанії.
Юрист проводить правову експертизу кожного пункту угоди, усуває двозначні формулювання та узгоджує з юридичним департаментом банку протокол розбіжностей. Це запобігає ситуаціям, коли технічна затримка у звітності призводить до блокування рахунків підприємства.
Захист активів позичальника та поручителя
Передача майна в забезпечення кредиту завжди несе ризик його втрати при несприятливій кон’юнктурі ринку. Адвокат аналізує справедливість оцінки заставного майна, умови обов’язкового страхування в акредитованих банком страхових компаніях та перевіряє межі солідарної відповідальності поручителя.
У разі неправомірних дій або спроб банку безпідставно нарахувати відсотки після закінчення терміну дії угоди, адвокати бюро оперативно вступають у переговорний або судовий процес. Ми формуємо надійну правову позицію з урахуванням актуальної практики Верховного Суду та захищаємо майнову незалежність вашої справи.
Правовий супровід бізнес-кредитування в АТ «Ощадбанк»
Оформлення банківського кредиту для суб’єктів підприємницької діяльності вимагає ретельного аналізу фінансових документів та умов кредитної угоди. Навіть типовий договір державного банку може містити обтяжливі ковенанти, приховані комісії за обслуговування ліміту, вимоги щодо безакцептного списання коштів або ризики солідарної відповідальності поручителя.
Адвокатське бюро «ЮРКОНСАЛТ» забезпечує кваліфікований юридичний аудит кредитних та іпотечних договорів, допомагає підготувати пакет фінансової звітності для успішного скорингу, а також супроводжує переговори з банківськими установами. Якщо вам необхідна професійна правова допомога, звертайтеся до нашого адвоката до фахівців адвокатського бюро «ЮРКОНСАЛТ».залиште запит у формі зворотного зв’язку.
Часті питання про кредитування бізнесу в Ощадбанку
Чи може ФОП отримати кредит в Ощадбанку, якщо бізнес працює менше року?
Ні, для більшості стандартних програм банку обов’язковою умовою є ведення офіційної діяльності від 12 місяців та беззбитковість. Винятком є кредитування франшиз за партнерськими програмами та проєкт «Бізнес 4.5.0» для ветеранів, де фінансування можна залучити на стартап за наявності ретельно розробленого бізнес-плану або надійного поручителя з діючим бізнесом.
Як отримати кредит на сонячні панелі та енергоефективність в Ощадбанку?
Підприємства можуть залучити позику до 10 млн грн строком до 3 років під 0% річних за державною програмою «Доступні кредити 5-7-9%» (субсидування ставки здійснює Фонд розвитку підприємництва). Для схвалення необхідно підтвердити офіційну прибуткову діяльність, подати проєктно-кошторисну документацію на сонячну електростанцію та укласти контракт із сертифікованим постачальником обладнання.
Які додаткові витрати крім відсотків варто закласти при оформленні бізнес-кредиту?
Окрім компенсаційної відсоткової ставки, позичальник оплачує разову банківську комісію за надання кредиту (зазвичай 0,5–1,5% від суми), витрати на відкриття та обслуговування рахунків, послуги незалежної оцінки застави, щорічне страхування заставного майна в акредитованій страховій компанії та послуги нотаріуса за посвідчення іпотек чи застав.
Які пільги за програмою 5-7-9 доступні для підприємств-експортерів?
Експортери можуть залучити до 20 млн грн фінансування (але не більше 85% від вартості експортного контракту) за пільговою ставкою завдяки страхуванню зобов’язань Експортно-кредитним агентством (ЕКА). Головна умова — наявність укладеного зовнішньоекономічного контракту, відсутність податкового боргу та відповідність компанії критеріям державної допомоги de minimis (до 200 000 євро сукупно за 3 роки).
Чи можна отримати кредит в Ощадбанку для ФОП без застави майна?
Так, фізичні особи-підприємці мають змогу оформити бланковий мікрокредит на поповнення обігових коштів або беззаставний овердрафт на суму від 500 000 до 3 000 000 грн. Замість твердої застави нерухомості оформлюється особиста порука позичальника або подружжя, а також залучаються часткові державні гарантії на портфельній основі (до 80% суми зобов’язань).
Прочитати на: мовою