
МФО подають до суду регулярно, а найчастіше позивачем у справі виявляється не саме МФО, а факторингова компанія, яка викупила борг і звернулася до суду в спрощеному провадженні. Перевірити наявність справи можна безоплатно через державні реєстри, а головний ризик для боржника полягає в тому, що без відзиву суд часто вирішує спір лише за документами кредитора.
Якщо ви отримали ухвалу суду, смс про справу або вже бачите невідому фінансову компанію серед позивачів, діяти потрібно одразу: встановити, хто саме подав позов, перевірити строк для відзиву, витребувати докази переказу коштів і ланцюг факторингу. Оновлено: 2026-05-28.
Коротко про судові позови МФО
- Серед первинних кредиторів у судових реєстрах найчастіше фігурують ТОВ «Манівео Швидка Фінансова Допомога», ТОВ «Авентус Україна», ТОВ «Споживчий Центр», ТОВ «Укр Кредит Фінанс» і ТОВ «1 Безпечне Агентство Необхідних Кредитів», що підтверджується пошуком у сервісі «Стан розгляду справ».
- У мікрокредитних спорах позивачем дуже часто виступає не первинне МФО, а факторингова компанія: у реєстрах регулярно зустрічаються ТОВ «ЕАПБ», ТОВ «ФК «Кредит-Капітал», ТОВ «ФК «Дніпрофінансгруп», ТОВ «Факторинг Партнерс», ТОВ «ФК «Ріальто» та ТОВ «Преміум Актив», що видно з Єдиного державного реєстру судових рішень.
- Більшість позовів МФО розглядаються письмово без виклику сторін, оскільки ч. 5 ст. 279 ЦПК України дозволяє суду вирішити спір за наявними матеріалами, якщо справа слухається у спрощеному провадженні.
- Строк на подання відзиву становить 15 днів із дня вручення ухвали про відкриття провадження, а правова підстава прямо визначена у ч. 7 ст. 178 ЦПК України; пропуск цього строку без активної реакції різко підвищує ризик повного задоволення позову.
- Офіційно перевірити, чи подано позов, можна через портал «Судова влада України», а також через електронні державні сервіси, де відображаються судові справи та процесуальні повідомлення.
- Після спливу строку кредитування договірні відсотки не можуть нараховуватися безмежно: цю позицію підтвердила Велика Палата Верховного Суду у справі № 444/9519/12, що є ключовим аргументом для зменшення вимог МФО та факторингу.
🇺🇦 ГЕОГРАФІЯ РОБОТИ
Офіси у Києві (послуги) та Запоріжжі (послуги). Дистанційна робота з клієнтами з усіх регіонів.

Зміст:
МФО подають до суду: чи дійсно це масово

МФО та факторингові компанії справді масово подають позови, причому значна частина таких справ розглядається без виклику сторін у письмовому порядку. Саме тому боржник часто дізнається про спір запізно, а без активного відзиву суд бачить лише версію кредитора.
Більшість таких спорів слухаються у спрощеному провадженні відповідно до ст. 274 ЦПК України, а письмовий розгляд без виклику сторін прямо допускає ч. 5 ст. 279 ЦПК України. Якщо відповідач мовчить, ризик повного задоволення позову різко зростає.
Хто найчастіше виступає позивачем
Найчастіше позивачем у мікрокредитному спорі є або первинне МФО, або факторингова компанія, яка викупила борг і звернулася до суду від свого імені. За даними пошуку в сервісі «Стан розгляду справ», серед первинних позивачів регулярно фігурують ТОВ «Манівео Швидка Фінансова Допомога», ТОВ «Авентус Україна», ТОВ «Споживчий Центр», ТОВ «Укр Кредит Фінанс» і ТОВ «1 Безпечне Агентство Необхідних Кредитів».
У реєстрах також часто зустрічаються факторингові позивачі: ТОВ «ЕАПБ», ТОВ «ФК «Кредит-Капітал», ТОВ «ФК «Дніпрофінансгруп», ТОВ «Факторинг Партнерс», ТОВ «ФК «Ріальто» та ТОВ «Преміум Актив», що можна перевірити через Єдиний державний реєстр судових рішень. Перед публікацією редактору варто окремо перевірити правопис брендів, ЄДРПОУ та офіційні назви компаній.
Чому спрощене провадження небезпечне для боржника
Спрощене провадження небезпечне тим, що суд може вирішити справу лише за письмовими матеріалами, не заслуховуючи відповідача особисто. Такий порядок випливає з ч. 5 ст. 279 ЦПК України і саме на нього розраховують кредитори, коли боржник ігнорує кореспонденцію.
Практичний ризик простий: МФО або факторинг подає розрахунок, а відповідач не подає заперечень, тому суд не отримує альтернативної позиції щодо строку кредитування, відсотків чи доказів переказу коштів. Якщо ви вже отримали ухвалу, доцільно паралельно ознайомитися з детальнішим матеріалом про захист після позову МФО.
Коли кредитор зазвичай іде до суду
Первинні МФО зазвичай звертаються до суду через кілька місяців прострочення, а факторингові компанії часто подають позови на другому або третьому році боргу. Така динаміка випливає з узагальнених даних перевірки справ у офіційному судовому сервісі та типових сценаріїв продажу портфелів.
Це означає, що навіть якщо після прострочення минув рік або два, ризик позову не зникає. Навпаки, саме в цей період борг часто переходить до нового кредитора, який намагається стягнути максимальну суму через суд.
Чим допоможе ЮРКОНСАЛТ
- Перевірка, хто саме подав позов: первинне МФО чи факторингова компанія.
- Аналіз позову на предмет відсутності банківських виписок, дефектів факторингу та незаконних відсотків.
- Підготовка відзиву, заяви про позовну давність і супровід у спрощеному провадженні.
- Допомога при заочному рішенні та повторному входженні в процес після неналежного повідомлення.
- Комплексний судовий захист у спорах з МФО та факторинговими компаніями.
Як перевірити, чи проти вас відкрито судову справу
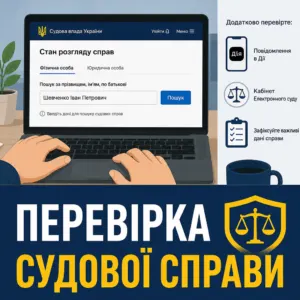
Перевірити наявність позову МФО можна самостійно за кілька хвилин через офіційні державні сервіси, і це потрібно зробити ще до отримання паперового листа. Найнадійніший інструмент — сервіс «Стан розгляду справ», де шукають справу за ПІБ або номером.
Додатково варто контролювати повідомлення в Дії та в кабінеті «Електронного суду», оскільки процесуальні документи часто з’являються там раніше за поштовий конверт. Якщо справа знайдена, одразу фіксуйте номер, суд, дату відкриття провадження та назву позивача.
Де шукати інформацію про позов
Офіційно шукати інформацію про позов слід у трьох джерелах: на порталі Судова влада України, у державному застосунку Дія та в кабінеті «Електронного суду». Саме ці сервіси дають достовірну інформацію про відкриття провадження, рух справи та судові рішення.
Смс від колекторів або дзвінок оператора не доводять, що позов уже подано. Поки ви не побачили справу в офіційному державному джерелі, інформацію потрібно перевіряти, а не сприймати як встановлений факт.
Які дані потрібно виписати зі справи
Із картки справи потрібно одразу виписати номер провадження, назву суду, ПІБ судді, дату відкриття справи та точне найменування позивача. Ці реквізити потрібні, щоб правильно підготувати відзив і не переплутати первинне МФО з факторинговою компанією.
Окремо перевірте, чи збігається позивач із компанією, у якої ви реально брали кошти. Якщо вказана інша юридична особа, це може означати відступлення права вимоги за ст. 1077 ЦК України, а отже потрібно перевіряти ланцюг факторингу.
Що робити в перші 24–72 години
У перші 24–72 години після виявлення справи потрібно отримати копію позову, порахувати строк на відзив і зібрати свої документи по кредиту та оплатах. Базовий процесуальний строк визначений у ч. 7 ст. 178 ЦПК України і не може бути меншим ніж 15 днів із дня вручення ухвали.
Практично це означає, що не варто чекати засідання або нового листа. Якщо потрібен окремий розбір дій саме при малому боргу до подання позову, дивіться матеріал про ризики суду за малий борг.
Як контролювати процес
- Перевірте своє ПІБ у сервісі «Стан розгляду справ» та зафіксуйте номер справи, назву суду і дату відкриття провадження.
- Завантажте або отримайте копії ухвали та позову, після чого відскануйте всі документи в один PDF для роботи з доказами.
- Порахуйте строк на відзив від дати вручення ухвали та не відкладайте підготовку заперечень на останні дні.
- Надішліть копію відзиву позивачу рекомендованим листом з описом вкладення або через «Електронний суд» та збережіть підтвердження відправки.
- Фіксуйте скриншоти реєстрів, повідомлень і всіх оплат за кредитом, а будь-яку часткову сплату під час спору узгоджуйте з юристом, щоб не нашкодити позиції у справі.
Які МФО та факторингові компанії найчастіше подають позови
Список МФО, які подають до суду, не є закритим, але в реєстрах стабільно повторюються одні й ті самі первинні кредитори та факторингові компанії. Для позичальника важливо не просто знати бренд, а вміти співвіднести його з офіційною юридичною особою, яка вказана в позові.
Нижче наведено коротку довідкову таблицю за даними офіційних реєстрів і судової практики. Вона не замінює перевірку конкретної справи, але допомагає швидко зрозуміти, хто найчастіше виступає позивачем.
| Компанія | Тип позивача | Джерело |
|---|---|---|
| ТОВ «Манівео Швидка Фінансова Допомога» | Первинне МФО | Судова влада України |
| ТОВ «Авентус Україна» | Первинне МФО | Судова влада України |
| ТОВ «Споживчий Центр» | Первинне МФО | Судова влада України |
| ТОВ «Укр Кредит Фінанс» | Первинне МФО | Судова влада України |
| ТОВ «1 Безпечне Агентство Необхідних Кредитів» | Первинне МФО | Судова влада України |
| ТОВ «ЕАПБ» | Факторингова компанія | Реєстр судових рішень |
| ТОВ «ФК «Кредит-Капітал» | Факторингова компанія | Реєстр судових рішень |
| ТОВ «ФК «Дніпрофінансгруп» | Факторингова компанія | Реєстр судових рішень |
| ТОВ «Факторинг Партнерс» | Факторингова компанія | Реєстр судових рішень |
| ТОВ «ФК «Ріальто» | Факторингова компанія | Реєстр судових рішень |
| ТОВ «Преміум Актив» | Факторингова компанія | Реєстр судових рішень |
Чому в позові вказана невідома компанія
Якщо в позові вказана невідома фінансова компанія, це зазвичай означає продаж боргу за договором факторингу або інше відступлення права вимоги. Правова модель такого переходу випливає з ст. 514 ЦК України та ст. 1077 ЦК України.
Новий кредитор не отримує права вимагати більше, ніж мав первинний кредитор на момент переходу права вимоги. Тому в кожній справі потрібно перевіряти не лише назву позивача, а й обсяг переданих прав та дату такого переходу.
Які документи має показати факторингова компанія
Факторингова компанія повинна надати повний договір факторингу, додатки до нього та індивідуальний реєстр боржників, де чітко ідентифіковано саме ваш договір. Якщо в матеріалах є лише загальний витяг без персоналізації, позивач може виявитися неналежним кредитором.
Такий дефект регулярно зустрічається в судовій практиці, а сам ризик підтверджується аналізом справ у реєстрі судових рішень. Якщо у вас позивачем виступає конкретний бренд, наприклад окрема фінансова компанія, доцільно окремо перевірити профільний матеріал по цій компанії, а не змішувати всі сценарії в одній справі.
Як відрізнити судовий позов від інших способів стягнення
Судовий позов завжди має номер справи, назву суду та процесуальні документи, тоді як дзвінки колекторів, вимоги про оплату або погрози арештом самі по собі не означають відкритого провадження. Якщо у вас на руках лише вимога від кредитора, спочатку перевірте реєстри, а вже потім оцінюйте ризик суду.
Коли проблема стосується не позову, а інших наслідків прострочення, корисно окремо прочитати матеріал що можуть зробити МФО при простроченні. Це допоможе не плутати різні правові процедури.
Які суми та нарахування МФО зазвичай заявляють у позовах
У позовах МФО сума вимог часто у кілька разів перевищує тіло кредиту, бо кредитор додає проценти, комісії та інші нарахування за тривалий період прострочення. Саме тому борг у кілька тисяч гривень у позові може перетворитися на десятки тисяч.
Ключове юридичне питання полягає не в тому, що написано в розрахунку позивача, а в тому, чи мав кредитор право нараховувати ці суми після завершення строку договору. Орієнтиром тут є позиція Великої Палати Верховного Суду у справі № 444/9519/12.
Коли відсотки можна оскаржити
Договірні відсотки можна оскаржити, якщо МФО нараховувало їх після спливу погодженого строку кредитування або якщо умови договору суперечливі та нечіткі. Велика Палата Верховного Суду у справі № 444/9519/12 вказала, що право нараховувати договірні проценти припиняється після закінчення строку кредиту.
Додатково Об’єднана палата КЦС ВС у справі № 552/672/23 обмежила стягнення процентів, коли умови договору тлумачилися на користь споживача. Це сильний аргумент для зменшення завищених вимог у спорах із факторинговими компаніями.
Які суми найчастіше вдається зменшити
Найчастіше вдається зменшити саме понадстрокові проценти, комісії та інші нарахування, які не підтверджені законом або договором у допустимому обсязі. У практичному кейсі з ТОВ «ЕАПБ» позов на 48 500 грн був зведений до фактичного тіла кредиту 4 000 грн після заперечень щодо незаконних нарахувань, що підтверджується прикладами з судового реєстру.
Для розуміння реальних результатів корисно подивитися кейс із судовим зменшенням боргу МФО та приклад, як зменшили борг у спорі з МФО. Такі приклади показують, що суд оцінює не емоції сторін, а належні докази і правову аргументацію.
Коли варто заявляти про позовну давність
Про позовну давність потрібно заявляти письмово до ухвалення рішення, якщо з дати належного виконання зобов’язання минуло понад три роки. Суд не застосовує цей аргумент автоматично, оскільки ч. 3 ст. 267 ЦК України вимагає заяви саме від відповідача.
Практичний приклад із позовом ТОВ «ФК «Кредит-Капітал» показує, що окрема письмова заява про сплив строку може повністю зруйнувати позов кредитора. Якщо вам потрібен окремий розбір техніки зменшення боргу, дивіться матеріал як законно зменшити борг МФО.
Зразок відзиву на позов МФО або факторингової компанії
Зразок відзиву на позов МФО або факторингової компанії
До [Назва суду]
Адреса: [Поштова адреса суду]
Справа № [Номер справи]
Суддя: [ПІБ судді]
Позивач: [Повне найменування МФО або ТОВ «ФК…»], код ЄДРПОУ [код], адреса: [адреса]
Відповідач: [ПІБ], РНОКПП [номер], адреса: [адреса], телефон: [номер], e-mail: [адреса]
ВІДЗИВ
на позовну заяву про стягнення заборгованості за кредитним договором
У провадженні [Назва суду] перебуває справа № [номер справи] за позовом [найменування позивача] до [ПІБ відповідача] про стягнення заборгованості за кредитним договором № [номер] від [дата]. Ухвалою суду від [дата] відкрито провадження за правилами спрощеного позовного провадження.
Позовні вимоги не визнаю повністю / визнаю лише в частині фактично неповернутого тіла кредиту з таких підстав.
1. Позивач не надав належних первинних документів, які підтверджують фактичне перерахування кредитних коштів на рахунок відповідача. Внутрішній розрахунок заборгованості або витяг із системи обліку не підтверджує сам факт видачі позики.
2. Якщо позивачем є факторингова компанія, позов не містить належних доказів безперервного переходу права вимоги саме за моїм договором. До матеріалів мають бути додані повний текст договору факторингу та індивідуальні додатки з ідентифікацією боржника.
3. Позивач незаконно нарахував проценти після спливу строку кредитування. Після закінчення погодженого строку договору вимоги про щоденні договірні проценти підлягають перевірці на відповідність закону та судовій практиці.
4. За наявності підстав заявляю про застосування позовної давності, оскільки з дати належного виконання зобов’язання минуло понад три роки.
На підставі викладеного, керуючись ст. 178 ЦПК України, ст. 257, 267, 514, 1077 ЦК України, ПРОШУ:
1. Відмовити у задоволенні позову повністю / частково.
2. У разі часткового задоволення позову обмежити стягнення сумою фактично неповернутого тіла кредиту без незаконно нарахованих процентів і комісій.
3. Судові витрати покласти на позивача.
Додатки: докази направлення копії відзиву позивачу; копія паспорта та РНОКПП; власні виписки та розрахунки; інші письмові докази.
Дата: [дата] Підпис: ____________ [ПІБ]
Які помилки МФО та факторингу найчастіше спрацьовують у захисті
Найсильніші помилки позивачів у спорах з МФО — це відсутність первинних документів про видачу коштів, дефекти підтвердження факторингу та завищені проценти після завершення строку договору. Саме ці три блоки найчастіше дозволяють або повністю відбити позов, або суттєво зменшити суму стягнення.
Захист працює лише тоді, коли заперечення оформлені письмово і подані вчасно. Просте невизнання боргу без посилання на докази та норми права зазвичай не дає результату.
Відсутність доказів фактичної видачі кредиту
Якщо позивач не надав банківську виписку або інший первинний документ про переказ коштів на картку відповідача, факт видачі кредиту вважається недоведеним. Саме такий підхід підтверджено в апеляційній практиці, зокрема у справі № 650/263/25, де суд відмовив у стягненні через відсутність первинних фінансових документів.
Аналогічний підхід відображений і в практичних кейсах, коли МФО подавало лише довідку-розрахунок без підтвердження перерахування коштів, а суд відмовляв у позові. Для обґрунтування цього заперечення також використовують Закон України «Про бухгалтерський облік та фінансову звітність в Україні».
Дефекти договору факторингу
Факторингова компанія програє спір, якщо не доведе безперервний ланцюг переходу права вимоги саме за вашим договором. Матеріальна основа цього заперечення міститься у ст. 514 ЦК України та ст. 1077 ЦК України, які визначають обсяг і природу переданих прав.
На практиці позивачі часто додають лише фрагменти договору або загальні реєстри без персоналізації боржника. Якщо в додатках немає чіткої прив’язки до вашого договору, це потрібно прямо зазначати у відзиві як підставу для відмови в позові.
Неправильний розрахунок процентів і тарифів
Роздруківки умов із сайту кредитора та односторонні тарифи без належного погодження з позичальником не є безумовним доказом розміру боргу. Такий висновок сформульовано Великою Палатою Верховного Суду у справі № 342/180/17, де суд відмовив у стягненні процентів і неустойки, побудованих лише на типових умовах без належного підтвердження.
Якщо у вашій справі кредитор посилається на архівні правила, скріншоти сайту або внутрішні таблиці, ці документи потрібно окремо оспорювати. Саме на таких деталях часто будується сильний захист у спрощеному провадженні.
Що робити при заочному рішенні або після відкриття виконавчого провадження
Якщо ви дізналися про рішення вже після арешту рахунків або від виконавця, потрібно спочатку з’ясувати, чи було це заочне рішення і коли саме ви отримали його повний текст. Для заочного рішення ЦПК України передбачає окремий механізм перегляду, який дозволяє повернутися в процес і подати свої заперечення.
Відповідно до ст. 284–287 ЦПК України, заява про перегляд заочного рішення подається протягом 30 днів із дня вручення повного тексту рішення. Тому головне завдання — швидко отримати копію рішення та не втратити цей строк.
Як зрозуміти, що рішення було заочним
Заочне рішення зазвичай ухвалюється тоді, коли відповідач не з’явився або не подав процесуальних документів, а суд визнав повідомлення належним. Якщо ви не брали участі у справі й дізналися про неї лише після арешту рахунків, потрібно перевірити текст рішення та матеріали повідомлення.
Практична дія проста: зверніться до суду за копією повного тексту рішення, конвертами та відомостями про вручення. Саме ці документи дозволяють обґрунтувати, чому строк на подання заяви про перегляд ще не сплив або підлягає поновленню.
Які дії зробити одразу після отримання рішення
Після отримання повного тексту рішення потрібно негайно готувати заяву про його перегляд і паралельно збирати майбутні заперечення по суті спору. Якщо підставою була відсутність належного повідомлення або неможливість подати відзив, це слід чітко викласти з документальним підтвердженням.
У багатьох справах саме повернення в процес дає шанс зменшити борг до тіла кредиту або повністю відбити вимоги факторингу. Для окремих брендових спорів корисно також переглянути профільну інструкцію, наприклад як діяти, якщо конкретне МФО вже подало до суду.
Коли варто звертатися до адвоката без зволікань
До адвоката потрібно звертатися негайно, якщо позивачем є факторингова компанія, сума вимог у кілька разів перевищує тіло кредиту або вже відкрито виконавче провадження. У таких ситуаціях помилка зі строками або невдале формулювання заяви може коштувати можливості повернутися в процес.
Адвокати бюро «ЮРКОНСАЛТ» можуть перевірити процесуальні строки, оцінити перспективу перегляду заочного рішення та підготувати повний пакет документів для судового захисту. Це особливо важливо, коли потрібно швидко відновити контроль над справою.
Потрібен захист у спорі з МФО або факторингом?
Якщо ви вже знайшли свою справу в реєстрі, отримали ухвалу суду або дізналися про заочне рішення, не відкладайте захист на останній день. У спорах з МФО вирішальне значення мають строки, докази переказу коштів, правильна перевірка факторингу та вчасно поданий відзив.
Зверніться до адвокатського бюро «ЮРКОНСАЛТ» для комплексного правового захисту: ми перевіримо позивача, проаналізуємо розрахунок боргу, підготуємо процесуальні документи та вибудуємо позицію, яка реально працює в суді.
Поширені питання
Через який час після прострочення МФО або факторинг подають до суду?
Первинні МФО зазвичай вичікують від 3 до 6 місяців, а далі або подають позов самі, або продають борг. Факторингові компанії часто звертаються до суду на 2–3 році прострочення, нерідко перед завершенням трирічної позовної давності, що можна відстежувати через офіційний судовий сервіс.
Як перевірити, чи дійсно МФО звернулася до суду, а не просто залякує в смс?
Перевіряти потрібно тільки через портал «Судова влада України», а також через Дію та кабінет «Електронного суду». Смс, дзвінки та повідомлення від колекторів не підтверджують факту відкриття провадження без запису в офіційному державному реєстрі.
Чому позивачем у суді є не те МФО, де бралися кошти, а невідома компанія?
Зазвичай це означає продаж боргу за договором факторингу, що допускається ЦК України. Новий кредитор повинен довести в суді безперервний ланцюг переходу права вимоги саме за вашим договором, і без таких доказів його позов можна оспорювати.
Які шанси виграти спір, якщо кредит оформлювався онлайн через одноразовий пароль?
Шанси залежать не від форми оформлення, а від доказів позивача та правильності заперечень відповідача. Якщо кредитор не надає первинних документів про переказ коштів, пропустив позовну давність або незаконно нарахував проценти після строку договору, суд може або повністю відмовити в позові, або суттєво зменшити суму стягнення, що підтверджує судова практика.
Що робити, якщо дізнався про рішення суду вже після арешту рахунків?
Потрібно отримати повний текст рішення і перевірити, чи є воно заочним, після чого подати заяву про перегляд у строк, передбачений ст. 284–287 ЦПК України. Після скасування заочного рішення справа розглядається повторно, і відповідач отримує можливість подати відзив та повноцінно захищатися.
Прочитати на: мовою
Мікрофінансова організація подала до суду, потрібно написати відзив. Дата засідання вказана 9 вересня та 10 вересня. Чи потрібно мені з’являтися на засідання?
Шановна Христино! Доброго дня! Дата засідання є важливою, оскільки відзив потрібно подати до його початку. Ви можете подати відзив самостійно, або ми можемо підготувати його для вас. При цьому, якщо ви вирішите, що ми будемо повністю супроводжувати вашу справу, вам не потрібно буде з’являтися на засідання. Проте, важливо вчасно подати всі документи, щоб уникнути негативних наслідків.
Вітаю, цікавить вартість послуг за роботу з мфо. Маю кредити в мфо, прострочені +/- 2-3 місяці. Дзвонять мені, інколи деякі дзвонять і знайомим/родичам. Десь приблизно 20 мфо, з загальною сумою до 200 тисяч гривень.
Дякуємо за ваше запитання. Для отримання точного розрахунку вартості послуг, рекомендуємо ознайомитися з вашими документами та деталями справи. Будь ласка, зверніться до нашого менеджера для подальшої консультації.
Вітаю! У мене три судові справи щодо мікропозик: «Юніт Капітал», «Укр Кредит Фінанс» та «Фінтраст Капітал». По одній зі справ строк подання відзиву — до 22 вересня. Мені терміново потрібен адвокат, який зможе сьогодні прийняти матеріали справи, оперативно підготувати та гарантовано подати відзив до встановленого судом строку. Скільки коштуватиме така термінова робота?
Доброго дня, Вячеславе. Ми можемо допомогти вам із підготовкою відзиву до суду. Вартість термінової роботи залежить від обсягу матеріалів та термінів виконання. Рекомендуємо зв’язатися з нашими менеджерами для детального обговорення ваших справ.