

Повернення мита можливе у разі переплати, помилкового зарахування або відмови органу у вчиненні послуги; для цього потрібно подати заяву до органу, що справляє мито, і отримати подання до Казначейства.
Якщо Казначейство затримує або відмовляє у виплаті, адвокат бюро «ЮРКОНСАЛТ» допоможе підготувати документальний пакет, оформити подання та захистити інтереси платника в адміністративному порядку або в суді.
Коротко про повернення мита
- Стаття 8 Декрету №7-93 дає вичерпні підстави для повернення мита: переплата, помилкове зарахування, відмова у вчиненні нотаріальної чи реєстраційної дії — платник має право на повне або часткове повернення коштів.
- Податковий кодекс (п.43) встановлює строк для повернення надміру сплачених грошових зобов’язань — 1095 днів; строк захищає платника від безпідставного утримання коштів органами влади.
- Декрет №7-93, ст.3 прив’язує ставки мита до НМДГ: базова одиниця для розрахунку становить 1 НМДГ (17,00 грн); посвідчення договорів нерухомості — 1% від суми договору (але не менше 1 НМДГ).
- Декрет №7-93, ст.4 визначає пільгові категорії: інваліди I–II груп, учасники бойових дій (УБД), постраждалі Чорнобиля 1–2 категорій — вони звільняються від сплати мита у визначених випадках.
- Порядок Мінфіну №787 регламентує, що повернення здійснюється територіальним органом Державної казначейської служби за поданням органу, що контролює справляння платежу, або за заявою платника.
Зміст:
Повернення мита: що це таке і коли його можна отримати
Державне мито — це обов’язковий платіж за вчинення нотаріальних, реєстраційних та інших юридично значимих дій, що справляється за правилами Декрету КМУ №7-93 і не ототожнюється з адміністративним збором чи судовим збором.
Пільги та ставки мита визначені самим Декретом №7-93; додаткові збори установи (вітальня церемонія РАЦС, бланки тощо) є окремими платними послугами і не входять до державного мита.
Коли виникає право на повернення мита
Право на повернення виникає при переплаті, помилковому зарахуванні або відмові у вчиненні дії — платник має підставу звернутися до органу, що справляє мито, для формування подання до Казначейства.
Це прямо випливає зі змісту ст. 8 Декрету №7-93, яка перераховує вичерпні підстави для повернення mита.
Чим мито відрізняється від інших платежів
Державне мито стягується виключно за дії, визначені Декретом №7-93, тоді як адміністративний збір і судовий збір мають інші правові підстави і ставки.
Наявність пільги зі сплати мита не звільняє від оплати фактичних витрат на бланки або платних додаткових послуг — це окремі платежі, як вказано у ст.4 Декрету №7-93.
Послуги адвокатського бюро «ЮРКОНСАЛТ»
- Юридична оцінка підстав повернення та визначення пільгового статусу
- Підготовка заяви та пакета підтвердних документів (чекліст)
- Отримання подання від контролюючого органу та комунікація з Казначейством
- Представництво в адміністративному процесі та суді щодо бездіяльності органів влади
Які ставки мита діють для нотаріусів, рацс та при операціях з нерухомістю
Ставки державного мита диференційовані за видом дії: базова одиниця — 1 НМДГ (17 грн), реєстрація шлюбу — 0,05 НМДГ, посвідчення договорів відчуження нерухомості — 1% від суми договору (але не менше 1 НМДГ).
Конкретні ставки та методика обчислення визначені у ст. 3 Декрету №7-93 та прив’язані до НМДГ відповідно до підрозділу XX ПДКУ.
Ставки для рацс
За реєстрацію шлюбу сплачується 0,05 НМДГ (0,85 грн) — ця сума є саме державним мито, тоді як урочиста церемонія та додаткові послуги оплачуються окремо.
Джерело ставок — Декрет №7-93, ст.3.
Ставки для нотаріальних дій та нерухомості
Посвідчення договорів відчуження нерухомості оподатковується у розмірі 1% від суми договору, але не менше 1 НМДГ (17 грн); інші нотаріальні дії мають фіксовані ставки в НМДГ.
Детальний перелік ставок міститься у ст.3 Декрету №7-93.
Покрокова інструкція повернення
- Зберіть оригінал платіжного документа (квитанція або банківська платіжна інструкція) та копії паспорта й ІПН.
- Отримайте від уповноваженого органу довідку або подання про ненадання послуги чи про фактичну суму нарахувань.
- Складіть заяву про повернення (зразок наведено нижче) і подайте її до органу, що контролює справляння платежу (ДРАЦС/нотаріат/ДПС).
- Орган формує подання до територіального управління ДКСУ; Казначейство перераховує кошти на вказаний IBAN, якщо відсутній податковий борг і заяву подано в межах 1095 днів.
Хто має пільги зі сплати мита і як підтвердити право на пільгу
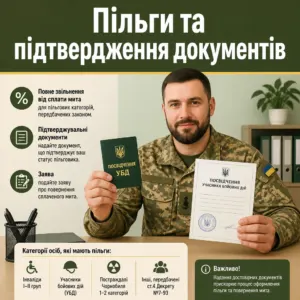
Повне звільнення від сплати мита надано категоріям, переліченим у ст.4 Декрету №7-93: інваліди I–II груп, УБД, постраждалі Чорнобиля 1–2 категорій та інші.
Щоб отримати повернення мита, пільговик має надати оригінал або копію підтверджувального документа (посвідчення УБД, довідка МСЕК/ІПР, посвідчення ВПО) та заяву про повернення.
Перелік документів для підтвердження пільги
Підтвердження пільги робиться шляхом пред’явлення:* посвідчення УБД;* посвідчення інваліда I або II групи;* довідка ВПО;* довідка МСЕК/ІПР; при відновленні свідоцтва — відповідний запис у реєстрі РАЦС.
Наявність одного з перелічених документів дає підставу для формування подання до Казначейства на повернення коштів відповідно до ст.4 Декрету №7-93.
Типові ситуації та короткі кейси
УБД звернувся за повторним свідоцтвом у ДРАЦС, сплатив мито й отримав пільгу: після подання посвідчення ДРАЦС сформував електронне подання до Казначейства, і кошти були повернуті на рахунок платника (практика, див. кейс у розділі «cases»).
Якщо орган відмовляє у прийнятті посвідчення — слід зафіксувати відмову в довідці та звернутися до адвоката для оскарження бездіяльності контролюючого органу.
Як повернути помилково або надміру сплачене мито
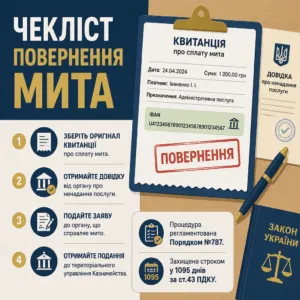
Щоб повернути помилково або надміру сплачене мито, зберіть оригінал квитанції, отримайте довідку від органу про ненадання послуги, подайте заяву до органу, що справляє мито, і отримайте подання до територіального управління Казначейства.
Процедура регламентована Порядком №787 і захищена строком у 1095 днів за ст.43 ПДКУ.
Крок 1 — збір доказів і оригінал квитанції
Збирайте оригінал платіжного документа (квитанцію) або засвідчену банком платіжну інструкцію — саме це є ключовим доказом сплати для контролюючого органу.
Якщо квитанція втрачена, отримайте в банку довідку про виконаний платіж з реквізитами IBAN і датою операції.
Крок 2 — отримати довідку/подання від органу
Зверніться до органу (ДРАЦС, нотаріат, ДПС) з проханням видати довідку або скласти подання на повернення — орган повинен сформувати подання до територіального органу ДКСУ для перерахування коштів.
Якщо орган відмовляє — зафіксуйте відмову письмово і переходьте до адміністративного оскарження або суду; судова практика підтверджує, що бездіяльність органу може бути скасована (справа №320/45550/23).
Крок 3 — подача заяви до казначейства та строки
Орган контролю формує подання до територіального управління Казначейства; платник може подати заяву самостійно, але повернення здійснюється за наявності подання органу або на підставі розгляду Казначейства відповідно до Порядку №787.
Подати заяву слід у межах 1095 днів з дати зарахування платежу згідно з ст.43 ПДКУ.
Заява про надання подання на повернення помилково / надміру сплаченого державного мита
Заява про надання подання на повернення помилково / надміру сплаченого державного мита
Керівнику [Назва територіального органу / установи: відділу ДРАЦС, ДПС або держнотаріальної контори]
Від: [ПІБ заявника]
РНОКПП (ІПН): [ідентифікаційний номер]
Адреса реєстрації/проживання: [поштовий індекс, адреса]
Контактний телефон: [номер телефону]
E-mail: [електронна адреса]
ЗАЯВА
про повернення помилково / надміру зарахованих коштів державного мита
«___» ____________ 202_ року мною, [Прізвище, ім’я, по батькові], згідно з платіжним документом (квитанцією / платіжною інструкцією) № ____________ було здійснено сплату коштів державного мита в розмірі __________ грн _____ коп. (прописом: __________________________________________________ грн) на бюджетний рахунок:
– Отримувач коштів: [Назва органу Казначейства / місцевого бюджету]
– Код ЄДРПОУ отримувача: [код ЄДРПОУ]
– Банк отримувача: Казначейство України
– Номер рахунку (IBAN): [UA…]
– Код класифікації доходів бюджету: [наприклад, 22090100 «Державне мито…»]
– Призначення платежу: [вказати текст із квитанції]
Вказані кошти підлягають поверненню (повністю / частково у розмірі _________ грн) на підставі статті 8 Декрету Кабінету Міністрів України від 21.01.1993 № 7-93 «Про державне мито» та розділу I Порядку повернення (перерахування) коштів, помилково або надміру зарахованих до державного та місцевих бюджетів, затвердженого наказом Мінфіну від 03.09.2013 № 787, у зв’язку з тим, що:
[Обрати відповідну підставу: 1) Юридично значима дія не вчинялася, за зверненням уповноваженим органом було відмовлено / послуга не отримувалася; 2) Кошти було помилково зараховано на неправильний бюджетний рахунок іншої адміністративно-територіальної одиниці; 3) Мито було внесено в більшому розмірі, ніж встановлено статтею 3 Декрету КМУ «Про державне мито» (сума переплати складає _________ грн); 4) Заявник має право на пільгу зі звільнення від сплати мита відповідно до п. ___ ст. 4 Декрету КМУ № 7-93 як [зазначити статус: інвалід війни, особа з інвалідністю I/II гр., УБД, ВПО тощо], проте мито було сплачено помилково.]
На підставі викладеного та керуючись вимогами Наказу Міністерства фінансів України № 787,
ПРОШУ:
1. Скласти та надати подання на повернення помилково / надміру зарахованих коштів державного мита до відповідного органу Державної казначейської служби України.
2. Здійснити повернення коштів у сумі __________ грн _____ коп. шляхом безготівкового перерахування на мій поточний картковий / банківський рахунок:
– Банк отримувача: [Назва банку]
– Номер рахунку у форматі IBAN: UA_________________________________
– Отримувач: [ПІБ повністю]
– РНОКПП отримувача: [код].
Додатки:
1. Оригінал (або засвідчена банком паперова копія) платіжного документа № _____ від «___» __________ 202_ року.
2. Копія паспорта громадянина України та реєстраційного номера облікової картки платника податків (РНОКПП).
3. Копія документа, що підтверджує право на пільгу (посвідчення УБД, довідка МСЕК, довідка ВПО — за наявності).
4. Довідка з банку із зазначенням реквізитів банківського рахунку (IBAN).
«___» ____________ 202_ року ____________ / [Прізвище та ініціали]
Які документи потрібні для повернення мита
Обов’язкові документи для заяви: оригінал квитанції або банківська платіжна інструкція, копія паспорта та ІПН, довідка/подання від органу про ненадання послуги або про фактично стягнуту суму, реквізити IBAN для повернення.
Додатково додаються документи, що підтверджують право на пільгу (посвідчення УБД, довідка МСЕК, довідка ВПО) та довідка з банку про реквізити рахунку.
Типовий чекліст документів
Оригінал квитанції або засвідчена банком платіжна інструкція; копія паспорта та ІПН; довідка/відмітка органу про зарахування або відмову; довідка банку з IBAN; документ, що підтверджує пільгу — якщо є.
При поданні до органу додається копія заяви та перелік додатків, як зазначено у зразку заяви вище.
Коди реквізитів та приклади заповнення
Зазвичай вказується код класифікації доходів бюджету (наприклад, 22090100 «Державне мито…»), назва отримувача та IBAN у форматі UA{26 цифр} — копію реквізитів візьміть у приймальній органу перед оплатою.
У разі помилкового зарахування реквізитів в інший район — звертайтеся до органу, що отримав кошти, з вимогою скласти подання до Казначейства (див. приклад кейсу у розділі «cases»).
Що робити, якщо казначейство або орган відмовляє — судова практика та дії
Якщо орган не формує подання або Казначейство відмовляє у перерахуванні, платник має право звернутися до адміністративного суду з вимогою визнати бездіяльність протиправною та зобов’язати надати подання — практика Верховного Суду це підтверджує.
Касаційні рішення (наприклад, у справах №320/45550/23 та №640/14999/19) підтверджують, що суд може зобов’язати орган діяти і домогтися повернення коштів з бюджету, якщо заява була подана в межах строку 1095 днів.
Коли подавати адміністративний позов
Подавати адміністративний позов слід, якщо орган відмовився видати подання/довідку або ігнорує вашу заяву; суд може визнати бездіяльність протиправною і зобов’язати орган направити подання до Казначейства.
Див. постанову КАС ВС у справі №320/45550/23.
Велика Палата ВС у справі №910/15295/18 роз’яснила застосування Порядку №787 при поверненні помилково зарахованих сум, а Касаційний адміністративний суд у справі №640/14999/19 підтвердив обов’язок повернення за наявності заяви в межах 1095 днів.
Посилання на рішення: №910/15295/18, №640/14999/19.
Потрібна допомога з поверненням мита?
Якщо орган затягує повернення або відмовляє — зверніться до адвокатського бюро «ЮРКОНСАЛТ» для комплексного супроводу: оцінка підстав, підготовка заяви, робота з Казначейством і представництво в суді.
Питання і відповіді: швидкі відповіді на популярні запити
РАЦС: як повернути мито, якщо воно сплачено помилково?
Якщо в РАЦСі мито сплачено помилково, отримайте від РАЦС довідку про ненадання послуги або про нараховану суму, подайте заяву до органу, що справляє мито; РАЦС сформує подання до Казначейства згідно з інструкціями Дії та Порядком №787.
Хто має пільги зі сплати мита і які документи потрібно надати?
Пільги гарантує ст.4 Декрету №7-93 (інваліди I–II груп, УБД, постраждалі Чорнобиля 1–2 категорій та ін.). Для підтвердження пред’являйте оригінал посвідчення (УБД), довідку МСЕК/ІПР або довідку ВПО; копія додається до заяви.
Як повернути помилково сплачене мито — коротко?
Збережіть оригінал квитанції, отримайте довідку від органу про ненадання послуги, подайте заяву за зразком (див. нижче) до органу контролю; орган формує подання до Казначейства згідно з Порядком №787. Якщо відмовляють — звертайтесь до адміністративного суду.
Що таке 1095 днів і як він діє?
1095 днів — строк давності для повернення надміру сплачених грошових зобов’язань, встановлений у ст.43 Податкового кодексу; заява, подана в межах цього строку, є підставою для повернення коштів за правилами Порядку №787.
Як оформити заяву до Казначейства?
Заяву оформляє орган, що справляє мито, на підставі вашого клопотання; у разі самостійного звернення додайте оригінал платіжного документа, копію паспорта/ІПН та реквізити IBAN — процедура регламентована Порядком №787.
Чи можуть відмовити у поверненні через податковий борг?
Так — відповідно до п.43.2 ст.43 Податкового кодексу надміру сплачені кошти спочатку спрямовуються на погашення податкового боргу; лише залишок буде повернуто платнику, якщо такий залишок є (ст.43 ПДКУ).
Які строки розгляду заяви в Казначействі?
Порядок №787 не встановлює жорсткого строку для кожної територіальної структури, але практика Верховного Суду вимагає оперативного реагування; якщо відбувається зволікання — фіксуйте бездіяльність і звертайтеся в адміністративний суд (див. справа №320/45550/23).
Чи можна сплатити мито через термінал у РАЦС?
Так, у більшості відділів РАЦС встановлені термінали; важливо вимагати фіскальний чек або банківську квитанцію як доказ оплати — саме вони прийматимуться як платіжні документи при поверненні.
Прочитати на: мовою