
Продаж квартири в розстрочку стає затребуваним рішенням на ринку нерухомості, коли покупці не мають повної суми готівкою, а банківське кредитування залишається важкодоступним. Проте для власника житла така угода несе специфічні загрози: від затримки чергових платежів до ризику втратити контроль над майном без отримання повної вартості.
Головне завдання продавця полягає в тому, щоб правильно структурувати договірні зобов’язання і не допустити ситуації, коли покупець стає повноправним господарем квартири раніше, ніж сплатить останню гривню. Юридична помилка на етапі підписання документів може обернутися роками виснажливих судових спорів.
Коротко про продаж квартири в розстрочку
- Іпотека та заборона відчуження виникають на користь продавця в силу закону під час посвідчення.
- Сплата понад 50% вартості за загальним правилом блокує повернення квартири без спецпункту в договорі.
- Ціну доцільно фіксувати у валютному еквіваленті для захисту від знецінення гривні.
- Реєстрація малолітніх дітей у квартирі до повного розрахунку критично ускладнює виселення.
- Зняття обтяжень у реєстрі відбувається виключно за нотаріальною заявою продавця.
Зміст:
Юридичні моделі оформлення продажу квартири в розстрочку
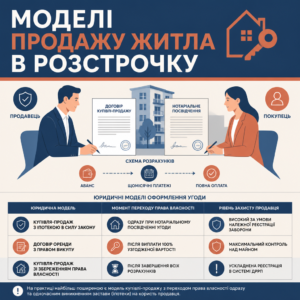
Продаж квартири в розстрочку найчастіше реалізується через прямий договір купівлі-продажу нерухомості з відстроченням або розстроченням платежу, посвідчений нотаріусом. За цією схемою покупець набуває право власності одразу під час посвідчення угоди, проте право розпорядження обмежується спеціальними обтяженнями.
Вибір правильної юридичної моделі залежить від того, наскільки продавець готовий ризикувати втратою титулу власника до отримання всіх грошей. На практиці сторони обирають між кількома правовими конструкціями, кожна з яких має власний баланс безпеки та складності оформлення.
| Юридична модель | Момент переходу права власності | Рівень захисту продавця |
|---|---|---|
| Купівля-продаж з іпотекою в силу закону | Одразу при нотаріальному посвідченні угоди | Високий за умови належної реєстрації заборони |
| Договір оренди з правом викупу | Після виплати 100% узгодженої вартості | Максимальний контроль над майном |
| Купівля-продаж зі збереженням права власності | Після завершення всіх розрахунків | Ускладнена реєстрація в системі ДРРП |
Спроба застосувати конструкцію статті 697 ЦК України про збереження права власності за продавцем до повної оплати на практиці стикається з реєстраційними труднощами, оскільки державний реєстратор проводить зміну власника в момент посвідчення правочину відчуження. Тому базовим механізмом на ринку залишається перехід власності з одночасним виникненням застави на користь колишнього власника.
Продаж нерухомості з розстроченням за основним договором
Оформлення основного договору з розстрочкою передбачає детальну фіксацію дат і розмірів кожного траншу. Нотаріус засвідчує угоду та негайно реєструє обтяження в публічному реєстрі. Для продавця це означає збереження фінансового важеля впливу на боржника.
Якщо вас цікавить проведення угоди через представника, варто врахувати окремі ризики продажу нерухомості за довіреністю, щоб не втратити фінансовий контроль над розрахунками повіреного.
Альтернативні варіанти поетапного викупу житлової площі
Як альтернатива інколи розглядається попередній договір купівлі-продажу нерухомості, проте він не призначений для здійснення поетапної оплати товару. Попередній договір лише закріплює зобов’язання укласти основну угоду у визначений строк.
Якщо сторони проводять регулярні розрахунки під виглядом попередніх домовленостей, виникає серйозний ризик судових спорів та перекваліфікації договору, тому надійніше використовувати інструмент довгострокової оренди з правом подальшого викупу об’єкта.
Ризики продавця при несплаті чергових платежів покупцем
Головний ризик продавця при продажу квартири в розстрочку полягає в тому, що після переходу права власності покупець може припинити виплати, а повернути нерухомість назад у позасудовому порядку буде неможливо. Безпека власника прямо залежить від наявності чіткого договірного права розірвати угоду в односторонньому порядку.
Законодавство містить небезпечну для продавця пастку, закріплену в нормах Цивільного кодексу. Якщо покупець вже виплатив понад половину вартості майна, загальне правило позбавляє продавця можливості вимагати повернення квартири у разі прострочення наступних траншів.
Згідно з ч. 2 ст. 695 Цивільного кодексу України: «Якщо покупець не здійснив у встановлений договором строк чергового платежу за проданий з розстроченням платежу і переданий йому товар, продавець має право відмовитися від договору і вимагати повернення проданого товару, крім випадків, коли сума платежів, одержаних від покупця, перевищує половину ціни товару.»Тобто за відсутності спеціального застереження в договорі, покупець, який вніс 51% вартості, фактично блокує повернення житла продавцю. Власник змушений роками стягувати залишок коштів через виконавчу службу, спостерігаючи, як інша особа проживає у його квартирі.
Судова практика вищих інстанцій підтверджує, що для застосування спеціальних наслідків продавець повинен суворо дотримуватися встановленої процедури повідомлення боржника.
Касаційний цивільний суд у складі Верховного Суду у справі № 363/3864/20 від 12.06.2024 зазначив: «у разі невиконання покупцем обов'язку щодо сплати чергових платежів за проданий з розстроченням платежу і переданий товар продавець має право вимагати повернення відчуженого майна на підставі спеціальних норм статті 695 ЦК України»Суд чітко розмежовує звичайну затримку оплати та системний дефолт покупця за договором розстрочення, що відкриває шлях до повернення житла продавцю.
В нашій практиці був схожий кейс щодо недійсності договору купівлі-продажу, де своєчасне реагування на порушення умов угоди дозволило заблокувати перереєстрацію прав та зберегти активи клієнта.
Покроковий алгоритм безпечного продажу квартири в розстрочку
- Перевірте надійність. З’ясуйте фінансову спроможність покупця та джерела його доходів перед початком переговорів.
- Складіть проект. Залучіть кваліфікованого юриста для розробки графіка виплат, валютних застережень і штрафних санкцій.
- Посвідчіть угоду. Підпишіть договір у нотаріуса з обов’язковою реєстрацією іпотеки продавця та заборони відчуження в державному реєстрі.
- Контролюйте оплату. Приймайте платежі виключно на банківський рахунок і фіксуйте кожен транш банківськими виписками.
- Закрийте обтяження. Після зарахування останнього траншу подайте нотаріусу заяву про припинення іпотеки та повний розрахунок.
Як застава та іпотека захищають права продавця
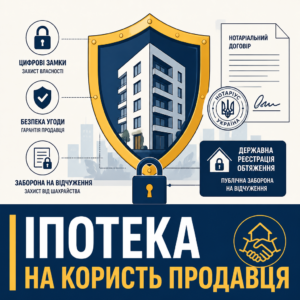
Відповідно до закону, з моменту передачі квартири з розстроченням платежу у продавця виникає право застави (іпотеки) на це майно до повного завершення розрахунків. Це означає, що відчужена нерухомість виступає прямим гарантом виконання грошових зобов’язань покупця.
Правова підстава виникнення такого забезпечення чітко визначена цивільним законодавством і діє автоматично при укладенні правочину в кредит.
Згідно з ч. 6 ст. 694 Цивільного кодексу України: «З моменту передання товару, проданого в кредит, і до його оплати продавцю належить право застави на цей товар.»Нотаріус під час посвідчення договору накладає публічну заборону на відчуження житла. Порядок цієї процедури регламентує державна реєстрація обтяжень речових прав на нерухоме майно на Гіді Дія, що виключає можливість шахрайського продажу чи дарування квартири третім особам.
Для продавця критично важливо, щоб реєстрація іпотеки та заборони відбулася в ту саму хвилину, що й реєстрація права власності на покупця. Будь-який розрив у часі створює ризик арешту майна сторонніми кредиторами або виконавцями.
Юристи нашого бюро неодноразово стикалися зі спробами оскарження подібних обтяжень, зокрема ведучи кейс із незаконним продажем іпотечної квартири, де своєчасно накладений арешт врятував майно від рейдерського перепродажу.
Послуги адвоката при продажу нерухомості в розстрочку
- Правовий аналіз угоди. Оцінка фінансових ризиків продавця та вибір оптимальної договірної моделі відчуження житла.
- Розробка договору. Складання детального графіка платежів, прив’язки до курсу валют та умов повернення майна при дефолті.
- Нотаріальний супровід. Контроль внесення записів про іпотеку та заборону відчуження на користь продавця в реєстр речових прав.
- Врегулювання спорів. Претензійна робота, звернення стягнення на іпотечне житло або розірвання договору в разі несплати.
Захисні застереження у договорі купівлі з розстроченням
Грамотно складений договір повинен містити вичерпний перелік штрафних санкцій та механізм дій на випадок зриву графіка виплат. Без прямих договірних застережень захистити інтереси продавця у разі недобросовісності другої сторони буде вкрай проблематично.
У тексті угоди слід прямо нівелювати обмеження частини 2 статті 695 ЦК України, прямо передбачивши право продавця вимагати повернення квартири навіть тоді, коли покупець виплатив понад 50% ціни. Це головний запобіжник від зумисного блокування розрахунків.
Крім того, договір має врегулювати долю вже сплачених сум при його розірванні. Продавець повинен мати право утримати з отриманих грошей ринкову вартість оренди житла за період фактичного проживання покупця, суму штрафної неустойки та компенсацію за зношення квартири.
Фіксація валютного еквівалента та порядок чергових виплат
Інфляція та валютні коливання здатні значно знецінити суму розстрочки за кілька років. Для захисту коштів ціну договору фіксують в еквіваленті іноземної валюти на підставі статті 533 ЦК України з виплатою щомісячних платежів у гривні за офіційним курсом НБУ на день розрахунку.
Усі розрахунки на суму понад 50 000 гривень мають здійснюватися виключно у безготівковій формі через банківські установи. Це виключає маніпуляції покупця щодо нібито переданої готівки без розписок.
Заборона реєстрації проживання та порядок звільнення квартири
Прописка покупця або членів його сім’ї у відчуженій квартирі створює колосальні складнощі при дефолті. Особливо критичною є реєстрація малолітніх чи неповнолітніх дітей, адже примусово виселити їх без згоди органу опіки практично неможливо.
Договір повинен категорично забороняти реєстрацію місця проживання будь-яких осіб до моменту повного розрахунку, а також визначати право продавця негайно виселити мешканців та змінити замки у разі розірвання правочину через несплату.
Порядок фіксації розрахунків та зняття нотаріальних обтяжень
Остаточний розрахунок за договором вимагає належного документального оформлення та закриття реєстраційних записів про обтяження. Продавець залишається повноправним іпотекодержателем доти, доки сам не подасть нотаріусу заяву про повне виконання зобов’язань покупцем.
Після отримання фінального траншу продавець звертається до нотаріуса, який посвідчував договір, та підписує заяву про повний розрахунок. Нотаріус формує рішення про погашення запису про іпотеку та зняття заборони відчуження квартири.
Перевірити поточний статус обтяжень та чистоту об’єкта завжди допомагає інформація з Державного реєстру речових прав на нерухоме майно на порталі Дія, яку сторони можуть отримати в електронному вигляді у будь-який момент.
Лише після припинення обтяжень покупець отримує повне право розпоряджатися квартирою, а продавець остаточно закриває угоду без подальших взаємних претензій.
Захистіть свої права під час продажу нерухомості з виплатою частинами
Угода з поетапною оплатою вимагає індивідуального складання договору з урахуванням усіх майнових ризиків власника. Юристи бюро ЮРКОНСАЛТ детально проаналізують фінансову схему, підготують договір із надійними застереженнями та забезпечать державну реєстрацію обтяжень на вашу користь.
Поширені питання про продаж квартири в розстрочку
Чи може покупець відчужити або повторно заставити квартиру до повної оплати?
Ні, це неможливо за умови правильного юридичного оформлення. Під час посвідчення договору нотаріус накладає заборону відчуження та реєструє іпотеку на користь продавця в реєстрі речових прав, що повністю блокує реєстрацію будь-яких угод з іншими особами.
Що робити продавцю, якщо покупець систематично затримує чергові транші?
Якщо договором передбачено право на односторонню відмову, продавець надсилає письмову вимогу про погашення боргу. У разі невиконання договір вважається розірваним, а квартира повертається власнику через суд або за процедурою звернення стягнення на предмет іпотеки.
Коли продавцю безпечніше передавати ключі від житла покупцю?
Найбезпечніше підписувати акт приймання-передачі та віддавати ключі після внесення 100% суми. Якщо покупець вселяється раніше, його статус має визначатися договором як тимчасове платне користування без права прописки третіх осіб.
Як документально підтверджується повний розрахунок і знімається заборона відчуження?
Зняття обтяження відбувається виключно на підставі особистої нотаріальної заяви продавця про отримання повного розрахунку, після чого нотаріус видаляє запис про іпотеку та заборону з державного реєстру прав.
Прочитати на: мовою