
Борг по ЄСВ строк давності не має за імперативними нормами чинного законодавства, що дозволяє фіскальним органам та Пенсійному фонду нараховувати недоїмку, штрафи та пеню за будь-які минулі періоди роботи бізнесу. Багато підприємців помилково вважають, що після спливу трьох років податкові зобов’язання анулюються, однак єдиний соціальний внесок підпорядковується спеціальному правовому регулюванню. У цій статті адвокати бюро «ЮРКОНСАЛТ» детально розкривають процедуру протидії незаконним нарахуванням, строки оскарження вимоги та дієві способи захисту активів від раптового блокування.
Чому на борг по ЄСВ строк давності не поширюється
Хоча безпосереднє стягнення здійснюють органи податкової служби, Пенсійний фонд України веде державний реєстр загальнообов'язкового державного соціального страхування. Інформаційні системи обох відомств наразі повністю інтегровані та проводять взаємну верифікацію даних у режимі реального часу. Якщо виявлено несплату або звітні розбіжності, ДПС автоматично отримує сигнал для формування фінансових претензій.
У цій статті детально розбираємо:
- автоматичний обмін даними між ПФУ та ДПС;
- сплячі ФОП та подвійна сплата єдиного внеску;
- як діє борг по ЄСВ без строку давності після закриття ФОП.
Зміст:
Що змінюють нові правила ПФУ щодо недоїмки та автоматизації контролю
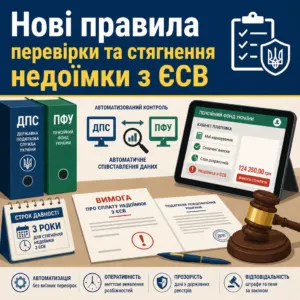
Оновлення механізмів адміністрування та взаємодії між базами даних ДПС та Пенсійного фонду України передбачає повну цифровізацію виявлення розбіжностей у сплаті єдиного внеску. Раніше для нарахування фінансових санкцій вимагалося проведення документальної перевірки, однак тепер контролери переходять до безперервного автоматичного зіставлення відомостей з різних державних реєстрів. Будь-яка неточність у звітності або розрив між нарахованим доходом та сплаченим внеском миттєво фіксується системою.
Нарахування штрафів тепер здійснюється в автоматизованому режимі без обов’язкового виїзду інспекторів до платника податків. Це означає, що вимоги формуватимуться масово на підставі електронних алгоритмів зіставлення персоніфікованого обліку. Для бізнесу такий підхід підвищує ризик виникнення раптових претензій за періоди кількарічної давності.
Чому на борг по ЄСВ строк давності не поширюється
Правовою основою безстрокового нарахування є Закон України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» № 2464-VI. Згідно з частиною 16 статті 25 вказаного закону, строк давності щодо нарахування, застосування та стягнення сум недоїмки, штрафів та нарахованої пені з єдиного внеску не застосовується взагалі. Загальне правило 1095 днів, закріплене у статті 102 Податкового кодексу, на соціальні внески не розповсюджується.
Таким чином, борг по ЄСВ строк давності якого за податковою логікою мав би минути, залишається чинним навіть через 5 чи 10 років. Контролюючий орган наділений повноваженнями виставити фінансову претензію за будь-який розрахунковий період, починаючи з 1 січня 2011 року.
Ключові факти про стягнення недоїмки з ЄСВ
- Строк давності щодо нарахування, нарахування пені та стягнення єдиного внеску відсутній відповідно до частини 16 статті 25 Закону № 2464-VI.
- Вимога про сплату боргу (недоїмки) є безпосереднім виконавчим документом і не потребує судового рішення для примусового списання коштів.
- Платник має лише 10 календарних днів з моменту вручення вимоги на добровільну сплату або запуск процедури оскарження.
- Пеня на суму недоїмки нараховується у розмірі 0,1% за кожний день прострочення, а штраф становить 20% своєчасно не сплаченої суми.
- Дію воєнного мораторію на штрафи та пеню з єдиного внеску повністю скасовано з 1 серпня 2023 року Законом № 3219-IX.
Автоматичний обмін даними між ПФУ та ДПС
Хоча безпосереднє стягнення здійснюють органи податкової служби, Пенсійний фонд України веде державний реєстр загальнообов’язкового державного соціального страхування. Інформаційні системи обох відомств наразі повністю інтегровані та проводять взаємну верифікацію даних у режимі реального часу. Якщо виявлено несплату або звітні розбіжності, ДПС автоматично отримує сигнал для формування фінансових претензій.
У разі виникнення питань щодо стану персоніфікованого обліку платники можуть звернутися до Контакт-центру ДПС за номером +38 (080) 050-10-07 або перевірити дані через офіційний вебсайт tax.gov.ua. Вчасний моніторинг електронних кабінетів дозволяє виявити помилкові нарахування до моменту відкриття виконавчого провадження.
Кого зачеплять зміни у нарахуванні штрафів: типові сценарії
Посилення автоматичного контролю зачепить практично всі категорії суб’єктів господарювання, які використовують найману працю або сплачують страхові внески за себе. Основний удар припадає на підприємців, у яких виникали зміни в реєстраційних даних, зміна систем оподаткування або тимчасове призупинення бізнес-активності. Автоматичні алгоритми не враховують індивідуальних життєвих обставин і формують недоїмку за формальними ознаками розбіжностей у реєстрах.
Особливу небезпеку нові процедури становлять для підприємців, які вважали свій бізнес офіційно закритим, проте не провели остаточну звірку з бюджетом. Навіть технічна копійчана переплата чи недоплата з часом обростає санкціями.
Сплячі ФОП та подвійна сплата єдиного внеску
Найбільш поширеним сценарієм є автоматичне нарахування недоїмки підприємцям, які паралельно є найманими працівниками. Контролюючі органи нерідко формують претензії до ФОП, ігноруючи факт щомісячної сплати максимального або мінімального внеску роботодавцем за основним місцем роботи. У таких випадках створюється незаконний подвійний фінансовий тягар.
Адвокати бюро «ЮРКОНСАЛТ» неодноразово розбивали подібні незаконні розрахунки фіскалів. Прикладом успішного захисту є наш практичний кейс, де ми скасували в суді податковий борг по ЄСВ на суму 35 000 грн, сформований саме через неузгодженість внутрішніх реєстрів контролюючого органу.
Як діє борг по ЄСВ без строку давності після закриття ФОП
Ліквідація суб’єкта підприємницької діяльності в Єдиному державному реєстрі не анулює невиконані податкові зобов’язання. Єдиний соціальний внесок не є класичним податком, тому припинення статусу підприємця означає лише одне: борг переходить на фізичну особу разом із усіма нарахованими штрафами та щоденною пенею.
Таке безстрокове зобов’язання зберігається за людиною до повного погашення, списання за спеціальними законами або визнання боржника банкрутом. Якщо ви плануєте ліквідацію бізнесу, обов’язково отримайте повну довідку про стан розрахунків з бюджетом.
Чим може допомогти адвокат бюро ЮРКОНСАЛТ зі спорів щодо єдиного соціального внеску
- Правовий аналіз вимоги про сплату боргу (недоїмки) та розрахунку штрафних санкцій
- Термінове зупинення примусового стягнення та накладення арештів органами виконавчої служби
- Підготовка та подання адміністративної скарги до Державної податкової служби України
- Складання позовної заяви та представництво інтересів клієнта в адміністративному суді
- Скасування неправомірних нарахувань для працюючих підприємців та сплячих ФОП
- Зняття арешту з поточних і зарплатних банківських рахунків та вилучення з Реєстру боржників
Які правові наслідки: вимога як виконавчий документ і ризики примусового стягнення
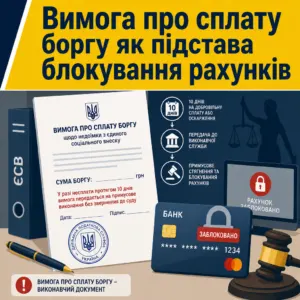
Головна небезпека вимоги про сплату недоїмки з ЄСВ полягає в її винятковій юридичній природі, яка суттєво відрізняється від стандартних податкових повідомлень-рішень. Відповідно до статті 3 Закону України «Про виконавче провадження» та частини 4 статті 25 Закону № 2464-VI, вимога про сплату боргу має безпосередній статус виконавчого документа. Податковому органу не потрібно звертатися до суду з позовом про стягнення та чекати місяцями на набрання рішенням законної сили.
Якщо вимога не була оскаржена або добровільно сплачена у 10-денний строк, вона автоматично передається до органу Державної виконавчої служби чи приватного виконавця. Це тягне за собою негайне відкриття примусового провадження та внесення особи до Єдиного реєстру боржників.
Розмір штрафів та щоденна пеня з єдиного внеску
Відповідно до пункту 2 частини 11 статті 25 Закону № 2464-VI, за несплату або несвоєчасну сплату єдиного внеску накладається штраф у розмірі 20 відсотків від суми заборгованості. Одночасно на суму недоїмки нараховується пеня з розрахунку 0,1 відсотка за кожен день прострочення платежу без будь-яких часових обмежень. Чинні штрафи ЄСВ суттєво збільшують загальний розмір боргу, якщо проблема ігнорується роками.
Варто зазначити, що воєнний мораторій на застосування штрафних санкцій та пені з єдиного внеску було остаточно скасовано з 1 серпня 2023 року на підставі Закону України № 3219-IX. Відтак усі фінансові санкції за поточні та виявлені минулі порушення застосовуються у повному обсязі.
Арешт банківських рахунків та майна боржника
Отримавши узгоджену вимогу від фіскалів, виконавець виносить постанову про арешт коштів боржника, яка направляється до всіх банківських установ через автоматизовану систему АСВП. Під блокування потрапляють не лише поточні рахунки юридичної особи чи ФОП, а й особисті платіжні та зарплатні картки фізичної особи. Бізнес втрачає можливість розраховуватися з контрагентами, виплачувати заробітну плату та вести регулярну господарську діяльність.
Крім того, внесення підприємця до Єдиного реєстру боржників блокує укладення нотаріальних угод щодо відчуження рухомого або нерухомого майна. Зняти такий арешт можливо лише після скасування вимоги або повної сплати неправомірно нарахованих сум.
Порядок дій платника для скасування вимоги про сплату боргу з ЄСВ
- Перевірте дату отримання вимоги в Електронному кабінеті та зафіксуйте початок перебігу 10-денного строку оскарження.
- Зробіть повне вивантаження електронної вимоги з кваліфікованим електронним підписом та витяг про стан розрахунків з бюджетом.
- Проведіть ревізію платіжних документів, банківських виписок та отримайте довідки ОК-5/ОК-7 для підтвердження сплати внесків.
- Складіть мотивовану скаргу до апарату ДПС України з посиланням на норми Закону № 2464-VI та актуальні правові позиції Верховного Суду.
- Подайте скаргу через електронний кабінет або поштою та обов’язково надішліть письмове повідомлення до органу ДПС, що сформував вимогу.
- У разі відмови у задоволенні скарги зверніться протягом 3 місяців до окружного адміністративного суду з позовом про визнання вимоги протиправною та скасування.
Як діяти при отриманні вимоги в електронному кабінеті
Оперативна реакція платника на отримання вимоги є єдиним способом зупинити передачу документа на примусове виконання та не допустити арешту фінансових активів. Закон надає платнику рівно 10 календарних днів з моменту офіційного одержання вимоги для прийняття рішення: сплатити нарахування або ініціювати процедуру їх правового оскарження. Пропуск цього критичного строку робить документ узгодженим і позбавляє бізнес можливості досудового захисту.
У разі виявлення нарахувань в електронному кабінеті дійте за чітким регламентованим планом. Кожен етап вимагає належної правової фіксації обставин та збору доказової бази.
Таймлайн 10 днів: покроковий алгоритм дій
Процедура оперативного реагування поділяється на три критичні етапи, кожен з яких має жорсткі часові рамки:
- День 0–2 (Фіксація та первинний аудит): Зафіксуйте точну дату отримання документа в кабінеті або на поштовому конверті. Зробіть повні скриншоти електронного кабінету, завантажте оригінал вимоги з накладеним кваліфікованим електронним підписом інспектора та виписку з інтегрованої картки платника податків (ІКП).
- День 3–7 (Звірка та формування позиції): Здійсніть повну звірку платежів через банківські виписки за спірні періоди, перевірте правильність зазначення рахунків і призначення платежу. Складіть мотивовану адміністративну скаргу із зазначенням конкретних норм законодавства, які були порушені фіскалами при формуванні недоїмки.
- День 8–10 (Подання скарги та сповіщення органу): Направте скаргу до вищого органу ДПС через систему «Електронний кабінет» або цінним листом із описом вкладення. Обов’язково надішліть письмове повідомлення про оскарження до територіального органу, який виставив вимогу, що офіційно зупинить її передачу до виконавчої служби.
Оскарження вимоги про сплату боргу ЄСВ у досудовому порядку
Подання скарги до апарату Державної податкової служби України тимчасово блокує можливість направлення вимоги державному чи приватному виконавцю. Проте слід пам’ятати, що строк сплати зупиняється лише до моменту винесення рішення за результатами розгляду вашої скарги. Детальні інструкції щодо цього етапу містить наш профільний матеріал про оскарження вимоги про сплату боргу ЄСВ, де наведено детальний аналіз регламенту.
Якщо контролюючий орган вищого рівня залишає вимогу без змін, у платника виникає право на судовий захист. З цього моменту починається перебіг окремого процесуального строку для звернення до окружного адміністративного суду.
Зразок скарги на вимогу про сплату боргу з єдиного внеску
Зразок скарги на вимогу про сплату боргу з єдиного внеску
До Державної податкової служби України
04053, м. Київ, Львівська площа, 8
Скаржник: Фізична особа-підприємець Іванов Іван Іванович
РНОКПП: 2912345678
Адреса: 01001, м. Київ, вул. Хрещатик, буд. 1, кв. 10
Засіб зв’язку: +38 (067) 123-45-67, email: ivanov.tax@example.com
Орган, рішення якого оскаржується: Головне управління ДПС у м. Києві
04116, м. Київ, вул. Шолуденка, 33/19
СКАРГА
на вимогу Головного управління ДПС у м. Києві про сплату боргу (недоїмки) від 15.01.2024 № Ф-12345-13
18 січня 2024 року через Електронний кабінет платника податків мною було отримано Вимогу Головного управління ДПС у м. Києві про сплату боргу (недоїмки) зі сплати єдиного внеску № Ф-12345-13 від 15 січня 2024 року, згідно з якою визначено заборгованість зі сплати єдиного соціального внеску у загальній сумі 35 200,00 грн, а також нараховані штрафні санкції та пеню.
Вважаю зазначену вимогу протиправною, необґрунтованою та такою, що підлягає скасуванню у повному обсязі, з огляду на наступне:
У період, за який контролюючим органом здійснено нарахування єдиного внеску (2021–2023 роки), я одночасно перебував у трудових відносинах з ТОВ «Інноваційні Технології» (код ЄДРПОУ 12345678) за основним місцем роботи, де отримував заробітну плату, що значно перевищувала законодавчо встановлений мінімальний розмір. Роботодавцем щомісяця у повному обсязі нараховувався та перераховувався до державного бюджету єдиний соціальний внесок у розмірі, що перевищував мінімальний страховий внесок, що підтверджується довідками ОК-5 та ОК-7 з Реєстру застрахованих осіб Пенсійного фонду України.
Відповідно до частини 6 статті 4 Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страурвання» № 2464-VI, фізичні особи-підприємці звільняються від сплати за себе єдиного внеску, якщо вони мають основне місце роботи, де роботодавцем було сплачено страховий внесок у розмірі не менше мінімального страхового внеску за всі календарні місяці звітного періоду.
Вказаний висновок повністю узгоджується з правовою позицією Касаційного адміністративного суду у складі Верховного Суду, викладеною у постанові від 04 грудня 2019 року у справі № 440/2149/19, згідно з якою платник, за якого страховий внесок у повному обсязі сплачено роботодавцем, звільнений від повторної сплати єдиного внеску за аналогічний період, а нарахування боргу є протиправним подвійним обтяженням.
Відповідно до статті 25 Закону України № 2464-VI та Закону України «Про адміністративну процедуру»,
ПРОШУ:
1. Прийняти дану скаргу до розгляду та призупинити процедуру примусового виконання Вимоги про сплату боргу (недоїмки) № Ф-12345-13 від 15 січня 2024 року.
2. Визнати протиправною та скасувати повністю Вимогу Головного управління ДПС у м. Києві про сплату боргу (недоїмки) від 15 січня 2024 року № Ф-12345-13 на суму 35 200,00 грн.
3. Зобов’язати Головне управління ДПС у м. Києві внести відповідні коригування до моєї інтегрованої картки платника податків та вилучити відомості про наявність заборгованості.
Додатки:
1. Копія Вимоги про сплату боргу (недоїмки) № Ф-12345-13 від 15.01.2024 року.
2. Роздруківка електронної квитанції про дату надходження вимоги до Електронного кабінету.
3. Копія трудового договору та витяг з наказу про прийняття на роботу.
4. Довідка роботодавця про щомісячне нарахування та сплату ЄСВ за 2021–2023 роки.
5. Індивідуальні відомості про застраховану особу (форми ОК-5 та ОК-7).
6. Копія повідомлення Головного управління ДПС у м. Києві про оскарження вимоги.
22 січня 2024 року _______________ І. І. Іванов
Як підготувати адміністративну скаргу на вимогу: правові підстави та чекліст
Якість складання адміністративної скарги безпосередньо визначає шанси на швидке скасування незаконного боргу без тривалого судового розгляду. Скарга повинна містити не просто незгоду з цифрами у квитанції, а детальний правовий аналіз із посиланням на нормативно-правові акти, первинні платіжні документи та актуальну практику Верховного Суду. Контролери вищого рівня зобов’язані перевірити законність дій підпорядкованого органу та винести мотивоване рішення.
Для того щоб документ мав юридичну силу і був прийнятий до розгляду, необхідно суворо дотримуватися встановленої форми та комплектації додатків. Нижче наведено обов’язковий перелік дій для правильного формування скарги.
Документів для оскарження вимоги
Перед направленням скарги переконайтеся, що до неї додано вичерпний пакет доказових матеріалів, оформлених належним чином:
- Копія оскаржуваної вимоги про сплату боргу з доказами дати її фактичного вручення (поштовий конверт зі штемпелем або витяг з електронного журналу кабінету платника).
- Завірені банком платіжні інструкції, квитанції та меморіальні ордери, що підтверджують факт перерахування коштів до бюджету за спірні періоди.
- Довідки за формою ОК-5 або ОК-7 з Реєстру застрахованих осіб Пенсійного фонду України (для підтвердження сплати внеску роботодавцем за основним місцем роботи).
- Копія трудової книжки, трудового договору або наказу про призначення на посаду, якщо підставою скарги є статус найманого працівника.
- Акти попередніх звірок розрахунків або витяги з інтегрованої картки платника податків за відповідні періоди.
Зупинення примусового стягнення під час розгляду скарги
Згідно з нормами статті 25 Закону № 2464-VI, подання скарги на вимогу зупиняє строки її виконання органом доходів і зборів до дня прийняття остаточного рішення. Щоб виключити технічну помилку системи, вкрай важливо офіційно поінформувати місцевий орган ДПС про подання скарги до органу вищого рівня. Це робиться шляхом подання окремої заяви з відміткою канцелярії або електронного квитка про доставку.
У разі, якщо виконавча служба вже встигла відкрити провадження, ви маєте право надати державному виконавцю докази подання скарги або позову разом із заявою про зупинення вчинення виконавчих дій.
Типові підстави для скасування нарахувань: практика ВС та приклади справ
Судова практика у спорах щодо нарахування недоїмки з єдиного внеску напрацювала стабільні правові позиції, які успішно застосовуються для захисту бізнесу. Незважаючи на жорстку фіскальну позицію податкових органів, Касаційний адміністративний суд у складі Верховного Суду неодноразово вказував на неприпустимість формального підходу та покарання платників за технічні збої або безпідставне подвійне нарахування внесків. Грамотне використання цих висновків у скаргах та судових позовах дозволяє досягти повного скасування незаконних фінансових вимог.
Нижче проаналізовано ключові правові позиції Верховного Суду, які мають вирішальне значення для успішного оскарження рішень контролюючих органів.
Помилка в рахунку не є несплатою: справа № 826/9800/16
Поширеною проблемою бухгалтерів є перерахування сум внеску на застарілий розрахунковий рахунок або рахунок неналежного територіального органу після зміни бюджетних реквізитів. Податківці автоматично розцінюють це як факт несплати, нараховуючи недоїмку, штраф у розмірі 20% та щоденну пеню. Проте вищі судові інстанції стоять на захисті добросовісних платників.
У постанові Касаційного адміністративного суду від 03.02.2021 у справі № 826/9800/16 Верховний Суд зазначив, що здійснення помилки в номері рахунку під час своєчасного перерахування зобов’язання є дією платника, яка не містить ознак протиправної бездіяльності, а тому не утворює складу правопорушення за статтею 25 Закону № 2464-VI. Якщо кошти фактично надійшли на єдиний казначейський рахунок держави, стягнення штрафних санкцій є протиправним.
Звільнення від сплати працюючих підприємців: справа № 440/2149/19
Іншим класичним приводом для спорів залишаються вимоги щодо так званих «сплячих» ФОП, які паралельно перебувають у трудових відносинах. Контролери часто нараховують мінімальний страховий внесок за період відсутності господарської діяльності підприємця, ігноруючи сплату внесків його роботодавцем.
Принципову крапку в цьому питанні поставив Верховний Суд у постанові від 04.12.2019 у справі № 440/2149/19. Суд сформував висновок, що мета обов’язкового соціального страхування повністю досягається через сплату ЄСВ роботодавцем за основним місцем роботи, тому покладення обов’язку повторної сплати на ФОП є протиправним подвійним обтяженням. Ця позиція також підтверджена результатами нашої судової практики, коли в апеляційному суді скасували борг по ЄСВ на 35 000 грн.
Строки судового оскарження після адмінпроцедури: справа № 580/3469/19
Критично важливим є питання строків подання позову до суду, якщо досудова скарга була відхилена податковою службою. Фіскали часто стверджують, що платник має лише 10 днів на подання судового позову після отримання відповіді на скаргу, намагаючись залишити позовні заяви без розгляду.
Судова палата Касаційного адміністративного суду у постанові від 25.02.2021 у справі № 580/3469/19 відступила від попередньої практики та чітко роз’яснила: після завершення процедури адміністративного оскарження строк звернення до адміністративного суду складає три місяці відповідно до частини 4 статті 122 КАС України, а не скорочені 10 календарних днів. Це надає платнику достатньо часу для якісної підготовки позовної заяви.
Часті помилки платників і як їх уникнути
Аналіз судових спорів та звернень до адвокатів свідчить, що більшість проблем із нарахуванням недоїмки виникає через типові організаційні та процедурні помилки самих суб’єктів господарювання. Ігнорування повідомлень контролерів або спроби врегулювати спір усними телефонними консультаціями замість подання письмових процесуальних документів лише призводять до втрати дорогоцінного часу. Коли спливають встановлені законом строки, захистити банківські рахунки стає значно складніше.
Знання головних помилок дозволяє вчасно коригувати власну поведінку та уникнути багатотисячних втрат. Розглянемо детальніше найпоширеніші хибні кроки платників.
Ігнорування повідомлень в електронному кабінеті
Найбільшою помилкою є несвоєчасна перевірка кореспонденції в кабінеті платника податків. Відповідно до чинного законодавства, електронний документ вважається врученим з моменту доставки до поштової скриньки кабінету або отримання квитанції про доставку. Твердження про те, що платник «не заходив у кабінет» чи «не бачив файлу», судами до уваги не беруться як поважна причина пропуску строку.
Введіть за правило регулярний щотижневий моніторинг розділу «Вхідні/вихідні документи» в електронному кабінеті ДПС та вебпорталі ПФУ. Це дозволить зафіксувати формування вимоги в перший же день її винесення.
Несвоєчасне проведення актів звірки та зміна реквізитів
Бюджетні рахунки для зарахування податків та внесків регулярно змінюються органами Державної казначейської служби України, особливо на початку кожного календарного року. Здійснення регулярних платежів за старими реквізитами без перевірки веде до зависання коштів на нез’ясованих рахунках і генерування штучного боргу.
Щоб уникнути цього, щонайменше раз на півріччя замовляйте витяг про стан розрахунків з бюджетом або ініціюйте складання акта звірки. Якщо помилка вже сталася, негайно подавайте заяву про повернення або перенаправлення коштів на належний казначейський рахунок.
Коли звертатися до адвоката: наш алгоритм дій та послуги ЮРКОНСАЛТ
Самостійні спроби боротьби з фіскальним механізмом нерідко призводять до фатальних помилок у процесуальних строках або неналежного формування доказової бази. Якщо вимога вже винесена або банк повідомив про накладення арешту на підставі постанови виконавця, залучення кваліфікованого юриста стає життєво необхідним кроком. Фаховий адвокат з податкового права бюро «ЮРКОНСАЛТ» забезпечить швидке блокування виконавчих дій та захистить ваші кошти від протиправного списання.
Ми використовуємо комплексний підхід до кожного кейсу, забезпечуючи супровід клієнта від моменту отримання вимоги до остаточного вилучення запису про борг з державних реєстрів.
Порядок взаємодії з клієнтом при оскарженні ЄСВ
Наша робота побудована на чіткому та прозорому алгоритмі правового супроводу:
- Експрес-аудит вимоги та підстав нарахування: Протягом 24 годин вивчаємо документи, інтегровану картку та визначаємо перспективи повного скасування зобов’язань.
- Досудовий захист: Готуємо юридично бездоганну скаргу до вищого органу ДПС та заяву про зупинення виконання вимоги.
- Судове оскарження: Формуємо позовну заяву до окружного адміністративного суду, клопотання про забезпечення позову та зняття арешту з рахунків.
- Повний супровід у виконавчій службі: Контролюємо закриття виконавчого провадження та повернення безпідставно стягнутих коштів на рахунки бізнесу.
Гарантії захисту прав платників податків
Адвокатське бюро «ЮРКОНСАЛТ» володіє багаторічним досвідом у сфері податкових спорів та захисту бізнесу від неправомірних фінансових стягнень. Завдяки детальному знанню процедурних регламентів ДПС та практики Верховного Суду ми досягаємо позитивних результатів навіть у найскладніших випадках нарахування недоїмки.
Не дозволяйте незаконним діям контролерів паралізувати роботу вашого бізнесу. Своєчасне звернення до адвоката гарантує збереження ваших фінансових ресурсів та ділової репутації.
Потрібна професійна допомога в оскарженні вимоги з ЄСВ?
Неправомірне нарахування недоїмки з ЄСВ та блокування рахунків здатні паралізувати діяльність підприємства або ФОП за лічені дні. Якщо ви отримали повідомлення в кабінеті або картки вже заблоковані виконавцем, не зволікайте з юридичною допомогою.
Адвокати практики податкового права бюро «ЮРКОНСАЛТ» проведуть детальний аудит нарахувань, визначать процесуальні порушення контролерів, підготують обґрунтовану скаргу або звернення до суду та забезпечать зняття арешту з ваших банківських рахунків. Звертайтеся до адвокатського бюро «ЮРКОНСАЛТ» до фахівців адвокатського бюро «ЮРКОНСАЛТ».запишіться на консультацію через форму зв’язку.
Часті запитання платників про борг по ЄСВ та строки давності
Чи справді строк давності не діє для боргу по ЄСВ?
Ні, відповідно до частини 16 статті 25 Закону України № 2464-VI строки давності щодо нарахування, застосування та стягнення сум недоїмки, штрафів і пені з ЄСВ не застосовуються взагалі. Загальне правило 1095 днів (3 роки), закріплене в статті 102 Податкового кодексу, на соціальний внесок не поширюється. Навіть після державної ліквідації ФОП заборгованість залишається обліковуватися за фізичною особою безстроково.
Як швидко і правильно оскаржити вимогу ПФУ, отриману в електронному кабінеті?
Платник має рівно 10 календарних днів з дня одержання вимоги для її оскарження в адміністративному порядку до Державної податкової служби України. Одночасно необхідно обов’язково письмово повідомити територіальний орган, який виніс вимогу, щоб зупинити її набрання чинності як виконавчого документа. Скаргу можна подати безпосередньо через особистий кабінет платника або цінним листом із описом вкладення.
Які строки реагування на вимогу і що буде при їх пропуску?
На досудове оскарження вимоги відведено 10 календарних днів з моменту отримання, а на подання судового позову після адміноскарження — 3 місяці згідно з постановою Верховного Суду у справі № 580/3469/19. Якщо пропустити 10-денний строк, вимога набуває статусу виконавчого документа без звернення фіскалів до суду. Податкова негайно передає її до виконавчої служби для примусового списання коштів та арешту всіх банківських рахунків.
Що робити, якщо платежі були зараховані не на той рахунок — чи уникнути штрафів?
Якщо платіж надійшов на єдиний казначейський рахунок держави, але на помилковий номер чи код, штрафні санкції та пеня підлягають скасуванню. Верховний Суд у постанові у справі № 826/9800/16 наголосив, що помилка в платіжному дорученні за умови своєчасного перерахування коштів не утворює складу правопорушення за статтею 25 Закону № 2464-VI. Необхідно негайно подати до податкової заяву про уточнення реквізитів або скаргу разом із завіреною банківською платіжкою.
Як призупинити стягнення і зупинити арешт рахунків?
Для призупинення стягнення необхідно подати адміністративну скаргу до вищого органу ДПС протягом 10 днів або позов до суду разом із клопотанням про забезпечення позову. Подання скарги в силу закону призупиняє строк виконання вимоги контролюючим органом. Якщо виконавець вже відкрив провадження, подається заява про зупинення вчинення виконавчих дій на підставі Закону України «Про виконавче провадження».
Прочитати на: мовою