
Податки на фриланс за кордоном виникають щоразу, коли фахівець зберігає податкове резидентство України та отримує виплати від іноземних клієнтів. Отримання коштів на міжнародні сервіси чи закордонні рахунки не звільняє від обов’язку декларування доходів перед українським бюджетом.
Головне завдання спеціаліста — вчасно визначити свій правовий статус, оцінити податкове навантаження та обрати прозорий формат оформлення контрактів і розрахунків, щоб уникнути блокувань рахунків або нарахування штрафів від контролюючих органів.
Коротко про податки на фриланс за кордоном
- Для роботи з нерезидентами оптимальним вибором є ФОП 3 групи зі ставкою 5% єдиного податку.
- Доходи звичайної фізичної особи без ФОП оподатковуються за ставкою 18% ПДФО та 1,5% військового збору.
- Зареєстрований ФОП в Україні є вагомим критерієм визнання особи українським податковим резидентом.
- Виплати на Payoneer чи Wise підлягають декларуванню та виведенню на валютний рахунок ФОП.
- Оплачений інвойс виконує роль договору та акта виконаних робіт для валютного нагляду.
Зміст:
Коли фрилансер вважається платником податків в Україні
Фрилансер визнається платником податків в Україні, якщо він зберігає статус українського податкового резидента, що зобов’язує декларувати всі надходження незалежно від країни реєстрації замовника. Держава застосовує принцип оподаткування світового доходу до всіх осіб, які мають постійне місце проживання або центр життєвих інтересів в Україні.
Поширеною помилкою є переконання, ніби кошти від іноземних платформ на закордонних картках залишаються поза увагою контролюючих органів. Отримання винагороди за надані послуги створює безумовний обов’язок щодо фіксації доходу та сплати обов’язкових платежів.
Згідно з пп. 14.1.213 п. 14.1 ст. 14 Податкового кодексу України: «фізична особа - резидент - фізична особа, яка має місце проживання в Україні. У разі якщо фізична особа має місце проживання також в іноземній державі, вона вважається резидентом, якщо має більш тісні особисті чи економічні зв'язки (центр життєвих інтересів) в Україні»Якщо ви тривалий час перебуваєте в іншій державі та маєте сумніви щодо свого обов’язку декларування, важливо заздалегідь з’ясувати статус, перевіривши податкове резидентство за кордоном для запобігання суперечкам із податковою.
Світовий дохід та обов’язок сплати податків
Обов’язок декларувати доходи поширюється на всі кошти, нараховані нерезидентами за межами України. Виплата гонорару у валюті розцінюється як економічна вигода, що підлягає обов’язковому оподаткуванню за встановленими правилами.
Вплив фактичного перебування за межами країни
Наявність громадянства, зареєстрованого місця проживання або відкритого статусу ФОП в Україні розглядається ДПС як підстава вважати особу резидентом. Тимчасовий виїзд за кордон не припиняє податкових зобов’язань перед державним бюджетом.
Чому ФОП 3 групи є найкращим вибором
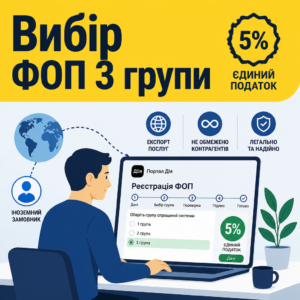
Реєстрація ФОП 3 групи є найбільш раціональним вибором для міжнародного фрилансера, оскільки дозволяє легально отримувати валюту від іноземних замовників зі ставкою єдиного податку 5%. Ця система прямо дозволяє експорт послуг нерезидентам без обмеження за кількістю контрагентів.
Для швидкого оформлення статусу підприємця доступна автоматична реєстрація ФОП на порталі Дія, що дозволяє дистанційно обрати 3 групу спрощеної системи.
Згідно з п. 291.4 ст. 291 Податкового кодексу України: «третя група - фізичні особи - підприємці, які не використовують працю найманих осіб або кількість осіб, які перебувають з ними у трудових відносинах, не обмежена...»У нашій практиці траплялися ситуації, коли фахівці помилково обирали 2 групу для співпраці із закордонними агентствами, що призводило до втрати спрощеної системи. У разі виникнення неправомірних фінансових вимог з боку ДПС дієвим є судовий захист, про що свідчить наша судова справа про скасування податкового повідомлення для ФОПа, де було скасовано необґрунтований борг на 340 тисяч гривень.
Заборона використання другої групи спрощеної системи
Податкове законодавство забороняє платникам 2 групи надавати послуги нерезидентам. Порушення цього обмеження тягне за собою втрату права перебування на спрощеній системі та донарахування податків за загальними ставками.
Інвойс як документ для виставлення оплати
Для фрилансу та розрахунків з іноземними контрагентами зручно використовувати інвойс (рахунок-фактуру). Він виступає пропозицією на оплату робіт і фіксує домовленості щодо суми, реквізитів та підстави платежу.
Відповідно до Закону № 1436-VIII, виставлений та оплачений замовником інвойс за послуги виконує функцію договору та акта виконаних робіт, що істотно спрощує проходження валютного нагляду в обслуговуючому банку.
Обов’язкові реквізити та електронний формат інвойсу
Щоб банк та податкові органи без затримок прийняли інвойс, документ повинен містити такі обов’язкові відомості:
- Назва та номер документа. Зазначення «Інвойс / Invoice» із датою виставлення.
- Відомості про виконавця та клієнта. Повне ім’я ФОП, податковий номер (ІПН), банківські реквізити IBAN, а також назва і контактні дані замовника.
- Опис послуг та сума. Чіткий перелік виконаних завдань, валюта платежу та загальна вартість.
Інвойс може складатися в електронному вигляді (у форматі PDF) і надсилатися клієнту через email або месенджер без обов’язкового проставлення мокрої печатки.
Як правильно оформити податки на фриланс
- Зареєструйте ФОП 3 групи. Оберіть спрощену систему оподаткування зі ставкою 5% єдиного податку для легального надання послуг іноземним замовникам.
- Відкрийте підприємницькі рахунки. Оформіть валютний та гривневий рахунки ФОП в українському банку для отримання оплати.
- Формуйте інвойс на кожне замовлення. Зазначайте в рахунку деталі наданих послуг, реквізити сторін і суму винагороди в обраній валюті.
- Перераховуйте валюту на рахунок ФОП. Забезпечуйте виведення коштів із міжнародних платіжних систем на IBAN підприємця у звітному кварталі.
- Подавайте декларацію єдинника. Щокварталу декларуйте отриманий дохід за курсом НБУ та своєчасно сплачуйте 5% єдиного податку.
Оподаткування виплат без реєстрації підприємцем
Отримання винагороди від закордонних клієнтів звичайною фізичною особою без статусу підприємця зобов’язує сплачувати 18% ПДФО та 1,5% військового збору з усього отриманого доходу. Це вимагає обов’язкового подання річної майнової декларації.
Подати звітність та перевірити розрахунки з бюджетом можна через Електронний кабінет платника ДПС України.
Згідно з пп. 170.11.1 п. 170.11 ст. 170 Податкового кодексу України: «у разі якщо джерело виплат будь-яких оподатковуваних доходів є іноземним, сума такого доходу включається до загального річного оподатковуваного доходу платника податку - отримувача, який зобов'язаний подати річну податкову декларацію»Податкове навантаження на громадянина становить 19,5%, що значно перевищує витрати на єдиному податку. Наші адвокати неодноразово захищали інтереси платників податків у спірних ситуаціях із фіскальними органами, прикладом чого є схожа справа про скасування боргу ЄСВ для ФОП у судовому порядку.
Ставки та розрахунок навантаження для громадянина
Сумарне податкове навантаження для фізичної особи складає 19,5% від суми виплати. Усі отримані валютні кошти перераховуються у гривню за офіційним курсом НБУ на дату їхнього фактичного зарахування.
Коли робота без ФОП фінансово виправдана
Оформлення виплат без реєстрації підприємцем може бути виправданим лише при разових або тестових підробітках невеликого обсягу. Якщо діяльність стає регулярною, реєстрація ФОП 3 групи дозволяє зменшити витрати майже вчетверо.
Юридична допомога з податків для фрилансерів
- Податковий аудит діяльності. Аналіз поточної моделі розрахунків із нерезидентами та визначення статусу резидентства.
- Реєстрація ФОП 3 групи. Підбір правильних КВЕДів для зовнішньоекономічної діяльності та супровід відкриття рахунків.
- Підготовка шаблонів інвойсів. Складання коректних рахунків-фактур та договорів-оферт для безперешкодного валютного контролю.
- Захист у спорах з ДПС. Оскарження неправомірних податкових повідомлень-рішень, штрафів та блокувань рахунків.
Правила виведення коштів з Payoneer та Wise
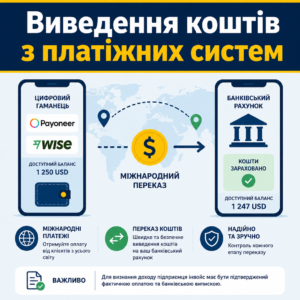
Кошти на акаунтах міжнародних платіжних систем визнаються підприємницьким доходом за умови їх зарахування на валютний рахунок ФОП в Україні. Якщо ж гроші переводяться безпосередньо на особисту картку фізособи, податкова розглядає це як цивільний дохід із нарахуванням 18% ПДФО.
Доходом підприємця вважається вся сума, зафіксована у виставленому інвойсі, без зменшення на комісії платіжних платформ. Щоб правильно розмежовувати операції, корисно розуміти, як відрізнити переказ від іноземного доходу при банківському контролі.
Щодо правової сили виставлених рахунків сформовано сталу судову практику.
Касаційний господарський суд у складі Верховного Суду у справі №915/641/19 від 29.04.2020 зазначив: «за своєю правовою природою рахунок на оплату товару/послуг не є первинним документом, а є документом, який містить тільки платіжні реквізити»Для набуття юридичної сили первинного документа інвойс має бути підтверджений фактичною оплатою та банківською випискою.
Вимога зарахування на рахунок у звітний квартал
Отримані на платіжну систему кошти мають бути перераховані на підприємницький рахунок ФОП у межах звітного періоду. Це забезпечує коректне відображення виручки в декларації платника єдиного податку.
Урахування курсу НБУ та комісій бірж
Дохід перераховується у гривню за курсом Нацбанку на день надходження валюти на реквізити підприємця. Комісії платформ Upwork чи Fiverr не зменшують оподатковувану базу за виставленим рахунком.
Юридична підтримка фрилансерів та захист від претензій ДПС
Якщо у вас виникають питання щодо сплати податків з іноземних доходів, легалізації валютної виручки або отримання претензій від податкової служби, зверніться до фахівців бюро «ЮРКОНСАЛТ». Ми допоможемо обрати безпечну модель роботи, налагодити документообіг та захистити ваші фінансові інтереси.
Питання про податки на фриланс за кордоном
Яку групу ФОП обрати фрилансеру для роботи з іноземними клієнтами
Для роботи з нерезидентами підходить виключно ФОП 3 групи зі ставкою 5%. Вона дозволяє законно отримувати виручку в іноземній валюті та надавати послуги замовникам з будь-якої країни без обмежень.
Чому для міжнародного фрилансу не можна використовувати 2 групу ФОП
Платникам 2 групи законодавчо заборонено надавати послуги нерезидентам. Порушення цієї вимоги тягне за собою обов’язкове анулювання спрощеної системи та донарахування податків за загальними ставками.
Чи потрібно платити податки в Україні якщо фрилансер живе за кордоном
Наявність зареєстрованого місця проживання або відкритого ФОП в Україні є підставою вважати особу українським податковим резидентом. Сплата податків за кордоном не звільняє від обов’язку звітувати в Україні без окремого аналізу положень міжнародних конвенцій.
Чи вважаються надходження на Payoneer або Wise оподаткованим доходом
Ні, сам платіжний сервіс податки не сплачує. Щоб дохід оподатковувався за ставкою ФОП 5%, виплати за надані послуги мають бути перераховані на підприємницький валютний рахунок в Україні.
Прочитати на: мовою