
Оподаткування цінних паперів в Україні є обов’язковим етапом для кожного, хто отримує дохід від купівлі, продажу чи володіння фінансовими активами. Багато приватних інвесторів помилково вважають, що операції на закордонних біржах або через мобільні додатки не контролюються державою, проте це не так. Незнання правил декларування може призвести до значних штрафів від податкових органів.
Будь-який отриманий дохід, будь то інвестиційний прибуток від продажу акцій чи виплата дивідендів, підлягає обов’язковому декларуванню та оподаткуванню. Щоб уникнути неприємностей із законом, важливо заздалегідь розібратися в механізмі розрахунку податкової бази, підготувати необхідні документи та вчасно подати звітність.
Головне про оподаткування цінних паперів
- База оподаткування. Податок сплачується лише з чистого інвестиційного прибутку, тобто з позитивної різниці між продажем та купівлею.
- Ставки податків. Інвестиційний прибуток оподатковується ПДФО за ставкою 18% та військовим збором за ставкою 1,5%.
- Дивіденди. Ставка ПДФО на дивіденди становить 5% або 9% залежно від статусу емітента.
- Декларування. Навіть якщо брокер утримав податки, інвестор зобов’язаний подати річну декларацію до 1 травня.
Зміст:
Які операції з цінними паперами оподатковуються
Оподаткуванню в Україні підлягають будь-які операції з цінними паперами, які приносять фізичній особі інвестиційний прибуток або дохід у вигляді дивідендів. До таких активів належать акції українських та іноземних компаній, облігації, казначейські зобов’язання, деривативи та корпоративні права.
Коли інвестор здійснює купівлю чи продаж активів, виникає потреба оцінити податкові наслідки. Держава контролює обіг цих інструментів, тому кожна транзакція має бути відображена у звітності. Особливу увагу слід приділяти закордонним активам, оскільки торгівля на міжнародних біржах також підлягає декларуванню в Україні. Якщо вас цікавить правова природа цих активів, ви можете детальніше вивчити класичні види цінних паперів у нашому окремому матеріалі.
Важливо розуміти, що обов’язок сплати податків виникає лише тоді, коли актив продано і зафіксовано прибуток. Сама по собі купівля та довгострокове зберігання акцій без отримання дивідендів чи їх продажу не створює об’єкта оподаткування і не потребує подання річної декларації.
Як розрахувати інвестиційний прибуток для податків
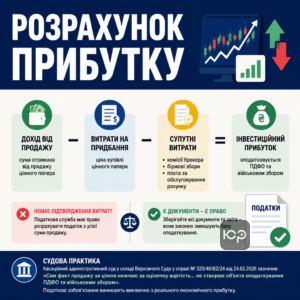
Інвестиційний прибуток визначається як позитивна різниця між доходом, отриманим від продажу цінного папера, та документально підтвердженими витратами на його придбання. Якщо витрати на купівлю активу не підтверджені належними документами, податкова служба має право розрахувати податок з усієї суми продажу.
При розрахунку інвестиційного прибутку вкрай важливо враховувати не лише безпосередню ціну купівлі та продажу, а й супутні витрати. До них належать документально підтверджені комісії брокера, біржові збори та плата за обслуговування рахунку в цінних паперах. Всі ці витрати законно зменшують базу оподаткування, тому зберігайте кожну квитанцію та брокерський звіт.
На практиці часто виникають спори щодо визначення бази оподаткування. Наприклад,
Касаційний адміністративний суд у складі Верховного Суду у справі № 320/46182/24 від 24.02.2026 зазначив: «Сам факт продажу за ціною нижчою за оціночну вартість... не створює об'єкта оподаткування ПДФО та військовим збором»Це рішення підтверджує, що податкові зобов’язання мають виникати виключно з реального економічного прибутку, а не з уявних чи оціночних величин.
Як самостійно розрахувати інвестиційний прибуток
- Зберіть документи. Отримайте від брокера виписки по операціях та підтвердження витрат на купівлю активів.
- Переведіть валюту в гривню. Конвертуйте всі суми доходів та витрат у гривневий еквівалент за офіційним курсом НБУ на дату кожної операції.
- Визначте чистий фінансовий результат. Відніміть від суми продажу активу вартість його придбання та сплачені брокерські комісії.
- Розрахуйте суму податку. Застосуйте ставку ПДФО 18% та військового збору 1,5% до отриманого позитивного результату.
Які ставки ПДФО діють для дивідендів
Ставка ПДФО для дивідендів становить 5% — якщо вони виплачуються українським платником податку на прибуток, або 9% — в інших випадках, зокрема для іноземних компаній. Додатково з усіх сум дивідендів обов’язково утримується військовий збір за ставкою 1,5%.
Якщо ви отримуєте дохід від іноземного емітента у валюті, розрахунок податку має свої особливості. Дохід перераховується у гривні за офіційним курсом НБУ на дату фактичного отримання коштів. Типова помилка інвесторів — використовувати курс НБУ на дату продажу активу брокером або виплати клієнтом, що призводить до неправильних розрахунків та штрафів.
Оподаткування дивідендів від іноземних компаній
Оскільки іноземний емітент не є податковим агентом України, обов’язок розрахувати та сплатити податки повністю покладається на самого інвестора. Якщо за кордоном з ваших дивідендів уже утримали податок, необхідно зберегти офіційне підтвердження (tax voucher або сертифікат). Цей документ дозволить претендувати на зарахування сплачених сум в Україні згідно з договорами про уникнення подвійного оподаткування.
Особливі пільгові випадки оподаткування
Законодавство передбачає деякі винятки, коли застосовуються інші правила. Наприклад, якщо ви отримали дивіденди від компаній зі статусом Дія.Сіті або інститутів спільного інвестування, потрібно ретельно перевіряти статус емітента та період виплати, оскільки тут можуть діяти спеціальні пільгові умови оподаткування.
Як юристи ЮРКОНСАЛТ допомагають інвесторам
- Аналіз інвестиційного портфеля. Детально вивчаємо брокерські звіти, виписки банків та визначаємо точну базу оподаткування.
- Підготовка податкової декларації. Заповнюємо річну декларацію про майновий стан та формуємо пакет підтверджуючих документів.
- Супровід у податкових органах. Допомагаємо отримати податковий кредит, зарахувати іноземні податки та захищаємо ваші інтереси в ДПС.
- Оскарження штрафів. У разі неправомірних донарахувань здійснюємо ефективне скасування податкових повідомлень рішень у судовому порядку.
Коли брокер виступає як податковий агент
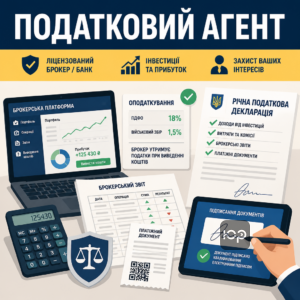
Український ліцензований брокер або банк виступає податковим агентом та самостійно утримує ПДФО 18% і військовий збір 1,5% з вашого інвестиційного прибутку під час виведення коштів. Проте це не звільняє інвестора від обов’язку подати річну податкову декларацію та відобразити в ній усі операції.
На практиці часто виникають розбіжності між звітністю податкового агента та реальними документами платника. Наприклад, брокер міг не врахувати певні комісії або витрати на купівлю, якщо папери купувалися через іншого посередника. У такій ситуації інвестору необхідно підготувати детальний розрахунок по кожній позиції та надати брокерські звіти разом із платіжними документами до податкової служби.
Якщо податкова служба безпідставно нараховує вам додаткові зобов’язання чи штрафи, не погоджуючись із вашими розрахунками витрат, ви маєте право захищати свої інтереси в суді. Наше бюро має значний досвід у таких спорах, здійснюючи успішне скасування податкових повідомлень рішень, що допомагає клієнтам уникнути незаконних фінансових втрат. Також ми консультуємо клієнтів з питань, де виникає оподаткування прощеного боргу та інші складні податкові зобов’язання.
Чек лист для підготовки податкової декларації
До Державної податкової служби України
Від платника податків: [ПІБ інвестора]
Реєстраційний номер облікової картки платника податків: [ІПН]
ЧЕК-ЛИСТ ТА ШАБЛОН РОЗРАХУНКУ ІНВЕСТИЦІЙНОГО ПРИБУТКУ
1. Особисті дані платника податків (ПІБ, ІПН, адреса реєстрації, телефон).
2. Розрахунок доходів від дивідендів:
- Назва компанії-емітента
- Дата отримання дивідендів
- Сума у валюті та курс НБУ на дату отримання
- Еквівалент у гривні (база оподаткування)
- Ставка ПДФО (5% або 9%) та військового збору (1,5%)
3. Розрахунок інвестиційного прибутку по кожній операції продажу:
- Дата та сума придбання активу у валюті (курс НБУ на дату купівлі)
- Документально підтверджені витрати та комісії брокера у гривні
- Дата та сума продажу активу у валюті (курс НБУ на дату продажу)
- Чистий фінансовий результат (Сума продажу в грн - Сума купівлі в грн - Комісії в грн)
4. Підсумкові суми податків до сплати або повернення:
- Розрахований ПДФО (18%) та військовий збір (1,5%)
- Сума податків, утримана податковим агентом (якщо застосовно)
- Різниця до сплати в бюджет або до повернення
5. Перелік обов’язкових додатків:
- Брокерські звіти про транзакції за звітний рік
- Квитанції та платіжні доручення про купівлю паперів
- Підтвердження сплати податків за кордоном (tax voucher)
- Роздруківка курсів НБУ на дати операцій
[Дата] /Підпис платника/
Як подати декларацію про доходи від акцій
Річна декларація про майновий стан і доходи подається до 1 травня року, що настає за звітним, а самостійно розраховані податкові зобов’язання необхідно сплатити до 1 серпня. Зручно подавати звітність в електронному вигляді через офіційний кабінет платника податків. Детальніше про декларування доходів IT спеціалістів читайте у нашому матеріалі.
Для заповнення звіту вам знадобиться офіційна Декларація про майновий стан і доходи, яку можна надіслати онлайн. До неї обов’язково додається детальний розрахунок інвестиційного прибутку. Якщо ви лише придбали цінні папери, але не продавали їх протягом року і не отримували дивідендів, подавати декларацію не потрібно, оскільки фактичного доходу ще не виникло.
У разі отримання активів через спадщину, правила розрахунку податків можуть змінюватися. Детальніше про особливості та юридичні нюанси спадкування цінних паперів ви можете дізнатися у нашому профільному огляді. Пам’ятайте, що правильне оформлення спадкових прав є першим кроком до законного володіння активами.
Які штрафи загрожують за недекларування прибутків
За неподання або несвоєчасне подання податкової декларації передбачено штраф у розмірі 340 гривень за кожне порушення, а у разі повторного порушення протягом року — 1020 гривень. Якщо податковий орган самостійно виявить незадекларований дохід, буде нараховано штраф у розмірі 10% від суми податкового зобов’язання.
Крім цього, за несвоєчасну сплату узгодженого податкового зобов’язання нараховується штраф: 5% від суми боргу при затримці до 30 календарних днів та 10% — при затримці понад 30 днів. Також за кожен день прострочення нараховується пеня. Умисне ухилення від сплати податків в особливо великих розмірах може потягнути за собою кримінальну відповідальність.
Актуальну інформацію про діючі правила та роз’яснення щодо відповідальності завжди публікує Державна податкова служба України на своєму офіційному порталі. Рекомендуємо регулярно перевіряти оновлення, щоб уникнути санкцій через незнання нових норм законодавства.
Питання про оподаткування цінних паперів
Які податки я плачу з дивідендів?
Чи звільняє мене те, що брокер утримав податки?
Як порахувати інвестиційний прибуток при продажу акцій?
Коли потрібно подати декларацію і сплатити податки?
Потрібна допомога з декларуванням інвестиційного прибутку
Оподаткування операцій з цінними паперами вимагає детального розрахунку та правильного оформлення документів, особливо при роботі з іноземними брокерами. Наші податкові юристи допоможуть вам правильно розрахувати податки, заповнити декларацію та уникнути штрафів від ДПС.
Прочитати на: мовою