
Отримати статус самозайнятої особи в Україні — це чудовий спосіб легалізувати власну справу без реєстрації класичного ФОП. Такий формат дозволяє офіційно надавати послуги, самостійно сплачувати податки та уникати штрафів за незареєстровану підприємницьку діяльність.
Багато фахівців працюють на фрилансі та не знають, як правильно оформити свої доходи. Нелегальна робота загрожує блокуванням банківських рахунків та звинуваченнями в ухиленні від сплати податків, тому своєчасне подання заяви до податкової є критично важливим кроком для вашої фінансової безпеки.
Коротко про легалізацію самозайнятих
- Строк подачі. Заяву 5-ОПП потрібно подати протягом 10 днів після реєстрації діяльності.
- Базові податки. Самозайняті сплачують ПДФО 18 відсотків та військовий збір 5 відсотків.
- Звільнення від ЄСВ. Наявність основного місця роботи може звільнити від сплати внеску за себе.
Зміст:
Хто може отримати статус самозайнятої особи
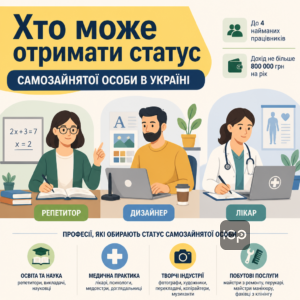
Офіційний статус самозайнятої особи можуть отримати громадяни, які провадять незалежну професійну діяльність або займаються підприємництвом без створення юридичної особи. Ця форма підходить для науковців, юристів, лікарів, репетиторів, нянь та інших фахівців, які надають послуги самостійно.
Для цього статусу діють чіткі законодавчі обмеження. Зокрема, ви можете мати не більше 4 офіційно найманих працівників, а ваш річний дохід не повинен перевищувати ліміт у 100 мінімальних заробітних плат. З квітня 2024 року ця гранична сума становить 800 000 гривень, що цілком задовольняє потреби більшості приватних спеціалістів.
Найчастіше цей статус обирають представники таких професій:
- Освіта та наука. Репетитори, приватні викладачі, автори наукових праць.
- Медична практика. Приватні лікарі, психологи, медсестри та доглядальниці.
- Творчі індустрії. Фотографи, художники, перекладачі, копірайтери та музиканти.
- Побутові послуги. Майстри з ремонту, перукарі, майстри манікюру та фахівці з клінінгу.
Порядок реєстрації самозайнятих осіб за формою 5-ОПП
Реєстрація самозайнятої особи здійснюється шляхом подання заяви за формою № 5-ОПП до податкової служби за місцем вашого постійного проживання. Цю процедуру необхідно пройти протягом 10 календарних днів після отримання документа, що підтверджує право на провадження незалежної професійної діяльності.
Законодавство чітко регламентує цей процес.
Згідно з Порядком обліку платників податків і зборів: «Форма заяви за ф. № 5-ОПП (додаток 8 до Порядку № 1588) передбачає заповнення полів 1 – 6, де вказується інформація стосовно: самозайнятої особи, контролюючого органу, в який подається заява, органу державної реєстрації, що видав документ на право провадження незалежної професійної діяльності; видів діяльності за КВЕД; місця проживання; місцезнаходження робочого місця (офісу).»Також встановлено жорсткий строк для звернення.
Відповідно до Порядку обліку платників податків і зборів: «Для взяття на облік фізична особа, яка має намір провадити незалежну професійну діяльність, у строк 10 календарних днів після державної реєстрації (реєстрації) незалежної професійної діяльності у відповідному уповноваженому органі та отримання свідоцтва про реєстрацію чи іншого документа (дозволу, сертифіката тощо), що підтверджує право фізичної особи на провадження незалежної професійної діяльності, зобов’язана подати особисто (надіслати рекомендованим листом з описом вкладення) або через уповноважену особу до контролюючого органу за місцем свого постійного проживання»У нашій практиці часто трапляються випадки, коли фахівці пропускають цей короткий термін. Наприклад, один спеціаліст пройшов державну реєстрацію своєї незалежної діяльності, але забув подати заяву № 5-ОПП протягом 10 днів. Через це дані не були внесені до Реєстру самозайнятих осіб, що створило загрозу штрафів та складнощів із нарахуванням податків. Ми допомогли йому терміново підготувати заяву та пояснення для податкової, завдяки чому облік було відновлено без фінансових втрат.
Які документи необхідно додати до заяви
Для успішної реєстрації недостатньо просто заповнити бланк. До заяви за формою № 5-ОПП необхідно додати копію документа, що підтверджує ваше право на незалежну діяльність (наприклад, свідоцтво, диплом або сертифікат). Якщо ви надсилаєте документи поштою, всі копії мають бути нотаріально засвідчені або завірені органом, який видав оригінал. У разі ігнорування цієї вимоги податкова служба просто поверне заяву без розгляду.
Подання заяви через Електронний кабінет ДПС
Сьогодні необов’язково особисто відвідувати податкову інспекцію. Державна податкова служба реалізувала можливість подавати заяву № 5-ОПП онлайн через Електронний кабінет ДПС або за допомогою порталу Дія. Для цього потрібно сформувати електронну форму, підписати її кваліфікованим електронним підписом (КЕП) та завантажити скан-копії підтверджувальних документів у дозволеному форматі.
Як оформити статус самозайнятої особи покроково
- Отримайте свідоцтво. Зареєструйте свою професійну діяльність у відповідному профільному органі та отримайте свідоцтво або сертифікат.
- Заповніть форму. Підготуйте заяву за формою № 5-ОПП, вказавши свої персональні дані, КВЕДи та адресу офісу.
- Подайте документи. Надішліть заяву та копії підтверджувальних документів через Електронний кабінет ДПС або особисто протягом 10 днів.
- Перевірте облік. Переконайтеся, що податкова служба внесла ваші дані до Реєстру самозайнятих осіб.
Оподаткування та звітність самозайнятої особи в Україні
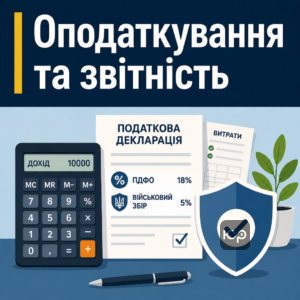
Оподаткування самозайнятої особи включає сплату податку на доходи фізичних осіб (ПДФО) за ставкою 18 відсотків та військового збору за ставкою 5 відсотків від чистого оподатковуваного доходу. Чистий дохід розраховується як різниця між загальним отриманим доходом та документально підтвердженими витратами, які безпосередньо пов’язані з вашою професійною діяльністю.
Розрахунок податку на доходи та військового збору
Остаточний розрахунок податків відбувається за результатами календарного року. Самозайнята особа зобов’язана подати річну декларацію про майновий стан і доходи. Наприклад, якщо ваш чистий річний дохід склав 100 000 гривень, вам доведеться сплатити 18 000 гривень ПДФО та 5 000 гривень військового збору. За загальним правилом, остаточний платіж за рік має бути сплачений не пізніше 10 травня наступного за звітним року. Важливо точно класифікувати свої доходи, оскільки помилки в нарахуваннях можуть призвести до штрафів від контролюючих органів.
Особливості сплати єдиного соціального внеску
Окрім ПДФО та військового збору, самозайняті особи є платниками єдиного соціального внеску (ЄСВ). Мінімальний місячний внесок становить 22 відсотки від мінімальної заробітної плати (наразі це 1760 гривень на місяць). Сплата ЄСВ здійснюється щоквартально у вигляді авансових внесків. Наполегливо рекомендуємо перевіряти актуальні платіжні реквізити в Електронному кабінеті платника, оскільки використання застарілих рахунків призведе до виникнення податкового боргу.
Допомога адвоката при оформленні самозайнятості
- Податкова консультація. Допоможемо обрати оптимальну форму діяльності та розрахувати майбутнє податкове навантаження.
- Підготовка документів. Правильно заповнимо заяву за формою № 5-ОПП та сформуємо повний пакет додатків для податкової.
- Супровід реєстрації. Забезпечимо швидку постановку на облік без відмов та затримок з боку контролюючих органів.
- Захист у спорах. Допоможемо оскаржити незаконні нарахування податків або штрафи за несвоєчасну реєстрацію.
Сумісництво статусів самозайнятого та найманого працівника
Законодавство України дозволяє поєднувати статус самозайнятої особи з роботою за трудовим договором. Якщо ви є найманим працівником і паралельно ведете незалежну професійну діяльність, ви маєте право на суттєві пільги щодо сплати єдиного соціального внеску.
Найголовніша пільга полягає в тому, що якщо роботодавець за основним місцем роботи вже сплатив за вас ЄСВ у розмірі не меншому за мінімальний страховий внесок, ви звільняєтеся від обов’язку сплачувати ЄСВ за себе за ці місяці. Проте податкова іноді незаконно нараховує такі борги. Наші адвокати мають успішний досвід вирішення подібних спорів. Зокрема, ми здобули перемогу в суді та забезпечили скасування боргу ЄСВ ФОП, який одночасно працював як найманий працівник. Суд підтвердив, що подвійне нарахування соціального внеску є протиправним.
Ця позиція повністю узгоджується з судовою практикою найвищої інстанції.
Касаційний адміністративний суд у складі Верховного Суду у справі №520/3939/19 від 02.09.2019 зазначив: «самозайнята особа, яка одночасно зареєстрована як ФОП, не підлягає подвійній сплаті ЄСВ — єдиного внеску на загальнообов'язкове державне соціальне страхування (запобігає подвійному нарахуванню)»Якщо ви плануєте поєднувати діяльність або розглядаєте варіанти соціальної підтримки, варто пам’ятати, що статус самозайнятого може впливати на інші соціальні права. Наприклад, офіційна самозайнятість унеможливлює одночасне перебування на обліку як безробітного, тому реєстрація в центрі зайнятості для отримання виплат буде недоступною. Схожі обмеження діють і для тих, хто веде особисте селянське господарство (ОСГ), що також впливає на отримання статусу безробітного.
Зразок заповнення заяви за формою 5-ОПП
До Головного управління ДПС у м. Києві
Від: Іваненка Петра Олексійовича
ІПН: 1234567890
Адреса: вул. Centralna, буд. 10, кв. 5, м. Київ, 01001
ЗАЯВА ЗА ФОРМОЮ № 5-ОПП
(про взяття на облік особи, яка провадить незалежну професійну діяльність)
Прошу взяти на облік за основним місцем обліку як особу, яка провадить незалежну професійну діяльність.
Відомості про реєстрацію:
- Орган реєстрації: Міністерство юстиції України
- Дата реєстрації: 01.06.2026
- Номер реєстрації: 000123
Відомості про діяльність:
- Основний вид діяльності за КВЕД: 69.10 — Діяльність у сфері права
- Місцезнаходження робочого місця (офісу): вул. Робоча, буд. 5, оф. 12, м. Київ
До заяви додаю:
1. Копію свідоцтва про право на заняття адвокатською діяльністю.
2. Копію паспорта та картки платника податків.
01.06.2026 /Підпис/ Іваненко П.О.
Різниця між самозайнятою особою та ФОП
Основна різниця між самозайнятою особою та фізичною особою-підприємцем (ФОП) полягає в системі оподаткування, обсязі звітності та дозволених видах діяльності. ФОП може обирати спрощену систему оподаткування (єдиний податок), тоді як самозайнята особа завжди перебуває на загальній системі та сплачує податки з чистого доходу.
Для наочності порівняємо ці два статуси в таблиці:
| Критерій порівняння | Самозайнята особа | ФОП (Спрощена система) |
|---|---|---|
| Ставка податку | 18% ПДФО + 5% військовий збір | Фіксована сума або 5% від обороту |
| База оподаткування | Чистий дохід (дохід мінус витрати) | Весь отриманий оборот (виручка) |
| Наймані працівники | До 4 осіб | Залежить від групи (до 10 або без обмежень) |
| Звітність | Річна декларація про доходи | Квартальна або річна декларація |
Питання про статус самозайнятого
Як і куди подати форму №5-ОПП?
Які податки платить самозайнята особа?
Чи може я одночасно бути найманим працівником і самозайнятим?
Отримайте професійну допомогу адвоката з податкових питань
Реєстрація самозайнятості та розрахунок податків вимагають уважності до деталей та дотримання жорстких строків. Наші юристи допоможуть вам правильно заповнити форму № 5-ОПП, уникнути подвійної сплати ЄСВ та захистити ваші інтереси перед податковою службою.
Прочитати на: мовою