
Вимога ЄСВ — це документ ДПС, який зобов’язує платника сплатити нараховану недоїмку; своєчасне оскарження допомагає зупинити стягнення та захистити банківські рахунки.
Зберіть оригінал вимоги, довідки ОК-5/ОК-7, витяг з інтегрованої картки платника та подайте адміністративну скаргу або позов; у складних випадках зверніться до адвоката для забезпечення позову та зняття арешту.
Що означає статус виконавчого документа
Статус виконавчого документа означає, що вимога може бути передана до державної чи приватної виконавчої служби без додаткового судового рішення; передача відбувається при відсутності опору або своєчасного оскарження.
У цій статті детально розбираємо:
- наслідки невиконання вимоги;
- як зафіксувати отримання вимоги;
- нюанси вручення рекомендованих листів.
Зміст:
Вимога ЄСВ: що це таке і чому вона небезпечна
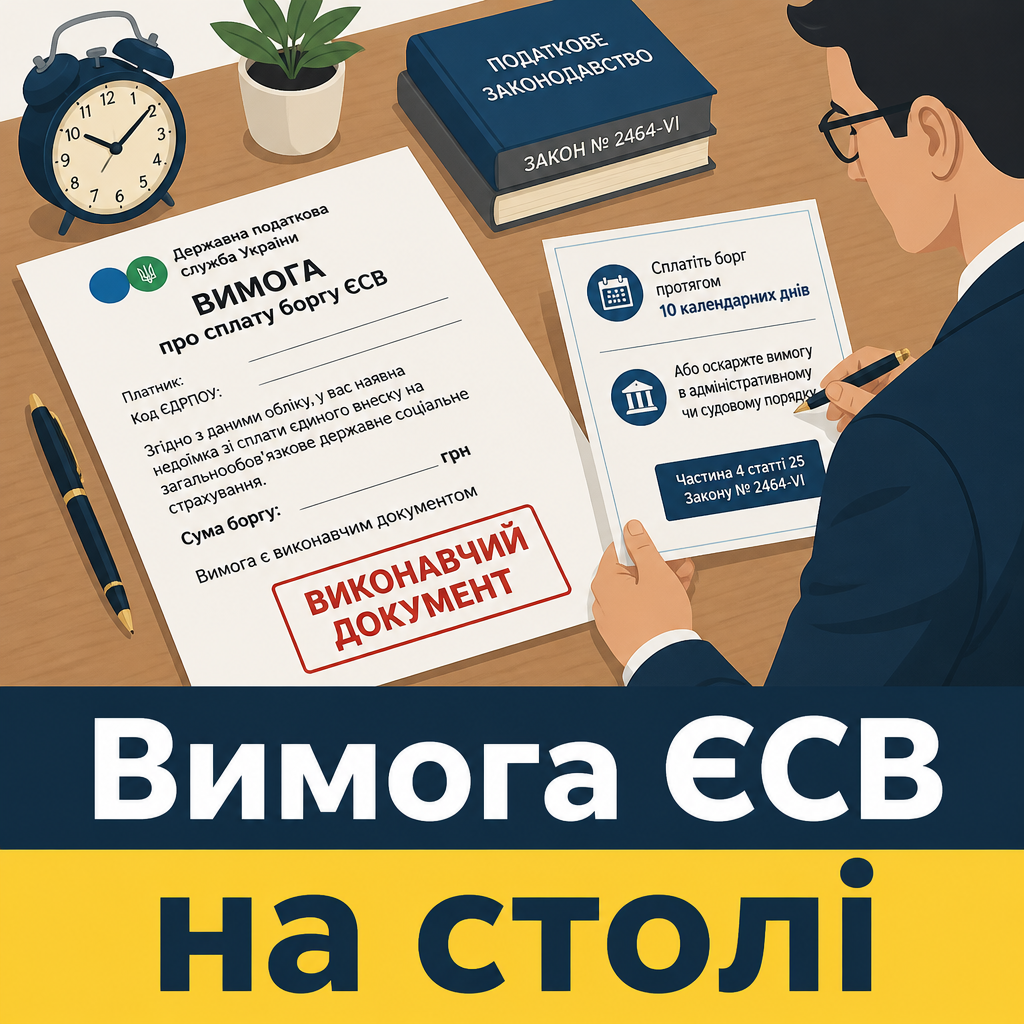
Вимога про сплату боргу ЄСВ є офіційним документом ДПС, що має статус виконавчого документа і тягне за собою ризик примусового стягнення.
Відповідно до ч. 4 ст. 25 Закону № 2464-VI, платник повинен сплатити недоїмку протягом 10 календарних днів або оскаржити вимогу в адміністративному чи судовому порядку.
Що означає статус виконавчого документа
Статус виконавчого документа означає, що вимога може бути передана до державної чи приватної виконавчої служби без додаткового судового рішення; передача відбувається при відсутності опору або своєчасного оскарження.
Як зазначено у ч. 4 ст. 25 Закону № 2464-VI, своєчасне оскарження зупиняє виконання вимоги; при незгоді готуйте скаргу до апарату ДПС та повідомлення територіальному органу.
Закон України «Про збір та облік єдиного внеску» (ч. 4 ст. 25)Згідно із Законом України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (ч. 4 ст. 25): Вимога про сплату боргу (недоїмки) є виконавчим документом. Платник єдиного внеску зобов'язаний протягом десяти календарних днів з дня надходження вимоги про сплату недоїмки сплатити суми недоїмки та штрафів разом з нарахованою пенею. У разі незгоди з розрахунком суми недоїмки платник єдиного внеску узгоджує її з податковим органом шляхом оскарження вимоги про сплату боргу (недоїмки) в адміністративному або судовому порядку. Скарга на вимогу про сплату боргу (недоїмки) подається до податкового органу вищого рівня у письмовій формі протягом десяти календарних днів, що настають за днем отримання платником єдиного внеску вимоги про сплату єдиного внеску, з повідомленням про це податкового органу, який прийняв вимогу про сплату єдиного внеску.Ключові факти про вимогу ЄСВ
- Вимога про сплату недоїмки з ЄСВ має статус виконавчого документа відповідно до ч. 4 ст. 25 Закону № 2464-VI, тому її своєчасне оскарження критично важливе для запобігання арешту рахунків.
- Адміністративна скарга на вимогу подається протягом 10 календарних днів з дня фактичного отримання вимоги згідно з Порядком № 1124, і своєчасне подання зупиняє виконання вимоги.
- Подання скарги або судового позову призупиняє строк виконання вимоги та перешкоджає набуттю їй статусу узгодженого виконавчого документа, що підтверджено у ч. 4 ст. 25 Закону № 2464-VI.
- ФОП, який одночасно працює за трудовим договором і за якого роботодавець сплатив ЄСВ у розмірі не менше мінімального, може оскаржити вимогу за підставою ч. 6 ст. 4 Закону № 2464-VI.
- У 2026 році ставка судового збору за подання адміністративного позову ФОП становить 1 331,20 грн згідно зі Законом про судовий збір.
- Строк давності для нарахування недоїмок з ЄСВ не застосовується; застарілий борг не анулюється автоматично відповідно до ч. 16 ст. 25 Закону № 2464-VI.
Наслідки невиконання вимоги
Якщо вимога не оскаржена і борг не сплачено, ДПС передає документ до ДВС або приватного виконавця для відкриття виконавчого провадження та арешту рахунків платника.
Згідно з Законом про виконавче провадження (ст. 3), виконавець розпочинає дії з примусового стягнення, тому при ризику арешту слід негайно звертатися до суду з клопотанням про забезпечення позову.
Хто надсилає вимогу та як визначити дату її отримання
Вимогу формує та надсилає виключно Державна податкова служба України; датою вручення може бути дата в Електронному кабінеті або дата проставлена поштою. Вимога ЄСВ — це правове питання, у якому вирішальне значення має правильна первинна фіксація документів та дотримання встановлених строків.
Якщо вимога надіслана рекомендованим листом і не була вручена, датою вважається день проставлення відмітки про неможливість вручення, що запускає строки оскарження за ч. 4 ст. 25 Закону № 2464-VI.
Як зафіксувати отримання вимоги
Зафіксуйте оригінал вимоги або квитанцію Електронного кабінету, скан копію конверта з трек-номером та збережіть поштові документи як доказ дати отримання.
Інструкції щодо форми документа та вручення наведені у ч. 4 ст. 25 Закону № 2464-VI, тому при необхідності готуйте підтвердження вручення для суду або адміністративного розгляду.
Показовою була ситуація, коли податковий орган зарахував дату вручення за поверненням листа; суд визнав, що строк на оскарження зміг бути поновлений, і направив справу на розгляд (постанова у справі № 580/3469/19).
ФОП 3 групи одночасно працював за трудовим договором, де роботодавець щомісяця сплачував за нього ЄСВ. Територіальне ГУ ДПС сформувало вимогу про сплату боргу з ЄСВ на 45 000 грн. Адвокат сформував витяг ОК-7 з порталу ПФУ, отримав довідку від роботодавця та подав скаргу до ДПС України за ч. 6 ст. 4 Закону № 2464-VI. ДПС України повністю скасувала оскаржувану вимогу, а дані в інтегрованій картці платника були скориговані.
Нюанси вручення рекомендованих листів
Якщо лист не був вручений через зміну адреси платника, пошта проставляє відмітку про неможливість вручення, і цей день обліковується як дата вручення; це може призвести до несподіваного початку строку оскарження. Так, у справі № 520/3939/19 (Велика Палата Верховного Суду) сформовано важливий висновок: у зразковій справі розглядалися позовні вимоги про визнання протиправною та скасування вимоги фіскального органу про нарахування недоїмки з ЄСВ фізичній особі, яка була зареєстрована підприємцем на спрощеній системі та водночас провадила незалежну професійну діяльність. Велика Палата Верховного Суду констатувала, що взяття особи на облік як ФОП унеможливлює паралельне нарахування ЄСВ за іншим статусом платника без окремої реєстраційної процедури, а закон не передбачає подвійного обов’язку зі сплати мінімального внеску. Рішення Касаційного адміністративного суду про задоволення позову та скасування вимоги ДПС залишено без змін.
Через такі ризики платнику потрібно перевіряти Електронний кабінет ДПС та, за можливості, підтримувати актуальність контактних даних у ДПС і ПФУ; детальні правила наведено в ч. 4 ст. 25 Закону № 2464-VI.
Послуги адвокатів «ЮРКОНСАЛТ» у спорах щодо ЄСВ
- Аналіз нарахувань і доказів: перевірка інтегрованої картки платника та платіжних документів.
- Підготовка адміністративної скарги до ДПС з повним пакетом додатків (ОК-5/ОК-7, платіжні доручення).
- Підготовка та подання адміністративного позову до окружного адміністративного суду, включно зі заявою про забезпечення позову.
- Представництво в ДПС і в суді та взаємодія з ДВС для зняття арешту рахунків.
- Підготовка запитів до ПФУ та допомога у коригуванні інтегрованої картки платника.
Як швидко перевірити нарахування і зібрати докази
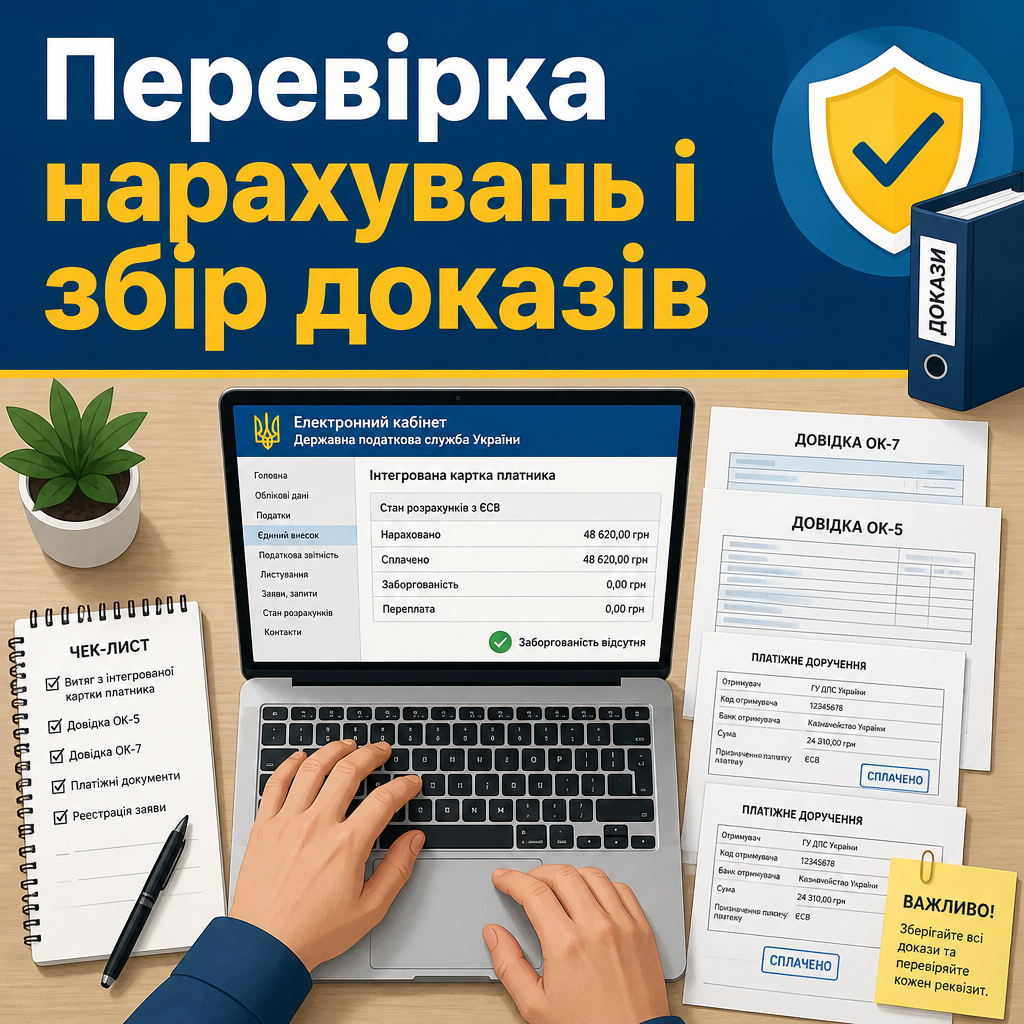
Перевірка починається з витягу з інтегрованої картки платника в Електронному кабінеті ДПС та довідок ОК-5/ОК-7 з порталу ПФУ; ці документи є ключовими доказами у скарзі чи позові. Практичний орієнтир у категорії справ «вимога єсв» — ретельна перевірка кожного реквізиту заяви та збереження доказів її офіційної реєстрації.
Для підтвердження сплати роботодавцем використовуйте сервіс довідка ОК-5 на порталі Дія та витяги з Електронного кабінету ДПС.
Обов'язкові документи
Підготуйте повний пакет: оригінал вимоги, ОК-5/ОК-7, довідку від роботодавця, платіжні доручення та витяг з інтегрованої картки платника.
- Вимога про сплату боргу: оригінал або скан із поштовим трек-номером для підтвердження дати вручення (Інструкція № 449).
- ОК-5 / ОК-7: довідки з Реєстру застрахованих осіб з порталу ПФУ як належний доказ сплати роботодавцем.
- Довідка від роботодавця: помісячна розбивка сплат ЄСВ із підписом бухгалтера.
- Платіжні документи: платіжні доручення або банківські квитанції, які підтверджують факт перерахунку коштів.
- Доказ повідомлення ДПС: поштові квитанції або електронні повідомлення про направлення копії скарги до місцевого органу ДПС.
Підприємець своєчасно сплатив єдиний внесок, проте кошти помилково надійшли на старий або невідповідний рахунок казначейства. ДПС нарахувала недоїмку і штраф, сформувавши вимогу. Платник звернувся до суду з позовом про визнання вимоги протиправною та довів належне виконання податкового обов’язку квитанціями банку. Суд визнав протиправною та скасував вимогу ДПС, зобов’язавши орган здійснити перекидання коштів.
Порядок оскарження і строки
Порівняльна таблиця основних процедур і строків, корисна для швидкої орієнтації. Так, у справі № 460/528/20 (Касаційний адміністративний суд у складі Верховного Суду) сформовано важливий висновок: підприємство подало позов про визнання протиправною та скасування вимоги про сплату боргу (недоїмки) з ЄСВ, вказуючи, що на момент її винесення спірні суми не набули статусу узгоджених через триваючий судовий процес. Верховний Суд погодився з висновками судів попередніх інстанцій про те, що контролюючий орган не мав правових підстав формувати вимогу про сплату боргу (яка має статус виконавчого документа) на неузгоджені суми недоїмки. Касаційну скаргу податкового органу залишено без задоволення, а рішення судів про скасування вимоги ДПС — без змін.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Адміністративне оскарження (скарга до ДПС України) | Подається протягом 10 календарних днів з дати отримання вимоги. Строк розгляду — 20 календарних днів (може бути продовжений до 60 днів). | Порядок № 1124 |
| Повідомлення органу ДПС, який виніс вимогу | Письмове повідомлення місцевого податкового органу в день подання скарги або позову для зупинення блокування. | Інструкція № 449 |
| Судове оскарження вимоги (позов до ОАС) | Позов подається до окружного адміністративного суду; судовий збір для ФОП у 2026 році — 1 331,20 грн. | КАС України |
| Примусове стягнення | Якщо не оскаржено — передача до ДВС/приватного виконавця з можливим арештом рахунків. | Закон про виконавче провадження |
Покроковий чекліст: перші 48 годин після отримання вимоги
- Зафіксуйте вручення. Збережіть оригінал вимоги або електронну квитанцію, зробіть фото конверта з трек-номером або екран з датою доставки в Електронному кабінеті ДПС.
- Перевірте нарахування. Увійдіть в Електронний кабінет платника чи вийміть витяг ІКП і зіставте періоди з довідками ОК-5/ОК-7, щоб встановити фактичні платежі за спірні місяці.
- Зберіть докази. Отримайте ОК-7/ОК-5 з порталу ПФУ, довідку від роботодавця, платіжні доручення і скріншоти інтегрованої картки платника; підготуйте копії для додатків до скарги.
- Подайте скаргу до ДПС. Направте письмову скаргу до апарату ДПС України та одночасно письмово повідомте свій територіальний орган ДПС згідно з Порядком № 1124.
- Зверніться до адвоката. Якщо є ризик блокування рахунків або нараховано значну суму, попросіть адвоката підготувати заяву про забезпечення позову для зупинення виконавчих дій.
Покрокова інструкція: як скласти та подати адміністративну скаргу до ДПС
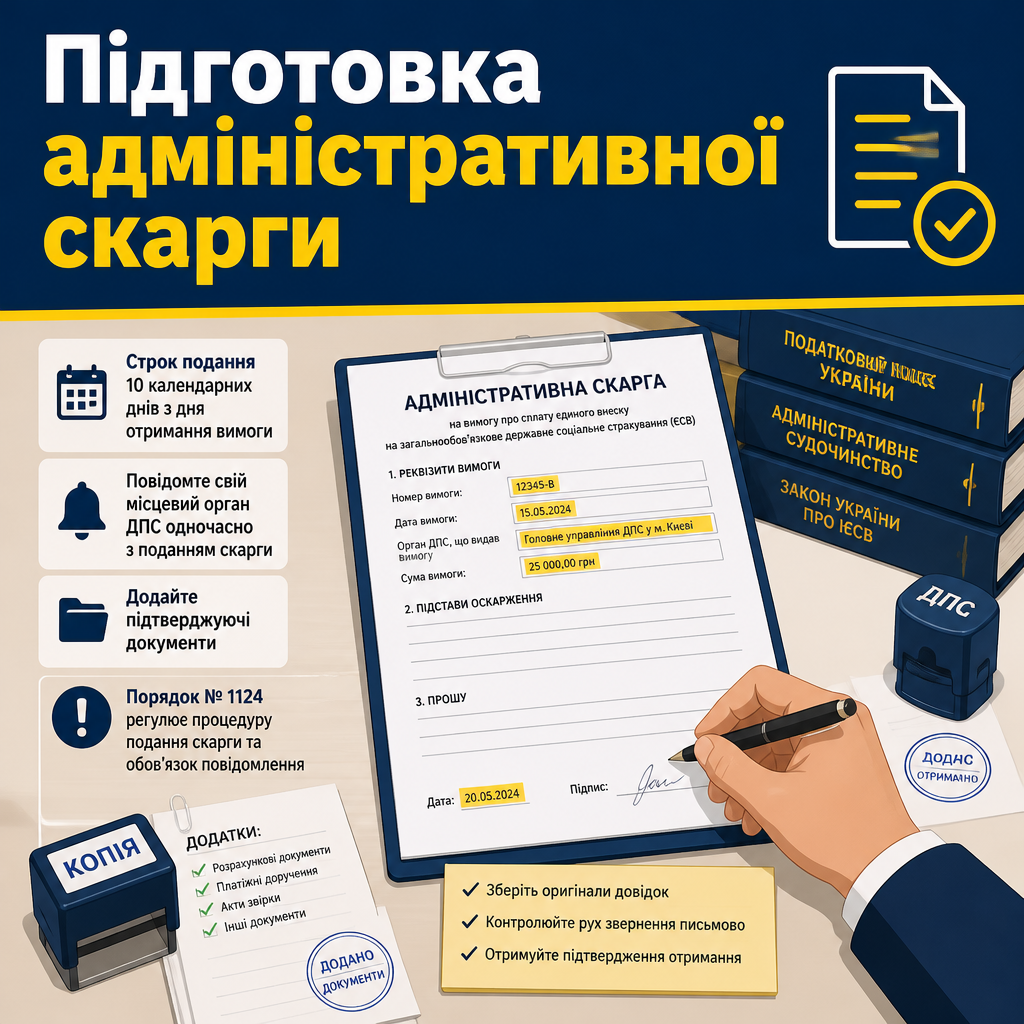
Адміністративна скарга подається до апарату ДПС у письмовій формі протягом 10 календарних днів з дня отримання вимоги; одночасно потрібно повідомити свій місцевий орган ДПС. Додаткові роз’яснення та алгоритм дій зібрано в публікації «Аналіз строків по боргу ЄСВ». Головний критерій успіху в процедурі «вимога єсв» — своєчасне зібрання оригіналів довідок та письмовий контроль руху звернення.
Процедуру подання та обов’язок повідомлення регламентовано Порядком № 1124, тому в скарзі вкажіть реквізити вимоги, підстави оскарження та додайте підтверджуючі документи.
Що вказати в скарзі
У скарзі вкажіть ПІБ або найменування, ІПН/ЄДРПОУ, реквізити оскаржуваної вимоги, суть заперечень і посилання на докази (ОК-7, платіжні доручення).
Порядок № 1124 прямо вимагає вказати контактні дані для зв’язку та додатки; додайте також підтвердження направлення повідомлення до територіального органу ДПС.
Анонімізований приклад успішної скарги в практиці: ФОП надав ОК-7 і платіжні документи, ДПС скасувала вимогу і оновила ІКП.
Шаблон повідомлення територіальному органу
Надішліть просте письмове повідомлення у день подання скарги з посиланням на номер і дату скарги та додатками; це зупиняє передачу вимоги до ДВС за умови дотримання форми.
Нижче наведено готову формулювання у зразку скарги та як додаток вказано перелік необхідних документів; збережіть поштові підтвердження або електронні квитанції як докази.
Що робити, якщо ДПС затягує розгляд
Якщо ДПС не надсилає рішення протягом строку (20 днів або офіційно продовженого до 60 днів), скарга вважається задоволеною платником за правилом мовчазної згоди; у такому випадку готуйте заяву до суду про встановлення набрання законної сили за фактом бездіяльності.
Порядок № 1124 (розд. II)Згідно з Порядком розгляду скарг на вимоги про сплату недоїмки (Наказ Мінфіну № 1124) (Розділ II, пункт 1): Скарги на вимоги про сплату недоїмки... в паперовій та/або електронній формі подаються безпосередньо до апарату ДПС протягом 10 календарних днів, що настають за днем отримання платником єдиного внеску вимоги... з одночасним письмовим повідомленням про це територіального органу ДПС.Зразок: скарга на вимогу про сплату боргу з ЄСВ
Зразок: скарга на вимогу про сплату боргу з ЄСВ
До Державної податкової служби України
04053, м. Київ, Львівська площа, 8
Копія: Головне управління ДПС у [відповідній] області
Скаржник: [ПІБ або Найменування платника]
РНОКПП (ЄДРПОУ): [Код]
Адреса: [Поштова адреса, індекс]
Телефон / Email: [Номер / Email]
СКАРГА
на вимогу про сплату боргу (недоїмки) з єдиного внеску
Я, [ПІБ], отримав(ла) Вимогу про сплату боргу (недоїмки) № [Номер] від [Дата], винесену ГУ ДПС у [Назва області], якою мені визначено недоїмку з ЄСВ у сумі [сума цифрами та словами] грн.
Протягом спірного періоду я перебував(ла) у трудових відносинах з [Назва роботодавця] (ЄДРПОУ [код]), який щомісяця перераховував за мене ЄСВ у повному обсязі, що підтверджується витягом з Реєстру застрахованих осіб ОК-7, доданим до цієї скарги.
На підставі ч. 6 ст. 4 Закону України «Про збір та облік єдиного внеску…» та ч. 4 ст. 25 Закону № 2464-VI вважаю вимогу протиправною та такою, що підлягає скасуванню.
ПРОШУ:
1. Прийняти скаргу до розгляду та відкрити процедуру адміністративного оскарження.
2. Визнати протиправною та скасувати вимогу № [Номер] від [Дата].
3. Зобов’язати ГУ ДПС у [відповідній] області внести зміни до інтегрованої картки платника і скасувати незаконні нарахування.
Додатки:
1. Копія оскаржуваної вимоги № [Номер]. 2. Копія поштового конверта/квитанція Електронного кабінету. 3. Витяг ОК-7 / ОК-5. 4. Довідка від роботодавця. 5. Платіжні документи. 6. Підтвердження повідомлення територіального органу ДПС.
[Дата] / Підпис / [ПІБ]
Що робити при блокуванні рахунків і дії виконавчої служби
Якщо рахунки уже заблоковано, негайно зверніться до виконавця за копією постанови та вимоги і подайте до адміністративного суду позов із заявою про забезпечення позову для зупинення стягнення. Практичні рекомендації щодо подібних ситуацій також читайте у консультації «В апеляційному суді скасували борг по ЄСВ на 35 000 грн».
Підстава для зупинення виконавчих дій міститься у ч. 1 п. 2 ст. 34 Закону про виконавче провадження, що дозволяє зупинити виконавчі дії на час розгляду.
Кроки при виявленні арешту
Отримайте копію виконавчого документа, перевірте дату вручення вимоги та зберіть докази своєї платіжної дисципліни; зверніться до суду з клопотанням про забезпечення позову для розблокування рахунків.
Як передбачено у Законі про виконавче провадження, виконавець зобов’язаний зупинити дії у разі забезпечення позову судом; підготуйте клопотання адвокатом і додайте докази.
У практиці був кейс, коли суд зупинив стягнення та зобов’язав виконавця зняти арешт після подачі забезпечення (постанова у справі № 140/2475/19).
Кодекс адміністративного судочинства України (ст. 122 , ч. 4)Згідно з Кодексом адміністративного судочинства України (ст. 122 , ч. 4): Якщо законом передбачена можливість досудового порядку вирішення спору і позивач скористався цим порядком, або законом визначена обов'язковість досудового порядку вирішення спору, то для звернення до адміністративного суду встановлюється тримісячний строк, який обчислюється з дня вручення позивачу рішення за результатами розгляду його скарги на рішення, дії або бездіяльність суб'єкта владних повноважень.Взаємодія з ДВС та приватними виконавцями
Після отримання постанови від виконавця негайно надсилайте їм копію скарги або позову та клопотання про зупинення виконавчих дій; просіть надати реквізити для списання та акт передавання виконавчого провадження.
У разі швидкої реакції адвоката зупинити стягнення можна ще до списання коштів, подавши клопотання про забезпечення позову та посилаючись на ст. 150, 151 КАСУ при поданні до адміністративного суду.
Порада від ЮРКОНСАЛТ
Вимога про сплату боргу з ЄСВ не підлягає адміністративному оскарженню в частині тих сум недоїмки, які виникли безпосередньо на підставі самостійно поданої платником податкової звітності (декларацій/розрахунків); такі суми можуть бути оскаржені виключно у судовому порядку або врегульовані поданням уточнюючої звітності.
Документи, які обов'язково додати до скарги та позову
До скарги та позову додаються ОК-5/ОК-7, копія вимоги з доказом вручення, довідка від роботодавця та платіжні документи; без повного пакета доказів оскарження ризикує бути відхилене. Детальний розбір суміжних правових нюансів наведено у матеріалі «Скасували в суді податковий борг ЄСВ на суму 35 000 грн».
Зразок переліку та форма додатків наведені в розділі «Зразок: скарга» і в чеклісті; якщо потрібно, юристи ЮРКОНСАЛТ підготує та перевірить кожен документ.
Перелік додатків
Подавайте: копію вимоги, скан конверта з трек-номером або електронну квитанцію, витяг ОК-7/ОК-5, довідку від роботодавця, банківські платіжні доручення, підтвердження направлення повідомлення до місцевого органу ДПС.
- Копія вимоги: з номером і датою, щоб ідентифікувати документ.
- Доказ вручення: поштові квитанції або квитанція Електронного кабінету.
- ОК-7 / ОК-5: витяги з Реєстру застрахованих осіб для підтвердження сплати роботодавцем.
- Платіжні документи: банківські виписки, які доводять перерахунки на відповідні рахунки.
Порада від ЮРКОНСАЛТ
Звільнення ФОП від сплати ЄСВ за себе за ч. 6 ст. 4 Закону № 2464-VI працює виключно за умови, що роботодавець сплатив за нього внесок у сумі не меншій за мінімальний страховий платіж (22% від мінімальної зарплати). Якщо працівник перебував у відпустці за свій рахунок або мав неповний місяць без сплати мінімуму, обов’язок сплати залишається.
Потрібна допомога?
Отримали незаконну вимогу про сплату ЄСВ або заблоковано рахунки? Зверніться до нашого адвоката з податкового права для термінової допомоги: підготовка скарги, забезпечення позову та представництво в суді.
Питання і відповіді (FAQ)
Як оскаржити вимогу про сплату ЄСВ?
Оскаржити вимогу можна адміністративно шляхом подання письмової скарги до апарату ДПС України або через позов до окружного адміністративного суду за нормами Закону № 2464-VI та КАС України (ч. 4 ст. 25 Закону № 2464-VI).
Який строк для подання скарги на вимогу ЄСВ?
Адміністративна скарга подається протягом 10 календарних днів з дня фактичного отримання вимоги, відповідно до Порядку № 1124; одночасно письмово повідомте свій територіальний орган ДПС.
Чи зупиняє подана скарга стягнення і арешт рахунків?
Так, своєчасне подання скарги або відкриття судового провадження призупиняє строк виконання вимоги та перешкоджає передачі до виконавчої служби за умови повідомлення місцевого органу ДПС (ч. 4 ст. 25 Закону № 2464-VI).
Які документи підтверджують сплату ЄСВ роботодавцем?
Належними доказами є витяг ОК-5 або ОК-7 з Реєстру застрахованих осіб ПФУ, а також письмова довідка роботодавця з помісячною розбивкою сплат і банківські платіжні доручення.
Куди звертатися за допомогою адвоката з податкових спорів?
За кваліфікованою допомогою звертайтесь до адвокатів з податкового права юридичного бюро «ЮРКОНСАЛТ» для підготовки скарги, забезпечення позову та представництва в суді. Замовити консультацію можна за посиланням на сторінку послуги: адвокат з податкового права.
Прочитати на: мовою