

Уклонение от уплаты налогов является серьезным вызовом для украинского бизнеса, который часто балансирует на грани между законной оптимизацией и уголовной ответственностью по статье 212 УКУ. Ошибка в налоговой декларации или работа с рискованными контрагентами может мгновенно привлечь внимание детективов Бюро экономической безопасности (БЕБ).
Уголовное преследование грозит не только финансовыми потерями в виде огромных штрафов, но и арестом счетов и парализацией работы предприятия. Понимание того, как квалифицируется это правонарушение и какие существуют законные механизмы защиты, помогает сохранить свободу и активы.
Главное о статье 212 УК Украины
- Уголовный порог. Ответственность наступает только в случае неуплаты налогов на сумму от 4,99 млн грн в 2026 году.
- Декриминализация тюрьмы. Статья 212 УКУ не предусматривает наказания в виде лишения свободы, только денежные штрафы.
- Путь к закрытию. Полная уплата налогов, штрафов и пени до вручения подозрения гарантирует освобождение от ответственности через суд.
Содержание:
Что считается уклонением от уплаты налогов
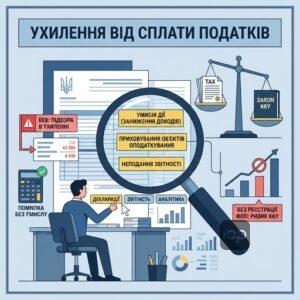
Уклонение от уплаты налогов — это умышленные действия плательщика, направленные на полное или частичное неполучение бюджетом причитающихся налоговых поступлений. Для квалификации по статье 212 УКУ правоохранители должны доказать, что лицо сознательно скрывало доходы, занижало объекты налогообложения или не подавало отчетность. Обычная арифметическая или техническая ошибка бухгалтера без умысла не является уголовным преступлением.
На практике часто возникают ситуации, когда БЕБ пытается трактовать любое расхождение в отчетности как преступление. Например, когда бухгалтер из-за ошибки в декларации занизил налоговый кредит компании на сумму 5,5 млн грн. Детективы БЕБ расценили это как умышленное уклонение от уплаты налогов. Однако защита в суде доказала отсутствие прямого умысла, предоставив доказательства технической ошибки и платежное поручение о немедленном исправлении и доплате после выявления несоответствия. Дело закрыли за отсутствием состава преступления.
Также под риск подпадают предприниматели, которые ведут деятельность без официальной регистрации. Представим ситуацию: предприниматель ведет деятельность без регистрации ФОП и получает значительные доходы. Налоговая выявляет это и начисляет неуплаченный НДФЛ и военный сбор на сумму более 4 миллионов гривен, из-за чего открывается уголовное дело. В случае возникновения подобных проблем стоит помнить, что закрытие ФОП с долгами по налогам или работа без регистрации всегда влечет за собой тщательную проверку со стороны ГНС.
Состав уголовного правонарушения по статье 212 УКУ
Состав уголовного правонарушения по статье 212 УКУ требует обязательного наличия четырех элементов: объекта, предмета, объективной и субъективной стороны. Главным признаком является прямой умысел — лицо должно четко осознавать, что оно уклоняется от выполнения своей конституционной обязанности. Если недоплата возникла из-за небрежности, уголовная ответственность исключается.
Субъектом этого преступления является должностное лицо предприятия (директор, главный бухгалтер), ФОП или любое другое лицо, обязанное уплачивать налоги. Часто возникает конфликт ролей между руководством и владельцами бизнеса. Например, ДПС вынесла налоговое уведомление-решение (НУР) о доначислении налогов компании на 6 млн грн. Директор подписал декларации, но действовал строго по указанию учредителя. В таких случаях адвокаты доказывают, что хотя директор является формальным субъектом, реальным организатором деяния выступает учредитель. Чтобы избежать судимости, компания может добровольно уплатить долг и штрафы до вручения подозрения.
Объективная сторона преступления
Объективная сторона характеризуется действиями плательщика: сокрытием объектов налогообложения, непредставлением деклараций или манипуляциями с льготами. Важным условием является наступление последствий — фактическое непоступление средств в бюджет в значительных размерах. Уголовное правонарушение считается оконченным со следующего дня после наступления установленного законом срока уплаты налога.
Субъективная сторона и умысел
Субъективная сторона преступления характеризуется исключительно прямым умыслом. Это означает, что правоохранители обязаны доказать: руководитель или ФОП сознательно стремились не уплачивать налоги. Небрежность или незнание тонкостей законодательства не могут быть основанием для осуждения по статье 212 УКУ.
Пошаговый алгоритм действий при выявлении налоговых расхождений
- Проведите внутренний аудит. Немедленно привлеките бухгалтеров и аудиторов для выявления точной суммы расхождений в отчетности.
- Исправьте ошибки самостоятельно. Подайте уточняющие декларации через Электронный кабинет плательщика налогов и доплатите разницу.
- Оцените риски БЕБ. Если сумма недоплаты превышает порог в 4,99 млн грн, немедленно обратитесь к налоговому адвокату.
- Уплатите штрафы до подозрения. Если дело уже открыто, уплатите всю сумму недоимки, штрафов и пени до момента вручения сообщения о подозрении.
- Подайте ходатайство в суд. Через адвоката или прокурора подайте ходатайство об освобождении от ответственности на основании ч. 4 ст. 212 УКУ.
Пороги ответственности по статье 212 УК
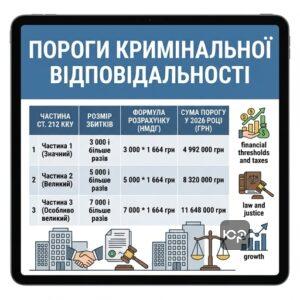
Пороги уголовной ответственности за уклонение от уплаты налогов привязаны к необлагаемому минимуму доходов граждан (НМДГ) в части налоговой социальной льготы. Согласно пункту 5 Подраздела 1 Раздела XX Налогового кодекса Украины, для квалификации преступлений применяется льгота, равная 50% прожиточного минимума для трудоспособного лица по состоянию на 1 января соответствующего года. Штрафы и пеня при расчете этих порогов не учитываются — берется только чистая сумма недоимки.
Поскольку прожиточный минимум ежегодно меняется, пороги ответственности также растут. Квалификация осуществляется по показателям того года, в котором было совершено деяние, а не года расследования. Например, если БЕБ расследует дело за уклонение, совершенное в 2024 году, применяется тогдашний лимит (значительный размер от 4 542 000 грн), даже если в 2026 году этот порог уже составляет 4 992 000 грн. Это правило обратного действия закона во времени крайне важно для защиты.
Ниже приведены актуальные пороги уголовной ответственности по статье 212 УКУ на 2026 год:
| Часть ст. 212 УКУ | Размер ущерба | Формула расчета (НМДГ) | Сумма порога в 2026 году (грн) |
|---|---|---|---|
| Часть 1 (Значительный) | 3 000 и более раз | 3 000 * 1 664 грн | 4 992 000 грн |
| Часть 2 (Большой) | 5 000 и более раз | 5 000 * 1 664 грн | 8 320 000 грн |
| Часть 3 (Особо большой) | 7 000 и более раз | 7 000 * 1 664 грн | 11 648 000 грн |
Если сумма неуплаченных налогов меньше 4 992 000 грн (для деяний, совершенных в 2026 году), уголовная ответственность вообще не наступает. В таком случае плательщику грозят только административные штрафы и финансовые санкции со стороны ГНС.
Аналогичные правила действуют и при превышении лимитов ФОП. Например, когда ФОП 3 группы превысил предельный лимит дохода, новые лимиты были превышены, но он продолжал уплачивать единый налог по ставке 5%. Налоговая выявила это и начислила налоги на общую сумму 5,1 млн грн по общей системе, после чего БЕБ открыло дело. ФОП успел уплатить разницу налогов и штрафов до сообщения о подозрении, и дело закрыли по ч. 4 ст. 212 УКУ.
Как юристы ЮРКОНСАЛТ защищают клиентов в налоговых спорах
- Анализ налоговых рисков. Проводим детальный аудит вашей отчетности и операций с контрагентами для выявления потенциальных угроз БЕБ.
- Сопровождение во время обысков и допросов. Наши адвокаты обеспечивают круглосуточную защиту руководства и работников во время следственных действий БЕБ.
- Обжалование решений ГНС. Готовим иски и представляем интересы бизнеса в административных судах для отмены незаконных НУР.
- Применение процедуры освобождения. Сопровождаем процесс полного расчета с бюджетом и закрытие уголовного производства в суде без судимости.
Какое наказание грозит за уклонение от уплаты
Наказание за уклонение от уплаты налогов по статье 212 УКУ не предусматривает лишения свободы, поскольку это преступление полностью декриминализировано в части тюремных сроков. Основным видом наказания являются значительные денежные штрафы, размер которых зависит от квалификации преступления по соответствующей части статьи. Также суд может лишить права занимать определенные должности или заниматься определенной деятельностью на срок до 3 лет.
Следует учитывать риски сопутствующих статей. Очень часто вместе со ст. 212 УКУ следователи инкриминируют статью 366 УКУ (служебный подлог) за внесение недостоверных данных в декларации. Уплата налогов по ст. 212 УКУ не освобождает автоматически от ответственности за служебный подлог, где санкции гораздо строже и могут включать ограничения свободы. Поэтому защита должна быть комплексной.
Не следует путать уклонение от уплаты налогов с нарушением таможенных правил, поскольку уклонение от уплаты таможенных платежей регулируется другими статьями законодательства.
Размер штрафов по статье 212 УКУ рассчитывается от традиционного НМДГ (17 гривен):
- По части 1 (значительный размер): штраф от 5 000 до 10 000 НМДГ (от 85 000 до 170 000 грн) с лишением права занимать должности до 3 лет или без такого.
- По части 2 (группой лиц или в больших размерах): штраф от 10 000 до 15 000 НМДГ (от 170 000 до 255 000 грн) с лишением права занимать должности до 3 лет.
- По части 3 (повторно или в особо больших размерах): штраф от 15 000 до 25 000 НМДГ (от 255 000 до 425 000 грн) с лишением права занимать должности до 3 лет и обязательной конфискацией имущества.
Освобождение от уголовной ответственности за неуплату
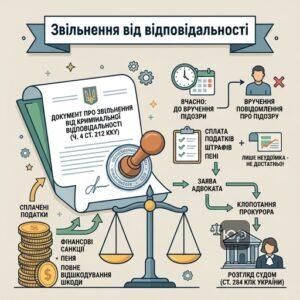
Освобождение от уголовной ответственности за неуплату налогов является абсолютно реальным и гарантированным законом механизмом на основании части 4 статьи 212 УКУ. Если лицо полностью уплачивает начисленные налоги, а также финансовые санкции и пеню до момента привлечения к ответственности (вручения подозрения), оно освобождается от судимости. Этот инструмент позволяет бизнесу выйти из уголовного процесса без репутационных и личных потерь.
Однако временные рамки ч. 4 ст. 212 УКУ крайне строги. Уплата налогов и штрафов должна произойти исключительно до момента вручения сообщения о подозрении. Любой платеж после этого момента уже не позволит применить специальное освобождение, и дело придется рассматривать в общем порядке с вынесением приговора.
Также важна полнота возмещения ущерба. Рассмотрим случай из практики: во время расследования по ч. 3 ст. 212 УКУ (особо большой размер, свыше 11,6 млн грн) руководитель компании решил воспользоваться ч. 4 ст. 212 УКУ. Директор уплатил только сумму недоимки по налогам, новые лимиты позволяли это сделать, но он не уплатил начисленные штрафы и пеню. Адвокат объяснил, что обязательным условием является уплата налога ВМЕСТЕ с финансовыми санкциями и пеней. Только после полной доплаты штрафов прокурор смог подать в суд ходатайство об освобождении лица от ответственности.
Помните, что автоматического освобождения не существует. Даже если компания полностью уплатила все налоги и штрафы до подозрения, уголовное производство не закрывается следователем самостоятельно. Этот процесс обязательно проходит через суд на основании статьи 284 Уголовно-процессуального кодекса Украины, куда прокурор направляет специальное ходатайство.
Как защитить бизнес при обвинении в уклонении
Защитить бизнес при обвинении в уклонении от уплаты налогов помогает активная правовая позиция и привлечение профильного адвоката на ранних этапах проверок. Часто БЕБ возбуждает уголовное дело по ст. 212 УКУ на основании лишь аналитического отчета детективов, где утверждается о вероятном уклонении на большую сумму, хотя налоговая проверка компании вообще не проводилась и НУР не выносилось. В таких случаях защита инициирует проведение независимой судебно-экономической экспертизы, которая опровергает выводы аналитического отчета и подтверждает отсутствие любой налоговой задолженности, что приводит к закрытию дела.
Другой распространенный сценарий — обвинения в работе с «фиктивными» контрагентами, из-за чего ГНС доначисляет налоги, а правоохранители открывают дело по ч. 2 ст. 212 УКУ и накладывают арест на банковские счета. Параллельно с уголовным процессом адвокаты должны обжаловать НУР в административном суде, доказав реальность хозяйственных операций. Наша практика показывает отличные результаты в этом направлении. Например, мы обеспечили успешное обжалование налоговых уведомлений-решений против промышленного завода, а также добились полного отмены налогового уведомления-решения в Верховном Суде. После вступления решения админсуда в силу, БЕБ вынуждено закрыть уголовное дело, поскольку факт уклонения опровергнут судом. Также у нас есть успешный опыт, когда мы осуществили отмену налоговых начислений на сумму почти 2 миллиона гривен.
Для эффективной защиты бизнеса рекомендуется постоянно мониторить состояние расчетов через Электронный кабинет плательщика налогов и оперативно реагировать на любые запросы налоговых или правоохранительных органов.
Вопросы об уклонении от уплаты налогов
Предусматривает ли статья 212 УКУ наказание в виде лишения свободы?
С какой суммы неуплаченных налогов наступает ответственность по ст. 212 УКУ в 2026 году?
Учитываются ли штрафы и пеня при определении порога уголовной ответственности?
Какой орган расследует уголовные дела по статье 212 УКУ?
Защитите свой бизнес от налоговых рисков уже сегодня
Обвинения в уклонении от уплаты налогов могут парализовать работу любой компании. Наши опытные адвокаты по налоговому праву помогут выявить слабые места в отчетности, защитят во время проверок БЕБ и обеспечат надежное представительство в суде для отмены незаконных начислений.
Прочитати на: мові