
Квартальная отчетность ИП 3 группы подается по четким срокам и правилам нарастающего итога. Предприниматель должен своевременно задекларировать доход и перечислить налоговые платежи, чтобы избежать блокирования счетов и штрафных санкций.
Даже незначительный пропуск дедлайна или техническая ошибка в коде налоговой инспекции влечет за собой начисление финансовых штрафов. Рассмотрим график подачи отчетов, специфику заполнения форм и санкции за нарушение сроков.
Коротко о квартальной отчетности ИП 3 группы
- Декларация подается ежеквартально в течение 40 календарных дней после окончания квартала.
- Уплата единого налога осуществляется в течение 10 дней после предельного срока подачи отчета.
- Доход в декларации всегда рассчитывается нарастающим итогом с начала текущего года.
- Штраф за первое неподачу декларации составляет 340 грн, а за повторное — 1020 грн.
- Задержка уплаты единого налога влечет штраф 5 процентов или 10 процентов от суммы долга.
- Приложение 1 по ЕСВ за себя подается только один раз в год в составе годовой декларации.
Содержание:
Какие отчеты и когда подает ИП 3 группы
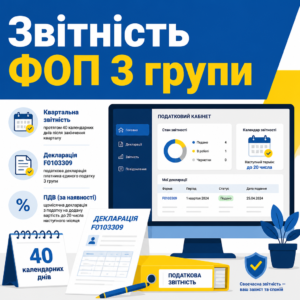
Квартальная отчетность ИП 3 группы основана на подаче налоговой декларации плательщика единого налога по форме F0103309 в течение 40 календарных дней после окончания отчетного квартала. Для предпринимателей без наемных работников это основной обязательный документ, который фиксирует результаты коммерческой деятельности.
Подать декларацию можно в электронной форме через Электронный кабинет налогоплательщика ГНС Украины или воспользовавшись сервисом на портале ДИЯ. Если плательщик использует ставку 3% с регистрацией плательщиком НДС, дополнительно подается ежемесячная декларация по налогу на добавленную стоимость до 20 числа следующего месяца.
Згідно з п.п. 296.3 ст. 296 Податкового кодексу України: «Платники єдиного податку третьої групи подають до контролюючого органу податкову декларацію платника єдиного податку у строки, встановлені для квартального податкового (звітного) періоду.»Следует помнить, что своевременная отправка файла отчетности защищает плательщика от налоговых требований и блокирования счетов.
Правило нарастающего итога и расчет выручки
Доход в квартальной декларации отражается не изолированно за отдельный квартал, а суммарно с начала календарного года за период I квартал, полугодие, 9 месяцев и год. Сумма налога к уплате за конкретный период определяется как разница между начисленным налогом за весь текущий год и суммами, которые уже были задекларированы в предыдущих кварталах.
Доходом считается вся выручка, уплаченная клиентом, без вычета банковских комиссий или расходов на платежный эквайринг. Если выручка поступила в иностранной валюте, сумма пересчитывается в гривны по официальному курсу НБУ, действовавшему именно на дату ее зачисления на валютный счет предпринимателя.
Отчетность при отсутствии предпринимательского дохода
Когда в определенном квартале деятельность не велась, но в предыдущих периодах текущего года доход получался, подача квартальной декларации остается обязательной по принципу кумулятивного учета. В документ переносятся показатели прошлого периода без начисления нового налогового обязательства.
Если коммерческий доход полностью отсутствует в течение всего отчетного года и нет иных объектов налогообложения, закон позволяет не подавать пустой отчет, однако направление нулевой декларации защищает предпринимателя от возможных технических расхождений в системе налогового органа.
Отчетность по наемным работникам и выплаты контрагентам
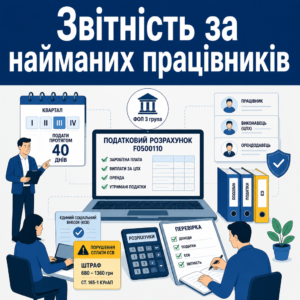
Предприниматели 3 группы, имеющие наемных работников или начисляющие средства другим физическим лицам, обязаны ежеквартально подавать Налоговый расчет сумм дохода по электронной форме F0500110. Такая объединенная отчетность подается в течение 40 дней после окончания квартала и включает сведения о начисленной заработной плате, выплатах по договорам гражданско-правового характера, аренде и удержанных налогах.
В нашей практике кейс по отмене налогового уведомления ИП показал, что процедурные неточности или ошибочные алгоритмы фискалов можно успешно обжаловать без финансовых потерь для предпринимателя.
Згідно з п. 51.1 ст. 51 Податкового кодексу України: «Платники податків, в тому числі податкові агенти, платники єдиного внеску, зобов'язані подавати контролюючим органам у строки, встановлені цим Кодексом для податкового кварталу, податковий розрахунок сум доходу, нарахованого (сплаченого) на користь платників податків - фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску.»В случае нарушения сроков уплаты ЕСВ за наемных лиц наступает административная ответственность по статье 165-1 КУоАП с наложением штрафа от 680 до 1360 грн.
Обязательные приложения объединенного расчета
В зависимости от характера хозяйственных операций и наличия персонала в состав квартального расчета добавляются соответствующие формы:
- Приложение Д1. Содержит персонализированные данные о начислении заработной платы сотрудникам и начисленные взносы в разрезе каждого работника за каждый месяц отчетного квартала.
- Приложение 4ДФ. Справка о суммах выплаченных доходов обычным гражданам, сотрудникам и другим предпринимателям, где фиксируются удержанный налог на доходы физических лиц и военный сбор.
- Приложение Д5. Заполняется исключительно тогда, когда в отчетном квартале происходили кадровые изменения, в частности прием сотрудника на работу, увольнение или предоставление специальных отпусков.
Отражение выплат физическим лицам и другим предпринимателям
Распространенной ошибкой многих ИП без работников является игнорирование формы 4ДФ при аренде помещения у обычного физлица или закупке услуг у стороннего предпринимателя. Даже когда налог при расчетах с другим предпринимателем не удерживается, сумму выплаченного дохода необходимо зафиксировать в форме 4ДФ с соответствующим признаком дохода «157».
Непредставление или представление этой справки с ошибками может привести к штрафам со стороны налоговой службы во время камеральной или документальной проверки.
Как проверить и подать квартальную отчетность онлайн
- Сформируйте декларацию. Заполните форму F0103309 в Электронном кабинете ГНС или через портал ДИЯ, указав сумму дохода нарастающим итогом.
- Подпишите документ КЭП. Наложите действительную квалифицированную электронную подпись физического лица — предпринимателя перед отправкой.
- Получите квитанцию №1. Проверьте факт доставки документа на шлюз Государственной налоговой службы Украины.
- Дождитесь квитанции №2. Убедитесь, что файл получил статус Пакет принят без замечаний и ошибок.
- Уплатите налог. Перечислите единый налог на соответствующий бюджетный счет в течение 10 дней после дедлайна отчета.
Календарные сроки подачи отчетности и уплаты единого налога
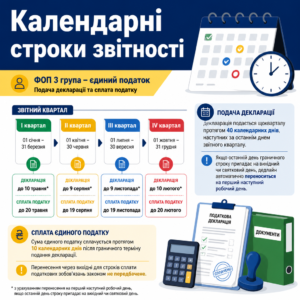
Налоговая декларация плательщика единого налога 3 группы подается ежеквартально в течение 40 календарных дней, следующих за последним днем отчетного квартала. Если последний день предельного срока приходится на выходной или праздничный день, дедлайн автоматически переносится на первый следующий рабочий день.
Згідно з п.п. 49.18.2 ст. 49 Податкового кодексу України: «Податкові декларації... подаються за базовий звітний (податковий) період, що дорівнює: календарному кварталу або календарному півріччю — протягом 40 календарних днів, що настають за останнім календарним днем звітного (податкового) кварталу (півріччя).»Сумма единого налога уплачивается в течение 10 календарных дней после предельного срока подачи декларации. Обратите внимание: перенос из-за выходных для сроков уплаты налоговых обязательств законом не предусмотрен.
Предельные сроки квартального отчетности
Календарные дедлайны подачи декларации и уплаты налоговых обязательств распределяются следующим образом:
- За I квартал. Подача декларации продолжается до 10 мая отчетного года, уплата начисленного единого налога осуществляется до 20 мая.
- За II квартал (полугодие). Подача отчета продолжается до 9 августа, уплата единого налога проводится до 19 августа.
- За III квартал (9 месяцев). Декларация подается до 9 ноября, налог уплачивается до 19 ноября.
- За IV квартал и год. Итоговый отчет направляется до 9 февраля следующего года, а окончательная уплата проводится до 19 февраля.
Особенности формирования Приложения 1 по страховым взносам
Приложение 1 с расчетом сумм обязательного страхового взноса за себя заполняется и подается исключительно в составе годовой декларации за четвертый квартал. Его ошибочная ежеквартальная подача создает преждевременное начисление в учетных реестрах налоговой, что приводит к искусственной недоимке.
В практике бюро еще один кейс об отмене долга ЕСВ позволил защитить клиента от необоснованных начислений свыше 31 тысячи гривен, которые возникли из-за сбоев в интегрированной карточке плательщика.
Услуги налогового адвоката для предпринимателей
- Анализ налогового кабинета. Проверка состояния расчетов с бюджетом, наличия недоимки и правильности зачисления платежей.
- Обжалование налоговых уведомлений-решений. Подготовка жалоб в ГНС более высокого уровня и исков в суд об отмене штрафов.
- Защита в спорах по ЕСВ. Отмена неправомерных требований налогового органа об уплате страховых взносов и пени.
- Документирование форс-мажорных обстоятельств. Юридическое сопровождение процедуры подтверждения невозможности исполнения налоговых обязанностей.
Штрафы за нарушение сроков подачи отчетности и уплаты налогов
За неподачу или несвоевременную подачу налоговой декларации предусмотрена финансовая ответственность в размере 340 грн за каждое такое нарушение. Если в течение года плательщика уже привлекали к ответственности за аналогичный проступок, размер штрафа увеличивается до 1020 грн за каждый непредставленный или просроченный отчет.
Если ИП подает с опозданием несколько деклараций в один день до момента вынесения официального решения о штрафе, налоговая применяет базовую ставку 340 грн за каждую декларацию, что суммарно составляет 1020 грн за три периода без удвоения ставки повторности.
Касаційний адміністративний суд у складі Верховного Суду у справі № 640/9161/20 від 15.03.2023 зазначив: «Кваліфікація повторності податкового правопорушення за пунктом 120.1 статті 120 ПК України вимагає обов'язкового попереднього притягнення платника до відповідальності за аналогічне порушення у річний строк.»Нарушение сроков уплаты начисленного единого налога влечет штраф в размере 5% от суммы долга при задержке до 30 календарных дней и 10% при просрочке свыше месяца.
Ответственность за неуплату ЕСВ и утрата упрощенной системы
Неуплата или задержка перечисления обязательного страхового взноса влечет наложение штрафа в размере 20% от неуплаченной суммы и начисление пени 0,1% за каждый день просрочки. Следует учитывать, что на задолженность по ЕСВ сроки давности не распространяются, а неуплаченные месяцы не засчитываются в страховой стаж.
Кроме того, наличие налогового долга свыше 3050 грн на каждое 1 число месяца в течение двух последовательных кварталов дает право ГНС аннулировать статус плательщика единого налога в одностороннем порядке.
Подтверждение форс-мажора и невозможности выполнения налоговых обязанностей
Во время действия военного положения плательщик может избежать ответственности за нарушение сроков, если официально подтвердит невозможность исполнения обязанности в порядке, определенном законодательством. Для этого необходимо предоставить документы от банковских учреждений, органов военной администрации или акты о повреждении имущества.
Отсутствие средств на предпринимательском счете не признается форс-мажором и не освобождает плательщика от уплаты единого налога и штрафных санкций.
Структура и обязательные реквизиты декларации ИП 3 группы
СТРУКТУРА ТА ОСНОВНІ РЕКВІЗИТИ КВАРТАЛЬНОЇ ДЕКЛАРАЦІЇ ФОП 3 ГРУПИ (Форма F0103309)
1. Шапка декларації:
— Тип декларації: [x] Звітна / [ ] Звітна нова / [ ] Уточнююча
— Звітний (податковий) період: [квартал / півріччя / 9 місяців / рік]
— Найменування органу ДПС: [Найменування податкової інспекції за місцем реєстрації]
— Дані платника: ПІБ ФОП, РНОКПП, податкова адреса, контактний телефон та e-mail.2. Розділ I. Загальні показники підприємницької діяльності:
— Фактична чисельність найманих працівників у звітному періоді: [кількість]
— Види підприємницької діяльності у звітному періоді: [Коди та назви згідно з КВЕД].3. Розділ IV. Показники господарської діяльності для платників єдиного податку третьої групи:
— Рядок 05 (або 06): Обсяг доходу за звітний період наростаючим підсумком з початку року (грн, коп).4. Розділ V. Визначення податкових зобов’язань по єдиному податку:
— Рядок 08 (або 09): Сума податку за ставкою 5% (або 3% для платників ПДВ), розрахована від загального доходу з початку року.
— Рядок 13: Нараховано єдиного податку за попередній звітний період (значення рядка 12 попередньої декларації поточного року).
— Рядок 14: Сума єдиного податку, яка підлягає нарахуванню та сплаті за підсумками поточного звітного кварталу (Рядок 08/09 мінус Рядок 13).5. Підпис та дата:
— Дата подання: [ДД.ММ.РРРР]
— Електронний цифровий підпис (КЕП) фізичної особи – підприємця.
Типичные ошибки и контроль принятия налоговой отчетности
Надлежащее подтверждение подачи отчетности в электронном виде наступает исключительно после получения второй квитанции с результатом «Пакет принят». Первая квитанция лишь подтверждает успешную доставку файла на серверы налоговой службы, но не подтверждает отсутствие ошибок в документе.
Чтобы избежать спорных ситуаций из-за технических сбоев шлюзов ГНС, отправлять отчеты рекомендуется за 2–3 рабочих дня до предельного срока. Это дает запас времени, чтобы проверить статус документа и вовремя исправить неточности.
В случае возникновения споров по поводу принятия отчетности квалифицированный адвокат по налоговому праву поможет защитить интересы плательщика и обжаловать неправомерные решения контролирующего органа.
Исправление самостоятельно выявленных неточностей
Если предприниматель обнаружил ошибку в сумме дохода до окончания официального 40-дневного срока подачи, ситуация исправляется без штрафов. Достаточно повторно отправить декларацию с типом формы «Отчетная новая», которая автоматически заменяет ранее отправленные сведения.
Когда же ошибка выявлена уже после истечения установленного срока подачи, корректировка осуществляется путем направления «Уточняющей» декларации с указанием исправленных данных и расчетом разницы налоговых обязательств.
Сравнение обязанностей для разных сценариев работы ИП 3 группы
Структура ежеквартальных обязанностей предпринимателя в зависимости от модели деятельности приведена в сводной таблице:
| Параметр | ИП без работников | ИП с работниками |
|---|---|---|
| Основная форма отчета | Декларация плательщика ЕН (F0103309) | Декларация F0103309 и Расчет F0500110 |
| Приложения к расчету | Не подаются (кроме 4ДФ при выплатах физлицам) | Приложения Д1, 4ДФ, а также Д5 (при наличии кадровых изменений) |
| Срок подачи | 40 дней после окончания квартала | 40 дней после окончания квартала |
| Периодичность уплаты налога | В течение 10 дней после дедлайна отчета | В течение 10 дней после дедлайна отчета |
Правовое сопровождение и защита налогоплательщиков
Если вы столкнулись с неправомерными начислениями налоговых штрафов, блокированием счетов или необоснованными требованиями об уплате ЕСВ, тянуть не стоит. Юристы адвокатского бюро помогут провести аудит налогового кабинета, обжаловать решение ГНС или документально подтвердить форс-мажорные обстоятельства.
Вопросы о квартальной отчетности ИП 3 группы
Когда наступает дедлайн подачи квартального отчета для ИП 3 группы?
Декларация плательщика единого налога подается в течение 40 календарных дней после завершения отчетного квартала: за I квартал — до 10 мая, за II квартал (полугодие) — до 9 августа, за III квартал (9 месяцев) — до 9 ноября, за IV квартал (год) — до 9 февраля следующего года с учетом правил переноса выходных.
Какую форму декларации использует ИП 3 группы без НДС?
Для подачи отчетности в электронном виде через Электронный кабинет ГНС или другие программы используется форма Налоговой декларации плательщика единого налога — физического лица — предпринимателя с идентификатором F0103309.
Нужно ли подавать Приложение 1 по ЕСВ ежеквартально?
Нет, обычная квартальная декларация подается без Приложения 1. Отчетность по ЕСВ за себя заполняется и подается в составе декларации только один раз в год вместе с отчетом за IV квартал.
Какой размер штрафа за просрочку подачи квартальной декларации?
Штраф составляет 340 гривен за первое неподачу или несвоевременную подачу каждой декларации. Если в течение года уже было зафиксировано аналогичное нарушение, размер санкции составляет 1020 гривен.
Что будет, если своевременно не уплатить единый взнос ЕСВ?
Орган ГНС накладывает штраф в размере 20% от неуплаченной суммы ежеквартального взноса и начисляет пеню 0,1% суммы долга за каждый день просрочки. Кроме того, месяцы неуплаты не засчитываются в страховой стаж.
Прочитати на: мові