
Единый социальный взнос является краеугольным камнем системы социального страхования в Украине, поскольку именно от его уплаты зависит начисление страхового стажа и право на получение пенсий и социальных выплат. Многие предприниматели и работодатели сталкиваются с трудностями при расчете базы начисления и соблюдении жестких сроков, что часто приводит к финансовым санкциям со стороны налоговых органов.
В этом материале мы подробно разберем, как работает единый социальный взнос, кто обязан его уплачивать, какие изменения вступают в силу и как избежать типичных ошибок при расчетах. Понимание этих правил поможет вам надежно защитить свой бизнес от штрафов и обеспечить непрерывность страхового стажа.
Коротко о едином социальном взносе
- Обязательность уплаты. С 2026 года общую военную льготу для ФОП отменили, взнос снова уплачивают все.
- Сроки для компаний. Работодатели обязаны перечислять платеж ежемесячно до 20-го числа следующего месяца.
- Сроки для предпринимателей. ФОП уплачивают накопленную сумму поквартально до 20-го числа после отчетного периода.
- Постоянные льготы. Пенсионеры и лица с инвалидностью полностью освобождены от самостоятельного подачи платежей.
Содержание:
Что такое единый социальный взнос и его роль
Единый социальный взнос (ЕСВ) — это обязательный консолидированный платеж, который собирается в Украине для обеспечения защиты права застрахованных лиц на получение страховых выплат в случае безработицы, несчастных случаев или выхода на пенсию. Его главная особенность состоит в том, что он не является классическим налогом, поскольку имеет целевое назначение и направляется непосредственно на финансирование социальных фондов.
Своевременная уплата взноса гарантирует гражданам зачисление страхового стажа, который является ключевым условием для получения будущей пенсии. Если взносы не уплачиваются, этот период просто исключается из расчета, оставляя человека без социальных гарантий в будущем.
Минимальный страховой взнос
Это минимальная сумма единого взноса, которая рассчитывается как произведение минимальной заработной платы и установленной ставки в размере 22%. С 1 января 2026 года, в соответствии с Законом Украины «О Государственном бюджете Украины на 2026 год», минимальная зарплата составляет 8647 гривен. Таким образом, минимальный платеж ЕСВ составляет 1902,34 гривен в месяц.
Максимальная база начисления
Законодательство устанавливает лимит, выше которого единый социальный взнос не начисляется. Эта величина равна пятнадцати размерам минимальной заработной платы. В 2026 году максимальный месячный доход, с которого уплачивается взнос, составляет 129 705 гривен, а максимальный месячный платеж — 28 535,10 гривен.
Кто является плательщиками единого социального взноса в Украине
Законодательство четко определяет круг субъектов, которые обязаны уплачивать единый социальный взнос за себя или за своих наемных работников. Плательщики единого взноса делятся на несколько основных категорий, у каждой из которых есть свои особенности отчетности и выполнения финансовых обязательств перед бюджетом.
Основными плательщиками являются работодатели (как юридические лица, так и ФОП, которые используют наемный труд), физические лица — предприниматели на любой системе налогообложения, лица, осуществляющие независимую профессиональную деятельность, и члены фермерских хозяйств. Для подробного ознакомления с процедурой регистрации вы можете изучить порядок учета плательщиков ЕСВ в Украине.
Постоянные льготы для предпринимателей
Согласно ч. 4 ст. 4 Закона Украины «О сборе и учете единого взноса на общеобязательное государственное социальное страхование», ФОП и члены фермерских хозяйств освобождаются от уплаты взноса за себя, если они получают пенсию по возрасту или за выслугу лет, либо являются лицами с инвалидностью. Также льгота действует для предпринимателей, за которых минимальный взнос по основному месту работы уже уплатил работодатель.
Закон устанавливает четкие правила по определению круга застрахованных лиц.
Згідно з ч. 1 ст. 4 Закону України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»: «Платниками єдиного внеску є роботодавці... фізичні особи - підприємці, у тому числі ті, які обрали спрощену систему оподаткування...»Это означает, что обязанность уплаты взноса возникает автоматически с момента получения соответствующего статуса. Если предприниматель достигает пенсионного возраста и начинает получать пенсию, уплата становится добровольной, и дополнительно сообщать налоговой об этом не нужно.
Добровольное участие в страховании
Лица, которые не подлежат обязательному страхованию (например, граждане, которые работают за границей или временно не работают), имеют право участвовать добровольно в системе общеобязательного государственного социального страхования. Для этого они заключают договор с налоговым органом и самостоятельно определяют сумму взноса, которая не может быть меньше минимальной.
Пошаговый алгоритм действий для мобилизованного ФОП
- Подготовьте подтверждающие документы. Получите в воинской части или ТЦК и СП копию военного билета, справку о прохождении службы или выписку из приказа о зачислении в списки личного состава.
- Дождитесь демобилизации или окончания службы. Льгота действует в течение всего периода службы, а подать документы необходимо уже после возвращения к гражданской жизни.
- Составьте письменное заявление. Заполните заявление об освобождении от уплаты взноса по установленному образцу, указав точные даты призыва и демобилизации.
- Подайте заявление в налоговый орган. Отправьте заявление вместе с копиями документов в ГНС по месту вашей регистрации в течение 10 дней после демобилизации.
Как определяется база начисления единого социального взноса
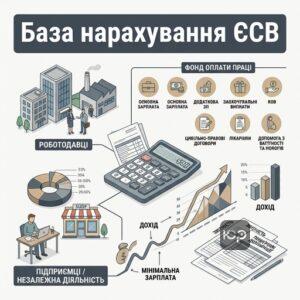
База начисления единого социального взноса — это сумма дохода, на которую непосредственно начисляется ставка взноса, установленная законом. Правила определения этой базы существенно отличаются в зависимости от статуса плательщика: является ли он работодателем или осуществляет предпринимательскую либо независимую профессиональную деятельность самостоятельно.
Для работодателей базой является фактический фонд оплаты труда наемных работников. Сюда включается основная и дополнительная заработная плата, поощрительные, компенсационные выплаты, а также вознаграждения за выполнение работ или оказание услуг по гражданско-правовым договорам. Отдельно взнос начисляется на пособие по временной нетрудоспособности и на пособие в связи с беременностью и родами.
База начисления для ФОП на упрощенной системе
Предприниматели на едином налоге определяют базу начисления самостоятельно. Главное правило — сумма взноса не может быть меньше минимального страхового взноса в месяц (1902,34 грн в 2026 году) и не может превышать максимальную величину базы начисления (28 535,10 грн). Большинство «упрощенцев» традиционно выбирают уплату именно минимального взноса для оптимизации налоговой нагрузки. Узнайте подробнее об едином налоге для ФОП в 2026 году и правилах упрощенной системы.
Для определения суммы платежа работодатель должен опираться на законодательные ориентиры.
Згідно з ч. 1 ст. 7 Закону України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»: «Єдиний внесок нараховується... на суму нарахованої кожній застрахованій особі заробітної плати за видами виплат...»То есть базой является именно реальный фонд оплаты труда работников предприятия.
База начисления для ФОП на общей системе
Для предпринимателей на общей системе и лиц, осуществляющих независимую профессиональную деятельность, базой является чистый налогооблагаемый доход (прибыль), указанный в налоговой декларации. Если в каком-то месяце дохода не было или был зафиксирован убыток, такие плательщики имеют право не уплачивать взнос за этот месяц. Однако если они решат уплатить минимальный взнос добровольно, этот период будет засчитан в их страховой стаж.
Юридическая помощь адвоката по налоговому праву
- Анализ налогового состояния. Наши юристы подробно изучат состояние ваших расчетов с бюджетом через электронные реестры и выявят возможные ошибки или безосновательно начисленные долги по ЕСВ.
- Подготовка документов для освобождения от уплаты. Поможем правильно составить заявления, собрать необходимые доказательства (в частности, для мобилизованных или пенсионеров) и подать их в налоговые органы для аннулирования начислений.
- Судебное обжалование незаконных требований ГНС. Обеспечим полное юридическое сопровождение в судах всех инстанций для отмены незаконных решений налоговой о начислении штрафов и недоимки по взносу.
Порядок и сроки уплаты ЕСВ для работодателей
Работодатели несут полную ответственность за своевременное исчисление и перечисление взноса за каждого застрахованного работника. Закон устанавливает жесткие временные рамки для осуществления платежей, поскольку от этого напрямую зависит финансовая стабильность системы социального страхования и защита прав наемных лиц.
По общему правилу работодатели обязаны уплачивать начисленный за календарный месяц единый социальный взнос не позднее 20-го числа следующего месяца. Для горнодобывающих предприятий этот срок продлен до 28-го числа следующего месяца. Уплата осуществляется в национальной валюте путем перечисления средств на соответствующие счета органов ДПС.
Авансовые платежи во время выплаты зарплаты
На практике действует важное правило: при каждой выплате заработной платы (включая аванс) работодатели обязаны одновременно уплачивать ЕСВ, начисленный на эти выплаты. Банки не имеют права принимать от работодателей платежные поручения на выдачу или перечисление средств для выплаты зарплаты без одновременного представления платежного документа на уплату взноса или подтверждения, что он был уплачен ранее.
Если работодатель игнорирует свои обязательства, возникает ситуация, когда работодатель не уплачивает ЕСВ за работника, что лишает последнего страхового стажа и социальных гарантий. В таких случаях работники вынуждены защищать свои права через суд или контролирующие органы.
Особенности начисления для совместителей и лиц с инвалидностью
Требование о доплате до минимального взноса действует только для работников по основному месту работы. Если работник является совместителем, взнос начисляется на его фактический доход, даже если он меньше минимальной зарплаты. Кроме того, для трудоустроенных лиц с инвалидностью действует льготная пониженная ставка взноса в размере 8,41%, и доплата до минимума в этом случае также не применяется.
Образец заявления об освобождении от уплаты ЕСВ в связи с мобилизацией
До Головного управління ДПС у [Назва області]
[Назва податкового органу за місцем обліку]Платник: [ПІБ ФОП]
РНОКПП: [Номер РНОКПП]
Адреса: [Індекс, область, місто, вулиця, будинок]
Телефон: [Номер телефону]
E-mail: [Електронна адреса]ЗАЯВА
про звільнення від сплати єдиного внеску у зв’язку з мобілізацієюВідповідно до пунктів 9-2 та 9-18 розділу VIII «Прикінцеві та перехідні положення» Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» № 2464-VI, прошу звільнити мене від обов’язку нарахування, обчислення та сплати єдиного внеску «за себе» як фізичну особу-підприємця за весь період військової служби у зв’язку з призовом на військову службу під час мобілізації.
Повідомляю, що мене було призвано на військову службу під час мобілізації «___» ________ 202_ року відповідно до Указу Президента України № 69/2022 «Про загальну мобілізацію». Військову службу закінчено (демобілізовано / звільнено) «___» ________ 202_ року.
Під час проходження військової служби найманих працівників я не мав(ла), господарську діяльність безпосередньо не здійснював(ла).
До заяви додаю:
1. Копію військового квитка (або довідки форми № 5 / іншого документа, що підтверджує призов та проходження служби) серія ____ № ________ від «___» ________ 202_ року.«___» ________ 2026 р. ___________ / [ПІБ ФОП]
Особенности уплаты ЕСВ для ФОП и самозанятых
Для физических лиц — предпринимателей и самозанятых лиц предусмотрена поквартальная система выполнения обязательств. Это позволяет снизить административную нагрузку на малый бизнес, однако требует от предпринимателей высокой финансовой дисциплины, поскольку раз в три месяца нужно уплачивать значительную сумму накопленного взноса.
ФОП на любой системе налогообложения, лица, осуществляющие независимую профессиональную деятельность, и члены фермерских хозяйств обязаны уплачивать единый социальный взнос за календарный квартал не позднее 20-го числа месяца, следующего за этим кварталом. Уплата частями в течение квартала не запрещена, но вся сумма должна быть на счете до предельного срока.
Предельные сроки уплаты для предпринимателей
Для предпринимателей действуют отдельные правила по периодичности выполнения обязательств.
Згідно з ч. 8 ст. 9 Закону України «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування»: «Платники єдиного внеску... зобов'язані сплачувати єдиний внесок, нарахований за календарний квартал, до 20 числа місяця, що настає за кварталом...»В 2026 году действуют такие предельные сроки уплаты квартального взноса для предпринимателей:
- За I квартал: до 20 апреля 2026 года;
- За II квартал: до 20 июля 2026 года;
- За III квартал: до 19 октября 2026 года (поскольку 20 октября — выходной день);
- За IV квартал: до 19 января 2027 года.
Для удобства и чтобы избежать ошибок предприниматели могут использовать Электронные услуги для ФОП на государственном портале ДИЯ, что позволяет быстро отчитываться и уплачивать взносы онлайн.
Риски совмещения работы по найму и предпринимательства
Если ФОП официально трудоустроен по основному месту работы, он освобождается от уплаты взноса за себя, если работодатель уплатил за него сумму не менее минимального платежа. Однако предпринимателю важно самостоятельно контролировать этот процесс через Портал электронных услуг Пенсійного фонду України. Если работодатель из-за больничного или отпуска за свой счет уплатит меньше минимума, ФОП потеряет льготу и будет вынужден самостоятельно доплатить взнос за этот месяц.
Кто имеет льготы и освобождается от уплаты ЕСВ
Законодательство Украины предусматривает ряд льгот и условий, при которых отдельные категории граждан полностью или временно освобождаются от обязанности уплачивать единый социальный взнос. Это позволяет снизить налоговое давление на наиболее уязвимые категории плательщиков и поддержать бизнес в сложных обстоятельствах.
Кроме постоянных льгот для пенсионеров и лиц с инвалидностью, существенные изменения произошли в регулировании военных льгот. С 1 марта 2022 года и до конца военного положения ФОП имели право не уплачивать взнос за себя. Однако Законом Украины «О Государственном бюджете Украины на 2026 год» действие этой общей военной льготы было приостановлено, и уплата взноса снова стала обязательной для всех предпринимателей, которые не имеют других индивидуальных оснований для освобождения.
Новая государственная льгота для освобожденных из плена
С 1 января 2026 года вступает в силу специальный Закон Украины «О внесении изменений в некоторые законы Украины относительно уплаты единого взноса…». Согласно его нормам, Пенсійний фонд України за счет средств государственного бюджета будет уплачивать единый социальный взнос за гражданских лиц и военнослужащих, в отношении которых установлено факта лишения личной свободы вследствие вооруженной агрессии против Украины. Этот взнос будет уплачиваться за весь период пребывания в плену и в течение 6 месяцев после освобождения, что гарантирует непрерывное сохранение их страхового стажа.
Льготы для мобилизованных предпринимателей
ФОП, которые были мобилизованы в ряды Вооруженных Сил Украины, полностью освобождаются от обязанности начислять и уплачивать взнос за себя на весь период военной службы. Для получения этой льготы предпринимателю необходимо в течение 10 дней после демобилизации подать в налоговый орган заявление в произвольной форме и копию военного билета или другого документа, подтверждающего призыв.
Штрафы и ответственность за нарушения по уплате ЕСВ
Неисполнение или ненадлежащее исполнение обязанностей по уплате взноса и подаче отчетности влечет за собой серьезные финансовые санкции. Налоговые органы осуществляют жесткий контроль в этой сфере, поскольку средства ЕСВ обеспечивают выплату пенсий и социальных пособий миллионам граждан.
Хотя в период с 1 марта 2020 года по 1 июля 2023 года в Украине действовал мораторий на применение штрафных санкций по ЕСВ, сейчас этот мораторий отменен. За нарушения, совершенные вне периода его действия, применяются финансовые штрафы и начисляется пеня на сумму долга.
Основные виды финансовых санкций
Законодательство предусматривает такие размеры штрафов за нарушения порядка уплаты и отчетности по ЕСВ:
- Несвоевременная уплата или недоплата: штраф в размере 20% от сумм взноса, которые не были уплачены вовремя;
- Начисление пени: пеня в размере 0,1% от суммы недоимки за каждый день просрочки платежа;
- Нарушение сроков подачи отчетности: штраф в размере 1020 гривен за каждое такое нарушение, а при повторном нарушении в течение года — 2040 гривен;
- Уклонение от постановки на учет: финансовая санкция в размере 170 гривен.
Для проверки состояния расчетов с бюджетом и контроля начислений плательщики могут использовать Электронный кабинет плательщика — Державна податкова служба України. Часто предприниматели перечисляют средства на старые бюджетные счета из-за невнимательности, что приводит к возникновению недоимки. В таком случае приходится повторно уплачивать сумму по новым реквизитам и подавать заявление на возврат.
Судебная защита при незаконных начислениях
Часто налоговые органы допускают ошибки при начислении обязательств, особенно для предпринимателей, которые одновременно работают по найму, или при технических сбоях в реквизитах. В таких случаях единственным действенным инструментом защиты является обжалование требования об уплате долга по ЕСВ в административном или судебном порядке.
Юристы нашего бюро имеют значительный опыт в решении подобных споров. Нам удалось обеспечить отмену долга по ЕСВ ФОП для клиента, который работал в качестве наемного работника, а также успешно сопровождать отмену долга по ЕСВ для ФОП-совместителя в судебном порядке, защитив клиентов от необоснованных финансовых претензий государства.
Вопросы об едином социальном взносе
Чи діє у 2026 році пільга щодо добровільної сплати ЄСВ для ФОП під час воєнного стану?
Які строки сплати ЄСВ встановлені для ФОП у 2026 році?
Хто повністю звільнений від сплати ЄСВ за себе у 2026 році?
Як розраховується ЄСВ для роботодавців, якщо працівник має інвалідність?
Які штрафи загрожують за несплату або несвоєчасну сплату ЄСВ у 2026 році?
Хотите защитить свой бизнес от незаконных налоговых начислений
Если вы столкнулись с необоснованным начислением долга по единому социальному взносу, ошибочно перечислили средства на старые реквизиты или налоговая игнорирует ваше право на законные льготы, не тяните с решением проблемы. Наши адвокаты помогут разобраться в вашей ситуации, подготовят юридически обоснованные заявления и защитят ваши интересы во взаимодействии с контролирующими органами или в судебном порядке.
Прочитати на: мові