
Получить статус ветерана — это не только признание заслуг, но и реальная финансовая поддержка от государства. Действующее законодательство Украины устанавливает существенные налоговые льготы для участников боевых действий, военнослужащих и мобилизованных предпринимателей, которые позволяют законно уменьшить налоговую нагрузку.
Многие защитники не знают о своих правах и продолжают платить взносы, которые по закону должны быть отменены или компенсированы. Понимание этих нюансов помогает сохранить собственные средства и защитить бизнес во время службы.
Главное о налоговых льготах для участников боевых действий
- Освобождение от ЕСВ. Мобилизованные предприниматели полностью освобождаются от уплаты взноса за себя.
- Льготы на землю. Ветераны не платят земельный налог в пределах предельных лимитов площади.
- Судебный сбор. УБД освобождаются от судебных расходов в делах, связанных с защитой своих прав.
Содержание:
Законодательная база налоговых льгот для защитников
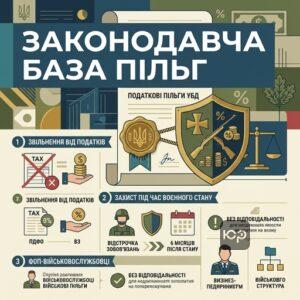
Государство предоставляет существенные налоговые преференции для военнослужащих и ветеранов, чтобы уменьшить их финансовую нагрузку во время службы и после демобилизации. Основные налоговые льготы для участников боевых действий и мобилизованных предпринимателей регулируются Налоговым кодексом Украины и профильными законами. Если вы ищете более подробную информацию, рекомендуем ознакомиться с общим перечнем льгот для участников боевых действий, который охватывает и другие сферы социальной защиты.
Важно учитывать, что во время действия военного положения действуют особые правила администрирования налогов. Если плательщик не имеет возможности своевременно выполнить свои обязанности, закон защищает его от ответственности.
Відповідно до пункту 69 підрозділу 10 розділу XX "Перехідних положень" Податкового кодексу України: «У разі відсутності у платника податків можливості своєчасно виконати свій податковий обов’язок щодо дотримання термінів сплати податків та зборів... платники звільняються від відповідальності з обов’язковим виконанням таких обов’язків протягом шести місяців після припинення або скасування воєнного стану.»Основные законы, регулирующие льготы ветеранов
Система налоговых льгот для военнослужащих основывается на нескольких ключевых нормативно-правовых актах. Кроме Налогового кодекса, правовой статус защитников определяет Закон Украины «О статусе ветеранов войны, гарантиях их социальной защиты». Вопросы уплаты социальных взносов регулируются Законом об ЕСВ, а освобождение от судебных расходов — Законом о судебном сборе. Каждый из этих законов содержит отдельные статьи, которые детально описывают механизмы освобождения от платежей.
Взаимодействие с реестрами и автоматическое подтверждение льгот
Сегодня государство пытается автоматизировать процесс обмена данными между оборонными реестрами и налоговой службой. Однако на практике часто возникают технические сбои, из-за которых ветеранам продолжают начислять налоги. Чтобы избежать необоснованного возникновения долга, рекомендуется самостоятельно загрузить копию военного билета и заявление через Электронный кабинет плательщика на официальном портале Государственная налоговая служба Украины — Официальный портал.
Льготы по НДФЛ и военному сбору
Денежное обеспечение военнослужащих полностью освобождается от уплаты военного сбора на период их непосредственного участия в боевых действиях. Что касается налога на доходы физических лиц (НДФЛ), то он удерживается с выплат, но государство применяет специальный механизм его полной компенсации.
Это означает, что фактические потери доходов защитников сводятся к нулю, поскольку все удержанные средства возвращаются непосредственно в воинские части для финансирования денежного обеспечения.
Налогообложение денежного обеспечения военнослужащих
Многие военнослужащие замечают в своих расчетных листках удержание НДФЛ в размере 18% и считают это ошибкой налоговой. На самом деле закон освобождает выплаты бойцов на передовой лишь от военного сбора, а суммы НДФЛ направляются обратно в воинские части для полной компенсации доходов защитников в соответствии со ст. 168 НКУ. Период непосредственного участия в боевых действиях должен подтверждаться справкой по форме 5 или выписками из приказов командира.
Згідно з п. 168.5 ст. 168 Податкового кодексу України: «суми податку на доходи фізичних осіб, що утримуються з грошового забезпечення... спрямовуються виключно на виплату рівноцінної та повної компенсації втрат доходів цієї категорії громадян.»Благотворительная помощь и пенсии без налогов
Любая благотворительная помощь, полученная участниками боевых действий или членами их семей (в случае ранения или гибели защитника), полностью освобождается от налогообложения. Также НДФЛ и военным сбором не облагаются пенсии и ежемесячное пожизненное содержание ветеранов, которые выплачиваются из Пенсионного фонда Украины. Отдельно действует льгота на ввоз средств защиты (шлемов, бронежилетов), которые освобождаются от НДС для нужд обороны.
Как мобилизованному ФЛП оформить освобождение от налогов
- Соберите документы. Получите в воинской части или ТЦК справку о призыве на военную службу или подготовьте копию военного билета с отметкой.
- Подготовьте заявление. Напишите заявление в налоговый орган по месту вашей регистрации в произвольной форме, ссылаясь на нормы НКУ.
- Подайте документы. Отправьте заявление и копию военного билета через Электронный кабинет плательщика или подайте лично в течение 10 дней после демобилизации.
- Проверьте статус. Убедитесь, что налоговая служба прекратила начисление единого налога и ЕСВ в вашей карточке плательщика.
Освобождение от земельного налога и недвижимости
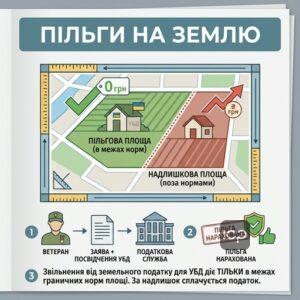
Участники боевых действий имеют право на полное освобождение от уплаты земельного налога, но исключительно в пределах установленных законом предельных норм площади. Если военнослужащий владеет участками, превышающими эти лимиты, за избыточную площадь придется платить на общих основаниях. Подробнее о местных налогах и сборах.
Чтобы реализовать это право ветерану, необходимо подать соответствующее заявление в налоговый орган по месту нахождения земельного участка.
Предельные нормы земельных участков для льготы
Ветераны войны освобождаются от налога на землю только для одного участка по каждому виду использования. Подробнее об общих ставках вы можете узнать, ознакомившись с льготами по уплате земельного налога на нашем портале. На практике действуют такие же жесткие лимиты площади:
- Личное крестьянское хозяйство. Льгота распространяется на участок размером не более 2 гектаров.
- Строительство жилого дома. В городах лимит составляет до 0,10 га, в поселках — до 0,15 га, а в селах — до 0,25 га.
- Садоводство и дачи. Для ведения садоводства освобождается до 0,12 га, а для дачного строительства — до 0,10 га.
Представим ситуацию: ветеран имеет два участка для личного крестьянского хозяйства площадью 1,5 га и 1,2 га (вместе 2,7 га). Налоговая служба начислит налог на оба объекта, если не подать заявление. Поскольку лимит составляет 2 га, владельцу нужно подать заявление о применении льготы к более крупному участку (1,5 га), а за другой участок платить пропорционально площади сверх лимита.
Особенности налогообложения жилой недвижимости ветеранов
В общегосударственном законодательстве автоматической льготы по налогу на имущество для ветеранов нет, однако этот вопрос решается на местном уровне. Местные советы имеют полномочия самостоятельно устанавливать льготы, оценивая имущественное положение граждан. Чтобы узнать, освобождены ли вы от уплаты в вашем сообществе, стоит проверить общий налог на недвижимое имущество или обратиться непосредственно в орган местного самоуправления либо в налоговую по месту регистрации имущества.
Юридическая помощь ветеранам и предпринимателям
- Консультация военного юриста. Анализируем вашу ситуацию, проверяем наличие права на налоговые льготы и помогаем избежать штрафов от ГНС.
- Подготовка документов для ГНС. Составляем юридически грамотные заявления и жалобы для освобождения ФЛП от налогов и ЕСВ после демобилизации.
- Судебная защита прав ветеранов. Представляем интересы участников боевых действий в судах без уплаты судебного сбора по делам о нарушении их прав.
Налоговые льготы для мобилизованных предпринимателей
Физические лица — предприниматели, которые были призваны на военную службу во время мобилизации, полностью освобождаются от обязанности уплачивать налоги и подавать отчетность за весь период своей службы. Эта льгота действует автоматически, однако технические сбои в реестрах требуют от предпринимателей дополнительного контроля.
Стоит помнить, что льготный период рассчитывается за полные календарные месяцы, начиная с 1-го числа месяца призыва.
Освобождение мобилизованных ФЛП от единого налога
Мобилизованные предприниматели на упрощенной системе налогообложения освобождаются от уплаты единого налога и НДФЛ. Однако важно учитывать, что льготы действуют только для тех бизнесов, которые были официально зарегистрированы до момента призыва. Если лицо зарегистрировало ФЛП уже во время службы, налоговая законно откажет в освобождении. Также следует помнить о лимитах: если во время службы через доверенное лицо был превышен лимит дохода группы (например, 7,2 млн грн для 2 группы в 2026 году), придется перейти на другую группу или уплатить 15% с превышения на общих основаниях. При этом получать автоматический доход (например, роялти) во время службы закон позволяет без потери льгот.
Правила уплаты единого взноса за себя
Мобилизованные ФЛП полностью освобождаются от начисления и уплаты ЕСВ за себя, независимо от наличия наемных работников. Поскольку воинская часть уже уплачивает за бойца ЕСВ с его денежного обеспечения, двойное начисление взноса исключается. Если после демобилизации налоговая необоснованно начислила долг или штрафы из-за пропуска сроков подачи документов, вы имеете право предоставить военный билет позже — закон гарантирует право на льготу за весь фактический период службы, который рассчитывается за полные календарные месяцы.
Заявление об освобождении ФЛП от налогов в связи с мобилизацией
До [Назва контролюючого органу ДПС за місцем реєстрації]
Платник податків: [ПІБ ФОП]
РНОКПП: [Індивідуальний податковий номер]
Адреса реєстрації: [Поштова адреса ФОП]
Номер телефону: [Контактний номер]
Електронна пошта: [E-mail]ЗАЯВА
про звільнення від податкових обов’язків у зв’язку з мобілізацієюВідповідно до пункту 25 підрозділу 10 розділу ХХ «Перехідні положення» Податкового кодексу України та пункту 9-2 розділу VIII Закону України «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування», повідомляю, що мене було призвано на військову службу за призовом під час мобілізації, на особливий період з [Дата призову] року відповідно до Указу Президента України № 69/2022.
У зв’язку з вищевикладеним та на підставі норм чинного законодавства України, прошу звільнить мене від обов’язку нарахування, сплати та подання податкової звітності з:
1. Єдиного податку (для спрощеної системи оподаткування);
2. Податку на доходи фізичних осіб (ПДФО);
3. Військового збору;
4. Єдиного соціального внеску (ЄСВ) за себе
на весь період проходження мною військової служби.Додатки:
1. Копія військового квитка (або довідки про призов на військову службу / довідки за формою № 5) з відміткою про дату призову.[Дата] /Підпис/ [ПІБ]
Освобождение от судебного сбора при защите прав
Участники боевых действий имеют право не уплачивать судебный сбор во время рассмотрения дел во всех судебных инстанциях, но это право ограничено характером спора. Освобождение действует исключительно в делах, которые непосредственно связаны с нарушением личных или социальных прав ветерана.
В случае возникновения споров относительно военных выплат или статусов это право позволяет существенно сэкономить на судебных расходах.
Когда льгота по судебному сбору работает
Освобождение от судебного сбора распространяется на иски об обжаловании решений военно-врачебных комиссий, о неполучении боевых выплат, о задержках в предоставлении статуса УБД или о нарушении иных социальных гарантий. В таких процессах закон полностью освобождает ветеранов от судебных расходов. Мы часто помогаем защитникам в финансовых спорах с воинскими частями, в частности, когда нужен перерасчет денежного обеспечения военнослужащих на основе актуальных показателей.
Ограничения льготы в гражданских спорах
Если участник боевых действий участвует в судебном процессе, который не связан с его ветеранскими правами (например, расторжение брака, раздел имущества, взыскание долга по кредиту или наследственные споры), судебный сбор уплачивается на общих основаниях. Если же вы столкнулись с блокировкой карты из-за старых долгов, наши юристы осуществляют снятие ареста со счета военнослужащего в сжатые сроки, помогая восстановить доступ к денежному обеспечению.
Вопросы о налоговых льготах для участников боевых действий
Освобождается ли УБД от уплаты налога на недвижимость?
Должен ли мобилизованный ФЛП уплачивать ЕСВ за себя, если у него есть наемные работники?
Действует ли освобождение от военного сбора на гражданскую заработную плату военнослужащего?
Какие предельные лимиты площади установлены для льготы по уплате земельного налога для УБД?
Облагаются ли проценты по депозитам для участников боевых действий?
Юридическая консультация по налоговым льготам ветеранов
Если вы имеете статус участника боевых действий или были мобилизованы как предприниматель, у вас есть полное право на освобождение от уплаты многих налогов и сборов. Наши юристы помогут вам правильно оформить все документы, отменить необоснованные начисления со стороны налоговой службы и защитить ваши финансовые интересы.
Прочитати на: мові