

Конечный бенефициарный владелец (КБВ) — это всегда физическое лицо, которое осуществляет решающее влияние на бизнес, независимо от того, сколько компаний-посредников стоит между ним и украинским предприятием. Государство требует от бизнеса прозрачности, поэтому раскрытие структуры собственности стало обязательным этапом в жизни любой компании.
Проблема в том, что многие предприниматели путают реального владельца с номинальным директором или формальным учредителем. Ошибка в идентификации или пропуск сроков подачи сведений обходятся дорого: от блокировки банковских счетов до многотысячных штрафов и даже аннулирования лицензий. Поэтому важно четко понимать, кто подпадает под критерии контролера и как правильно это зафиксировать юридически.
Главное о конечных бенефициарах
- КБВ — это всегда физическое лицо с долей от 25% или правом решающего влияния.
- Ежегодное подтверждение сведений о КБВ отменено, если нет изменений.
- Во время военного положения действует отсрочка на обновление данных.
- Штраф за неподачу информации для руководителя составляет до 51 000 грн.
Содержание:
Кто такой конечный бенефициарный владелец: прямое и непрямое влияние
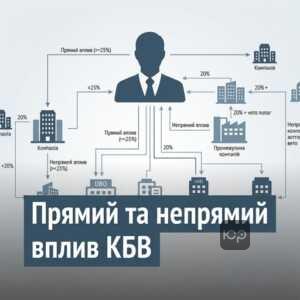
Конечный бенефициарный владелец — это исключительно физическое лицо, которое имеет возможность решающего влияния на управление или хозяйственную деятельность компании. Влияние делится на прямое, когда лицо непосредственно владеет долей от 25%, и непрямое, когда контроль осуществляется через другие компании, трасты или специфические права.
Згідно з п. 30 ч. 1 ст. 1 Закону України «Про запобігання та протидію легалізації (відмиванню) доходів...»: «кінцевий бенефіціарний власник - будь-яка фізична особа, яка здійснює вирішальний вплив на діяльність юридичної особи (в тому числі через ланцюг контролю/володіння)».На практике часто встречается ситуация, когда лицо владеет лишь 20% уставного капитала, но по уставу имеет право вето на ключевые решения. Хотя порог в 25% не преодолен, наличие права вето является безусловным признаком непрямого решающего влияния. Если такой факт скрыть, это неминуемо приведет к санкциям со стороны банков и Держфінмоніторингу.
Касаційний господарський суд у складі Верховного Суду у справі №910/12559/22 від 10.01.2024 зазначив: «Статус кінцевого бенефіціарного власника визначається не лише за відомостями з публічних реєстрів, а насамперед тим, хто здійснює фактичне управління юридичною особою».Статус бенефициара определяется реальным контролем, а не только записью в реестре. Суды четко разграничивают реального владельца и номинального держателя, который лишь выполняет указания настоящего контролера.
Кто не может быть бенефициаром и случаи освобождения от подачи сведений
Бенефициаром не может быть номинальный держатель, агент или посредник, который действует по указанию других лиц. Также закон четко определяет перечень организаций, которые вообще освобождены от обязанности подавать информацию о структуре собственности и своих контролерах.
Частая ошибка бизнеса — автоматически считать КБВ директора или председателя наблюдательного совета, если они не владеют долей в компании. КБВ — это всегда про реальную собственность или контроль над активами, а не про наемную должность. Должностное лицо становится бенефициаром только тогда, когда его должность используется как прикрытие для реального управления финансовыми потоками.
Закон освобождает от подачи сведений о КБВ такие организации:
- Политические партии и их структурные образования.
- Профессиональные и творческие союзы.
- Организации работодателей и адвокатские объединения.
- Государственные органы, органы местного самоуправления, государственные и коммунальные предприятия.
- Объединения совладельцев многоквартирного дома (ОСББ).
- Пенсионные фонды и определенные виды кооперативов.
Если ваша компания не входит в этот перечень, подача информации является обязательной, даже если учредителем является единственное физическое лицо.
Как подать сведения о конечном бенефициарном владельце
- Подготовьте структуру собственности. Составьте схематическое изображение всех цепочек контроля компании в соответствии с требованиями Минфина.
- Соберите документы нерезидентов. Если в структуре есть иностранные компании, получите выписку из их торгового реестра с апостилем и нотариально удостоверенным переводом.
- Засвидетельствуйте паспорта. Сделайте нотариальные копии паспортов бенефициаров (если это не ID-карточка).
- Заполните регистрационное заявление. Внесите актуальные данные о КБВ в соответствующую форму заявления для государственного регистратора.
- Подайте пакет документов. Обратитесь в ЦНАП, к нотариусу или государственному регистратору для внесения изменений в ЕДР.
Требования к форме и содержанию схематического изображения структуры собственности
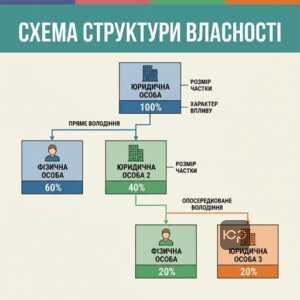
Схематическое изображение структуры собственности — это официальный документ, который визуализирует все цепочки контроля над юридическим лицом. В нем обязательно указываются размер доли и характер влияния каждого участника — от украинской компании до конечного физического лица.
Згідно з п. 4 Положення Наказу Міністерства фінансів України № 163 від 19.03.2021: «Структура власності є офіційним документом, який з метою встановлення кінцевого бенефіціарного власника в схематичному вигляді відображає всіх осіб, які прямо або опосередковано володіють цією особою».При составлении схемы важно указывать не только проценты, но и природу связи. Если в структуре есть иностранный элемент (например, учредителем является офшорная компания), возникает дополнительный нюанс. Регистратор не примет структуру без подтверждающих документов. Необходимо заранее подготовить выписку из торгового реестра страны регистрации учредителя, которая должна быть засвидетельствована апостилем и переведена на украинский язык с нотариальным удостоверением.
Документ обязательно подписывается руководителем юридического лица. Если структура подается в электронном виде, на нее накладывается квалифицированная электронная подпись (КЭП).
Услуги бюро по оформлению структуры собственности
- Анализ корпоративной структуры. Определяем реальных бенефициаров даже в многоуровневых холдингах с иностранным элементом.
- Разработка схемы собственности. Готовим схематическое изображение структуры собственности в соответствии с актуальными требованиями Минфина.
- Подготовка документов. Собираем полный пакет для регистратора, включая работу с апостилями и переводами.
- Сопровождение регистрации. Подаем сведения в ЕДР и контролируем успешное внесение изменений без отказов.
Порядок и пакет документов для подачи сведений о КБВ
Для регистрации сведений о КБВ государственному регистратору подается заявление, структура собственности, копия паспорта бенефициара и выписка из реестра для учредителей-нерезидентов. Этот пакет документов является обязательным как при создании новой компании, так и при изменении ее владельцев.
Згідно з ч. 1 ст. 17-1 Закону України «Про державну реєстрацію юридичних осіб...»: «Для державної реєстрації відомостей про кінцевого бенефіціарного власника юридичної особи подаються: заява, структура власності, витяг з реєстру для нерезидентів, копія документа, що посвідчує особу бенефіціара».Сведения подаются при первичной регистрации ООО через Дію или ЦНАП, а также каждый раз, когда происходят изменения в составе учредителей. Например, наследование доли в уставном капитале ООО автоматически требует обновления данных о бенефициарах, поскольку появляется новый владелец. Для утверждения таких изменений обычно требуется проведение общих собраний участников ООО.
Актуальность этих данных критична для коммерческой деятельности. В нашей практике был случай, когда руководитель предприятия не подал изменения о КБВ после продажи доли одного из участников. При попытке получить кредит банк обнаружил несоответствие данных в ЕДР и отказал в финансировании из-за высокого риска отмывания средств.
Образец схематического изображения структуры собственности ООО
СТРУКТУРА ВЛАСНОСТІ
Товариства з обмеженою відповідальністю «ПРИКЛАД»
(код ЄДРПОУ 12345678)
Станом на [Дата]1. Відомості про юридичну особу:
Назва: ТОВ «ПРИКЛАД»
Код ЄДРПОУ: 123456782. Схематичне зображення:
[ФОП Іванов Іван Іванович] — (100% частки) -> [ТОВ «МАГНАТ»] — (50% частки) -> [ТОВ «ПРИКЛАД»]
[ФОП Петров Петро Петрович] — (50% частки) -> [ТОВ «ПРИКЛАД»]3. Опис здійснення вирішального впливу:
— Кінцевий бенефіціарний власник 1: Іванов Іван Іванович (РНОКПП 1111111111). Тип впливу: Непрямий вирішальний вплив (через ТОВ «МАГНАТ»). Частка в статутному капіталі — 50%.
— Кінцевий бенефіціарний власник 2: Петров Петро Петрович (РНОКПП 2222222222). Тип впливу: Прямий вирішальний вплив. Частка в статутному капіталі — 50%.4. Перелік документів, що додаються:
— Копія паспорта Петрова П.П. (засвідчена нотаріально);
— Витяг з ЄДР щодо ТОВ «МАГНАТ».[Дата] /Підпис керівника/ [ПІБ]
Особенности обновления данных о бенефициарах во время военного положения
Во время действия военного положения обязанность по ежегодному подтверждению сведений о КБВ отменена Законом № 2571-IX. Обновить данные необходимо в течение шести месяцев после вступления в силу новой методологии Правительства, но не ранее чем через 90 дней после завершения военного положения.
Згідно з п. 1 ст. 1 Закону України «Про захист інтересів суб'єктів подання звітності...»: «Фізичні особи, фізичні особи - підприємці, юридичні особи подають звітність чи документи... протягом трьох місяців після припинення чи скасування воєнного стану».Однако это не означает, что контроль за структурой собственности остановился. Государство тщательно проверяет любые изменения, особенно на предмет связей с государством-агрессором.
Касаційний адміністративний суд у складі Верховного Суду у справі №380/18154/23 від 18.09.2025 зазначив: «В умовах воєнного стану державний реєстратор зобов'язаний здійснювати не лише формальну перевірку документів, а й їх змістовну оцінку щодо дотримання публічного порядку та пріоритетності національних інтересів».Государственный регистратор обязан блокировать изменения КБВ, если они угрожают национальным интересам. Любые попытки выведения активов лиц, подпадающих под санкции, через изменение структуры собственности или ликвидацию участника признаются незаконными и отменяются.
Ответственность за неподачу информации: штрафы и уголовные риски
За неподачу или несвоевременную подачу информации о КБВ предусмотрена строгая административная и уголовная ответственность. Штраф накладывается как на руководителя компании (от 17 000 до 51 000 грн), так и на саму юридическую организацию (от 17 000 до 340 000 грн).
Згідно з ч. 6 ст. 166-11 Кодексу України про адміністративні правопорушення: «Неподання або несвоєчасне подання державному реєстратору... інформації про кінцевого бенефіціарного власника - тягне за собою накладення штрафу на керівника юридичної особи».Кроме прямых финансовых потерь, существуют скрытые угрозы. Нотариусы и банки являются субъектами первичного финансового мониторинга. Они обязаны сообщать Держфінмоніторингу о выявленных расхождениях между реальным КБВ и данными в ЕДР в течение 10 дней. Это автоматически приводит к блокировке счетов.
Касаційний адміністративний суд у складі Верховного Суду у справі №826/13522/17 від 23.12.2021 зазначив: «Факт несвоєчасного подання заяви про переоформлення ліцензії у зв'язку зі зміною кінцевого бенефіціарного власника є самостійною підставою для... анулювання ліцензії».Несвоевременное обновление данных о бенефициарах может привести к аннулированию лицензии бизнеса. Поэтому внесение заведомо неправдивых сведений в документы (ст. 205-1 УКУ) является не просто формальным нарушением, а прямой угрозой существованию компании.
Вопросы о конечных бенефициарных владельцах
Кто такой конечный бенефициарный владелец простыми словами?
Нужно ли подавать данные о КБВ, если владелец не менялся?
Какой штраф за неподачу сведений о бенефициарах в 2024-2026 годах?
Может ли бенефициаром быть ребенок?
Помощь адвоката в регистрации бенефициаров
Корпоративное структурирование и правильное определение конечных бенефициаров требует глубокого анализа учредительных документов. Если ваша структура собственности имеет иностранный элемент, сложные цепочки владения или вы не уверены, как правильно отразить непрямое влияние, адвокаты юридического бюро «ЮРКОНСАЛТ» помогут подготовить идеальный пакет документов. Мы защитим ваш бизнес от штрафов и блокировок со стороны финансового мониторинга.
Прочитати на: мові