
Лицензия на продажу алкоголя является обязательным разрешительным документом для законного осуществления розничной и оптовой торговли подакцизными напитками. Ее отсутствие, ошибки при фискализации расчетов или нарушение правил ценообразования влекут за собой существенные финансовые санкции и конфискацию товара.
Государственная налоговая служба проводит регулярные фактические проверки торговых точек без предварительного предупреждения бизнеса. Чтобы защитить предприятие от отмены разрешительных документов и многотысячных штрафов, необходимо строго соблюдать регистрационную цепочку — от подачи формы 20-ОПП до правильной настройки кассовых аппаратов.
Коротко о лицензиях и штрафах за подакцизные товары
- Торговля алкоголем или табаком без лицензии влечет штраф 200% стоимости партии, но не менее 3 размеров МЗП.
- Продажа через кассу, не указанную в лицензии, наказывается штрафом 200% реализации, но не менее 8,5 МЗП.
- Продажа табака выше МРЦ с 5% акцизом наказывается штрафом 100% стоимости остатков, минимум 10 000 грн.
- Отпуск алкоголя или табака несовершеннолетним влечет штраф 3 МЗП и безусловную отмену лицензии.
- Непредставление либо расхождения в форме 20-ОПП блокируют регистрацию лицензии налоговой службой.
- Пропуск ежеквартального взноса или непредставление уведомления ДПС является прямым основанием для приостановления лицензии.
Содержание:
Подготовительный этап и уведомление по форме 20-ОПП
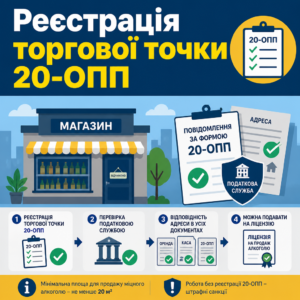
Перед формированием заявления на получение лицензии объект торговли обязательно регистрируется в налоговых органах с помощью уведомления по форме № 20-ОПП. Налоговая служба автоматически проверяет наличие присвоенного идентификатора объекта налогообложения в базе данных, поэтому при отсутствии этой регистрации электронная система сразу отклонит рассмотрение заявления.
Адрес в уведомлении по форме № 20-ОПП, в договоре аренды и регистрационные данные кассового аппарата должны совпадать символ в символ. Если в одном документе указано «вулиця», а в другом сокращено «вул.» или пропущен номер помещения, налоговая считает это расхождением и направляет отказ в выдаче разрешения.
Згідно з п. 63.3 ст. 63 Податкового кодексу України: «Платник податків зобов'язаний стати на облік у відповідних контролюючих органах за основним та неосновним місцем обліку, повідомляти про всі об'єкти оподаткування і об'єкти, пов'язані з оподаткуванням, контролюючих органи за основним місцем обліку згідно з порядком обліку платників податків.»Для розничной реализации крепких алкогольных напитков установлен обязательный норматив площади торгового зала — не менее 20 квадратных метров. При этом для торговли пивом или табачными изделиями нормативные ограничения по минимальной площади стационарного помещения не применяются. Открытие каждой новой точки требует прохождения всей процедуры заново, а работа без надлежащего уведомления влечет за собой штрафные санкции.
Особенности торговли для предпринимателей на едином налоге
Физические лица-предприниматели 2 и 3 групп упрощенной системы налогообложения имеют существенные ограничения по подакцизному ассортименту. Им разрешена розничная продажа исключительно таких позиций:
- Пиво и сидр. Разрешены к продаже при наличии соответствующей лицензии.
- Перрі без добавления спирта. Реализуется на упрощенной системе по действующему разрешению.
- Столовые вина. Могут продаваться без получения отдельной алкогольной лицензии.
Реализация крепкого алкоголя и алкогольных коктейлей разрешена исключительно на общей системе налогообложения или через юридическое лицо.
Синхронизация складских и торговых площадей
Если продукция временно или постоянно хранится за пределами торгового зала, субъект хозяйствования обязан отдельно внести соответствующее складское помещение в Единый реестр мест хранения. Хранение алкоголя в незарегистрированном месте является самостоятельным налоговым правонарушением с наложением значительных финансовых штрафов.
Все ревизии контролеров начинаются со сопоставления формы 20-ОПП и фактических помещений, поэтому точное декларирование площадей и функционала защищает бизнес от необоснованных претензий.
Требования к РРО или ПРРО в месте торговли
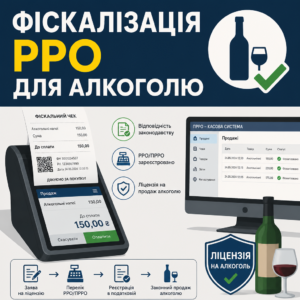
Полная фискализация расчетов является обязательным условием для получения розничной лицензии на алкоголь. Разрешение выдается на каждый отдельный кассовый аппарат (РРО или ПРРО), через который непосредственно проводится расчет за подакцизную продукцию, с внесением данных в лицензионное дело.
Згідно з ч. 1 ст. 43 Закону України № 3817-IX: «Для отримання ліцензії на право, зокрема, роздрібної торгівлі алкогольними напоями суб'єкт господарювання подає до органу ліцензування заяву про отримання ліцензії на право провадження відповідного виду господарської діяльності у паперовій або електронній формі у порядку, визначеному статтею 42 Податкового кодексу України, у якій зазначаються: реквізити заявника; адреса місця роздрібної торгівлі та ідентифікатор об'єкта оподаткування; перелік реєстраторів розрахункових операцій / програмних РРО.»В заявление вносятся полная модель, модификация, заводской номер, фискальный номер и дата регистрации кассы в контролирующем органе. Продажа алкогольных напитков через кассовый аппарат, не включенный в лицензионный реестр, приравнивается налоговыми органами к безлицензионной торговле с начислением штрафа 200% стоимости товара, но не менее 8,5 размеров минимальной заработной платы.
Подключение дополнительного кассового аппарата
Если торговый зал расширяется и устанавливается дополнительный РРО или ПРРО, осуществлять через него продажу спиртного до внесения изменений в лицензию категорически запрещено. Сначала необходимо зарегистрировать кассу в налоговой, оплатить очередной платеж и подать заявление о внесении изменений в действующую лицензию.
Когда в заведении работает несколько терминалов (например, кухня, доставка и бар), оплачивать лицензионный сбор за все кассы не нужно. Достаточно программно ограничить продажу алкоголя только барным терминалом и указать в заявлении только его фискальный номер.
Порядок действий при временной замене кассы
В случае поломки основного РРО или перехода на резервное оборудование субъект хозяйствования обязан оперативно уведомить контролирующий орган. Использование незарегистрированного регистратора даже во время ремонта основного аппарата влечет прямой риск применения санкций по статье 73 Закона № 3817-IX.
Контролировать актуальность зарегистрированных фискальных номеров и отправить уведомление можно через Электронный кабинет налогоплательщика ДПС Украины, где отображается действующий статус каждого устройства.
Алгоритм действий для законной торговли и защиты от штрафов
- Подайте форму 20-ОПП. Зарегистрируйте торговую точку и складское помещение в налоговом органе не позднее 10 дней после заключения договора аренды.
- Зарегистрируйте РРО или ПРРО. Получите фискальный номер кассы в ДПС и проверьте точность адреса места расчетов.
- Оплатите квартальный платеж. Перечислите средства по соответствующему коду бюджетной классификации и сохраните платежное поручение.
- Подайте заявление на лицензию. Отправьте форму J/F1303406 с перечнем кассовых аппаратов через Электронный кабинет налогоплательщика.
- Настройте ценовые ограничения. Заблокируйте в учетной системе продажу табака выше МРЦ с учетом 5% акциза и контролируйте минимальные цены на алкоголь.
Порядок оформления и сроки действия лицензии
Получить разрешение на розничную торговлю алкогольными напитками можно полностью дистанционно через электронные сервисы ДПС без обязательного посещения инспекции. Для этого налогоплательщик направляет заявление установленной формы, удостоверенное квалифицированной электронной подписью руководителя или предпринимателя.
Решение о выдаче разрешения либо мотивированный отказ орган лицензирования принимает в течение 10 рабочих дней с момента поступления пакета документов. Проверить перечень требований и стандарты предоставления услуги можно через официальный Гид по государственным услугам Дия: Лицензия на розничную торговлю алкогольными напитками.
Розничные лицензии предоставляются субъектам хозяйствования бессрочно, однако их действие зависит от своевременности внесения очередных ежеквартальных платежей. После каждой уплаты лицензиат обязан направить электронное подтверждение с реквизитами платежного документа до наступления следующего расчетного периода.
Таблица стоимости розничных лицензий
Размер сборов зависит от типа населенного пункта, где находится место торговли, и количества задействованных кассовых регистраторов:
| Вид продукции | Города и прилегающие зоны | Села и поселки | Периодичность уплаты |
|---|---|---|---|
| Алкогольные напитки | 8 000 грн за 1 РРО/ПРРО | 500 грн за 1 РРО/ПРРО | Ежеквартально равными долями |
| Табачные изделия | 2 000 грн за место торговли | 250 грн за место торговли | Ежеквартально равными долями |
| Сидр и перри (отдельно) | 780 грн за 1 РРО/ПРРО | 780 грн за 1 РРО/ПРРО | Ежеквартально равными долями |
Первый платеж всегда перечисляется до момента регистрации заявления, поскольку его платежные реквизиты прямо указываются в электронной форме заявления.
Защита от аннулирования из-за очередных платежей
Своевременное перечисление средств защищает бизнес от необоснованных претензий фискалов. Даже если контролирующий орган пытается отменить разрешение из-за несвоевременного получения квитанции, судебная практика становится на сторону предпринимателя при условии фактического поступления средств в бюджет.
При возникновении споров об уплате сборов или законности действий проверяющих необходимо выстраивать позицию, опираясь на пример судебного анализа с оценкой доказательств и размера взыскания, что обеспечивает надлежащую оценку документов судом.
Как юристы бюро ЮРКОНСАЛТ защищают бизнес в сфере лицензирования
- Аудит регистрационных данных. Сверка формы 20-ОПП, договоров аренды и фискальных номеров РРО перед подачей заявления на лицензию.
- Сопровождение лицензирования. Подготовка и подача электронного пакета документов в ДПС под ключ.
- Сопровождение фактических проверок. Правовой контроль допуска ревизоров и анализ законности приказов налогового органа.
- Обжалование решений ДПС. Подготовка возражений на акты проверок и судебная отмена штрафов за МРЦ и безлицензионную торговлю.
Штрафы за нарушения правил торговли алкоголем и табаком
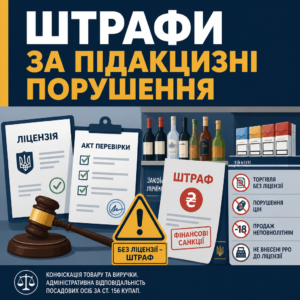
Финансовые санкции в сфере оборота подакцизных товаров применяются за широкий спектр правонарушений: от отсутствия разрешительных документов до завышения розничных цен на табак или отпуска спиртного несовершеннолетним. Контроль осуществляется налоговыми органами путем внезапных фактических проверок на основании статьи 80 Налогового кодекса Украины.
Згідно з ч. 2 ст. 73 Закону України № 3817-IX: «До суб'єктів господарювання застосовуються фінансові санкції у вигляді штрафів у разі роздрібної торгівлі спиртом етиловим, алкогольними напоями, тютюновими виробами, рідинами, що використовуються в електронних сигаретах, без наявності ліцензій, через не внесені до додатка до ліцензії реєстратори розрахункових операцій (програмні реєстратори розрахункових операцій), за цінами, нижчими за мінімальні або вищими за максимальні роздрібні ціни, а також за продаж товарів особам, які не досягли 18-річного віку.»Помимо финансовых штрафов для предприятия, должностные лица привлекаются к административной ответственности по статье 156 КУпАП с конфискацией партии товара и выручки. Реализация остатков алкогольной или табачной продукции даже на следующий день после окончания срока действия лицензии приравнивается к безлицензионной торговле.
Размеры финансовых санкций для бизнеса
Законодательством установлены строгие минимальные пределы ответственности за каждый вид подакцизного правонарушения:
| Вид нарушения правил торговли | Размер финансовой санкции |
|---|---|
| Торговля алкоголем, табаком или жидкостями без лицензии | 200% стоимости полученной партии товара, но не менее 3 размеров МЗП |
| Продажа через РРО/ПРРО, не внесенный в приложение к лицензии | 200% стоимости реализованного товара, но не менее 8,5 размеров МЗП |
| Продажа табака выше МРЦ или алкоголя ниже минимальных цен | 100% стоимости наличного товара, но не менее 10 000 грн |
| Реализация фальсификата или продукции без акцизных марок | 200% стоимости партии товара, но не менее 17 000 грн |
| Разлив алкоголя в тару, не предусмотренную законом | 200% стоимости продукции, но не менее 85 000 грн |
| Продажа алкоголя, табака или жидкостей лицам до 18 лет | Штраф 3 размера МЗП с обязательным аннулированием лицензии |
| Продажа с автоматов, полок самообслуживания, с рук или в неустановленных местах | 6 800 грн финансового штрафа |
Также штраф 6 800 гривен накладывается за торговлю подакцизными товарами на территории учебных заведений, больниц или в местах проведения детских спортивных соревнований.
Контроль максимальных розничных цен на табак
В розничной сети табачные изделия и жидкости для электронных сигарет реализуются по ценам, не превышающим максимальные розничные цены (МРЦ), увеличенные на сумму 5% розничного акцизного налога. Налоговые ревизоры часто ошибочно трактуют наценку, однако судебная практика защищает предпринимателей от необоснованных штрафов.
Касаційний адміністративний суд у складі Верховного Суду у справі № 826/26860/15 від 07.10.2021 зазначив: «ціну тютюнових виробів, вище за яку не дозволено реалізацію, визначають множенням МРЦ на коефіцієнт 1,05 з урахуванням роздрібного акцизного податку.»Верховний Суд признал начисление финансовых санкций необоснованным, если конечная цена пачки не превышает МРЦ с учетом официального коэффициента 1,05.
Образец возражения на акт проверки подакцизных товаров
До Головного управління ДПС у [Назва області/міста]
[Адреса контролюючого органу]Від платника податків:
[Найменування ЮО або ПІБ ФОП]
Код ЄДРПОУ / РНОКПП: [Податковий номер]
Місцезнаходження: [Юридична адреса]ЗАПЕРЕЧЕННЯ
на Акт фактичної перевірки № [Номер акта] від [Дата складання акта]Посадовими особами контролюючого органу було проведено фактичну перевірку торговельної точки платника за адресою: [Адреса торгової точки], за результатами якої складено Акт № [Номер акта] про начебто виявлені порушення правил торгівлі підакцизними товарами та ліцензійних умов за Законом України № 3817-IX.
Платник податків не погоджується з висновками Акта перевірки з огляду на таке:
1. Щодо застосування РРО/ПРРО: розрахункова операція проведена через належним чином зареєстрований реєстратор, заява про внесення фіскального номера якого була своєчасно направлена засобами електронного зв’язку до початку здійснення продажу.
2. Щодо дотримання максимальних роздрібних цін (МРЦ): вартість реалізованої тютюнової продукції відповідає встановленим вимогам законодавства з урахуванням коефіцієнта 1,05 акцизного податку згідно з правовою позицією Верховного Суду.
3. Процедурні порушення перевірки: наказ про проведення фактичної перевірки не містить конкретних підстав та джерел інформації, передбачених пп. 80.2.5 ст. 80 Податкового кодексу України.
Керуючись п. 86.7 ст. 86 Податкового кодексу України,
ПРОШУ:
1. Прийняти та розглянути ці заперечення до Акта фактичної перевірки за участі представника платника податків.
2. Переглянути висновки Акта фактичної перевірки № [Номер акта] та не приймати податкові повідомлення-рішення про застосування фінансових санкцій.Додатки:
1. Копія підтвердження подання заяви щодо реєстратора розрахункових операцій.
2. Копія платіжного доручення про сплату ліцензійного платежу.
3. Копія розрахункових чеків.[Дата] /Підпис/ [ПІБ керівника або ФОП]
Основания для аннулирования лицензии и защита прав лицензиата
Аннулирование лицензии на розничную торговлю алкоголем происходит по решению ДПС или по добровольному заявлению лицензиата. Самыми частыми основаниями для принудительной отмены являются пропуск срока очередного ежеквартального платежа, неуплата согласованного налогового долга либо реализация алкоголя через кассовый аппарат, не указанный в приложении к лицензии.
Контролирующие органы аннулируют документ также в случае установления фактов реализации алкогольных напитков лицам, которые не достигли 18 лет, осуществления торговли в незадекларированных местах хранения или отказа предоставить доступ инспекторам для проведения законной проверки. При этом приказ о проведении фактической проверки должен содержать четкие фактические основания; в противном случае любые ее последствия подлежат отмене.
В случае незаконных действий контролеров бизнеса помогает четкая процессуальная позиция, основанная на судебном деле с формальным взысканием и судебной проверкой доказательств, которая подтверждает решающее значение надлежащей фиксации обстоятельств дела.
Обжалование неправомерных действий ревизоров
В нашей практике был случай, когда налоговая служба вынесла распоряжение о прекращении лицензии из-за технической задержки отображения банковского платежа в системе Казначейства. Адвокаты бюро доказали своевременность инициирования банковской транзакции и добились восстановления записи в Єдиному реєстрі ліцензіатів в судебном порядке.
Если налоговый орган вынес неправомерное налоговое уведомление-решение, первым шагом является подача письменных возражений на акт проверки в течение 10 рабочих дней со дня его получения.
Защита от административной ответственности руководителя
Помимо санкций для компании, руководители и продавцы привлекаются к ответственности по нормам КУпАП с угрозой конфискации выручки и товаров. В таких спорах решающее значение имеют процедурные нарушения проверяющих при фиксации нарушения и отсутствие прямых доказательств факта покупки.
Своевременное участие адвоката позволяет закрыть административное производство в суде и сохранить действие лицензии субъекта хозяйствования.
Юридическое сопровождение лицензирования и защита от налоговых санкций
Если налоговая служба проводит фактическую проверку торговой точки, вынесла распоряжение о приостановлении лицензии или начислила штрафы за расхождения по РРО или МРЦ, действовать нужно немедленно. Юристы бюро «ЮРКОНСАЛТ» проведут правовой анализ акта проверки, составят мотивированные возражения и защитят интересы бизнеса в суде.
Вопросы о лицензиях и штрафах за алкоголь и табак
Какой штраф предусмотрен за продажу пива или сидра без алкогольной лицензии
Пиво и сидр законодательно отнесены к алкогольным напиткам. Реализация пива или сидра без действующей розничной лицензии влечет наложение финансового штрафа в размере 200% стоимости реализованного товара, но не менее 3 размеров минимальной заработной платы, установленной на 1 января текущего года.
Что делать, если пропустили срок ежеквартальной уплаты за лицензию
Нужно срочно перечислить надлежащую сумму в местный бюджет и немедленно направить платежное поручение через Электронный кабинет в налоговый орган. До подтверждения действия лицензии продажу подакцизных товаров следует приостановить, чтобы налоговая служба не квалифицировала торговлю как безлицензионную.
Можно ли продавать электронные сигареты и жидкости без лицензии на табак
Нет, это незаконно. Жидкости, используемые в электронных сигаретах (как никотиновые, так и безникотиновые), подлежат обязательному лицензированию наряду с классическими табачными изделиями. Торговля ими без лицензии наказывается штрафом в 200% стоимости товара (не менее 3 МЗП) с конфискацией продукции.
Законен ли штраф за продажу сигарет по МРЦ при оплате картой
Цена табачных изделий не может превышать установленную производителем МРЦ вместе с 5% розничного акциза независимо от формы расчета. Установление любых дополнительных банковских комиссий на кассе, из-за которых чек становится выше предельной цены, налоговая считает нарушением с наложением штрафа 100% стоимости товара.
Прочитати на: мові