
Аренда недвижимости иностранцем в Украине имеет строгие законодательные рамки, через которые собственник-нерезидент не может просто подписать стандартный договор с жильцом или компанией. Попытка сдавать квартиру или коммерческое помещение напрямую расценивается налоговыми органами как уклонение от уплаты налогов с начислением значительных штрафов.
Чтобы получать арендный доход легально, закон требует привлечения официального посредника в статусе налогового агента либо изменения налогового резидентства собственника. Понимание этого различия защищает иностранного арендодателя от блокирования банковских карт и претензий налоговой службы.
Коротко об аренде недвижимости нерезидентом
- Физическое лицо-нерезидент может сдавать недвижимость исключительно через уполномоченного представителя — ФОП или юрлицо.
- Прямая аренда без налогового агента расценивается как уклонение от уплаты налогов с начислением штрафов.
- Ставка налогообложения составляет 18% НДФЛ и военный сбор от суммы арендной платы.
- Наличие вида на проживание не делает иностранца налоговым резидентом автоматически.
- Налоговый резидент Украины может открыть ФОП и применять упрощенную систему налогообложения в пределах лимитов площади.
Содержание:
Почему аренда недвижимости нерезидентом возможна только через посредника
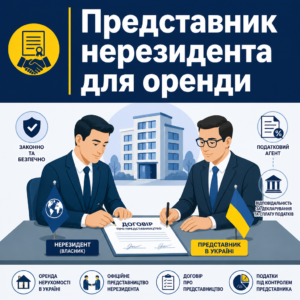
Аренда недвижимости иностранцем в Украине не может осуществляться напрямую между собственником и арендатором, если иностранец имеет статус нерезидента. Закон прямо запрещает нерезидентам заключать прямые договоры найма как с физическими лицами, так и с компаниями без участия специального представителя.
Это императивное правило установлено нормами налогового права, где посредник берет на себя ответственность за декларирование и своевременную уплату налогов с каждого платежа.
Згідно з пп. 170.1.3 ст. 170 Податкового кодексу України: «Нерухомість, що належить фізичній особі - нерезиденту, надається в оренду виключно через фізичну особу - підприємця або юридичну особу - резидента (представника), що виконує представницькі функції такого нерезидента на підставі письмового договору та виступає його податковим агентом щодо таких доходів. Нерезидент, який порушує норми цього пункту, вважається таким, що ухиляється від сплати податку.»Если иностранец сдает имущество без такого посредника, налоговая служба считает это правонарушением. При этом даже когда арендатором является украинская компания, она не становится автоматически представителем без заключения отдельного договора представительства, о чем стоит знать заранее, так же как и о отдельной процедуре про купівлю нерухомості нерезидентом в Україні.
Кто именно может выступать представителем иностранца
Представителем нерезидента может быть исключительно юридическое лицо-резидент или физическое лицо-предприниматель. Обычный гражданин без предпринимательского статуса не имеет права выполнять функции налогового агента по закону.
Представитель действует на основании письменного договора коммерческого представительства, поручения или управления имуществом, принимает арендные средства на свой счет и отчитывается перед государством.
Коллизия одновременного совмещения ролей арендатора и агента
На практике возникает ситуация, когда компания-арендатор предлагает нерезиденту самостоятельно удерживать налоги без сторонних посредников. Однако гражданское законодательство устанавливает важный барьер.
Согласно нормам статьи 238 Гражданского кодекса Украины, представитель не может совершать сделку от имени лица, которое он представляет, в собственных интересах. Поэтому безопаснее привлекать отдельного профессионального управляющего или поверенного.
Порядок расчета и налогообложения арендного дохода нерезидента
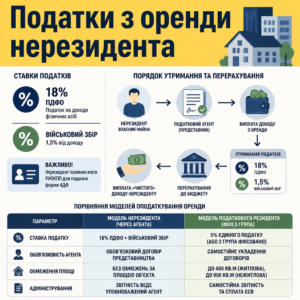
Налогообложение арендного дохода нерезидента в Украине осуществляется по общей ставке: удерживается 18% налога на доходы физических лиц (НДФЛ) и военный сбор. Эти суммы уплачиваются не самим собственником, а налоговым агентом непосредственно во время каждой выплаты средств.
Для правильного перечисления и отражения в отчетности иностранец обязательно должен иметь регистрационный номер учетной карточки плательщика налогов (РНОКПП), без которого подача формы 4ДФ становится невозможной.
Если разобрать финансовую модель на примере, разница между категориями становится очевидной из следующего сравнения:
| Параметр | Модель нерезидента (через агента) | Модель налогового резидента (ФОП 3 группа) |
|---|---|---|
| Ставка налога | 18% НДФЛ + военный сбор | 5% единого налога (или 2 группа фиксировано) |
| Обязательность агента | Обязательный договор представительства | Самостоятельное заключение договоров |
| Ограничение площади | Без ограничений по площади объекта | До 400 кв.м (жилая), до 900 кв.м (нежилая) |
| Администрирование | Отчетность ведет уполномоченный агент | Самостоятельная отчетность и уплата ЕСВ |
Минимальная база начисления арендного платежа
Базой для начисления налогов является определенная в договоре арендная плата, но она не может быть меньше минимальной суммы арендного платежа за полный или неполный месяц аренды.
Этот минимальный порог утверждается органами местного самоуправления для каждого населенного пункта с учетом расположения и типа помещения.
Правила учета средств у ФОП представителя
Когда представителем выступает ФОП на 3 группе единого налога, сумма транзитной арендной платы не включается в его личный доход в соответствии с пунктом 292.4 НКУ.
Единый налог 5% предприниматель уплачивает исключительно со своего агентского вознаграждения, а всю сумму аренды за вычетом 18% НДФЛ и военного сбора перечисляет иностранцу.
Порядок оформления аренды недвижимости нерезидентом
- Получите налоговый номер. Оформите карточку плательщика налогов РНОКПП в органах Государственной налоговой службы Украины, без которой невозможно подавать налоговую отчетность по выплаченным доходам.
- Выберите налогового агента. Найдите юридическое лицо-резидента или физическое лицо-предпринимателя, которое возьмет на себя представительские обязанности и налоговый учет.
- Заключите договор представительства. Подпишите письменный договор поручения, комиссии или управления имуществом с определением функций налогового агента, размера вознаграждения и порядка перечисления средств.
- Подпишите договор аренды. Уполномоченный представитель заключает договор найма с арендатором от имени собственника с указанием арендной платы не ниже местного минимума.
- Обеспечьте уплату налогов. Налоговый агент принимает арендную плату, удерживает 18% НДФЛ и военный сбор, уплачивает их в бюджет и перечисляет остаток дохода нерезиденту.
Когда иностранец может сдавать недвижимость как налоговый резидент
Иностранец получает возможность сдавать имущество самостоятельно без привлечения налогового агента, если он официально приобретает статус налогового резидента Украины. В таком случае открывается возможность регистрации физического лица-предпринимателя и перехода на упрощенную систему налогообложения.
Сам факт наличия вида на постоянное проживание еще не превращает иностранца в налогового резидента автоматически, поскольку налоговый статус определяется совокупностью критериев центра жизненных интересов.
Згідно з пп. 14.1.213 ст. 14 Податкового кодексу України: «Резидент - це фізична особа, яка має місце проживання в Україні. У разі якщо фізична особа має місце проживання також в іноземній державі, вона вважається резидентом, якщо така особа має місце постійного проживання в Україні; якщо особа має місце постійного проживання також в іноземній державі, вона вважається резидентом, якщо має більш тісні особисті чи економічні зв'язки (центр життєвих інтересів) в Україні.»Официально оформить этот статус помогает подтверждение статуса налогового резидента Украины на портале Дия, что устраняет претензии контролирующих органов относительно применения единого налога. Похожую практику разрешения имущественных споров мы уже имели, например когда вели похожее дело о недвижимости и правах собственности.
Доказывание налогового статуса в спорах с ДПС
Вопрос резидентства и центра жизненных интересов носит исключительно публично-правовой характер и не может устанавливаться судом отдельно в гражданских делах вне налогового спора.
Большая Палата Верховного Суда в постановлении от 23.01.2019 по делу № 536/1039/17 указала, что доказывание статуса налогового резидента или нерезидента должно происходить непосредственно в спорах с контролирующими органами при обжаловании их решений.
Лимиты площади для арендодателей на едином налоге
Получив статус налогового резидента и открыв ФОП 2 или 3 группы, иностранец должен строго соблюдать установленные статьей 291.5.1 НКУ ограничения по площади имущества.
Закон разрешает находиться на упрощенной системе при условии, что суммарная площадь жилых помещений в аренде не превышает 400 квадратных метров, а нежилых — не более 900 квадратных метров.
Услуги бюро по оформлению аренды недвижимости нерезидентов
- Анализ налогового статуса. Проверка наличия оснований для получения статуса налогового резидента Украины или структурирование аренды через представителя.
- Разработка договора представительства. Подготовка индивидуального договора поручения или управления имуществом с определением обязанностей налогового агента в соответствии с нормами НКУ.
- Сопровождение открытия счетов. Помощь в получении РНОКПП и открытии банковских счетов для нерезидента с прохождением комплаенса и финмониторинга.
- Сопровождение заключения аренды. Проверка арендаторов, составление договоров аренды и представительство интересов арендодателя при нотариальном удостоверении.
Какие риски возникают при неофициальной аренде имущества нерезидентом
Получение арендной платы на собственную банковскую карту без официального представителя создает серьезные риски блокирования счетов по процедуре финансового мониторинга. Банки обращают внимание на систематические регулярные поступления на счета нерезидентов от третьих лиц.
Если банк передает информацию контролирующим органам, арендодателю грозит принудительное доначисление налогов, штраф в размере от 10% до 50% от суммы долга и начисление пени.
В нашей практике был случай, когда иностранный владелец квартиры принимал платежи напрямую от жильцов, после чего счет заблокировали, а налоговая начислила налоговую задолженность. Проблему удалось решить только после заключения нотариального договора поручения с поверенным ФОП, открытия специального счета и подачи корректирующей отчетности — аналогично тому, как мы вели дело о снятии ареста с недвижимости.
Требования к форме и нотариальному удостоверению договора
Договор представительства между нерезидентом и налоговым агентом обязательно заключается в письменной форме, причем если имущество передается в аренду на срок от 3 лет, договор аренды подлежит обязательному нотариальному удостоверению и государственной регистрации права в реестре вещных прав.
Если иностранец находится за границей, полномочия представителя оформляются нотариальной доверенностью с апостилем или консульской легализацией и нотариальным переводом в Украине.
Легализация и перечисление дохода за границу
После уплаты налогов уполномоченным агентом нерезидент имеет право получить средства на свой банковский счет и перечислить их за пределы Украины с учетом действующих требований валютного контроля Нацбанка Украины.
Для подтверждения легальности дохода и предотвращения двойного налогообложения в стране своего постоянного проживания используется выдача справки о налоге на доходы, уплаченные нерезидентом в Украине через органы ДПС.
Образец договора о представительстве и функции налогового агента нерезидента
ДОГОВІР ПРО ПРЕДСТАВНИЦТВО ТА ВИКОНАННЯ ФУНКЦІЙ ПОДАТКОВОГО АГЕНТА
м. Київ, [Дата] року
Сторона 1 (Довіритель): Фізична особа — нерезидент України [ПІБ іноземця], громадянин [Країна], паспорт [Серія/Номер], РНОКПП [Номер], який проживає за адресою: [Адреса за кордоном],
та
Сторона 2 (Податковий агент): [Фізична особа-підприємець ПІБ / Юридична особа Назва], код ЄДРПОУ/РНОКПП [Номер], в особі [Посада, ПІБ], що діє на підставі [Виписки / Статуту],
уклали цей Договір відповідно до пп. 170.1.3 п. 170.1 ст. 170 Податкового кодексу України про наступне:
1. ПРЕДМЕТ ДОГОВОРУ
1.1. Довіритель доручає та уповноважує Податкового агента, а Податковий агент бере на себе зобов’язання від імені та в інтересах Довірителя здійснювати представницькі функції щодо передачі в оренду нерухомого майна за адресою: [Адреса об’єкта].
1.2. Податковий агент зобов’язується виконувати всі обов’язки податкового агента щодо доходів Довірителя від надання майна в оренду третім особам.2. ПРАВА ТА ОБОВ’ЯЗКИ ПОДАТКОВОГО АГЕНТА
2.1. Укладати від імені Довірителя договори оренди з третіми особами (орендарями).
2.2. Приймати орендні платежі, нараховувати, утримувати та перераховувати до бюджету України 18% ПДФО та військовий збір за рахунок орендного доходу Довірителя.
2.3. Подавати щоквартальну звітність за формою 4ДФ із персоніфікацією Довірителя за його РНОКПП.
2.4. Перераховувати чистий орендний дохід за вирахуванням податків та агентської винагороди на поточний рахунок Довірителя.3. ВИНАГОРОДА ТА РОЗРАХУНКИ
3.1. Агентська винагорода становить [Сума/Відсоток]. Транзитні орендні кошти не є доходом Податкового агента згідно з п. 292.4 ПКУ.РЕКВІЗИТИ ТА ПІДПИСИ СТОРІН:
Довіритель: ______________ / [ПІБ] /
Податковий агент: ________ / [ПІБ] /
Юридическое сопровождение аренды недвижимости нерезидента
Если вы планируете сдавать жилую или коммерческую недвижимость в Украине как нерезидент, правильное юридическое структурирование позволит избежать штрафов и блокировок счетов. Адвокаты бюро «ЮРКОНСАЛТ» помогут разработать договор представительства, проверить статус налогового агента и наладить безопасные расчеты.
Вопрос об аренде недвижимости нерезидентом
Может ли иностранец сдавать квартиру в Украине напрямую без агента?
Нет, прямой договор между нерезидентом и физическим лицом-арендатором запрещен подпунктом 170.1.3 НКУ. Аренда разрешена исключительно через уполномоченного представителя — юридическое лицо или ФОП, которые выступают налоговыми агентами и уплачивают налоги в бюджет. Прямая сдача расценивается как уклонение от уплаты налогов.
Какие налоги уплачиваются при аренде имущества нерезидентом в Украине?
С начисленного дохода от аренды нерезидента удерживается 18% налога на доходы физических лиц (НДФЛ) и военный сбор. Базой налогообложения является договорная стоимость аренды, которая не может быть ниже минимального арендного платежа, установленного органом местного самоуправления. Налоги удерживает налоговый агент.
Становится ли иностранец налоговым резидентом после получения вида на жительство?
Нет, наличие вида на постоянное проживание не дает автоматического статуса налогового резидента. Необходимо соответствовать критериям статьи 14.1.213 НКУ (иметь постоянное место проживания, центр жизненных или экономических интересов или находиться в стране более 183 дней) и при необходимости получить официальное подтверждение налогового статуса в ДПС.
Как нерезиденту вывести полученный доход от аренды за границу?
Нерезидент может законно вывести средства от аренды за границу через банковский перевод после того, как налоговый агент уплатит все налоги. Для подтверждения банку предоставляются договор аренды, договор представительства и справка налогового агента об уплате НДФЛ и военного сбора с учетом валютных правил НБУ.
Прочитати на: мові