
Договориться с МФО до суда — это действенный правовой механизм урегулирования кредитной задолженности путем компромисса между заемщиком и кредитором без открытия судебного производства. Финансовые компании часто начисляют штрафы, пеню и дополнительные проценты, которые в разы превышают тело первичного микрозайма. В этом практическом материале адвокаты бюро ЮРКОНСАЛТ раскрывают, как правильно вести переговоры, как оценить расходы и зафиксировать списание долга официальным гарантийным письмом.
Как правильно действовать и защитить свои права: как избежать суда с МФО и договориться о списании долга
В постанові Великої Палати Верховного Суду у справі № 922/1964/21 судьи четко подчеркнули, что размер расходов на профессиональную юридическую помощь должен соответствовать критериям реальности, разумности и соразмерности со сложностью спора. Если оспаривается сумма в 5 000 гривень, суд имеет полное право отказать во взыскании с МФО гонорара юриста в размере 10 000 гривень, уменьшив компенсацию до минимума.
В этой статье подробно разбираем:
- понятие бесперспективности дела из-за малого размера кредита;
- соразмерность гонорара и ограничения компенсации судом;
- чек-лист подготовки и правила проведения переговоров.


Содержание:
Почему адвокаты не берутся за небольшие долги МФО
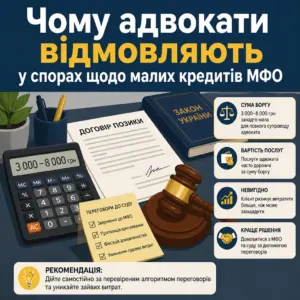
Когда сумма задолженности по микрозайму составляет 3 000–8 000 гривень, привлечение адвоката для полного судебного представительства экономически нерентабельно. Стоимость квалифицированной юридической помощи часто превышает размер спорных претензий кредитора, из-за чего клиент рискует потратить больше, чем сэкономить. В таких случаях профессиональные юристы советуют действовать самостоятельно по проверенному алгоритму переговоров.
Ключевые правовые факты досудебного урегулирования споров с МФО
- Во время воєнного стану и в течение 30 дней после его прекращения начисление любых штрафов и пени по потребительским микрокредитам полностью запрещено законом (п. 18 Перехідних положень ЦКУ).
- Максимальная дневная ставка по договорам потребительского микрокредитования законодательно ограничена на уровне 1% в сутки в соответствии с Законом України № 3498-IX.
- Любая оплата средств по устным договоренностям с операторами колл-центров не закрывает кредит, а списывается биллингом на проценты без уменьшения тела долга.
- Единственным надлежащим доказательством прекращения обязательств со скидкой является официальный гарантийный лист от МФО или подписанное дополнительное соглашение о прощении долга.
- При небольшом долге (до 8 000–10 000 грн) привлечение судебного адвоката экономически нецелесообразно из‑за высокой стоимости услуг по сравнению с размером претензий.
Понятие бесперспективности дела из-за малого размера кредита
Многие заемщики ищут способ, как избежать суд с МФО за малый долг, когда размер займа составляет всего несколько тысяч гривень. Согласно статье 30 Закону України «Про адвокатуру та адвокатську діяльність», гонорар адвоката формируется с учетом сложности дела, объема работы и времени, необходимого для защиты интересов клиента.
Для квалифицированного специалиста бесперспективное дело адвокат МФО объективно не может вестись за бесценок, ведь подготовка документов требует одинаковых затрат труда независимо от цены иска. Если услуги юриста стоят от 6 000 гривень, а оспариваемый долг составляет 5 000 гривень, нанимать защитника для суда нецелесообразно. Оптимальным решением становится самостоятельное досудебное урегулирование по готовым правовым рекомендациям.
Как оценить финансовую целесообразность судебного разбирательства
Судебное разбирательство всегда влечет за собой обязательные процессуальные расходы и риски неполной компенсации гонорара представителя. Судебная практика требует строгого соблюдения принципа соразмерности между расходами на юридическую помощь и ценой самого иска. Если не сделать предварительный финансовый расчет, даже выигранное дело может закончиться для заемщика чистым убытком.
Соразмерность гонорара и ограничения компенсации судом
В постанові Великої Палати Верховного Суду у справі № 922/1964/21 судьи четко подчеркнули, что размер расходов на профессиональную юридическую помощь должен соответствовать критериям реальности, разумности и соразмерности со сложностью спора. Если оспаривается сумма в 5 000 гривень, суд имеет полное право отказать во взыскании с МФО гонорара юриста в размере 10 000 гривень, уменьшив компенсацию до минимума.
Когда расходы адвоката микрозайм превышают в несколько раз, передача спора на рассмотрение суда становится финансовой ловушкой. Дополнительно стоит пересмотреть как уменьшить долг по кредиту МФО даже в сложном деле, чтобы понять баланс судебных и досудебных затрат. Перед началом судебной борьбы всегда следует взвесить, не дешевле ли урегулировать претензии напрямую.
Чем может помочь адвокатское бюро ЮРКОНСАЛТ адвокатского бюро ЮРКОНСАЛТ в спорах с МФО
- Правовой аудит кредитного договора, расчета задолженности и начисленных штрафных санкций.
- Составление мотивированных заявлений о досудебном урегулировании, списании пени и предоставлении гарантийного листа.
- Проверка гарантийных листов и дополнительных соглашений МФО на соответствие требованиям законодательства.
- Подготовка жалоб в Національний банк України о нарушении правил этичного поведения коллекторами.
- Полная судебная защита в случае открытия производства по иску финансовой компании.
Как договориться с МФО до суда — пошаговая инструкция
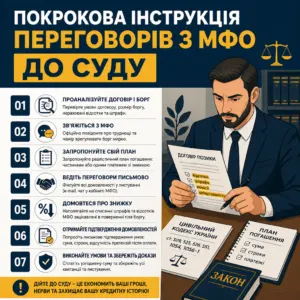
Чтобы договориться с МФО до суда, заемщику необходимо действовать системно и опираться на нормы гражданского законодательства. Финансовые учреждения заинтересованы в оперативном возврате основной суммы займа, если понимают bezперспективность судебного взыскания с неплатежеспособного клиента. Грамотно выстроенная позиция позволяет списать все штрафные санкции и существенно уменьшить начисления.
Чек-лист подготовки и правила проведения переговоров
Понимание того, как сэкономить на кредите МФО до суда, основывается на четырех обязательных шагах подготовки. Во‑первых, категорически остановите ежедневные пролонгации, поскольку они направляются только на погашение процентов, не уменьшая основной долг. Во‑вторых, запросите полную выписку по счету для установления точной суммы полученного тела кредита и ранее внесенных платежей.
В‑третьих, направьте письменное заявление на официальный юридический адрес МФО с предложением уплатить согласованную сумму в обмен на полное закрытие договора. В‑четвертых, осуществляйте окончательный платеж исключительно по реквизитам IBAN с указанием назначения платежа по гарантийному письму. Такой подход защищает заемщика от манипуляций колл-центров и гарантирует окончательное прекращение обязательства.
Законодательная база: списание санкций и ограничения ставок
Основным правовым фундаментом досудебного урегулирования является стаття 605 Цивільного кодексу України, которая предусматривает право кредитора освободить должника от его обязанностей путем прощения долга. Кроме того, пункт 18 Прикінцевих та перехідних положень ЦКУ полностью освобождает потребителей от обязанности уплачивать неустойку, штрафы и пеню по договорам потребительского кредита во время действия воєнного стану.
Также согласно нормам Закону України № 3498-IX, максимальная дневная процентная ставка по договорам микрокредитования законодательно ограничена 1% в сутки от суммы кредита. В постанові Великої Палати Верховного Суду у справі № 444/9519/12 закреплено, что начисление предусмотренных договором процентов прекращается после истечения срока кредитования. Эти правовые механизмы заставляют финансовые учреждения соглашаться на закрытие договора по фактическому остатку тела займа.
Пошаговый алгоритм самостоятельного закрытия кредита в МФО без суда
- Остановите все платные пролонгации и внесение небольших сумм, которые лишь покрывают незаконную пеню без уменьшения тела займа.
- Закажите в личном кабинете или через официальный запрос подробную выписку начислений и подтвердите точную сумму полученного тела кредита.
- Составьте и отправьте ценным письмом с описью вложения официальное заявление о досудебном урегулировании с требованием списать штрафы на основании норм воєнного стану.
- Получите и проверьте подписанный гарантийный лист с указанием компромиссной суммы и обязанностью МФО прекратить действие кредитного договора.
- Оплатите согласованную сумму исключительно по реквизитам IBAN через кассу банка с указанием реквизитов гарантийного листа в назначении платежа.
- Получите официальную справку об отсутствии задолженности в течение трех рабочих дней и проверьте обновление статуса в Українському бюро кредитних історій.
Какие документы нужны для договоренностей с кредитором
Официальные переговоры с финансовой компанией не могут основываться на устных обещаниях телефонных менеджеров или сообщениях в мессенджерах. Любое изменение или прекращение обязательств по кредитному договору требует обязательной письменной формы в соответствии с действующим законодательством. Только надлежащим образом составленные документы защитят вас от повторных требований коллекторов после осуществления оплаты.
Обязательные реквизиты гарантийного письма от МФО
В соответствии с статтею 654 Цивільного кодексу України, изменение или расторжение договора совершается в такой же форме, что и договор, который изменяется. Если вы договариваетесь о списании части средств, кредитор обязан выдать двустороннее дополнительное соглашение или подписанный официальный гарантийный лист. Платить по устным звонкам операторов нельзя, поскольку деньги автоматически спишутся на погашение просроченных процентов.
В гарантийном письме обязательно должны быть указаны: точное наименование МФО, код ЄДРПОУ, номер кредитного договора, зафиксированная сумма к уплате и конечный срок ее внесения. Самый важный пункт документа — прямое обязательство кредитора полностью списать остаток долга и выдать справку о прекращении обязательства после получения средств. Также полезно ознакомиться с тем, как решался схожий спір із Юніт Капітал щодо боргу МФО, чтобы понимать позицию финансовых учреждений.
Доказательства тяжелого материального положения должника
Чтобы кредитор быстрее согласился на компромиссное списание начисленных процентов, к заявлению стоит приложить документальное подтверждение объективных финансовых трудностей. Такими доказательствами могут быть справка о доходах по форме ОК-5 или ОК-7, приказ работодателя о приостановлении трудового договора или простое, копия справки внутренне перемещенного лица (ВПО) или медицинские выписки о прохождении длительного лечения.
Когда финансовый отдел МФО видит официальные документы, подтверждающие неплатежеспособность клиента, риск судебного взыскания для компании становится очевидным. В таких обстоятельствах кредитору выгоднее получить возврат тела кредита по гарантийному письму, чем не получить ничего после открытия исполнительного производства. Дополнительно проверить законность лицензий учреждения всегда можно через сторінку захисту прав споживачів Нацбанку.
Образец заявления о досудебном урегулировании долга и предоставлении гарантийного письма
Образец заявления о досудебном урегулировании долга и предоставлении гарантийного письма
Керівнику / Фінансовому відділу
[Повне найменування кредитодавця: ТОВ / ФК]
Код ЄДРПОУ: [XXXXXXXX]
Юридична адреса: [Індекс, місто, вулиця, будинок]
Електронна пошта для листування: [email кредитора]
Від Позичальника:
[Прізвище, ім’я, по батькові]
РНОКПП (ІПН): [XXXXXXXXXX]
Адреса реєстрації / фактичного проживання:
[Індекс, область, місто, вулиця, будинок, квартира]
Номер телефону: [+380XXXXXXXXX]
Електронна пошта: [email позичальника]
ЗАЯВА
про досудове врегулювання заборгованості, скасування неправомірних нарахувань
та надання письмового гарантійного листа
«___» ________ 20__ року між мною, [П.І.Б. позичальника], та [Найменування фінансової компанії / МФО] було укладено договір споживчого кредиту № [Номер договору]. Згідно з умовами договору мені було надано кредитні кошти в розмірі [Сума цифрами] ([Сума прописом]) гривень (тіло кредиту).
У зв’язку з істотною зміною життєвих та фінансових обставин, а саме: [вказати причину: зниження рівня доходів / втрата роботи / тривале лікування / набуття статусу ВПО / військова служба], починаючи з «___» ________ 20__ року я об’єктивно втратив(ла) можливість виконувати зобов’язання за первинним графіком.
Водночас на сьогодні загальний розмір боргу, що вимагається до сплати, становить [Сума вимоги] грн, що в рази перевищує розмір отриманих коштів за рахунок нарахування відсотків та штрафних санкцій.
Звертаю увагу, що відповідно до:
1. Пункту 18 Прикінцевих та перехідних положень Цивільного кодексу України, у період дії воєнного стану та у 30-денний строк після його припинення позичальник звільняється від обов’язку сплати неустойки (штрафу, пені) за прострочення виконання зобов’язань за договором споживчого кредиту;
2. Закону України № 3498-IX, максимальний граничний розмір денної процентної ставки обмежено законом, а одностороння зміна умов договору щодо підвищення навантаження заборонена;
3. Статті 17 Закону України «Про споживче кредитування», кредитодавець наділений правом здійснювати реструктуризацію заборгованості за домовленістю сторін;
4. Статті 605 Цивільного кодексу України, зобов’язання припиняється внаслідок звільнення (прощення боргу) кредитором боржника від його обов’язків.
Я не відмовляюся від виконання фінансових зобов’язань і дію добросовісно з метою мирного досудового врегулювання ситуації без додаткових судових витрат для обох сторін.
Враховуючи викладене, керуючись статтями 526, 605, 651 Цивільного кодексу України та нормами Закону України «Про споживче кредитування»,
ПРОШУ:
1. Провести перерахунок заборгованості за кредитним договором № [Номер договору] від «___» ________ 20__ року, списавши всі нараховані штрафи, пеню та надмірні нарахування відповідно до чинного законодавства.
2. Здійснити досудове врегулювання боргу шляхом фіксації кінцевої суми заборгованості до повного закриття договору в розмірі [вказати суму пропозиції: наприклад, сума залишку тіла кредиту, наприклад 5 000,00] грн.
3. Погодити порядок сплати зазначеної суми [обрати варіант: єдиним платежем у строк до «___» ______ 20__ року АБО щомісячними платежами по _____ грн протягом ___ місяців].
4. До здійснення оплати надати на мою поштову адресу або офіційну електронну пошту підписаний уповноваженою особою та скріплений печаткою (або підписаний кваліфікованим електронним підписом КЕП) ГАРАНТІЙНИЙ ЛИСТ із зазначенням:
– зафіксованої суми до сплати;
– банківських реквізитів у форматі IBAN для погашення;
– зобов’язання повного прощення (списання) залишку заборгованості та припинення дії кредитного договору після внесення визначеної суми.
5. Протягом 3 (трьох) робочих днів після виконання умов гарантійного листа надати офіційну довідку про відсутність заборгованості та передати відповідну інформацію до бюро кредитних історій для оновлення звіту.
Відповідь на цю заяву та проєкт гарантійного листа прошу надіслати у встановлений законом строк на електронну адресу: [email позичальника].
ДОДАТКИ:
1. Копія паспорта та РНОКПП (ІПН) позичальника.
2. Копія документа, що підтверджує скрутне становище [довідка з роботи про доходи / довідка медичного закладу / довідка ВПО тощо].
«___» ____________ 20__ року
Підпис: _______________ / [П.І.Б. позичальника] /
Альтернативные варианты решения конфликта без суда
Если микрофинансовая компания категорически отказывается от конструктивного компромисса и продолжает начислять незаконные проценты, у заемщика есть законные рычаги влияния. Обращение к регулятору или привлечение специализированных правовых механизмов позволяет нейтрализовать давление коллекторов. Главное — не прятаться от проблемы, а переводить любые коммуникации исключительно в правовую плоскость.
Жалобы в Національный банк и судебная перспектива
Согласно статтею 25 Закону України «Про споживче кредитування», кредитодатель и коллекторские компании обязаны строго соблюдать требования этичного поведения при урегулировании долга. В случае направления угроз, непрерывных звонков родственникам или требования уплатить штрафы, отмененные во время воєнного стану, необходимо немедленно подать официальную жалобу в Національний банк України.
Если МФО все же решится подать судебный иск, заемщику важно знать, как выиграть суд с МФО, подав мотивированный отзыв и контррасчет. В постанові Верховного Суду у справі № 552/672/23 суд сократил начисленные МФО 53 000 грн процентов до 1 440 грн из‑за несоответствия условий договора закону. Дополнительные разъяснения относительно прав заемщиков можно получить на освітньому порталі НБУ «Гаразд».
Нужна правовая помощь в урегулировании спора с кредитором?
Если микрофинансовая организация отказывается от конструктивного диалога или продолжает психологическое давление, не оставайтесь наедине с проблемой. Адвокатское бюро ЮРКОНСАЛТ проанализирует договор, проверит законность начислений и поможет зафиксировать выгодные условия урегулирования.
Для получения профессиональной консультации или составления индивидуальных заявлений обращайтесь в адвокатское бюро «ЮРКОНСАЛТ».запишитесь на консультацию через форму обратной связи.
Частые вопросы о досудебном урегулировании кредитов МФО
Может ли финансовая компания законно списать начисленные проценты и штрафы?
Да, микрофинансовые компании имеют полное право списать начисленные штрафы, пеню и часть процентов на основании статьи 605 Гражданского кодекса Украины о прощении долга. Кредиторам намного выгоднее получить тело кредита добровольно и без задержек, чем тратить деньги на длительные судебные споры без гарантии реального исполнения решения.
Стоит ли нанимать адвоката, если долг в МФО составляет всего 5000 грн?
В большинстве случаев нанимать адвоката для полного судебного представительства при задолженности до 5 000–8 000 грн финансово нецелесообразно. Расходы на юридическую помощь превысят сам размер долга, а суд вряд ли компенсирует их в полном объеме из‑за принципа соразмерности. Рациональнее воспользоваться юридическим шаблоном заявления и закрыть кредит самостоятельно.
Какой документ именно гарантирует безопасное закрытие микрозайма со скидкой?
Единственным надлежащим юридическим документом является официальный гарантийный лист от МФО или подписанное дополнительное соглашение к кредитному договору. Документ должен содержать фиксированную сумму закрытия, банковские реквизиты IBAN и обязательство кредитора аннулировать остаток долга и выдать справку о полном погашении. Любые устные обещания операторов по телефону не имеют юридической силы.
Подают ли МФО в суд за небольшой долг до 5000 грн?
МФО крайне редко обращаются в суд по долгам до 5 000–7 000 грн, поскольку судебный сбор и расходы на юридическое сопровождение делают такой процесс убыточным для компании. Обычно такие микрозаймы передаются коллекторским компаниям по договору факторинга или предлагаются заемщику до закрытия со значительной скидкой. Однако пускать ситуацию на самотек не стоит — лучше зафиксировать списание письменно.
Прочитати на: мові