

Автоматическая пролонгация кредита МФО — это продление срока действия микрозайма и дальнейшее начисление ежедневных процентов кредитором в одностороннем порядке без заключения дополнительного соглашения с заемщиком. Большинство микрофинансовых организаций пытаются подать этот механизм как стандартное договорное условие, начисляя сотни процентов в год за каждый дополнительный день. В этом практическом материале адвокаты бюро ЮРКОНСАЛТ разберут правовую природу продления срока, позицию Верховного Суда и алгоритм действий для полного прекращения начислений.
Почему автоматическая пролонгация кредита МФО признается ничтожной
Рассмотрим практический кейс из нашей адвокатской практики: клиент получил кредит 5 000 грн на 10 дней под 1% в день. Из‑за форс‑мажора долг не был погашен на 10-й день, после чего компания включила автоматическое продление еще на 30 дней с повышением ставки до 2% в сутки. За месяц сумма требований достигла 12 000 грн, что в разы превышает тело кредита.
В этой статье подробно разбираем:
- принцип работы механизма и подмена понятий;
- числовой расчет искусственного роста долга;
- требования к форме волеизъявления в электронных договорах.

Содержание:
Что такое автоматическая пролонгация кредита МФО и как ее используют микрофинансовые организации

Пролонгация кредита — это изменение срока исполнения обязательства по договоренности сторон, однако автоматическая пролонгация кредита МФО превращает этот инструмент в долговую ловушку. Вместо фиксации задолженности компания продолжает начислять ежедневные процентные ставки на уровне до 1% в сутки даже после того, как первоначальный срок займа истек.
Принцип работы механизма и подмена понятий
В классическом понимании пролонгация микрозайма должна оформляться как отдельная двусторонняя сделка с добровольным подтверждением со стороны заемщика. На практике же небанковские финансовые компании закладывают в программные алгоритмы автоматическое продление, лишая человека контроля над балансом. Когда наступает дата возврата, статус договора в базе меняется на «пролонгированный кредит», и счетчик начислений не останавливается.
Особенно коварна ситуация, когда заемщик вносит частичный платеж, надеясь уменьшить тело долга. Система МФО списывает все деньги как комиссию за активацию следующего периода, а сам основной долг остается неизменным. Подробнее о защите прав потребителей в таких ситуациях можно узнать в материале о том, как договориться с МФО без суда на взаимовыгодных условиях.
Ключевые юридические факты об автопролонгации микрокредитов
- Закон Украины № 3498-IX прямо запрещает кредиторам устанавливать автопролонгацию потребительского кредита без подписания дополнительного соглашения.
- Большая Палата Верховного Суда установила, что право начислять проценты, предусмотренные договором, прекращается с истечением срока кредитования.
- Любые пункты онлайн-договоров об одностороннем продлении срока действия обязательства являются ничтожными в соответствии с Законом о защите прав потребителей.
- Платежи заемщика, осуществленные во время так называемой пролонгации, по закону должны направляться на уменьшение тела кредита, а не на оплату комиссий.
- Национальный банк Украины имеет полномочия штрафовать и лишать лицензий МФО за навязывание незаконной автопролонгации потребителям.
Числовой расчет искусственного роста долга
Рассмотрим практический кейс из нашей адвокатской практики: клиент получил кредит 5 000 грн на 10 дней под 1% в день. Из‑за форс‑мажора долг не был погашен на 10-й день, после чего компания включила автоматическое продление еще на 30 дней с повышением ставки до 2% в сутки. За месяц сумма требований достигла 12 000 грн, что в разы превышает тело кредита.
Благодаря своевременному вмешательству адвоката удалось доказать полную противоправность одностороннего продления срока. Клиент оплатил исключительно первоначальные 5 000 грн и проценты за первые 10 дней, сэкономив более 6 500 грн незаконных начислений. Обратите внимание, что действующее законодательство строго ограничивает ограничение процентных ставок по микрокредитам, поэтому любые чрезмерные начисления являются поводом для правовой претензии.
Законно ли МФО продлевать кредит без вашего согласия: нормы законодательства
Одностороннее продление срока займа микрофинансовой организацией категорически незаконно. Законодательство Украины прямо требует подписания отдельного соглашения для любого изменения существенных условий договора, в частности срока возврата денежных средств и порядка начисления процентов.
Почему автоматическая пролонгация кредита МФО признается ничтожной
В соответствии с статьей 651 Гражданского кодекса Украины, изменение условий кредитного договора возможно только при взаимном согласии сторон. Если заемщик не проявил активной воли продолжить срок действия соглашения, договор не может считаться продленным по умолчанию или из‑за пассивного молчания клиента.
Кроме того, статья 18 Закона Украины «О защите прав потребителей» устанавливает, что условия сделки, которые дают продавцу или финансовому учреждению право по своему усмотрению изменять обязательства, являются несправедливыми. Положения электронного договора, предусматривающие автоматическую автопролонгацию, являются ничтожными с момента подписания и не создают обязанности оплачивать начисленные суммы.
Требования к форме волеизъявления в электронных договорах
Для продления срока финансовых обязательств кредитор обязан сформировать полноценное дополнительное соглашение в соответствии с нормами Закона Украины «Об электронной коммерции». Потребитель должен подписать его квалифицированной электронной подписью или одноразовым цифровым идентификатором, направленным через SMS.
Если МФО лишь отправила информационное сообщение или заявила, что пролонгация произошла автоматически в личном кабинете, это является прямым нарушением лицензионных требований. Выяснить все особенности онлайн-займов поможет подробный анализ того, какой правовой статус имеет онлайн-кредит в украинском правовом поле.
Юридическая помощь адвокатов бюро ЮРКОНСАЛТ в спорах с МФО
- Правовой аудит электронного договора займа и выявление ничтожных условий об автопролонгации.
- Подготовка досудебных претензий в финансовые учреждения о перерасчете баланса и списании незаконных процентов.
- Составление и подача обоснованных жалоб в Национальный банк Украины для инициирования надзорных действий.
- Полная судебная защита заемщика по делам о взыскании кредитной задолженности МФО.
- Применение положений статьи 534 ГК Украины для зачета внесенных средств в счет основного долга.
Пошаговый алгоритм действий: как обжаловать автопролонгацию микрозайма

Чтобы отменить незаконные начисления процентов МФО, нужно действовать последовательно через официальные правовые механизмы. Досудебный порядок защиты позволяет урегулировать большинство споров без судебных расходов, если заемщик грамотно формулирует свои требования.
Сбор доказательств и подача претензии в финансовую компанию
Первый шаг — зафиксировать первоначальные условия займа, выгрузить договор из личного кабинета и получить банковскую выписку по всем осуществленным операциям. На основании этих данных составляется письменная претензия с требованием отменить неправомерные начисления и провести перерасчет баланса.
Претензию обязательно следует направить ценным письмом с описью вложения на юридический адрес кредитора, а также продублировать на официальный электронный адрес. Документ должен содержать ссылки на нормы закона и четкое требование направить предварительные оплаты на тело кредита в соответствии с статьей 534 Гражданского кодекса Украины. Для клиентов, которые стремятся снизить финансовую нагрузку, также станет полезной реструктуризация микрозайма в МФО на законных основаниях.
Обращение в Национальный банк Украины
Если финансовое учреждение отказывается удовлетворить требования или оставляет обращение без ответа, следующим шагом является подача жалобы регулятору. Национальный банк Украины осуществляет строгий надзор за рынком небанковских финансовых услуг и проверяет правомерность начислений.
К жалобе прилагаются копия кредитного договора, доказательства направления первичной претензии и расчет неправомерно начисленных сумм. Проверка регулятора обычно побуждает кредитора аннулировать спорные санкции, поскольку системные нарушения грозят учреждению существенными штрафами и потерей лицензии.
Порядок действий заемщика для отмены автопролонгации кредита
- Загрузите из личного кабинета электронный кредитный договор, правила кредитования и график расчетов.
- Получите в банке официальную выписку с указанием всех платежей и реквизитов получателя.
- Сделайте скриншоты состояния баланса в личном кабинете, фиксируя отсутствие поданных заявок на пролонгацию.
- Заблокируйте в интернет-банкинге функцию регулярных автосписаний или осуществите перевыпуск банковской карты.
- Составьте письменную досудебную претензию о недействительности пролонгации и направьте ее ценным письмом на юридический адрес МФО.
- В случае неудовлетворения претензии подайте жалобу через электронную приемную Национального банка Украины.
Позиция судов и Верховного Суда по незаконному начислению процентов МФО
Судебная практика однозначно стоит на защите потребителей финансовых услуг в спорах о начислении процентов за пределами первоначального срока. Когда заемщик не заключал дополнительного соглашения, суды отказывают МФО во взыскании ежедневных ставок за весь просроченный период.
Ключевые правовые позиции Большой Палаты Верховного Суда
Фундаментальной для этой категории споров является правовая позиция, сформулированная Большой Палатой Верховного Суда в постановлении от 28.03.2018 по делу № 444/9519/12. Суд четко постановил, что право кредитора начислять проценты, определенные договором, прекращается с истечением согласованного сторонами срока кредитования.
После окончания базового срока займа начисление ежедневных процентов или повышенных ставок является необоснованным. В случае просрочки кредитор может претендовать только на ответственность, предусмотренную статьей 625 Гражданского кодекса Украины, то есть 3% годовых и инфляционные потери, но никак не на ежедневные проценты за автопролонгацию.
Современная судебная практика рассмотрения споров с МФО
Кассационный гражданский суд в составе Верховного Суда в постановлении от 19.02.2020 по делу № 756/1472/18 подтвердил, что включение в онлайн-договоры условий об автоматической пролонгации без отдельного подписания нарушает закон. Такие пункты признаются несправедливыми, поскольку создают существенный дисбаланс прав потребителя.
Аналогичные выводы подтверждены в постановлении КГС ВС от 09.10.2024 по делу № 582/202/22, где суд признал ничтожными дополнительные начисления и регулярные комиссии МФО. Показательным также является решение Октябрьского районного суда г. Полтавы по делу № 554/11406/23 от 27.06.2024, где кредитору полностью отказано во взыскании десятков тысяч гривен за автопролонгацию по ставке почти 30 000% годовых.
Образец претензии об отмене незаконной автоматической пролонгации кредита
Образец претензии об отмене незаконной автоматической пролонгации кредита
Руководителю ООО «ФИНАНСОВАЯ КОМПАНИЯ»
Код ЕГРПОУ: [указать код МФО]
Юридический адрес: [указать официальный адрес МФО]
Электронная почта: [указать e-mail для переписки]
Заемщик: [Фамилия, имя, отчество]
РНОКПП (ИНН): [указать 10 цифр]
Адрес проживания: [указать адрес]
Номер телефона: +38 (0XX) XXX-XX-XX
Электронная почта: [указать e-mail]
ПРЕТЕНЗИЯ (ЗАЯВЛЕНИЕ)
о недействительности односторонней автопролонгации кредитного договора и осуществлении перерасчета начислений
«[___]» __________ 202_ года между мной и ООО «[Название финансового учреждения]» был заключен кредитный договор № [номер договора] на сумму [сумма кредита] грн сроком на [количество дней] дней, с конечной датой возврата денежных средств «[___]» __________ 202_ года.
После наступления определенной договором даты кредитор в одностороннем порядке, без моего волеизъявления и без подписания дополнительного соглашения электронноым подписью, применил автоматическую пролонгацию и продолжил начисление ежедневных процентов. На текущий момент заявленная кредитором сумма задолженности составляет [общая сумма требования] грн.
Считаю такие действия незаконными по следующим основаниям:
- В соответствии с Законом Украины «О потребительском кредитовании» № 3498-IX, кредитору запрещается устанавливать в договоре условия об автоматическом продлении срока пользования займом без заключения дополнительного соглашения по нормам Закона Украины «Об электронной коммерции».
- Согласно правовой позиции Большой Палаты Верховного Суда от 28.03.2018 по делу № 444/9519/12, право кредитора начислять проценты прекращается с истечением определенного договором срока кредитования. После указанной даты начисление ежедневных договорных процентов является противоправным.
- В соответствии со статьей 18 Закона Украины «О защите прав потребителей», положения договора, предусматривающие одностороннее продление обязательств, признаются несправедливыми и являются ничтожными.
- Я после окончания первоначального срока уплатил(а) [сумма уплаченных денег] грн, которые согласно статье 534 Гражданского кодекса Украины подлежат зачету в счет погашения тела кредита, а не для оплаты искусственно навязанной пролонгации.
На основании изложенного, руководствуясь статьями 526, 534, 625, 651, 1048, 1050 Гражданского кодекса Украины и нормами Закона Украины «О защите прав потребителей», —
ТРЕБУЮ:
- Признать недействительным применение автоматической пролонгации по кредитному договору № [номер договора].
- Прекратить начисление ежедневных процентов за пределами первоначального срока кредитования.
- Осуществить полный перерасчет задолженности, зачтя все уплаченные средства в сумме [сумма уплаченных денег] грн в первоочередном порядке на погашение тела кредита.
- Предоставить официальный детализированный расчет действительной задолженности.
- Прекратить любые меры внесудебного взыскания и психологического давления.
В случае отказа в удовлетворении данной претензии соответствующие жалобы будут незамедлительно направлены в Национальный банк Украины и подан иск в суд.
Приложения:
1. Копия паспорта и РНОКПП заемщика.
2. Копия кредитного договора № [номер договора].
3. Копии квитанций и банковских выписок об осуществленных оплатах.
«___» ____________ 202_ года ________________ / [Фамилия, инициалы] /
Как проверить договор и личный кабинет на скрытые условия пролонгации
Кредиторы нередко маскируют автоматическое продление займа под специальными маркетинговыми названиями вроде «гарантированный период ожидания» или «комфортный платеж». Чтобы вовремя выявить скрытые ловушки, заемщику необходимо тщательно изучить весь массив подписанной электронной документации.
Анализ ключевых пунктов и скрытых формулировок
Обратите особое внимание на разделы договора «Порядок возврата кредита» и «Срок действия обязательства». Формулировки о том, что договор считается продленным при отсутствии полной суммы на счете, или что кредитор имеет право самостоятельно изменить дату возврата, являются прямыми маркерами навязанной услуги.
Также обязательно проверьте, не предусмотрена ли плата за рассмотрение заявления о продлении, которая списывается без вашего непосредственного разрешения. Если такие пункты присутствуют, их следует зафиксировать для будущего обращения к регулятору или обжалования в судебном порядке.
Фиксация интерфейса кабинета и банковских транзакций
Сделайте полные скриншоты кабинета в день завершения первоначального срока кредита, фиксируя отсутствие ваших запросов на изменение даты. Обратите внимание на отображение таймстемпов и системных кнопок оплаты, ведь компании часто скрывают реальную разбивку между телом и процентами.
Проверьте также выписку банковской карты: МФО нередко подключают рекуррентные платежи (автодебет). Чтобы предотвратить списание средств на фиктивное продление, обратитесь в свой банк для блокирования регулярных операций или перевыпустите платежную карту.
Доказательства для НБУ и суда: чеклист юридически значимых материалов
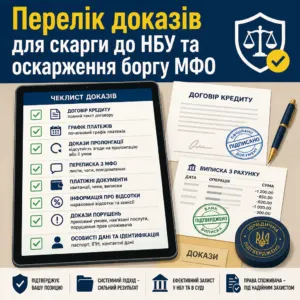
Надлежащая доказательная база является решающим фактором как для успешного рассмотрения обращения Национальным банком Украины, так и для защиты в суде. Отсутствие четких письменных подтверждений может усложнить проверку действий недобросовестного кредитора.
Перечень необходимых документов и цифровых следов
Для формирования полного пакета материалов заемщику необходимо заранее подготовить и упорядочить такие документы:
- Оригинал электронного договора займа со всеми приложениями и графиком платежей;
- Банковскую выписку с печатью финансового учреждения обо всех зачислениях и списаниях средств;
- Скриншоты личного кабинета заемщика с указанием статуса договора и начислений;
- Копии направленной досудебной претензии вместе с квитанцией и описью вложения почтового отправления;
- Аудиозаписи телефонных разговоров и скриншоты сообщений от представителей МФО или коллекторов.
Как правильно заверить цифровые доказательства
Электронные доказательства должны содержать информацию о дате и времени их создания, а также исходные веб-адреса страниц. Распечатки скриншотов стоит собственноруч подписать с указанием фразы «Согласно оригиналу», текущей даты и собственной фамилии с инициалами.
При обращении в Национальный банк Украины материалы можно отправить через официальный электронный формат или подписать квалифицированной электронной подписью в приложении Дия. Грамотно собранная база значительно ускоряет открытие производства регулятором и отмену неправомерных финансовых требований.
Когда обращаться к адвокату: профессиональные услуги бюро ЮРКОНСАЛТ
Попытки самостоятельно противостоять давлению микрофинансовых организаций нередко приводят к углублению финансовых проблем. Привлечение опытного адвоката позволяет остановить незаконные списания, перевести коммуникацию в правовое русло и защитить имущество от неправомерных взысканий.
Юридические риски игнорирования проблемы
Если задолженность по автопролонгации не обжалуется, финансовая компания передает долг агрессивным коллекторским агентствам или предпринимает попытки взыскания через суд. Заемщик рискует столкнуться с блокированием банковских карт, списанием заработной платы и арестом имущества.
Профессиональный правовой анализ позволяет проверить расчет требований, выявить нарушения норм потребительского кредитования и применить актуальную судебную практику Верховного Суда в вашу пользу еще на стадии досудебного урегулирования.
Комплексная юридическая помощь в кредитных спорах
Адвокатское бюро «ЮРКОНСАЛТ» специализируется на комплексной защите заемщиков в спорах с банками и микрофинансовыми организациями. Наши специалисты обеспечивают детальный аудит договора, подготовку аргументированных претензий, жалоб в НБУ и представительство в судебных заседаниях по всей Украине.
Мы помогаем добиться реального перерасчета или полного списания начисленных сверх срока процентов и штрафов. Обращайтесь в наше бюро, чтобы получить действенную защиту и вернуть финансовую стабильность.
Защитите свои права в споре с микрофинансовой организацией
Если микрофинансовая организация самовольно продлила действие кредитного договора и требует уплаты искусственно начисленных процентов, не откладывайте решение проблемы. Квалифицированный юрист поможет проанализировать условия договора, составить обоснованную претензию и жалобу в Национальный банк Украины. Обращайтесь в адвокатское бюро ЮРКОНСАЛТ к специалистам адвокатского бюро «ЮРКОНСАЛТ».записывайтесь на индивидуальную правовую консультацию, чтобы надежно защитить свое финансовое спокойствие.
Часто задаваемые вопросы об автоматической пролонгации микрозаймов
Имеет ли МФО право автоматически продлевать кредит без моего прямого согласия?
Нет, микрофинансовая организация не имеет права продлевать кредит в одностороннем порядке. Согласно Закону Украины № 3498-IX и статье 18 Закона о защите прав потребителей, любая пролонгация является изменением существенных условий договора и требует отдельного подписания дополнительного соглашения электронноым подписью или одноразовым SMS-паролем.
Что делать, если МФО требует оплатить проценты за период автопролонгации?
Начисление ежедневных процентов после окончания согласованного срока является неправомерным в соответствии с устоявшейся позицией Большой Палаты Верховного Суда по делу № 444/9519/12. Необходимо незамедлительно направить финансовой компании письменную претензию о недействительности начислений, а в случае отказа — подать официальную жалобу в Национальный банк Украины.
Какие доказательства нужны для НБУ и суда при обжаловании автопролонгации?
Для обращения в НБУ и суд необходимо собрать электронный договор с графиком, банковскую выписку о движении средств, скриншоты личного кабинета и копию досудебной претензии кредитору. Эти материалы бесспорно доказывают, что вы не подписывали дополнительных соглашений о продлении срока действия займа.
Что делать, если ежемесячно оплачивались деньги за пролонгацию, но тело долга не уменьшилось?
Все предыдущие платежи подлежат зачету в погашение тела кредита в силу очередности, установленной статьей 534 Гражданского кодекса Украины. Направьте кредитору заявление о перерасчете баланса с требованием списать основной долг за счет внесенных сумм, подтвердив транзакции банковскими квитанциями.
Прочитати на: мові
Костянтин: Я вживав кредит у Finmarket, але зараз не можу впоратися з відсотками. Є ухвала суду, але не знаю, що далі робити. Можливо, зможете допомогти списати ці проценти?
Добрий день, Костянтине! Розумію вашу ситуацію, і ми можемо допомогти з переговорами щодо списання відсотків за кредитом у Finmarket. Важливо зібрати всі документи, зокрема ухвалу суду, щоб ефективно діяти. Якщо у вас є додаткові питання — напишіть!
Доброго дня, хочу закрити кредити мфо з меншими відсотками, також є рішення суду, хотілось би його оскаржити.
Доброго дня, Володимире! Розумію вашу ситуацію з кредитами та оскарженням рішення суду. Ми готові допомогти з обома питаннями. Давайте розпочнемо!
Доброго дня! У мене проблема з мікрозаймом, за який вже прийшов позов до суду на значну суму. Хочу дізнатися, які мої права в цій ситуації і як діяти далі?
Доброго дня, Юлія! У вашій ситуації важливо уважно проаналізувати документи, які ви отримали. Рекомендуємо звернутися до юриста, щоб розглянути можливість оскарження позову та захисту ваших прав. Ми готові допомогти вам у цьому процесі.