
Презумпция вины кредитора в гражданском споре означает, что банк не получает автоматического преимущества без надлежащих доказательств, а должник может опровергать требования.
Адвокатское бюро «ЮРКОНСАЛТ» профильно сопровождает такие дела, анализирует документы, готовит позицию для суда и защищает интересы клиентов в государственных органах и судах.
Ключевые факты о споре с кредитором
- В гражданском праве презумпция вины работает против должника, но ч. 2 ст. 614 ЦК Украины позволяет опровергнуть ее доказательствами надлежащего исполнения или отсутствия вины; именно поэтому без письменной позиции суд обычно поддерживает кредитора. Смотрите норму по ст. 614 ЦК Украины.
- Суд рассматривает кредитный спор только в пределах поданных требований и доказательств, а ст. 13 ЦПК Украины не позволяет судье самостоятельно искать ошибки банка вместо сторон. Если ответчик молчит, иск часто решается по материалам банка.
- По ст. 81 ЦПК Украины каждая сторона доказывает свои обстоятельства, а доказывание не может основываться на предположениях; поэтому «справка-расчет» без детализации не заменяет надлежащие банковские документы. В ответ подают собственный контррасчет долга.
- Отзыв на иск кредитора желательно подать в 15-дневный срок, установленный ч. 7 ст. 178 ЦПК Украины; вместе с ним стоит заявить ходатайство об истребовании доказательств, если банк не предоставил первичные выписки или договоры. Пропуск срока часто открывает путь к заочному решению.
- По ст. 257 и 267 ЦК Украины общая исковая давность составляет 3 года, а в отношении штрафов и пени действуют специальные пределы; но суд применит этот аргумент только по письменному заявлению стороны до вынесения решения. Игнорировать срок нельзя.
- Для дистанционной подачи документов удобно пользоваться Электронным судом, а за бесплатной помощью можно обратиться в систему БПД. Это особенно полезно, если нужно быстро подать отзыв и подтвердить контррасчет.
Содержание:
Презумпция вины кредитора в гражданском праве

Презумпция вины кредитора в этой теме означает не автоматическую правоту банка, а процессуальную ситуацию, где должник должен опровергать требования надлежащими доказательствами и не полагаться на пассивность суда. Именно ч. 2 ст. 614 ЦК Украины определяет, что лицо, нарушившее обязательство, считается виновным, пока не докажет обратное, поэтому в кредитном споре важна не эмоция, а письменная позиция.
На практике это означает, что даже сильное возражение без цифр и документов не меняет расклад в деле. Когда клиент готовит отзыв и контррасчет долга, он переводит спор с эмоционального уровня в юридический — а это особенно важно в делах, где банк подает односторонние доказательства кредитора.
Как работает вина в кредитном споре
В кредитном споре вина должника презюмируется, но эта презумпция не освобождает кредитора от обязанности подать надлежащие материалы в суд. Согласно ч. 2 ст. 614 ЦК Украины, лицо считается виновным только до момента, когда докажет, что приняло все зависящие от него меры по надлежащему исполнению обязательства. Поэтому должник должен строить возражения вокруг фактов, а не общих фраз.
На практике это означает, что должник не должен доказывать «правоту банка», а должен показать суду: (1) надлежащее исполнение, (2) неправильность начислений или (3) отсутствие оснований для санкций. Если кредитор не раскрывает формулу долга, следует сразу реагировать письменными возражениями и не оставлять спор в плоскости предположений.
Цивільний кодекс України (ч. 2 ст. 614)Згідно з Цивільним кодексом України (ч. 2 ст. 614): Особа, яка порушила зобов'язання, є винуватою, якщо вона не доведе, що вжила всіх залежних від неї заходів щодо належного виконання зобов'язання. Відсутність своєї вини доводить особа, яка порушила зобов'язання.Уменьшение долга после опровержения штрафов
Например, вы получили иск на 118 000 грн, где 25 000 грн — тело кредита, 48 000 грн — проценты, а 45 000 грн — штрафы и пеня, но вы подали отзыв и собственный контррасчет. Когда вы ссылаетесь на ч. 2 ст. 614 ЦК Украины и указываете, что пеня начислялась вне рамок сроков/условий, суд видит конкретную спорную часть, а не общее возражение.
В результате суд может исключить незаконные санкции и начисления вне договора и уменьшить сумму взыскания. Такой эффект достигается не эмоциями, а точным сопоставлением выписки, сроков и расчета кредитора с нормами закона.
Когда молчание работает против ответчика
Пассивное поведение в кредитном процессе почти всегда ухудшает положение ответчика, потому что суд оценивает только то, что реально подано в материалы дела. По ст. 13 ЦПК Украины суд рассматривает спор в пределах заявленных требований и доказательств, поэтому отсутствие письменной позиции часто оставляет без проверки ошибки в расчете банка.
Поэтому ответчику нужно не ждать, что суд сам поставит под сомнение справку банка, а сразу формулировать письменные возражения по каждому начислению. Именно такое поведение создает пространство для проверки суммы долга и для применения процессуальных механизмов защиты.
Чем может помочь адвокатское бюро ЮРКОНСАЛТ по хозяйственному праву
- Проанализируем иск кредитора, договор, выписки и расчет, чтобы определить слабые места требований и сформировать процессуальную позицию.
- Подготовим отзыв, контррасчет долга, заявления об истребовании доказательств и письменные возражения в суд.
- Поможем заявить о пропуске исковой давности, исключить незаконные проценты, пеню и штрафы из предмета спора.
- Представим интересы в суде и исключим пассивную процессуальную позицию, которая часто работает в пользу банка.
- При необходимости подключим сопровождение через адвокатское бюро «ЮРКОНСАЛТ» и подготовим документы для подачи через суд или электронный кабинет.
Почему суд не ищет доказательства вместо сторон

В гражданском деле суд не собирает доказательства вместо сторон и не исправляет их пассивность, поэтому принцип диспозитивности является ключевым в спорах с банком. По ст. 13 ЦПК Украины суд действует только в пределах заявленного, а значит ненаданный контрдоказ никто не «придумает» вместо ответчика.
В таком процессе решающим становится не то, кто эмоционально убедительнее, а кто принес в суд надлежащие материалы. Именно поэтому бремя доказывания и дисциплина сроков часто определяют результат спора еще до дебатов.
Бремя доказывания в кредитном споре
Бремя доказывания в кредитном споре означает, что каждая сторона доказывает то, на что ссылается, а не полагается на предположения. В соответствии с ст. 81 ЦПК Украины доказывание не может основываться на предположениях, поэтому должник должен показать реальные платежи, неправильные периоды начислений или ошибку в арифметике кредитора. Требования к оформлению и основания для совершения таких действий прямо определены в ст. 84 Гражданского процессуального кодекса Украины.
Если банк ограничился общей цифрой долга без детализации, нужно требовать проверку этого расчета в суде. Без такой позиции суд с наибольшей вероятностью положит в основу решения только то, что принес кредитор.
Цивільний процесуальний кодекс України (ч. 1 ст. 13)Згідно з Цивільним процесуальним кодексом України (ч. 1 ст. 13): Суд розглядає справи не інакше як за зверненням особи, поданим відповідно до цього Кодексу, в межах заявлених нею вимог і на підставі доказів, поданих учасниками справи або витребуваних судом у передбачених цим Кодексом випадках.Какие Действия заменяют пассивность
Пассивность нужно заменять письменными возражениями, ходатайством об истребовании доказательств и четкой позицией по каждому начислению. В подтверждение этого в кредитном споре используют Электронный суд, чтобы своевременно подать документы и не потерять срок на отзыв.
Если в деле не хватает выписок, ордеров или детализированного расчета, ответчик не просто возражает, а просит суд истребовать документы, без которых проверка суммы невозможна. Такой подход позволяет перевести спор в плоскость фактов, а не предположений банка.
Пошаговый порядок действий
- Получите материалы дела. Зайдите в суд или в Электронный суд, зафиксируйте дату вручения определения и иска, потому что именно с этого дня исчисляется 15-дневный срок по ч. 7 ст. 178 ЦПК Украины.
- Проверьте договор и начисления. Сравните условия кредита, тарифы, подписи и выписки, поскольку по ч. 2 ст. 614 ЦК Украины должник опровергает презумпцию вины доказательствами надлежащего исполнения или отсутствия вины.
- Подготовьте отзыв. Подайте письменные возражения с собственной позицией по каждому начислению и приложите контррасчет долга, поскольку ст. 81 ЦПК Украины требует доказывать свои возражения надлежащими доказательствами.
- Заявляйте об истребовании доказательств. Если банк не предоставил первичные документы, подайте ходатайство об истребовании выписок, ордеров и детализации операций по ст. 84 ЦПК Украины вместе с отзывом.
- Просите применить сроки. Если часть требований выходит за пределы 3 лет или специальной давности для пени, подайте отдельное письменное заявление до вынесения решения по ст. 257 и ч. 3 ст. 267 ЦК Украины.
- Контролируйте рассмотрение. Если суд игнорирует возражения, настаивайте на проверке каждой цифры и, при необходимости, на экспертизе, потому что принцип диспозитивности не позволяет суду заменить вашу процессуальную позицию.
Как подготовить контррасчет и собрать доказательства
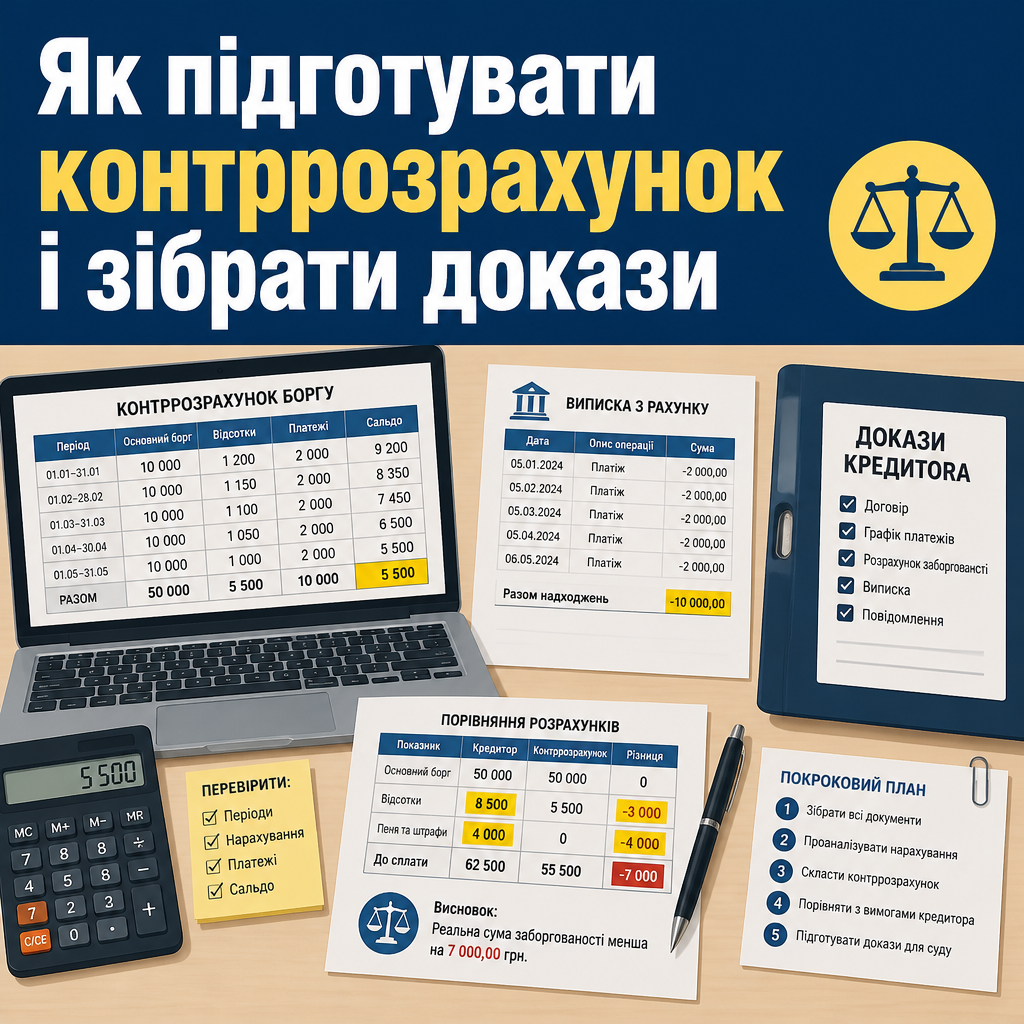
Контррасчет долга нужен тогда, когда сумма кредитора не совпадает с реальными платежами или сроками начислений, и именно он помогает опровергнуть часть требований. В связке с ст. 81 ЦПК Украины он превращает возражения в понятную для суда финансовую модель. Обратите внимание на пошаговый разбор в смежном материале «Признание сделки недействительной: основания и последствия».
Важно различать общие возражения и конкретные арифметические ошибки, потому что доказательства кредитора часто содержат лишь одностороннюю справку без первичной детализации. Именно здесь уместно использовать контррасчет долга как отдельную таблицу с логикой по периодам.
Когда расчет банка слабый
Односторонняя справка банка не равна надлежащему доказательству, если она не подтверждена детализированной выпиской и движением средств по счету. Эту позицию поддерживает требование о первичных документах. По ст. 9 Закону Украины о бухгалтерском учете основанием являются первичные документы.
Поэтому в отзыве стоит просить суд не учитывать справку как достаточное доказательство без подтверждения выпиской по лицевому счету и платежными документами.
Цивільний процесуальний кодекс України (ч. 1, 6 ст. 81)Згідно з Цивільним процесуальним кодексом України (ч. 1, 6 ст. 81): Кожна сторона повинна довести ті обставини, на які вона посилається як на підставу своїх вимог або заперечень, крім випадків, встановлених цим Кодексом. Доказування не може ґрунтуватися на припущеннях.Что показывать в собственной таблице
Собственный контррасчет должен показывать: тело кредита, реальные платежи, допустимые начисления и сумму, которую истец пытается взыскать сверх рамок договора. Целесообразно отследить спорные периоды и отсечь неправомерные санкции.
Таблица должна быть проверяемой: меньше деклараций — больше дат, сумм и арифметики. Если у вас есть квитанции, выписки и дата последнего платежа, сведите это в один документ и подайте вместе с отзывом.
| Критерий / действие | Особенности и порядок | Правовое основание |
|---|---|---|
| Презумпция вины в обязательстве | Должник считается нарушителем априори, если не предоставит документальные доказательства исполнения или отсутствия вины | ч. 1, 2 ст. 614 ЦК Украины |
| Принцип диспозитивности и пассивность суда | Суд рассматривает дело только по доказательствам, предоставленным сторонами, и не осуществляет самостоятельный сбор первичной документации вместо сторон | ч. 1 ст. 13 ЦПК Украины |
| Подача отзыва на иск кредитора | Подача письменных возражений и контррасчета долга в течение 15 календарных дней с даты вручения определения | ч. 7 ст. 178 ЦПК Украины |
| Опровержение расчета долга кредитора | Обязательное представление детального контррасчета и ходатайства об истребовании выписки по лицевому счету | ч. 1 ст. 81, ст. 84 ЦПК Украины |
| Применение исковой давности | Подача отдельного заявления об отклонении требований за пределами 3-летнего (основной долг) или 1-летнего (пеня) сроков | ст. 257, ч. 3 ст. 267 ЦК Украины |
Обязан ли суд проверять расчеты банка

Суд оценивает расчеты банка, но только в пределах доказательств и возражений, которые подали стороны. Поэтому без активной позиции ответчика проверка часто остается формальной. Это следует из ст. 13 ЦПК Украины и ст. 81 ЦПК Украины. Дополнительные разъяснения и алгоритм действий собраны в публикации «Нарушение обязательства и ответственность».
Когда должник подает контррасчет и указывает на ошибки в процентах или штрафах, суд получает основания для более глубокой проверки каждой цифры, но процесс не может существовать без вашей процессуальной работы.
Что делать с процентами после завершения договора
Если срок действия кредитного договора завершился, банк не может безгранично начислять договорные проценты. Спор стоит переводить в плоскость законных последствий просрочки и пределов ответственности по нормам ЦК Украины. Правовое регулирование этого порядка закреплено положениями ст. 625, 1048 Гражданского кодекса Украины.
Если в вашем деле банк продолжил договорные начисления после завершения срока кредита, это нужно прямо возразить в отзыве и просить суд отсечь такие суммы.
Совет от ЮРКОНСАЛТ по фиксации доказательств
Нужно сразу фиксировать дату вручения определения, сохранять конверт, приложения к иску и все платежные документы, потому что именно эти материалы позволяют опровергнуть как срок, так и арифметику кредитора. По ст. 13 ЦПК Украины суд не станет собирать доказательства вместо сторон, а по ст. 81 ЦПК Украины предположения не заменяют надлежащие материалы.
Если банк не предоставил выписки или детализацию начислений, подавайте отзыв вместе с ходатайством об истребовании доказательств и не оставляйте дело в формате «слово банка против слова ответчика».
Когда просить экспертизу
Экспертиза уместна, когда расчет слишком сложный, а разница между суммами сторон не объясняется простым пересчетом. В таком случае просите суд проверить арифметику и механизм начислений, ссылаясь на запрет основывать решение на предположениях (ст. 81 ЦПК Украины). Судебная практика (Касационный гражданский суд в составе Верховного Суда) в деле № 199/7014/20 подтверждает важность соблюдения установленной процедуры.
В возражениях важно указать конкретные расхождения в датах, суммах и периодах, чтобы суд имел основания назначить проверку.
Отзыв на исковое заявление о взыскании кредитной задолженности
Отзыв на исковое заявление о взыскании кредитной задолженности
В районный суд
Ответчик: ФИО, РНОКПП, адрес проживания, телефон, электронная почта
Истец: наименование банка или финансовой компании, адрес, код ЕГРПОУ
Дело №: __________
ОТЗЫВ НА ИСКОВОЕ ЗАЯВЛЕНИЕ О ВЗЫСКАНИИ КРЕДИТНОЙ ЗАДОЛЖЕННОСТИ
Я, Ответчик, не согласен с исковыми требованиями в полном объеме, поскольку истец подал расчет, который не подтвержден надлежащими первичными документами, а часть начислений осуществлена после истечения сроков, предусмотренных законом. В соответствии с ст. 13 ЦПК Украины суд рассматривает дело в пределах заявленных требований и доказательств, а по ст. 81 ЦПК Украины каждая сторона доказывает обстоятельства, на которые ссылается.
Истец не доказал правомерность всех начислений, а поэтому требования в части пени, штрафов и процентов, начисленных вне рамок договора, являются необоснованными. Согласно ч. 2 ст. 614 ГК Украины, именно лицо, нарушившее обязательство, должно доказать отсутствие своей вины, однако кредитор также обязан представить убедительные и надлежащие доказательства заявленной суммы.
ПРОШУ:
1. Принять этот отзыв и приобщить его к материалам дела.
2. В удовлетворении исковых требований в части взыскания пени и штрафов отказать.
3. В удовлетворении требований относительно процентов, начисленных после истечения срока действия договора, отказать.
4. Учесть представленный Ответчиком контррасчет и взыскать только сумму, надлежащим образом подтвержденную доказательствами.
Приложения: контррасчет долга; копии квитанций; копия договора; заявление о применении исковой давности; доказательства направления копии отзыва истцу.
Дата: ____________
Подпись: ____________
Пошаговые действия при получении иска от кредитора
Пошаговые действия в кредитном споре начинаются с фиксации сроков и заканчиваются поданным отзывом. Именно пропуск процессуального момента чаще всего лишает ответчика полноценной защиты. Действуйте в пределах ч. 7 ст. 178 ЦПК Украины и не ждите, что банк сам покажет слабые места. Практические рекомендации по подобным ситуациям также читайте в консультации «Досудебное урегулирование споров в гражданском процессе».
Логика проста: срок, письменная позиция, контррасчет, ходатайство о доказательствах и контроль движения дела.
Что делать сразу после вручения определения
Зафиксируйте дату вручения определения и иска: от нее исчисляется срок на отзыв. Если документ получен через электронный кабинет, ориентируйтесь на техническую дату доставки; если по почте — на рекомендованное уведомление и конверт.
- Сохраните документы: все страницы и приложения, конверт.
- Проверьте договор: условия, подписи, дату заключения.
- Сопоставьте выписки: платежи и даты должны соответствовать расчету банка.
- Подготовьте контррасчет: тело кредита, спорные начисления, проценты/санкции.
- Подайте отзыв вовремя: иначе растет риск заочного решения.
Типичные ошибки должников и как их избежать
Типичные ошибки должника в кредитном споре — молчание, нечеткие возражения и отсутствие процессуальной дисциплины. Важно помнить, что ст. 13 ЦПК Украины и ст. 81 ЦПК Украины подчеркивают значение активности сторон и надлежащее качество доказательств. Подробный разбор смежных правовых нюансов приведен в материале «Способы защиты гражданских прав и интересов».
Худшее — не подать отзыв, не заявить о сроках и не опровергнуть цифры кредитора собственным расчетом. В такой ситуации даже слабое требование банка может выглядеть более сильным из-за процессуальной пассивности.
Что нельзя оставлять без внимания
Не игнорируйте срок на отзыв: суд может рассмотреть дело по имеющимся материалам и вынести решение без вашего участия. Если часть требований относится к пене/штрафам, проверяйте сроки давности и подавайте письменные заявления до вынесения решения.
Также не отправляйте только эмоциональный текст без цифр и доказательств: в кредитном споре выигрывает тот, кто дисциплинированно опровергает конкретные суммы, а не просто возражает.
Нужна помощь в споре с кредитором
Если вы получили иск и хотите не только возразить, но и выстроить сильную процессуальную позицию, обратитесь к нашему адвокату по кредитам. Адвокатское бюро «ЮРКОНСАЛТ» поможет подготовить отзыв, контррасчет, заявления о сроках и объяснения для суда так, чтобы позиция была юридически точной и убедительной.
Частые вопросы о презумпции вины кредитора
Что такое презумпция вины в гражданских спорах?
Это правило, согласно которому лицо, нарушившее обязательство, считается виновным, пока не докажет обратное, и именно поэтому должник должен подавать доказательства надлежащего исполнения или отсутствия вины. В кредитном споре такая позиция прямо следует из ч. 2 ст. 614 ЦК Украины.
Как оспорить расчеты банка в суде?
Нужно подать отзыв, собственный контррасчет и, при необходимости, ходатайство об истребовании банковских документов. Без этого суд не имеет оснований автоматически уменьшать сумму. Опирайтесь на ст. 81 ЦПК Украины и срок подачи, установленный ч. 7 ст. 178 ЦПК Украины.
Какие доказательства нужны, чтобы опровергнуть долг?
Нужны выписки по счету, квитанции о платежах, договор, график, а также письменный контррасчет с разбивкой сумм и периодов. При необходимости добавляют заявление об исковой давности по ст. 257 и ч. 3 ст. 267 ЦК Украины.
Может ли суд самостоятельно проверить начисления банка?
Суд оценивает предоставленные материалы, но не собирает доказательства вместо сторон и не «придумывает» за ответчика правовую позицию. Это следует из ст. 13 ЦПК Украины и ст. 81 ЦПК Украины.
Что делать, если банк начислил проценты после окончания срока действия кредита?
Следует прямо возражать против таких начислений в отзыве и просить суд отсечь их как неправомерные, ссылаясь на ст. 625 и 1048 ЦК Украины. В такой ситуации банк не может произвольно продолжать договорные проценты после завершения срока кредитования.
Прочитати на: мові