
Презумпція вини кредитора у цивільному спорі означає, що банк не отримує автоматичної переваги без належних доказів, а боржник може спростовувати вимоги.
Адвокатське бюро «ЮРКОНСАЛТ» профільно супроводжує такі справи, аналізує документи, готує позицію для суду та захищає інтереси клієнтів у державних органах і судах.
Ключові факти про спір із кредитором
- У цивільному праві презумпція вини працює проти боржника, але ч. 2 ст. 614 ЦК України дозволяє спростувати її доказами належного виконання або відсутності вини; саме тому без письмової позиції суд зазвичай підтримує кредитора. Дивіться норму на ст. 614 ЦК України.
- Суд розглядає кредитний спір лише в межах поданих вимог і доказів, а ст. 13 ЦПК України не дозволяє судді самостійно шукати помилки банку замість сторін. Якщо відповідач мовчить, позов часто вирішується за матеріалами банку.
- За ст. 81 ЦПК України кожна сторона доводить свої обставини, а доказування не може ґрунтуватися на припущеннях; тому «довідка-розрахунок» без деталізації не замінює належні банківські документи. У відповідь подають власний контррозрахунок боргу.
- Відзив на позов кредитора бажано подати у 15-денний строк, визначений ч. 7 ст. 178 ЦПК України; разом із ним варто заявити клопотання про витребування доказів, якщо банк не надав первинних виписок або договорів. Прострочення строку часто відкриває шлях до заочного рішення.
- За ст. 257 і 267 ЦК України загальна позовна давність становить 3 роки, а щодо штрафів і пені діють спеціальні межі; але суд застосує цей аргумент лише за письмовою заявою сторони до ухвалення рішення. Ігнорувати строк не можна.
- Для дистанційної подачі документів зручно користуватися Електронним судом, а за безоплатною допомогою можна звернутися до системи БПД. Це особливо корисно, якщо потрібно швидко подати відзив і підтвердити контррозрахунок.
Зміст:
Презумпція вини кредитора у цивільному праві

Презумпція вини кредитора у цій темі означає не автоматичну правоту банку, а процесуальну ситуацію, де боржник має спростувати вимоги належними доказами і не покладатися на пасивність суду. Саме ч. 2 ст. 614 ЦК України визначає, що особа, яка порушила зобов’язання, вважається винною, доки не доведе протилежне, тому в кредитному спорі важлива не емоція, а письмова позиція.
У практиці це означає, що навіть сильне заперечення без цифр і документів не змінює розклад у справі. Коли клієнт готує відзив і контррозрахунок боргу, він переводить спір з емоційного рівня у юридичний, а це особливо важливо у справах, де банк подає односторонні докази кредитора.
Як працює вина у кредитному спорі
У кредитному спорі вина боржника презюмується, але ця презумпція не звільняє кредитора від обов’язку подати належні матеріали до суду. Відповідно до ч. 2 ст. 614 ЦК України, особа вважається винною лише до моменту, коли доведе, що вжила всіх залежних від неї заходів щодо належного виконання зобов’язання. Тому боржник має будувати заперечення навколо фактів, а не загальних фраз.
На практиці це означає, що боржник не повинен доводити «правоту банку», а має показати суду: (1) належне виконання, (2) неправильність нарахувань або (3) відсутність підстав для санкцій. Якщо кредитор не розкриває формулу боргу, слід одразу реагувати письмовими запереченнями і не залишати спір у площині припущень.
Цивільний кодекс України (ч. 2 ст. 614)Згідно з Цивільним кодексом України (ч. 2 ст. 614): Особа, яка порушила зобов'язання, є винуватою, якщо вона не доведе, що вжила всіх залежних від неї заходів щодо належного виконання зобов'язання. Відсутність своєї вини доводить особа, яка порушила зобов'язання.Зменшення боргу після спростування штрафів
Наприклад, ви отримали позов на 118 000 грн, де 25 000 грн становить тіло кредиту, 48 000 грн — відсотки, а 45 000 грн — штрафи й пеня, але подали відзив і власний контррозрахунок. Коли ви посилаєтеся на ч. 2 ст. 614 ЦК України та вказуєте, що пеня нараховувалася поза межами строків/умов, суд бачить конкретну спірну частину, а не загальне заперечення.
У результаті суд може виключити незаконні санкції та позадоговірні нарахування і зменшити суму стягнення. Такий ефект досягається не емоціями, а точним зіставленням виписки, строків і розрахунку кредитора з нормами закону.
Коли мовчання працює проти відповідача
Пасивна поведінка у кредитному процесі майже завжди погіршує становище відповідача, бо суд оцінює лише те, що реально подано до матеріалів справи. За ст. 13 ЦПК України суд розглядає спір у межах заявлених вимог і доказів, тому відсутність письмової позиції часто залишає без перевірки помилки в розрахунку банку.
Тому відповідачеві потрібно не чекати, що суд сам поставить під сумнів довідку банку, а одразу формулювати письмові заперечення по кожному нарахуванню. Саме така поведінка створює простір для перевірки суми боргу і для застосування процесуальних механізмів захисту.
Чим може допомогти адвокат бюро ЮРКОНСАЛТ з господарського права
- Проаналізуємо позов кредитора, договір, виписки та розрахунок, щоб визначити слабкі місця вимог і сформувати процесуальну позицію.
- Підготуємо відзив, контррозрахунок боргу, заяви про витребування доказів і письмові заперечення до суду.
- Допоможемо заявити про сплив позовної давності, виключити незаконні відсотки, пеню та штрафи з предмета спору.
- Представимо інтереси в суді та унеможливимо пасивну процесуальну позицію, яка часто працює на користь банку.
- За потреби підключимо супровід через адвокатське бюро «ЮРКОНСАЛТ» і підготуємо документи для подання через суд або електронний кабінет.
Чому суд не шукає докази замість сторін

Суд у цивільній справі не збирає докази замість сторін і не виправляє їхню пасивність, тому принцип диспозитивності є ключовим у спорах із банком. За ст. 13 ЦПК України суд діє лише в межах заявленого, а отже ненаданий контрдоказ ніхто не вигадує замість відповідача.
У такому процесі вирішальним стає не те, хто емоційно переконливіший, а хто приніс у суд належні матеріали. Саме тому тягар доказування і дисципліна строків часто визначають результат спору ще до дебатів.
Тягар доказування у кредитному спорі
Тягар доказування у кредитному спорі означає, що кожна сторона доводить те, на що посилається, а не покладається на припущення. Відповідно до ст. 81 ЦПК України, доказування не може ґрунтуватися на припущеннях, тому боржник має показати реальні платежі, неправильні періоди нарахування або помилку в арифметиці кредитора. Вимоги до оформлення та підстави вчинення таких дій прямо визначені у ст. 84 Цивільного процесуального кодексу України.
Якщо банк обмежився загальною цифрою боргу без деталізації, треба вимагати перевірки цього розрахунку в суді. Без такої позиції суд найімовірніше покладе в основу рішення лише те, що приніс кредитор.
Цивільний процесуальний кодекс України (ч. 1 ст. 13)Згідно з Цивільним процесуальним кодексом України (ч. 1 ст. 13): Суд розглядає справи не інакше як за зверненням особи, поданим відповідно до цього Кодексу, в межах заявлених нею вимог і на підставі доказів, поданих учасниками справи або витребуваних судом у передбачених цим Кодексом випадках.Які Дії замінюють пасивність
Пасивність потрібно замінювати письмовими запереченнями, клопотанням про витребування доказів та чіткою позицією по кожному нарахуванню. На підтвердження цього в кредитному спорі використовують Електронний суд, щоб вчасно подати документи та не втратити строк на відзив.
Якщо у справі бракує виписок, ордерів або деталізованого розрахунку, відповідач не просто заперечує, а просить суд витребувати документи, без яких перевірка суми неможлива. Такий підхід дозволяє перевести спір у площину фактів, а не припущень банку.
Покроковий порядок дій
- Отримайте матеріали справи. Зайдіть до суду або до Електронного суду, зафіксуйте дату вручення ухвали та позову, бо саме з цього дня рахується 15-денний строк за ч. 7 ст. 178 ЦПК України.
- Перевірте договір і нарахування. Порівняйте умови кредиту, тарифи, підписи та виписки, оскільки за ч. 2 ст. 614 ЦК України боржник спростовує презумпцію вини доказами належного виконання або відсутності вини.
- Підготуйте відзив. Подайте письмові заперечення з власною позицією по кожному нарахуванню та додайте контррозрахунок боргу, оскільки ст. 81 ЦПК України вимагає довести свої заперечення належними доказами.
- Заявляйте про витребування доказів. Якщо банк не надав первинні документи, подайте клопотання про витребування виписок, ордерів та деталізації операцій за ст. 84 ЦПК України разом із відзивом.
- Просіть застосувати строки. Якщо частина вимог виходить за межі 3 років або спеціальної давності для пені, подайте окрему письмову заяву до ухвалення рішення за ст. 257 і ч. 3 ст. 267 ЦК України.
- Контролюйте розгляд. Якщо суд ігнорує заперечення, наполягайте на перевірці кожної цифри та, за потреби, на експертизі, бо принцип диспозитивності не дозволяє суду замінювати вашу процесуальну позицію.
Як підготувати контррозрахунок і зібрати докази
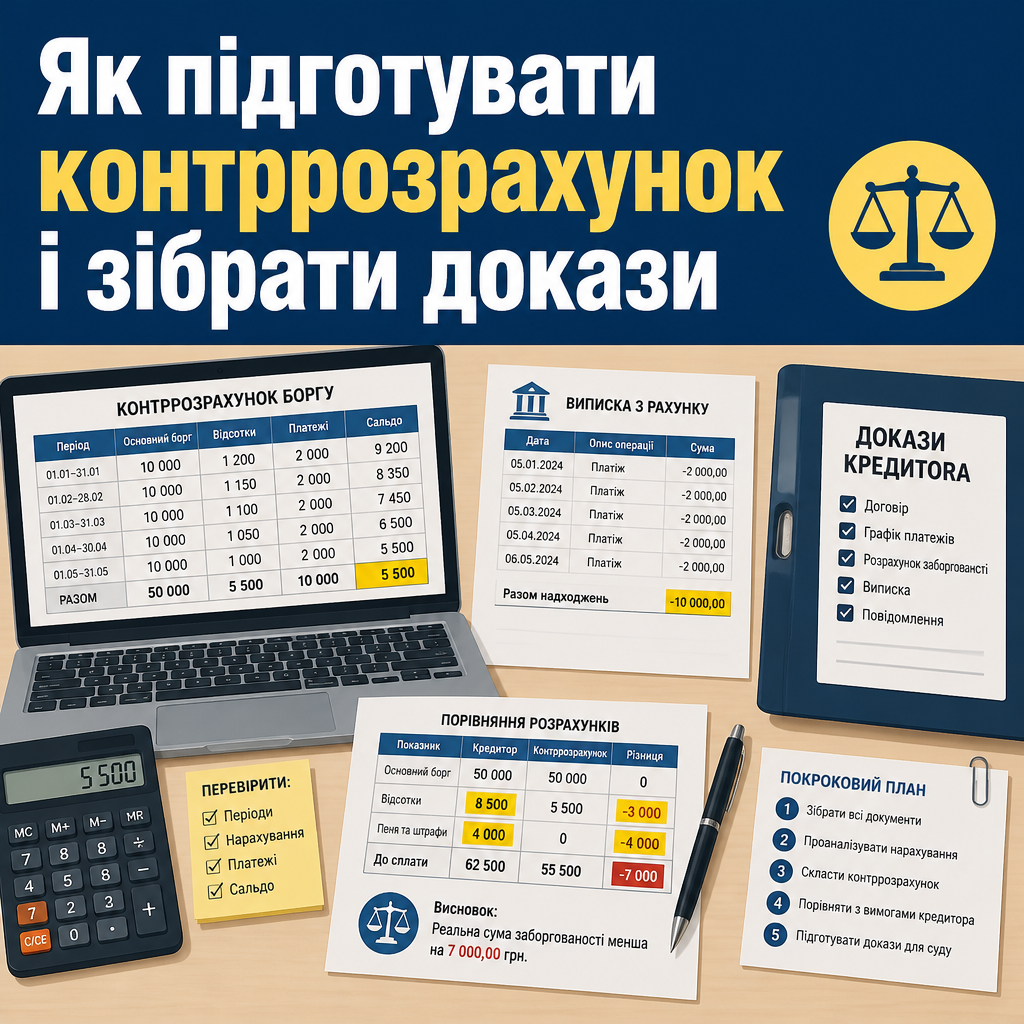
Контррозрахунок боргу потрібен тоді, коли сума кредитора не збігається з реальними платежами або строками нарахувань, і саме він допомагає спростувати частину вимог. У зв’язці з ст. 81 ЦПК України він перетворює заперечення на зрозумілу для суду фінансову модель. Зверніть увагу на покроковий розбір у суміжному матеріалі «Визнання правочину недійсним: підстави і наслідки».
Важливо розрізняти загальні заперечення і конкретні арифметичні помилки, бо докази кредитора часто містять лише односторонню довідку без первинної деталізації. Саме тут доречно використовувати контррозрахунок боргу як окрему таблицю з логікою по періодах.
Коли розрахунок банку є слабким
Одностороння довідка банку не дорівнює належному доказу, якщо вона не підтверджена деталізованою випискою та рухом коштів по рахунку. Цю позицію підтримує вимога про первинні документи. За ст. 9 Закону України про бухгалтерський облік підставою є первинні документи.
Тому у відзиві варто просити суд не враховувати довідку як достатній доказ без підтвердження випискою за особовим рахунком і платіжними документами.
Цивільний процесуальний кодекс України (ч. 1, 6 ст. 81)Згідно з Цивільним процесуальним кодексом України (ч. 1, 6 ст. 81): Кожна сторона повинна довести ті обставини, на які вона посилається як на підставу своїх вимог або заперечень, крім випадків, встановлених цим Кодексом. Доказування не може ґрунтуватися на припущеннях.Що показувати у власній таблиці
Власний контррозрахунок має показувати: тіло кредиту, реальні платежі, допустимі нарахування та суму, яку позивач намагається стягнути понад межі договору. Доцільно прослідкувати спірні періоди та відсікати неправомірні санкції.
Таблиця має бути перевірюваною: менше декларацій — більше дат, сум і арифметики. Якщо у вас є квитанції, виписки та дата останнього платежу, зведіть це в один документ і подайте разом із відзивом.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Презумпція вини в зобов’язанні | Боржник вважається порушником апріорі, якщо не надасть документальних доказів виконання або відсутності вини | ч. 1, 2 ст. 614 ЦК України |
| Принцип диспозитивності та пасивність суду | Суд розглядає справу лише за наданими сторонами доказами і не здійснює самостійного збору первинної документації замість сторін | ч. 1 ст. 13 ЦПК України |
| Подання відзиву на позов кредитора | Подання письмових заперечень та контррозрахунку боргу протягом 15 календарних днів від вручення ухвали | ч. 7 ст. 178 ЦПК України |
| Спростування розрахунку боргу кредитора | Обов’язкове надання детального контррозрахунку та клопотання про витребування виписки за особовим рахунком | ч. 1 ст. 81, ст. 84 ЦПК України |
| Застосування позовної давності | Подання окремої заяви про відхилення вимог поза межами 3-річного (основний борг) або 1-річного (пеня) строків | ст. 257, ч. 3 ст. 267 ЦК України |
Чи зобов'язаний суд перевіряти розрахунки банку

Суд оцінює розрахунки банку, але лише в межах доказів і заперечень, які подали сторони. Тому без активної позиції відповідача перевірка часто залишається формальною. Це випливає з ст. 13 ЦПК України та ст. 81 ЦПК України. Додаткові роз’яснення та алгоритм дій зібрано в публікації «Порушення зобов’язання і відповідальність».
Коли боржник подає контррозрахунок і вказує на помилки у відсотках або штрафах, суд отримує підстави для глибшої перевірки кожної цифри, але процес не може існувати без вашої процесуальної роботи.
Що робити з відсотками після завершення договору
Якщо строк дії кредитного договору завершився, банк не може безмежно нараховувати договірні відсотки. Спір варто переводити в площину законних наслідків прострочення та меж відповідальності за нормами ЦК України. Правове регулювання цього порядку закріплено положеннями ст. 625, 1048 Цивільного кодексу України.
Якщо у вашій справі банк продовжив договірні нарахування після завершення строку кредиту, це потрібно прямо заперечити у відзиві і просити суд відсікати такі суми.
Порада від ЮРКОНСАЛТ щодо фіксації доказів
Потрібно одразу фіксувати дату вручення ухвали, зберігати конверт, додатки до позову та всі платіжні документи, бо саме ці матеріали дозволяють спростувати як строк, так і арифметику кредитора. За ст. 13 ЦПК України суд не стане збирати докази замість сторін, а за ст. 81 ЦПК України припущення не замінюють належні матеріали.
Якщо банк не надав виписки або деталізації нарахувань, подавайте відзив разом із клопотанням про витребування доказів і не залишайте справу у форматі «слово банку проти слова відповідача».
Коли просити експертизу
Експертиза доречна, коли розрахунок занадто складний, а різниця між сумами сторін не пояснюється простим перерахунком. У такому разі просіть суд про перевірку арифметики та механізму нарахувань, посилаючись на заборону ґрунтувати рішення на припущеннях (ст. 81 ЦПК України). Судова практика (Касаційний цивільний суд у складі Верховного Суду) у справі № 199/7014/20 підтверджує важливість дотримання встановленої процедури.
У запереченнях важливо вказати конкретні розбіжності в датах, сумах і періодах, щоб суд мав підстави для призначення перевірки.
Відзив на позовну заяву про стягнення кредитної заборгованості
Відзив на позовну заяву про стягнення кредитної заборгованості
До районного суду
Відповідач: ПІБ, РНОКПП, адреса проживання, телефон, електронна пошта
Позивач: найменування банку або фінансової компанії, адреса, код ЄДРПОУ
Справа №: __________
ВІДЗИВ НА ПОЗОВНУ ЗАЯВУ ПРО СТЯГНЕННЯ КРЕДИТНОЇ ЗАБОРГОВАНОСТІ
Я, Відповідач, не погоджуюся з позовними вимогами у повному обсязі, оскільки позивач подав розрахунок, який не підтверджено належними первинними документами, а частина нарахувань здійснена після спливу строків, передбачених законом. Відповідно до ст. 13 ЦПК України, суд розглядає справу в межах поданих вимог і доказів, а за ст. 81 ЦПК України кожна сторона доводить обставини, на які посилається.
Позивач не довів правомірність усіх нарахувань, а тому вимоги в частині пені, штрафів та відсотків, нарахованих поза межами договору, є необґрунтованими. Згідно з ч. 2 ст. 614 ЦК України, саме особа, яка порушила зобов’язання, повинна довести відсутність своєї вини, однак кредитор також зобов’язаний подати переконливі та належні докази заявленої суми.
ПРОШУ:
1. Прийняти цей відзив та долучити його до матеріалів справи.
2. У задоволенні позовних вимог у частині стягнення пені та штрафів відмовити.
3. У задоволенні вимог щодо відсотків, нарахованих після спливу строку дії договору, відмовити.
4. Врахувати поданий Відповідачем контррозрахунок і стягнути лише суму, належним чином підтверджену доказами.
Додатки: контррозрахунок боргу; копії квитанцій; копія договору; заява про застосування позовної давності; докази надсилання копії відзиву позивачу.
Дата: ____________
Підпис: ____________
Покрокові Дії при отриманні позову від кредитора
Покрокові дії у кредитному спорі починаються з фіксації строків і закінчуються поданим відзивом. Саме пропуск процесуального моменту найчастіше позбавляє відповідача повноцінного захисту. Дійте в межах ч. 7 ст. 178 ЦПК України і не чекайте, що банк сам покаже слабкі місця. Практичні рекомендації щодо подібних ситуацій також читайте у консультації «Досудове врегулювання спорів у цивільному процесі».
Логіка проста: строк, письмова позиція, контррозрахунок, клопотання про докази та контроль руху справи.
Що робити одразу після вручення ухвали
Зафіксуйте дату вручення ухвали і позову: від неї обчислюється строк на відзив. Якщо документ отримано через електронний кабінет, орієнтуйтеся на технічну дату доставки; якщо поштою — на рекомендоване повідомлення та конверт.
- Збережіть документи: усі сторінки й додатки, конверт.
- Перевірте договір: умови, підписи, дату укладення.
- Зіставте виписки: платежі та дати мають відповідати розрахунку банку.
- Підготуйте контррозрахунок: тіло кредиту, спірні нарахування, відсотки/санкції.
- Подайте відзив вчасно: інакше зростає ризик заочного рішення.
Типові помилки боржників і як їх уникнути
Типові помилки боржника в кредитному спорі — мовчання, нечіткі заперечення й відсутність процесуальної дисципліни. Важливо пам’ятати, що ст. 13 ЦПК України та ст. 81 ЦПК України підкреслюють значення активності сторін і належності доказів. Детальний розбір суміжних правових нюансів наведено у матеріалі «Способи захисту цивільних прав та інтересів».
Найгірше — не подати відзив, не заявити про строки та не спростувати цифри кредитора власним розрахунком. У такій ситуації навіть слабка вимога банку може виглядати сильнішою через процесуальну пасивність.
Що не можна залишати без уваги
Не ігноруйте строк на відзив: суд може розглянути справу за наявними матеріалами та ухвалити рішення без вашої участі. Якщо частина вимог стосується пені/штрафів, перевіряйте строки давності та подавайте письмові заяви до ухвалення рішення.
Також не надсилайте лише емоційний текст без цифр і доказів: у кредитному спорі виграє той, хто дисципліновано спростовує конкретні суми, а не просто заперечує.
Потрібна допомога у спорі з кредитором
Якщо ви отримали позов і хочете не лише заперечити, а й побудувати сильну процесуальну позицію, зверніться до нашого адвоката по кредитам. Адвокатське бюро «ЮРКОНСАЛТ» допоможе підготувати відзив, контррозрахунок, заяви про строки та пояснення для суду так, щоб позиція була юридично точною і переконливою.
Часті запитання про презумпцію вини кредитора
Що таке презумпція вини у цивільних спорах?
Це правило, за яким особа, яка порушила зобов’язання, вважається винною, доки не доведе протилежне, і саме тому боржник має подавати докази належного виконання або відсутності вини. У кредитному спорі така позиція прямо випливає з ч. 2 ст. 614 ЦК України.
Як оскаржити розрахунки банку у суді?
Потрібно подати відзив, власний контррозрахунок і, за потреби, клопотання про витребування банківських документів. Без цього суд не має підстав автоматично зменшувати суму. Опиратимиметесь на ст. 81 ЦПК України та строк подання за ч. 7 ст. 178 ЦПК України.
Які докази потрібні, щоб спростувати борг?
Потрібні виписки по рахунку, квитанції про платежі, договір, графік, а також письмовий контррозрахунок із розбивкою сум і періодів. За необхідності додають заяву про позовну давність за ст. 257 і ч. 3 ст. 267 ЦК України.
Чи може суд самостійно перевірити нарахування банку?
Суд оцінює надані матеріали, але не збирає докази замість сторін і не вигадує за відповідача правову позицію. Це випливає з ст. 13 ЦПК України та ст. 81 ЦПК України.
Що робити, якщо банк нарахував відсотки після закінчення терміну дії кредиту?
Слід прямо заперечити проти таких нарахувань у відзиві та просити суд відсікати їх як неправомірні, посилаючись на ст. 625 і 1048 ЦК України. У такій ситуації банк не може довільно продовжувати договірні проценти після завершення строку кредитування.
Прочитати на: мовою