
Минимальное налоговое обязательство на землю является обязательным платежом, который определяет минимальную сумму налогов для собственников и пользователей сельскохозяйственных угодий. Этот инструмент призван вывести аграрный сектор из тени, однако он часто создает дополнительные финансовые вызовы для обычных граждан.
Многие собственники паев даже не догадываются о существовании этого налогового минимума, пока не получают официальное уведомление от налоговой службы. Неправильный расчет или игнорирование требований может привести к штрафам, поэтому важно разобраться в формулах и льготах.
Главное о минимальном налоговом обязательстве
- Это не новый налог. МПЗ — это минимальный порог, и вы уплачиваете только разницу, если фактические налоги меньше лимита.
- Официальная аренда спасает. Если земля официально арендована, обязанность уплаты автоматически переходит арендатору.
- Военные льготы действуют. Участки на оккупированных территориях и в зонах активных боевых действий полностью освобождены от начислений.
Содержание:
Что такое минимальное налоговое обязательство на землю
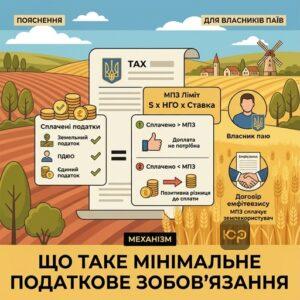
Минимальное налоговое обязательство (МПЗ) — это не дополнительный фиксированный платеж, а налоговый минимум, который должен приносить каждый гектар сельскохозяйственной земли. Вы уплачиваете только положительную разницу между рассчитанным МПЗ и суммой налогов, которые уже уплатили за год (земельный налог, НДФЛ, единый налог и т.д.).
То есть, если сумма фактически уплаченных вами налогов превышает рассчитанный лимит, доплачивать ничего не нужно. Этот механизм направлен на то, чтобы каждый собственник или пользователь земли уплачивал хотя бы минимальный порог налоговых поступлений в бюджет общины.
Згідно з підпунктом 14.1.114-2 пункту 14.1 статті 14 Податкового кодексу України: «мінімальне податкове зобов’язання - мінімальна величина податкового зобов’язання із сплати податків, зборів, платежів, пов’язаних з виробництвом та реалізацією власної сільськогосподарської продукції та/або з власністю та/або користуванням...»Если земельный участок передан в пользование по договору эмфитевзиса, обязанность расчета и уплаты МПЗ полностью возлагается на землепользователя, а не на собственника участка. Это важное правило помогает избежать двойного налогообложения и четко разделить ответственность между сторонами договора.
Кто уплачивает минимальное налоговое обязательство за земельный пай
Обязанность уплаты МПЗ зависит от юридического статуса пользования участком. Если земля находится в вашей собственности и вы не передали ее в официальную аренду, плательщиком являетесь вы; если же заключен официальный договор, налог уплачивает арендатор.
Часто возникают ситуации, когда собственник пая устно договаривается с местным фермером о обработке земли, не регистрируя договор аренды в Реестре вещных прав. В таком случае налоговая служба начислит МПЗ непосредственно собственнику пая, и ему придется уплачивать налог самостоятельно, поскольку юридически он остается единственным плательщиком.
Также существуют нюансы для физических лиц — предпринимателей. Например, если ФЛП второй группы использует собственный участок сельхозугодий для выращивания овощей, но не имеет зарегистрированного аграрного КВЭД, налоговая отправит уведомление как физическому лицу. Тогда ФЛП вынужден платить МПЗ по процедуре для обычных граждан, поскольку его предпринимательская деятельность официально не связана с сельским хозяйством.
Для защиты своих интересов и решения судебных споров о земле стоит обращаться к профильным юристам, которые помогут оспорить неправомерные начисления.
Как оспорить ошибочное начисление МПЗ
- Получите ППР. Дождитесь официального налогового уведомления-решения с расчетом МПЗ от налоговой службы.
- Проверьте данные. Сверьте площадь участка, его НГО и период владения с помощью государственных реестров.
- Подготовьте доказательства. Соберите документы, подтверждающие официальную аренду, расположение в пределах села или нахождение в зоне боевых действий.
- Подайте заявление. В течение 30 дней отправьте письменное заявление о сверке данных в налоговый орган по вашей регистрации.
Как рассчитать минимальное налоговое обязательство на землю
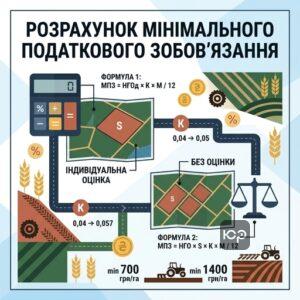
Расчет МПЗ основывается на нормативной денежной оценке (НГО) земельного участка, его площади и специальном коэффициенте. В зависимости от того, проведена ли индивидуальная оценка земли, применяется одна из двух законодательных формул.
Відповідно до статті 38-1.1 Податкового кодексу України: «МПЗ щодо земельної ділянки, нормативна грошова оцінка якої проведена, обчислюється за формулою: МПЗ = НГОд х К х М / 12... МПЗ щодо земельної ділянки, нормативна грошова оцінка якої не проведена, обчислюється за формулою: МПЗ = НГО х S х К х М / 12...»Временно, за отчетные годы коэффициент «К» применяется со значением 0,04. При определении обязательства за следующие годы коэффициент составляет 0,05, а затем — 0,057. Кроме того, во время военного положения сумма МПЗ не может быть меньше 700 грн с 1 гектара, а для участков, где пашня составляет не менее 50% – 1400 грн с 1 гектара.
Чтобы узнать точную оценку вашего участка, можно использовать Электронные сервисы Государственной службы геокадастра Украины, где доступно заказать выписку об НГО.
Расчет МПЗ для участков с проведенной оценкой
Формула выглядит так: МПЗ = НГОд x К x М / 12.
В этой формуле НГОд — это нормативная денежная оценка участка с учетом коэффициента индексации, К — коэффициент (0,04 или 0,05), а М — количество месяцев владения землей в отчетном году. Если вы владели землей весь год, показатель М равен 12.
Например, если фермер приобрел участок в сентябре отчетного года, налоговая может ошибочно отправить ППР с расчетом за весь год. После подачи заявления о сверке и предоставления документов начисление корректируется пропорционально фактическим 4 месяцам владения.
Расчет МПЗ для земель без денежной оценки
Формула выглядит так: МПЗ = НГО x S x К x М / 12.
Здесь используется НГО — нормативная денежная оценка 1 гектара пашни по области, а S — площадь вашего участка в гектарах. Остальные показатели рассчитываются аналогично.
Рассмотрим практический пример уменьшения МПЗ на сумму уплаченных налогов. Собственник участка уплатил в течение года земельный налог и НДФЛ на сумму 2500 грн. Рассчитанное МПЗ для его участка составило 2300 грн. Поскольку сумма фактически уплаченных налогов превысила МПЗ, его итоговое обязательство к уплате составило 0 грн.
Помощь адвоката по земельным вопросам в спорах по МПЗ
- Анализ начислений. Подробно проверим законность отправленного налогового уведомления-решения и правильность примененных формул.
- Подготовка документов. Сформируем полный пакет доказательств, включая выписки об НГО, договоры аренды и решения о консервации земель.
- Представительство в ГНС. Подготовим и подадим заявление о сверке данных, проведем переговоры с налоговыми инспекторами для отмены ошибочных начислений.
- Судебная защита. В случае отказа налоговой оспорим неправомерное решение в судебном порядке.
Кто полностью освобождается от минимального налогового обязательства
Законодательство определяет четкие категории земель и субъектов, для которых МПЗ не начисляется вообще. Это позволяет избежать чрезмерной налоговой нагрузки на некоммерческие земли и приусадебные участки граждан.
Згідно зі статтею 38-1.2 Податкового кодексу України: «Мінімальне податкове зобов’язання не визначається для: земельних ділянок, що використовуються дачними (дачно-будівельними) та садівничими (городницькими) кооперативами... земель запасу... земельних ділянок, віднесених до сільськогосподарських угідь, які належать фізичним особам на праві власності... та станом на 1 січня 2022 року знаходилися у межах населених пунктів»Важно помнить, что земельные участки в пределах населенных пунктов освобождаются от МПЗ только при условии, что они принадлежали физлицу по состоянию на 1 января 2022 года. Для новых участков, оформленных позже, действуют общие правила.
Также возникают ситуации с невостребованными паями. Если гражданка получила в наследство такую земельную долю, а сельский совет временно сдал ее в аренду третьему лицу, налоговая может ошибочно начислить МПЗ наследнице. После предоставления документов, подтверждающих статус невостребованного пая, обязанность уплаты переходит к фактическому арендатору.
Образец заявления о проведении сверки данных по МПЗ
До [Назва територіального органу ДПС]
[Адреса податкового органу]Платник податків: [Прізвище, Ім’я, По батькові]
РНОКПП: [Ваш податковий номер]
Адреса реєстрації: [Ваша поштова адреса]
Телефон: [Номер телефону]
E-mail: [Електронна адреса]ЗАЯВА
про проведення звірки даних щодо мінімального податкового зобов’язанняЯ, [ПІБ], є власником (користувачем) земельної ділянки (частки/паю) площею [Площа] га, кадастровий номер [Номер], розташованої за адресою: [Адреса або місце розташування ділянки].
[Дата отримання] року мною було отримано податкове повідомлення-рішення (ППР) № [Номер ППР] від [Дата ППР], згідно з яким мне визначено суму мінімального податкового зобов’язання (МПЗ) за [Звітний рік] рік у розмірі [Сума] грн.
Я не погоджуюся з визначеною сумою МПЗ та/або розрахованим річним податковим зобов’язанням з наступних причин:
[Вказати причину, наприклад:
— земельна ділянка знаходиться в офіційній оренді згідно з зареєстрованим договором № від (додається);
— земельна ділянка станом на 1 січня 2022 року розташована в межах населеного пункту;
— земельна ділянка перебувала у моїй власності неповний рік (з по звітного року);
— ділянка знаходиться на території активних бойових дій / тимчасово окупованій території згідно з Наказом № 309].Керуючись підпунктом 170.14.6 пункту 170.14 статті 170 Податкового кодексу України, прошу провести звірку даних, використаних для розрахунку суми МПЗ, та скасувати (або змінити) вищевказане податкове повідомлення-рішення.
Додатки:
1. Копія податкового повідомлення-рішення № від.
2. Копія документа, що підтверджує право власності або користування.
3. [Копія договору оренди / Витяг про межі населеного пункту / Довідка про консервацію чи мінування].[Дата] /Підпис/ [Ініціали та прізвище]
Льготы по МПЗ во время военного положения
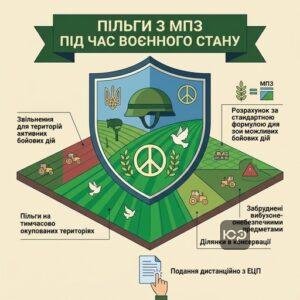
На период действия военного положения государство ввело существенные налоговые льготы для территорий, пострадавших от боевых действий или оккупации. На этих землях общее минимальное налоговое обязательство временно не начисляется и не уплачивается.
Відповідно до пункту 69.15 підрозділу 10 розділу ХХ Податкового кодексу України: «не нараховується та не сплачується загальне мінімальне податкове зобов'язання за земельні ділянки, земельні частки (паї), що розташовані на територіях активних бойових дій або на тимчасово окупованих Російською Федерацією територіях України... також земельні ділянки, що перебувають у консервації, або забруднені вибухонебезпечними предметами...»Эти правила действуют параллельно с другими государственными преференциями, подробнее о которых рассказывает уплата за землю во время военного положения. В случае возникновения сложностей с подтверждением прав на землю своевременное оформление права собственности на земельный участок поможет избежать споров с налоговыми органами.
Рассмотрим случаи с консервацией земель и оккупацией. Если участок гражданина оказался под оккупацией, а налоговая ошибочно направила требование об уплате МПЗ, начисление отменяется после подачи жалобы и копии Приказа № 309. Аналогично, если земля официально законсервирована из-за истощения почв, собственник должен предоставить копию решения местного совета об утверждении проекта консервации.
Следует учитывать статус зон возможных боевых действий. Они не имеют полного освобождения от МПЗ (в отличие от оккупированных или зон активных действий). Однако для них отменено требование минимальной планки 700/1400 грн с гектара, и расчет должен идти по стандартной формуле.
При подаче документов в электронном виде стоит помнить о правовой позиции высших инстанций. В частности, Supreme Court в деле № L-12345 от 27.10.2023 указал: «The court held that a digital signature on an electronic document satisfies the requirement for a written signature under the statute of frauds, provided there is clear intent to sign.» Электронная подпись имеет такую же юридическую силу, как и собственноручная, поэтому заявления о сверке МПЗ можно подавать дистанционно через кабинет плательщика.
Вопросы о минимальном налоговом обязательстве
Что такое минимальное налоговое обязательство (МПЗ) простыми словами?
Кто платит МПЗ — собственник земли или тот, кто ее арендует?
Какие участки полностью освобождены от уплаты МПЗ?
Что делать, если налоговая начислила слишком большую сумму или допустила ошибку?
Защитите свои права в спорах по МПЗ
Налоговые органы часто допускают ошибки при начислении минимального налогового обязательства, игнорируя военные льготы или официальные договоры аренды. Наши адвокаты помогут разобраться в вашей ситуации, провести сверку с ГНС и защитить ваши интересы.
Прочитати на: мові