

Налогообложение международных операций требует точного определения сути каждого контракта и юридической природы полученных или выплаченных средств. Предприятия и частные лица нередко ошибочно считают любой трансграничный платеж стандартной выручкой или обычной банковской транзакцией, что приводит к неожиданным налоговым доначислениям и штрафным санкциям.
Неправильная фиксация предмета договора или неподтвержденный источник происхождения финансов создают существенные финансовые риски как перед контролирующими органами, так и в рамках банковского финансового мониторинга. Понимание правил разграничения активной выручки, пассивных поступлений и движения собственных средств позволяет защитить активы еще до момента проведения расчетов.
Коротко о международных налогах
- Выручка нерезидента за поставленные материальные товары не облагается налогом на репатриацию.
- Пассивные доходы нерезидентов в виде роялти или процентов облагаются по ставке 15 процентов.
- Плательщики единого налога выполняют функции налоговых агентов при выплатах иностранным компаниям.
- Импорт услуг с местом поставки в Украине требует начисления 20 процентов НДС.
Содержание:
Как работает налогообложение международных операций в бизнесе
Налогообложение международных операций в коммерческой деятельности напрямую зависит от того, считается ли поступление активной выручкой за поставку материальных ценностей, или квалифицируется как доход из источника происхождения в Украине. От этой базовой квалификации зависит возникновение обязанностей налогового агента и необходимость применения корректировок финансового результата предприятия.
Согласно нормам действующего законодательства, выручка иностранного контрагента за реализованные товары, выполненные работы или предоставленные услуги не облагается налогом на репатриацию, если эти операции не подпадают под специальные категории пассивных доходов. Чтобы избежать недоразумений с фискальными органами, следует своевременно проверять официальные разъяснения через Общедоступный информационно-справочный ресурс (ЗИР) ГНС Украины перед проведением оплаты.
В нашей практике встречались ситуации, когда финансовые учреждения блокировали счета компаний из‑за сомнительных трансграничных операций. Мы успешно решали такие споры в судебном порядке, в частности выиграв дело о блокировании счетов и незаконном взыскании, что позволило клиенту полностью восстановить хозяйственную деятельность.
Активные расчеты за товары и выполненные работы
Поставка материальных товаров через государственную границу фиксируется грузовой таможенной декларацией, которая подтверждает пересечение границы и право на применение соответствующего режима налогообложения. В случае экспорта услуг таможенные органы не привлекаются, поэтому главным подтверждающим первичным документом становится инвойс или детализированный двуязычный акт предоставленных услуг с четкой фиксацией предмета работ.
Для разграничения статуса компании и определения налоговых обязанностей стоит учитывать, где именно формируется центр жизненных и коммерческих интересов, о чем подробно рассказывает материал о налоговом резидентстве за рубежом.
Пассивные выплаты средств за пределы государства
К пассивным поступлениям относятся роялти, дивиденды, проценты по долговым обязательствам, инжиниринг, доходы от аренды и лизинга. Такие операции сопровождаются обязанностью удержания налога непосредственно в момент перечисления средств иностранному получателю, если иное не установлено положениями международных договоров.
Чем может помочь адвокатское бюро ЮРКОНСАЛТ в сфере международного налогообложения
- Анализ внешнеэкономических договоров. Проверка контрактов на предмет скрытых налоговых рисков, разграничение роялти, товаров и услуг.
- Сопровождение валютного контроля. Подготовка юридического обоснования транзакций для банковского финансового мониторинга.
- Защита в налоговых спорах. Обжалование неправомерных налоговых уведомлений-решений, штрафов и блокирований счетов.
Когда возникает обязанность уплаты налога на репатриацию
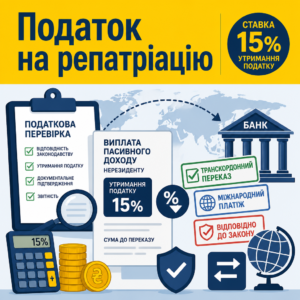
Обязанность удержать налог на репатриацию по ставке 15 процентов возникает у любого украинского резидента или постоянного представительства при выплате пассивного дохода в пользу иностранной компании. Требование распространяется не только на плательщиков налога на прибыль, но и на юридических лиц и предпринимателей на упрощенной системе налогообложения, которые автоматически становятся налоговыми агентами.
Правило удержания налога закреплено в налоговом законодательстве для защиты налоговой базы при трансграничных перечислениях средств.
Згідно з пп. 141.4.2 ст. 141.4 Податкового кодексу України: «Резидент, у тому числі фізична особа - підприємець, фізична особа, яка провадить незалежну професійну діяльність, або суб’єкт господарювання (юридична особа чи фізична особа підприємець), який обрав спрощену систему оподаткування, або інший нерезидент, який провадить господарську діяльність через постійне представництво на території України, які здійснюють на користь нерезидента або уповноваженої ним особи будь-яку виплату з доходу з джерелом його походження з України, отриманого таким нерезидентом від провадження господарської діяльності (у тому числі на рахунки нерезидента, що ведуться в національній валюті), утримують податок з таких доходів, зазначених у підпункті 141.4.1 цього пункту, за ставкою в розмірі 15 відсотків»То есть даже плательщик единого налога обязан самостоятельно вычесть 15 процентов из суммы выплаты, перечислить их в бюджет и отразить этот расчет в приложении к налоговой декларации по налогу на прибыль.
Судебная практика демонстрирует, что необоснованные претензии налоговых органов относительно начисления штрафов можно успешно отменять в суде.
Суд четко подтвердил, что при отсутствии доказанного умысла контролирующие органы не имеют права автоматически применять повышенные финансовые санкции.
Ошибки при заключении смешанных международных договоров
Распространенной ошибкой бизнеса является смешивание поставки оборудования с лицензионной платой за встроенное программное обеспечение или услугами шеф-монтажа в рамках одной общей суммы инвойса. Если платеж проходит единым траншем как оплата за товар, налоговая проверка доначисляет налог на прибыль нерезидента на выделенную экспертным путем часть роялти.
В случае блокирования банковских операций или наложения ограничений из‑за несогласия с фискальными начислениями стоит помнить о нашем схожем кейсе с разблокированием счетов, где удалось остановить взыскание и снять банковские запреты.
Требования к сертификату налогового резидентства контрагента
Применение сниженной ставки или полного освобождения по международным конвенциям допускается исключительно при наличии легализованной или апостилированной справки, подтверждающей налоговый статус контрагента. Документ должен быть выдан уполномоченным органом иностранного государства именно на тот календарный год, в котором осуществляется фактическая выплата денег.
Порядок действий при подготовке трансграничного платежа
- Проверьте предмет договора. Четко разделите стоимость материальных товаров, работ, сопутствующих сервисов и лицензионных прав в отдельных пунктах контракта.
- Определите налоговый статус. Установите, является ли платеж активной выручкой контрагента, или он подлежит налогообложению налогом на репатриацию либо импортным НДС.
- Получите справку резидента. Запросите у иностранного партнера апостилированный сертификат налогового резидентства за текущий календарный год для применения льгот.
- Сформируйте банковское назначение. Укажите номер инвойса, договора и точное экономическое содержание транзакции без двусмысленных терминов.
Правила начисления НДС при трансграничном импорте услуг
Начисление НДС при получении услуг от иностранного контрагента зависит от определения места их поставки в соответствии с требованиями налогового законодательства. Если место поставки расположено на территории Украины, украинский получатель услуги обязан начислить и уплатить налог на добавленную стоимость по ставке 20 процентов независимо от собственной системы налогообложения.
Законодатель четко установил обязанность налогообложения трансграничного перемещения ценностей и работ.
Згідно з ст. 185.1 Податкового кодексу України: «Об'єктом оподаткування є операції платників податку з: ввезення товарів на митну територію України; вивезення товарів за межі митної території України»Для услуг решающее значение имеет содержание контракта: для консультационных, юридических, рекламных или IT-услуг местом поставки закон определяет место регистрации заказчика. Когда таким заказчиком является украинское предприятие, оно выступает налоговым агентом по начислению импортного НДС.
Определение места поставки по налоговому законодательству
Правильное определение характера услуг непосредственно влияет на налоговый результат операции. Если иностранный исполнитель предоставляет услуги, связанные с недвижимым имуществом, место поставки привязывается к фактическому местонахождению этого недвижимого имущества. Если же речь идет об облачных цифровых сервисах, телекоммуникациях или передаче прав, налоговые обязательства возникают по месту нахождения заказчика в Украине.
Особенности уплаты налога покупателями, не являющимися плательщиками НДС
Предприятия и предприниматели, которые не зарегистрированы плательщиками НДС, часто допускают ошибки, считая себя свободными от начисления этого налога при импорте услуг. Однако закон обязывает такого покупателя начислить 20 процентов обязательства, составить специальный расчет и уплатить средства в государственный бюджет без права на налоговый кредит.
Какие финансовые поступления не считаются налогооблагаемой прибылью
Трансграничное перечисление средств не всегда создает объект налогообложения, если операция не приводит к получению экономической выгоды или прироста капитала. Техническое перемещение финансов между собственными банковскими счетами одного лица либо возврат долговых сумм не влечет за собой начисления налоговых обязательств.
Финансовый мониторинг банка в обязательном порядке потребует документального объяснения любого крупного платежа. Подать отчетность и уточнить статус налоговых расчетов всегда можно через официальный Электронный кабинет плательщика налогов, что упрощает дистанционное администрирование.
Для более глубокого анализа специфики начисления налогов на трансграничные выплаты физическим лицам полезно ознакомиться с обзором об налогообложении иностранных доходов физлиц, где разобраны типичные практические случаи.
Перемещение собственных сбережений между банковскими счетами
Если гражданин или компания переводит средства с собственного зарубежного счета на свой счет в украинском банке, такой платеж не считается доходом. Главным условием является полное совпадение данных собственника отправителя и получателя средств, а также наличие банковских выписок, подтверждающих первичное происхождение этих сбережений.
Возврат ранее предоставленной финансовой возвратной помощи
Возврат средств по ранее заключенному договору беспроцентной займа или возвратной помощи не создает налоговых обязательств ни для предприятия, ни для физического лица. Чтобы операция прошла банковский контроль, назначение международного банковского перевода должно дословно ссылаться на дату, номер кредитного соглашения и подтверждать отсутствие процентных начислений.
Юридическое сопровождение внешнеэкономических контрактов и налогов
Внешнеэкономические контракты требуют тщательного юридического аудита еще до момента проведения банковских платежей или подписания актов. Если контролирующие органы выдвигают претензии относительно квалификации платежей или применения ставок налогов, мы поможем сформировать правовую позицию и защитить интересы бизнеса в судебном порядке.
Вопросы по налогообложению международных операций
В чем разница между оплатой товара и выплатой нерезиденту?
При импорте материальных товаров уплачиваются ввозная пошлина и НДС на таможне, а выручка поставщика не облагается налогом на репатриацию. Если же выплачивается пассивный доход по нематериальным правам или отдельным услугам, украинский плательщик обязан выступить налоговым агентом и удержать 15 процентов налога непосредственно при списании денег.
Нужно ли платить налог при оплате подписки на иностранное ПО?
Если оплата осуществляется исключительно за пользование облачным сервисом или типовой программой без приобретения авторских прав или доступа к исходному коду, платеж квалифицируется как услуга и не подлежит налогообложению налогом на репатриацию. В случае передачи имущественных прав на интеллектуальную собственность платеж становится роялти с обязательным удержанием 15 процентов налога.
Как доказать банку перемещение собственных средств между счетами?
Для подтверждения необходимо предоставить банку развернутую выписку с иностранного банковского счета, где четко видно, что отправителем и получателем средств является одно и то же лицо. Дополнительно банк может запросить первичные договоры, которые объясняют законность первичного получения этих финансов за рубежом.
Прочитати на: мові