
Викрадення коштів з банківського акаунта потребує негайного блокування карток, фіксації інциденту та письмової вимоги до банку про відшкодування неакцептованих операцій.
Адвокатське бюро «ЮРКОНСАЛТ» профільно супроводжує такі спори: готує претензії та позови, збирає докази й захищає інтереси клієнтів у банках, державних органах і судах.
Що важливо знати одразу
- За ч. 12 ст. 86 Закону про платіжні послуги банк має негайно повернути суму неакцептованої операції та, за потреби, відновити стан рахунку до зламу.
- За практикою Верховного Суду банк сам доводить вину клієнта, а сам факт SMS-коду або правильного пароля ще не звільняє установу від обов’язку компенсувати збитки.
- Процедура чарджбеку зазвичай працює для операцій через торговців або онлайн-еквайринг, а банк-емітент має ініціювати спір у строк до 120 днів.
- За ст. 1073 ЦК України банк повинен негайно відновити рахунок, сплатити проценти та відшкодувати збитки, якщо кошти списали безпідставно.
- Постраждалі клієнти можуть подати скаргу до НБУ та звернення через Кіберполіцію, щоб зафіксувати інцидент і посилити позицію в спорі з банком.
Зміст:
Викрадення коштів з банківського акаунта: що робити в перші хвилини
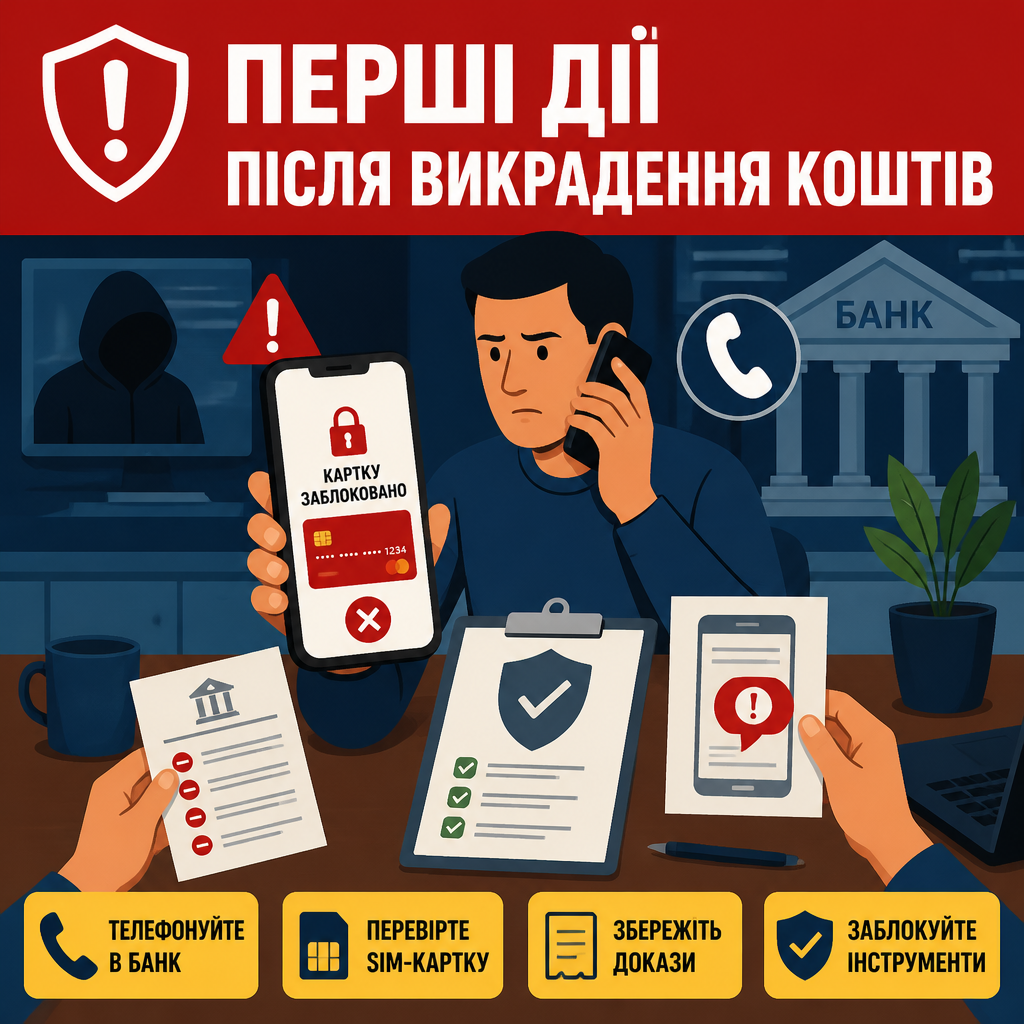
Викрадення коштів з банківського акаунта треба зупинити в перші хвилини, інакше зловмисники можуть повторити списання або закріпити доступ до сервісу. Відповідно до п. 67 Положення НБУ № 164 та ч. 2 ст. 88 Закону «Про платіжні послуги», клієнт має негайно повідомити банк про втрату доступу і заблокувати інструменти. Тому одразу телефонуйте в банк, перевіряйте SIM-картку та зберігайте кожне повідомлення про списання.
Коли ви швидко фіксуєте несанкціоновані списання, банк значно гірше посилається на вашу начебто необережність. Саме тому скриншоти, банківська виписка і час першого дзвінка мають ключове значення для спору про повернення коштів.
Як блокувати доступ і картки
Потрібно негайно заблокувати картку, мобільний застосунок і доступ до інтернет-банкінгу, а також вимагати фіксації звернення банком. За п. 67 Положення НБУ № 164 банк повинен забезпечити можливість такого блокування без зволікання. Якщо оператор зв’язку раптово втрачає мережу, перевірте, чи не відбувся злам банківського акаунта через перевипуск SIM-картки.
Положення НБУ № 164, п. 67Згідно з Положенням НБУ № 164 (п. 67): Негайне блокування рахунку та платіжних інструментів має відбутися через телефонний дзвінок до банку або через мобільний застосунок у перші хвилини після виявлення несанкціонованих дій.Як зафіксувати технічні сліди
Потрібно зберегти скриншоти списань, повідомлення банку, журнал входів і дані про пристрій, з якого могли провести транзакцію. Саме такі матеріали підтверджують, що ви вчасно відреагували на викрадення коштів з банківського акаунта і не створили підстав для перекладання ризику на себе. Якщо доступ до телефону зник, одразу вимагайте від банку копію операцій і повну виписку.
- Скріншоти сповіщень: вони показують точний час списання та допомагають співвіднести подію з вашим зверненням до банку.
- Банківська виписка: завірена виписка підтверджує суму, валюту та реквізити спірної операції.
- Логи входів: дані про новий пристрій або IP-адресу важливі для доведення шахрайського доступу.
SIM‑свап і повернення 42 тисяч гривень
Уявіть ситуацію: зловмисники зробили сим-свап вашого фінансового номера й за 25 хвилин списали з зарплатної картки 42 000 грн, а банк відмовив у компенсації, бо вхід підтвердився SMS-кодом. Ви не сперечалися усно, а одразу взяли довідку в мобільного оператора та звернулися до суду з посиланням на ч. 12 ст. 86 Закону України «Про платіжні послуги».
Суд побачив, що дублікат SIM-картки видали сторонній особі до транзакції, і це зламало аргумент банку про ваш контроль над номером. У результаті ви отримали не лише повернення 42 000 грн, а й пеню за прострочення, тому що банк не довів вашу вину та не виконав обов’язок відшкодувати неакцептовану операцію.
Як звернутися до кіберполіції
Потрібно одразу подати електронне звернення до Кіберполіції та просити внести відомості до ЄРДР. За ст. 214 КПК України слідчий зобов’язаний внести відомості про злочин без зволікання після отримання заяви. Потім візьміть талон-повідомлення або витяг з ЄРДР і долучіть його до банківської претензії.
Окремо варто подати скаргу через портал НБУ, якщо банк не реагує на ваше повідомлення. Так ви створюєте одночасно банківський, адміністративний і кримінальний трек фіксації інциденту.
Чим може допомогти адвокат по кредитах бюро ЮРКОНСАЛТ
- Проаналізуємо рух коштів, листування з банком, виписки та технічні докази, щоб вибудувати сильну позицію щодо несанкціонованих списань.
- Підготуємо письмову заяву до банку, звернення до НБУ, заяву до Кіберполіції та позов до суду без зайвих процесуальних помилок.
- Окремо перевіримо, чи був сим-свап, чарджбек або списання кредитного ліміту, і підкажемо, які докази додати саме у вашій справі.
- За потреби супроводимо перемовини з банком і судовий спір до фактичного повернення коштів або скасування нарахованих сум.
- Зверніться до адвокатського бюро «ЮРКОНСАЛТ» за консультацією, якщо банк уже відмовив або затягує розгляд вашої заяви.
Як правильно подати заяву до банку про викрадення
Заяву до банку треба подати письмово, а не обмежуватися дзвінком на гарячу лінію, бо саме письмовий документ стане доказом у спорі про повернення коштів. За ч. 12 ст. 86 Закону «Про платіжні послуги» банк зобов’язаний відшкодувати суму неакцептованої операції після повідомлення клієнта. Тому у заяві треба не лише описати інцидент, а й вимагати відновлення балансу, припинення нарахувань і службового розслідування.
Якщо банк відмовляється приймати документ або пропонує лише «усне звернення», вимагайте реєстрації вхідного номера, підпису працівника та копії заяви з відміткою. Саме ця дрібниця часто вирішує, чи визнає суд вашу позицію у справі про несанкціоновані списання.
Що обов'язково вказати у заяві
У заяві треба зазначити рахунок, дату, час, суму, останні видимі транзакції та вимогу негайно зупинити подальші списання. Відповідно до ст. 1073 ЦК України, банк повинен негайно після виявлення порушення відновити баланс, сплатити проценти та відшкодувати збитки. Якщо списання торкнулося кредитного ліміту, окремо просіть призупинити проценти та штрафи.
Закон України «Про платіжні послуги» (ст. 86)Згідно із Законом України «Про платіжні послуги» (ч. 12 ст. 86): У разі здійснення неакцептованої платіжної операції надавач платіжних послуг платника зобов'язаний негайно після виявлення факту такої операції або після отримання повідомлення платника відшкодувати платнику суму неакцептованої платіжної операції та, за необхідності, відновити стан рахунку платника до того стану, в якому він перебував до виконання зазначеної операції.Коли вимагати чарджбек
Чарджбек варто вимагати, коли спірна операція пройшла через торговця, онлайн-еквайринг або сервіс, а не як прямий P2P-переказ між картками. За правилами Положення НБУ № 164, банк-емітент має ініціювати спір у строк до 120 днів. Якщо операцію провели через маркетплейс чи онлайн-сервіс, саме цей механізм часто дає швидший результат, ніж тривалий судовий спір. Правовий підхід щодо захисту прав у подібних спорах сформовано у рішенні (Касаційний цивільний суд у складі Верховного Суду) в справі № 490/7829/23.
У письмовій вимозі до банку прямо напишіть, що просите ініціювати оскарження операції в платіжній системі та надати вам письмову відповідь у встановлений строк. Це допомагає показати, що ви діяли добросовісно та не затягували захист своїх прав.
Як отримати відповідь банку
Потрібно просити не загальну відписку, а конкретну позицію банку щодо кожної транзакції і кожного реквізиту одержувача. Саме така відповідь знадобиться для позову про повернення коштів або для скарги до НБУ. Якщо банк тягне час, надсилайте лист рекомендованим відправленням з описом вкладення і зберігайте квитанцію.
За потреби одразу використайте звернення до НБУ, бо регулятор часто дисциплінує установу швидше, ніж повторні телефонні нагадування. Це особливо важливо, коли мова йде про великі несанкціоновані списання.
Як діяти після зламу акаунта
- Негайно заблокуйте доступ. Зателефонуйте на гарячу лінію банку або заблокуйте картку в застосунку протягом перших хвилин, як цього вимагає п. 67 Положення НБУ № 164.
- Зафіксуйте всі докази. Зробіть скриншоти списань, повідомлень, історії входів і збережіть банківську виписку з точним часом операцій.
- Зв’яжіться з оператором. Якщо є ознаки сим-свапу, зверніться до мобільного оператора та вимагайте довідку про перевипуск SIM-картки за Законом України «Про електронні комунікації».
- Подайте заяву до банку. Передайте письмову претензію з вимогою відновити залишок, зупинити нарахування відсотків і ініціювати чарджбек за ч. 12 ст. 86 Закону «Про платіжні послуги».
- Подайте звернення до Кіберполіції. Оформіть електронну заяву через офіційний портал і добийтеся внесення відомостей до ЄРДР за ст. 214 КПК України.
- Готуйте позов до суду. Якщо банк відмовив, подайте позов про повернення коштів і звільнення від судового збору за ч. 3 ст. 22 Закону «Про захист прав споживачів».
Які докази потрібні для повернення коштів через суд
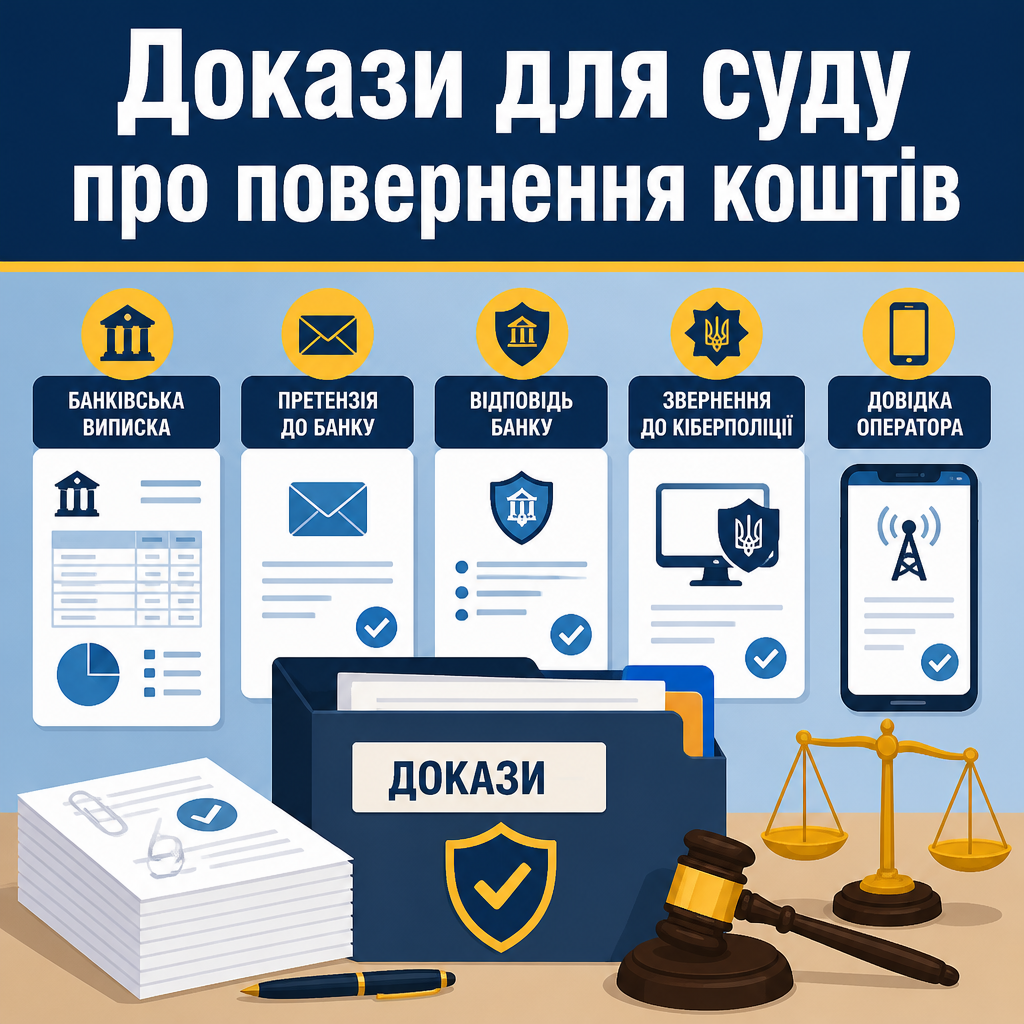
Для суду потрібна не одна банківська виписка, а повний ланцюг доказів: виписка, претензія до банку, відповідь банку, звернення до Кіберполіції, довідка оператора і скриншоти подій у застосунку. Саме така сукупність матеріалів показує, що викрадення коштів з банківського акаунта сталося без вашої згоди. Відповідно до ч. 5 ст. 86 Закону «Про платіжні послуги», саме банк повинен довести вашу вину, а не навпаки. Зверніть увагу на покроковий розбір у суміжному матеріалі «Судовий спір із банком щодо списання коштів».
Якщо ви вчасно звернулися до банку, але він усе одно відмовив, суд оцінює ще й добросовісність вашої поведінки. Тому чим швидше ви збираєте документи, тим сильніше виглядає ваша позиція щодо несанкціонованих списань.
Які документи працюють у спорі
Найкраще працюють офіційні документи з банку, поліції та мобільного оператора, а також технічні сліди входів у застосунок. Нижче наведено основний перелік доказів, який варто зібрати вже в день інциденту.
- Деталізована банківська виписка: вона показує точний час, суми та реквізити спірних операцій.
- Письмова претензія до банку: з відміткою про вручення або поштовим описом вкладення.
- Довідка оператора: особливо важлива при сим-свапі, коли номер могли перевипустити без вашої згоди.
- Витяг з ЄРДР: підтверджує, що правоохоронці вже почали розслідування.
- Скріншоти та логи: фіксують технічні ознаки злому та відсутність вашого контролю над акаунтом.
Цивільний кодекс України (ст. 1073)Згідно з Цивільним кодексом України (ст. 1073): У разі несвоєчасного зарахування на рахунок грошових коштів, що надійшли клієнтові, їх безпідставного списання банком з рахунку клієнта або порушення банком розпорядження клієнта про перерахування грошових коштів з рахунку банк повинен негайно після виявлення порушення зарахувати відповідну суму на рахунок клієнта або належного отримувача, сплатити проценти та відшкодувати завдані збитки, якщо інше не встановлено законом.Що доводить відсутність вашої вини
Відсутність вини доводять обставини, що підтверджують втрату контролю над номером телефону, відсутність доступу до пристрою або відсутність вашої участі у вході до банкінгу. Саме тому дані про можливий злам банківського акаунта через SIM-картку або чужий пристрій мають вирішальне значення. Судова практика вказує, що банк не може спиратися лише на факт правильного вводу пароля чи OTP. Аналогічну правову позицію щодо оцінки доказів викладено у постанові (Касаційний цивільний суд у складі Верховного Суду) у справі № 337/6010/23.
Коли банк має доказовий обов'язок
Банк повинен довести, що ви діяли умисно або грубо необережно, а не просто «не помітили» списання. Відповідно до ч. 5 ст. 86 Закону «Про платіжні послуги», саме надавач платіжних послуг має показати докази акцепту або вашої грубої недбалості. Тому в позові просіть суд покласти на банк обов’язок надати технічні журнали, дані авторизації та підтвердження IP-адрес.
Якщо банк таких доказів не подає, суд зазвичай стає на бік споживача. У таких спорах сильніше працює фактична доказова база, а не формальна відповідь установи.
Що таке сим‑свап і як отримати довідку від мобільного оператора
Сим-свап — це перевипуск вашої SIM-картки на іншу особу, після чого зловмисник отримує SMS-коди і може підтверджувати банківські операції. У такій ситуації довідка оператора часто стає ключовим доказом, бо показує момент відключення старої SIM-картки та місце видачі дубліката. Саме тому цей блок особливо важливий при викраденні коштів з банківського акаунта. Додаткові роз’яснення та алгоритм дій зібрано в публікації «Коли це вже не просто помилка».
Для доказування потрібні дані від оператора, а не лише ваші пояснення про втрату зв’язку. Відповідно до Закону України «Про електронні комунікації», оператор має надати інформацію про обслуговування номера в межах законної процедури.
Яку довідку просити в оператора
Потрібно просити офіційну довідку про дату, час і місце перевипуску SIM-картки, а також про припинення роботи вашої старої картки. Це допомагає встановити, чи відбувся сим-свап перед несанкціонованими списаннями. У заяві вкажіть номер телефону, ПІБ, паспортні дані та просіть видати документ для подання до банку і суду.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Довідка оператора | Фіксує час і місце перевипуску SIM-картки та відключення старої | Закон про електронні комунікації |
| Заява до салону | Подається з паспортом і вимагає письмової відповіді | Закон про електронні комунікації |
Порада від ЮРКОНСАЛТ щодо фіксації доказів
Найчастіше клієнти втрачають справу не через слабку норму закону, а через слабкі докази. Якщо ви бачите викрадення коштів з банківського акаунта, не обмежуйтеся дзвінком у банк і зберігайте всі скриншоти, виписки та повідомлення до моменту подання письмової претензії. Відповідно до ч. 5 ст. 86 Закону «Про платіжні послуги», саме банк повинен довести вашу вину, тому кожен документ, що підтверджує втрату контролю над акаунтом, працює на вашу користь.
Якщо є хоча б підозра на сим-свап, одразу просіть довідку оператора та не чекайте «внутрішньої перевірки» банку. У спорах про несанкціоновані списання швидкість звернення і повнота доказів часто визначають, чи отримаєте ви повернення коштів добровільно або через суд.
Чому сим-свап важливий для спору
Якщо ви доведете, що номер був перевипущений до списання, банк уже не зможе посилатися на ваш контроль над SMS-підтвердженнями. Саме це часто руйнує аргумент про вашу нібито вину у справі про повернення коштів. У такому спорі довідка оператора інколи важить не менше, ніж банківська виписка.
За потреби додайте до пакета доказів деталізацію дзвінків і скриншоти втрати мережі на телефоні. Це посилює позицію в суді і в банківській претензії.
Куди ще звертатися при сим-свапі
Паралельно з оператором зверніться до Кіберполіції та до банку, бо сим-свап майже завжди пов’язаний з іншим кіберінцидентом. За електронною формою Кіберполіції можна швидко зафіксувати обставини події і зберегти офіційний слід звернення. Це корисно і для банку, і для майбутнього позову.
Якщо банк не приймає довідку оператора до уваги, просіть суд оцінити її разом із усіма іншими доказами. У таких спорах вирішує сукупність документів, а не один формальний папір.
Заява-претензія про неакцептовані платіжні операції та повернення коштів
Заява-претензія про неакцептовані платіжні операції та повернення коштів
Голові Правління [Найменування банку-емітента]
від [ПІБ клієнта], РНОКПП [номер],
адреса: [адреса], телефон: [номер]
ЗАЯВА-ПРЕТЕНЗІЯ
Повідомляю про неакцептовані платіжні операції, здійснені з мого рахунку № [IBAN] від [дата] у період з [час] по [час] на загальну суму [сума] грн. Я не надавав(ла) згоди на ці операції та не передавав(ла) платіжні дані третім особам.
Відповідно до ч. 12 ст. 86 Закону України «Про платіжні послуги», прошу негайно відновити залишок на моєму рахунку, зупинити будь-які нарахування відсотків, штрафів і комісій та ініціювати опротестування операцій у платіжній системі. Також прошу надати мені повну інформацію щодо спірних транзакцій, включно з часом, сумою, реквізитами отримувача та технічними даними авторизації.
У разі відмови або бездіяльності банку залишаю за собою право звернутися до НБУ, Кіберполіції та суду про захист прав споживача фінансових послуг.
ПРОШУ:
1. Зафіксувати факт неакцептованих платіжних операцій.
2. Негайно відновити залишок на рахунку та повернути списані кошти.
3. Зупинити нарахування відсотків, штрафних санкцій і комісій.
4. Надати виписку та повну інформацію щодо спірних операцій.
5. Ініціювати процедуру чарджбеку за наявності підстав.
Додатки: копія виписки, копія паспорта, копія РНОКПП, копія заяви до Кіберполіції, копія довідки оператора (за наявності).
[Дата] [Підпис]
Як ініціювати чарджбек і скільки є часу
Чарджбек варто ініціювати, коли спірна операція пройшла через онлайн-еквайринг, маркетплейс або інший платіжний сервіс, а не як прямий переказ між двома картками. За правилами Положення НБУ № 164, банк-емітент має встигнути подати спір у строк до 120 днів. Саме тому тема чарджбек коштів є важливою частиною стратегії повернення. Практичні рекомендації щодо подібних ситуацій також читайте у консультації «Вкрали гроші з картки».
Чарджбек не замінює претензію до банку, але часто доповнює її і дає шанс повернути гроші швидше. Якщо операція проведена через сервіс продажу, онлайн-магазин або мерчанта, банк має технічну можливість запустити оскарження транзакції.
Коли чарджбек працює, а коли ні
Чарджбек зазвичай працює для операцій через торговців, а не для простих переказів між картками фізичних осіб. Це прямо випливає з правил платіжних систем і практики застосування Положення НБУ № 164. Тому в заяві до банку треба чітко описати, через який саме сервіс пройшла операція.
Якщо банк каже, що чарджбек неможливий, попросіть письмове обґрунтування. Воно знадобиться для подальшої скарги до НБУ або для суду.
Що написати в заяві на чарджбек
У заяві слід вказати, що ви заперечуєте авторизацію транзакції, просите ініціювати спір і надати копію звернення до платіжної системи. Це особливо ефективно, коли списання відбулося на користь сервісу, а не іншого приватного клієнта. Так ви демонструєте, що дієте в межах банківських процедур і не пропускаєте строки.
- Дата операції: допомагає визначити строк чарджбеку.
- Назва сервісу: показує, що платіж проходив через мерчанта.
- Сума і валюта: потрібні для ідентифікації транзакції.
- Позиція клієнта: ви не надавали згоди на списання.
Що робити після відмови банку
Після відмови банку потрібно подати скаргу до НБУ та готувати позов, якщо спірну суму не повернули добровільно. За ч. 3 ст. 22 Закону «Про захист прав споживачів» ви можете звертатися до суду без судового збору. Це важливо, коли сума списання суттєва і банк затягує відповідь.
У позові просіть суд не лише повернути кошти, а й зобов’язати банк надати документи щодо спірної операції. Це підсилює процесуальну позицію, особливо якщо ви вже маєте несанкціоновані списання у виписці.
Коли банк зобов'язаний відшкодувати вкрадені кошти
Банк зобов’язаний відшкодувати викрадені кошти, якщо не доведе вашу умисну поведінку або грубу необережність. Відповідно до ч. 5 ст. 86 Закону «Про платіжні послуги», тягар доказування лежить саме на банку, а не на клієнті. Це означає, що просте посилання на SMS-код чи пароль ще не вирішує спір на користь установи. Детальний розбір суміжних правових нюансів наведено у матеріалі «Як повернути вкрадені гроші з Ощадбанку через суд».
У практиці Верховного Суду часто вирішальним є те, чи були у банку докази вашої участі у розкритті даних. Якщо таких доказів немає, суд схиляється до захисту споживача і відновлення балансу після викрадення коштів з банківського акаунта.
Судова практика виходить із того, що банк має сам довести вашу вину, а не просто послатися на успішний вхід у додаток. У справі № 953/5904/22 Верховний Суд скасував нарахування за кредитним лімітом, який шахраї використали без згоди клієнта. Це важливо, коли незаконне списання перетворюється ще й на штучний борг.
Чи треба платити судовий збі?
У справах про захист прав споживачів фінансових послуг клієнт може бути звільнений від судового збору. Відповідно до ч. 3 ст. 22 Закону «Про захист прав споживачів», споживач має право звернутися до суду без сплати такого збору. Це робить судовий захист доступнішим, коли банк не реагує на претензію.
Тому не відкладайте позов лише через страх процесуальних витрат. Якщо банк відмовив, юридична перспектива спору часто лишається на боці клієнта, особливо коли зібрано повний пакет доказів.
Коли потрібна окрема стратегія
Окрема стратегія потрібна, якщо списання відбулося через кредитний ліміт, через сервіс-мерчант або через сим-свап, бо кожен сценарій має свої докази. Звісно, загальна логіка спору лишається однією, але деталі змінюють набір вимог до банку. Саме тому в складних справах важливо не змішувати загальну фразу про шахрайство з точними процесуальними кроками.
Якщо вам потрібен індивідуальний план дій, ми можемо проаналізувати документи та підготувати правову позицію під ваш банк і ваші транзакції.
Захистіть свої кошти вже зараз
Якщо банк не реагує на вашу заяву або відмовляє у поверненні коштів, не втрачайте час і зверніться по правову допомогу. Адвокатське бюро «ЮРКОНСАЛТ» підготує претензію, скаргу до НБУ, звернення до Кіберполіції та позов до суду з урахуванням усіх доказів і строків.
Зверніться до нашого адвоката з банківських спорів, якщо хочете збільшити шанси на повернення коштів після шахрайського списання.
Часті запитання про викрадення коштів з банківського акаунта
Що робити одразу після зламу банківського акаунта?
Негайно заблокуйте картки та доступ до інтернет-банкінгу, зафіксуйте всі списання скриншотами і зателефонуйте до банку, щоб зареєструвати повідомлення про неакцептовану операцію. Відповідно до ч. 2 ст. 88 Закону «Про платіжні послуги», повідомити банк треба без зволікання, бо саме своєчасне звернення допомагає зняти з вас ризики подальших списань.
Як правильно подати письмову заяву до банку про несанкціоновані списання?
Подайте заяву в двох примірниках і вимагайте відмітку про отримання або надішліть її цінним листом з описом вкладення. У тексті зазначте суму, дату, час, номер рахунку та вимогу відновити баланс за ч. 12 ст. 86 Закону «Про платіжні послуги», а також ініціювати перевірку і повернення коштів.
Які докази треба зібрати для повернення коштів у суді?
Потрібні банківська виписка, копія претензії до банку, відповідь банку, витяг з ЄРДР, скриншоти сповіщень та, за наявності сим-свапу, довідка мобільного оператора. Саме сукупність цих доказів показує, що викрадення коштів з банківського акаунта відбулося без вашої згоди, а за ст. 1073 ЦК України банк має відновити рахунок і відшкодувати збитки.
Чи може банк відмовити у відшкодуванні і що робити далі?
Банк може відмовити, але така відмова не означає поразку. Якщо фінансова установа не довела вашу вину, ви можете звертатися до суду без сплати судового збору за ч. 3 ст. 22 Закону «Про захист прав споживачів» і вимагати повернення коштів, пені та відшкодування збитків.
Що таке сим‑свап і як отримати підтвердження від оператора?
Сим-свап — це перевипуск вашої SIM-картки сторонній особі для перехоплення SMS-кодів і доступу до банкінгу. Щоб підтвердити це, подайте до оператора письмову заяву і отримайте довідку про дату, час та місце перевипуску, що прямо корисно для спору за Законом України «Про електронні комунікації».
Прочитати на: мовою