
Повернення помилково перерахованих коштів найчастіше запускається через негайне звернення до банку, фіксацію операції та письмову вимогу до отримувача.
Процедура залежить від того, хто припустився помилки, чи був це P2P-переказ, IBAN або банківська дія, і чи є ознаки шахрайства; адвокатське бюро «ЮРКОНСАЛТ» профільно супроводжує такі спори у банках, державних органах і судах.
Що важливо знати про повернення коштів
- Якщо помилка виникла з вини банку, ст. 86 Закону про платіжні послуги зобов’язує банк негайно повернути суму за власний рахунок і сплатити пеню за прострочення.
- Якщо помилився платник, ч. 1 ст. 88 Закону про платіжні послуги дає отримувачу 3 робочі дні на добровільне повернення після повідомлення банку або вимоги.
- За прострочення повернення діє пеня 0,1% за кожен день, але не більше 10% від суми, що прямо випливає з ч. 2 ст. 88 Закону про платіжні послуги.
- Якщо гроші не повертають добровільно, спір вирішується через ст. 1212 ЦК України як повернення безпідставно набутого майна з можливими 3% річних та інфляційними втратами.
- Платник несе відповідальність за правильність реквізитів у платіжній інструкції за ст. 87 Закону про платіжні послуги, тому в більшості помилок потрібна саме активна позиція клієнта.
- Для звернення до кіберполіції або НБУ при підозрі на шахрайство корисні портал кіберполіції та захист прав споживачів НБУ.
Зміст:
Повернення помилково перерахованих коштів у банку
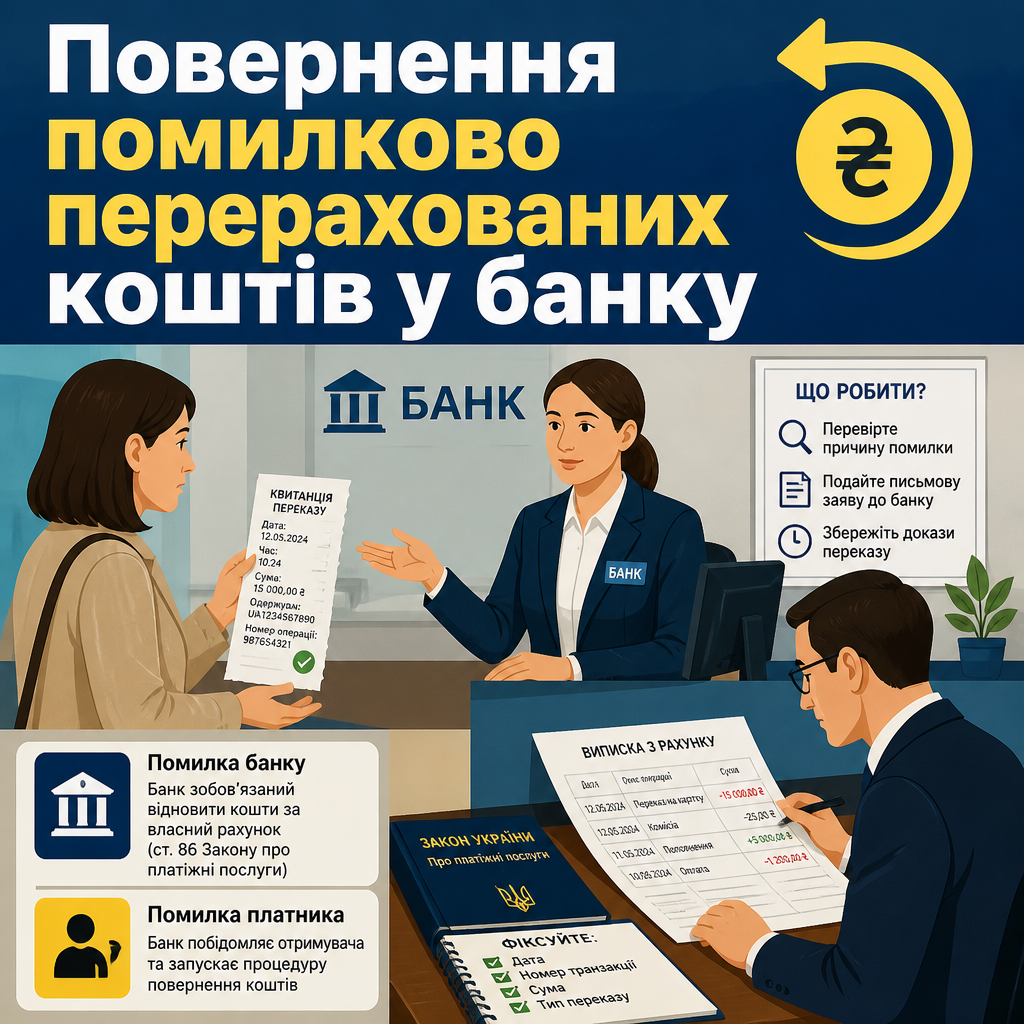
Повернення помилково перерахованих коштів починається з перевірки, чи була це помилка банку, чи помилка платника в картці або IBAN, бо саме від цього залежить, хто має повертати гроші першочергово. Якщо збій стався на стороні банку, ст. 86 Закону про платіжні послуги покладає на банк обов’язок відновити кошти за власний рахунок, а якщо помилився платник, банк лише запускає процедуру повідомлення отримувача.
У цій частині важливо не змішувати приватний переказ між фізичними особами з бюджетними платежами чи виконавчими списаннями, бо це інші правові маршрути. Для швидкого результату фіксуйте дату, номер транзакції, суму, тип переказу та одразу подавайте письмову заяву, щоб не втратити доказовий слід.
Коли банк сам повертає гроші
Банк повертає гроші сам, якщо помилка виникла через технічний збій, неправильну дію оператора або інший збій на боці надавача послуг, а не через вашу помилку в реквізитах. Саме таке правило встановлює ст. 86 Закону України «Про платіжні послуги», яка також передбачає пеню за затримку виконання обов’язку банку.
Закон України «Про платіжні послуги» (ст. 86)Згідно із Законом України «Про платіжні послуги» (ст. 86): Якщо надавач платіжних послуг з вини або помилки надавача платіжних послуг неналежно переказав кошти платника або неналежно списав кошти з рахунку платника, він зобов'язаний за власний рахунок негайно після виявлення такої помилки або отримання заяви платника зарахувати відповідну суму на рахунок платника. За прострочення виконання цього обов'язку надавач платіжних послуг сплачує платнику пеню в розмірі подвійної облікової ставки Національного банку України за кожний день прострочення.Якщо банк затягує відповідь, вимагайте письмове підтвердження причини збою, номер вхідного звернення і строк усунення наслідків, бо без цього складно довести порушення в скарзі до НБУ. За потреби подавайте звернення через захист прав споживачів НБУ, щоб зафіксувати бездіяльність банку.
Двічі сплачено 15 000 гривень через дубль у додатку
Наприклад, ви двічі оплатили послуги на суму 15 000 грн через дублювання платежу в додатку, і другий переказ став помилково перерахованими коштами. Якщо ви посилаєтеся на ч. 1 ст. 88 Закону про платіжні послуги та одразу звертаєтеся до банку, отримувач має 3 робочі дні на добровільне повернення, а після прострочення нараховується пеня, тому фактичний фінансовий результат для вас може покращитися навіть без суду.
Було: з рахунку вибуло 15 000 грн повторно. Застосовуємо норму закону: банк надсилає повідомлення, а отримувач повертає суму в строк за ст. 88 Закону про платіжні послуги. Стало: ви отримуєте назад основну суму і, за наявності прострочення, додаткові нарахування, які збільшують загальну компенсацію.
Як фіксувати помилку в перший день
У перший день після помилкового переказу потрібно зберегти всі цифрові сліди, бо саме вони доводять факт помилково перерахованих коштів та відсутність добровільної відмови від повернення. Це особливо важливо, якщо пізніше виникне спір про помилка в реквізитах або про те, що кошти вже витрачені.
- Квитанція або платіжна інструкція: вона має містити номер транзакції, час списання, суму, відправника й одержувача та, за можливості, електронний підпис банку.
- Виписка з рахунку: офіційна виписка підтверджує рух коштів і відсутність зустрічного платежу чи повернення.
- Скріншоти чату або листування: вони показують, коли ви вперше повідомили банк або отримувача про помилку.
- Номер звернення до банку: його потрібно занотувати, щоб мати доказ реєстрації вашої заяви.
- Поштова квитанція: якщо відправляєте документи поштою, зберігайте опис вкладення і чек, бо без них претензія слабшає.
Саме на цьому етапі формується доказова база для подальшого повернення коштів, і пропуск кількох годин часто робить ситуацію складнішою. Якщо банк не бере заяву або просить чекати, наполягайте на письмовій реєстрації звернення і дублюйте його офіційною електронною поштою.
Чим може допомогти адвокат по кредитам бюро ЮРКОНСАЛТ
- Проаналізуємо платіжні документи, виписки та листування, щоб визначити, хто саме відповідає за повернення коштів і чи є підстава для досудового врегулювання.
- Підготуємо письмову вимогу до отримувача, заяву до банку та клопотання про витребування доказів, якщо банк не розкриває дані через банківську таємницю.
- Складемо позов про повернення помилково перерахованих коштів, 3% річних, інфляційні втрати та судові витрати за ст. 1212 ЦК України.
- Супроводимо спір із банком, отримувачем або в разі ознак шахрайства підготуємо звернення до НБУ та кіберполіції.
- За потреби підберемо суміжну правову стратегію для грошових спорів і боргових питань, у тому числі через наш профільний сервіс адвоката по кредитам.
- Дамо практичну оцінку перспективам спору і пояснимо, як швидше повернути гроші без зайвих процесуальних помилок.
Як діяти якщо помилився платник
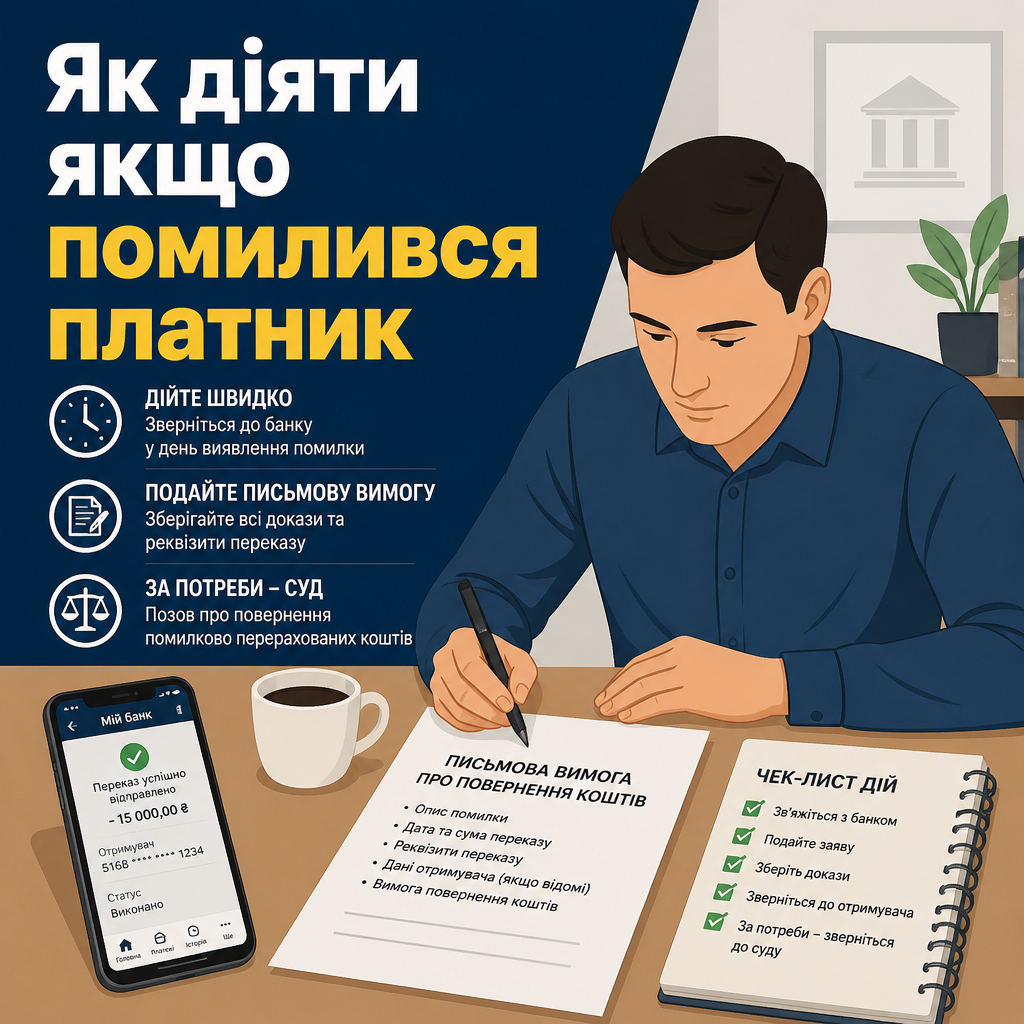
Якщо помилився саме платник, повернути кошти можна через банк, письмову вимогу та, за потреби, суд, але ключове значення мають швидкість звернення і точність реквізитів. За ст. 87 Закону про платіжні послуги платник відповідає за правильність інформації у платіжній інструкції, тому банк не скасовує переказ автоматично після списання.
У таких справах найчастіше виникає помилка в реквізитах, коли вказано не той номер картки або IBAN, а отже важливо діяти у день виявлення проблеми. Якщо переказ був P2P або через банківський застосунок, банк може лише переадресувати запит отримувачу, а далі працює добровільне повернення коштів або позов.
Що зробити в перший день
Для приватного банку на кшталт ПриватБанку алгоритм той самий: спочатку письмова заява, потім повідомлення отримувачу, а вже після цього вимога про повернення або позов. Якщо вам потрібен суміжний матеріал про інші кондикційні вимоги, можна подивитися окрему статтю про повернення коштів, але не змішуйте її з процедурою першого звернення до банку.
| Критерій / дія | Особливості та порядок | Правова підстава |
|---|---|---|
| Помилка здійснена банком (технічний збій або дія оператора) | Банк повертає всю суму за рахунок власного капіталу негайно + сплачує подвійну облікову ставку НБУ пені та компенсує комісію | ч. 1 ст. 86 Закону України № 1591-IX |
| Помилка платника (помилка в номері картки чи IBAN) | Банк надсилає запит отримувачу; отримувач має 3 робочі дні на добровільне повернення переказу | ч. 1 ст. 88 Закону України № 1591-IX |
| Прострочення повернення неналежним отримувачем | Нарахування пені 0,1% за кожний день прострочення (максимум до 10% Суми) на користь платника або надавача платіжних послуг | ч. 2 ст. 88 Закону України № 1591-IX |
| Досудова письмова вимога платника до отримувача | Надання 7 календарних днів з моменту вручення вимоги для виконання зобов’язання з повернення коштів | ч. 2 ст. 530 ЦК України |
| Судове стягнення безпідставно збережених коштів | Позовна заява до суду за місцем реєстрації відповідача; судовий збір від 0,4 розміру прожиткового мінімуму | ст. 1212 ЦК України, ст. 4 Закону України № 3674-VI |
Як діяти після помилкового переказу
- Зафіксуйте операцію. Збережіть квитанцію, виписку, номер транзакції, дату, суму та реквізити, бо саме ці дані підтверджують помилково перераховані кошти і потрібні для банку та суду.
- Зверніться до банку. Подайте письмову заяву до свого банку в перші години або в перший робочий день, щоб банк надіслав офіційне повідомлення отримувачу за ч. 1 ст. 88 Закону про платіжні послуги.
- Надішліть вимогу отримувачу. Якщо кошти вже зараховані, направте письмову претензію цінним листом або офіційною електронною поштою і вкажіть 7-денний строк за ч. 2 ст. 530 ЦК України.
- Зберіть докази відмови. Додайте листування, відповіді банку, поштові чеки та опис вкладення, щоб у разі спору довести факт вимоги про повернення коштів і безпідставність утримання суми.
- Подавайте позов. Якщо гроші не повернули, звертайтесь до суду з вимогою про стягнення за ст. 1212 ЦК України та просіть 3% річних, інфляційні втрати й судові витрати.
- Окремо перевірте ознаки шахрайства. Якщо є підміна реквізитів, фішинг або злам акаунта, додатково подайте звернення через кіберполіцію і повідомте банк про підозрілу операцію.
Як повернути помилково перераховані кошти на картку
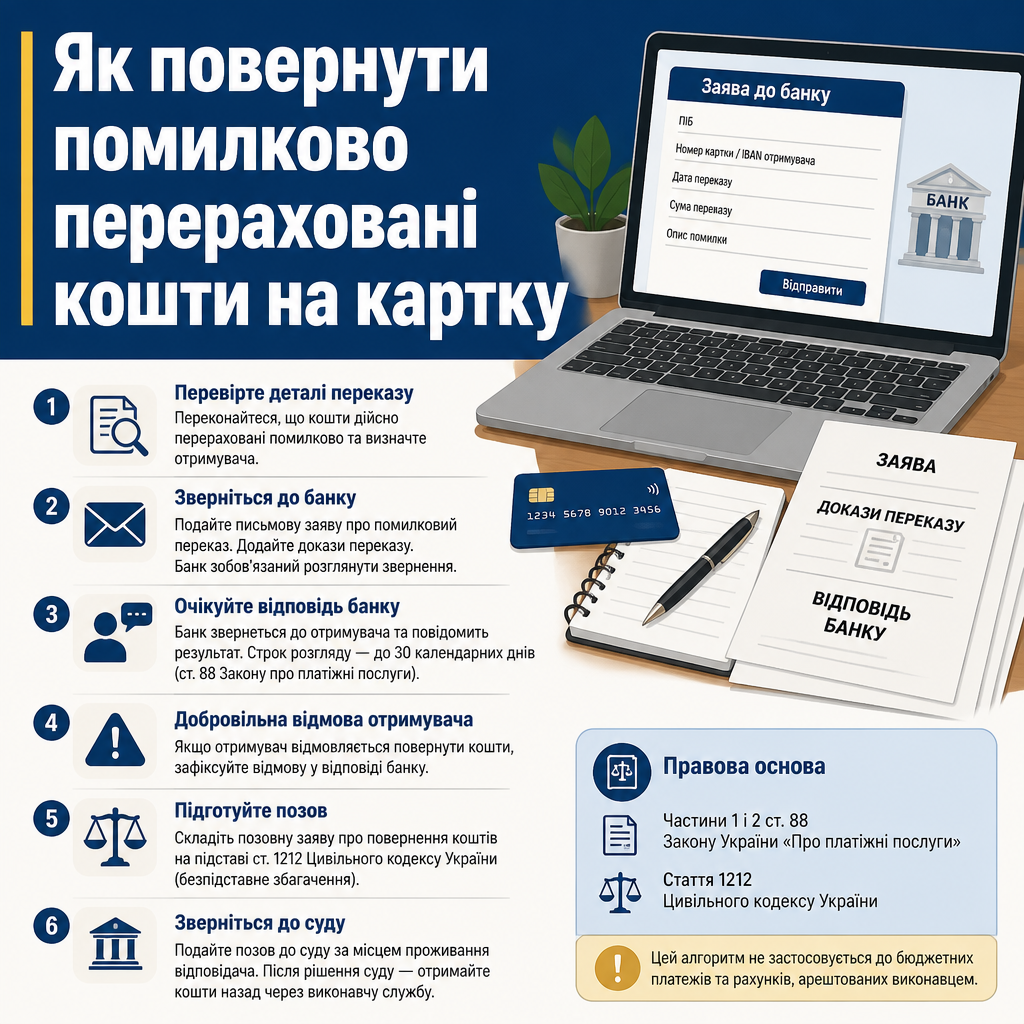
Як повернути помилково перераховані кошти на картку залежить від типу переказу, але базова логіка однакова: банк, письмова вимога, очікування відповіді та, за відмови, позов. Якщо це переказ на картку фізичної особи, застосовуються правила ч. 1 і 2 ст. 88 Закону про платіжні послуги, а після добровільної відмови — норми ст. 1212 ЦК України.
Цей блок важливо читати як швидкий маршрут саме для карткових та IBAN-переказів, а не для бюджетних платежів чи рахунків, які арештовані виконавцем. Для читача це означає, що головною метою є не теорія, а швидке повернення грошей на картку через правильний документальний ланцюг.
P2p-переказ між картками
Щоб повернути кошти на картку без суду, спочатку зафіксуйте факт переказу, потім надішліть заяву банку і окремо вимогу отримувачу, а далі відстежуйте 3-денний строк на добровільне повернення. Якщо строк минув, а кошти не надійшли, подавайте позов за ст. 1212 ЦК України та просіть стягнути також додаткові нарахування.
Яку вимогу надсилати отримувачу коштів
Вимога до отримувача коштів має бути письмовою, чіткою і підтвердженою доказами відправлення, бо без неї складно показати суду, що ви просили повернення добровільно. Для такого документа доречно посилатися на ст. 1212 ЦК України та на 7-денний строк виконання грошового обов’язку за ч. 2 ст. 530 ЦК України. Зверніть увагу на покроковий розбір у суміжному матеріалі «Схожий кейс із поверненням списаних коштів».
Найпоширеніша помилка полягає в тому, що платник обмежується повідомленням у месенджері, яке легко заперечити. Краще поєднати офіційну вимогу, поштове відправлення і копію банківського звернення, щоб довести і сам факт звернення, і момент початку строку для повернення.
Що має бути у вимозі
У вимозі потрібно коротко описати платіж, вказати суму, дату, реквізити, відсутність правової підстави та окремо прописати строк для повернення, щоб отримувач зрозумів, що справа вже перейшла у формальний режим. Саме така структура документально підтверджує вашу досудову позицію та допомагає в майбутньому позові. Судова практика (Чернівецький апеляційний суд) у справі № 127/40970/24 підтверджує важливість дотримання встановленої процедури.
- Фабула переказу: коли, кому і яку суму було перераховано помилково.
- Реквізити для повернення: IBAN або картка, на які потрібно повернути кошти.
- Строк виконання: 7 календарних днів з моменту отримання вимоги.
- Правова підстава: посилання на ст. 1212 ЦК України.
- Попередження про суд: повідомлення про намір стягувати 3% річних, інфляційні втрати та судові витрати.
Якщо лист надсилається поштою, відправляйте його цінним листом з описом вкладення та повідомленням про вручення, бо саме ці документи потім подаються до суду як доказ. Для електронного відправлення зберігайте технічні підтвердження доставки і не дублюйте вимогу без зміни тексту, щоб не заплутати строки.
Цивільний кодекс України (ч. 2 ст. 530)Згідно з Цивільним кодексом України (ч. 2 ст. 530): Якщо строк (термін) виконання боржником обов'язку не встановлений або визначений моментом пред'явлення вимоги, кредитор має право вимагати його виконання у будь-який час. Боржник повинен виконати такий обов'язок у семиденний строк від дня пред'явлення вимоги, якщо обов'язок негайного виконання не випливає із договору або актів цивільного законодавства.Порада від ЮРКОНСАЛТ щодо фіксації доказів
Найчастіша помилка клієнта полягає в тому, що він обмежується усним дзвінком і не залишає письмового сліду, а потім не може довести ані дату звернення, ані зміст вимоги. Щоб не втратити шанси на швидке повернення коштів, подавайте заяву до банку, дублюйте її офіційною поштою та зберігайте всі квитанції і скріншоти, бо саме вони підтверджують ланцюг дій у спорі.
Якщо банк посилається на банківську таємницю, не просіть у нього персональні дані отримувача як обов’язкову умову, а вимагайте офіційне повідомлення через банк отримувача та готуйте клопотання про витребування доказів у суді. Такий підхід відповідає ст. 84 ЦПК України і дає змогу не втратити важливі процесуальні можливості.
Зразок досудової вимоги про повернення безпідставно набутих коштів
Зразок досудової вимоги про повернення безпідставно набутих коштів
Кому: Одержувачу коштів (ПІБ або реквізити картки/рахунку через обслуговуючий банк)
Від: [ПІБ заявника], [адреса], [РНОКПП], [контактний телефон]
ДОСУДОВА ВИМОГА ПРО ПОВЕРНЕННЯ БЕЗПІДСТАВНО НАБУТИХ КОШТІВ
Повідомляю, що [дата] з мого рахунку було помилково перераховано [сума цифрами та прописом] грн на реквізити [номер картки або IBAN], ідентифікатор операції [номер]. Правова підстава для отримання цих коштів відсутня, тому прошу повернути їх на мій рахунок [IBAN] у строк не пізніше 7 календарних днів з моменту отримання цієї вимоги.
Вимога ґрунтується на ст. 88 Закону України «Про платіжні послуги», ч. 2 ст. 530 ЦК України та ст. 1212 ЦК України. У разі невиконання цієї вимоги я звернуся до суду з вимогою про стягнення суми, 3% річних, інфляційних втрат і судових витрат.
ПРОШУ:
1. Повернути помилково перераховані кошти в розмірі [сума] грн на мій рахунок [IBAN].
2. Здійснити повернення в 7-денний строк з дня отримання цієї вимоги.
3. Повідомити мене про виконання вимоги письмово або електронною поштою.
Додатки: копія квитанції про переказ; копія виписки з рахунку; копія звернення до банку; докази направлення вимоги.
[Дата] ____________ / [Підпис]
Коли йти до суду за поверненням коштів
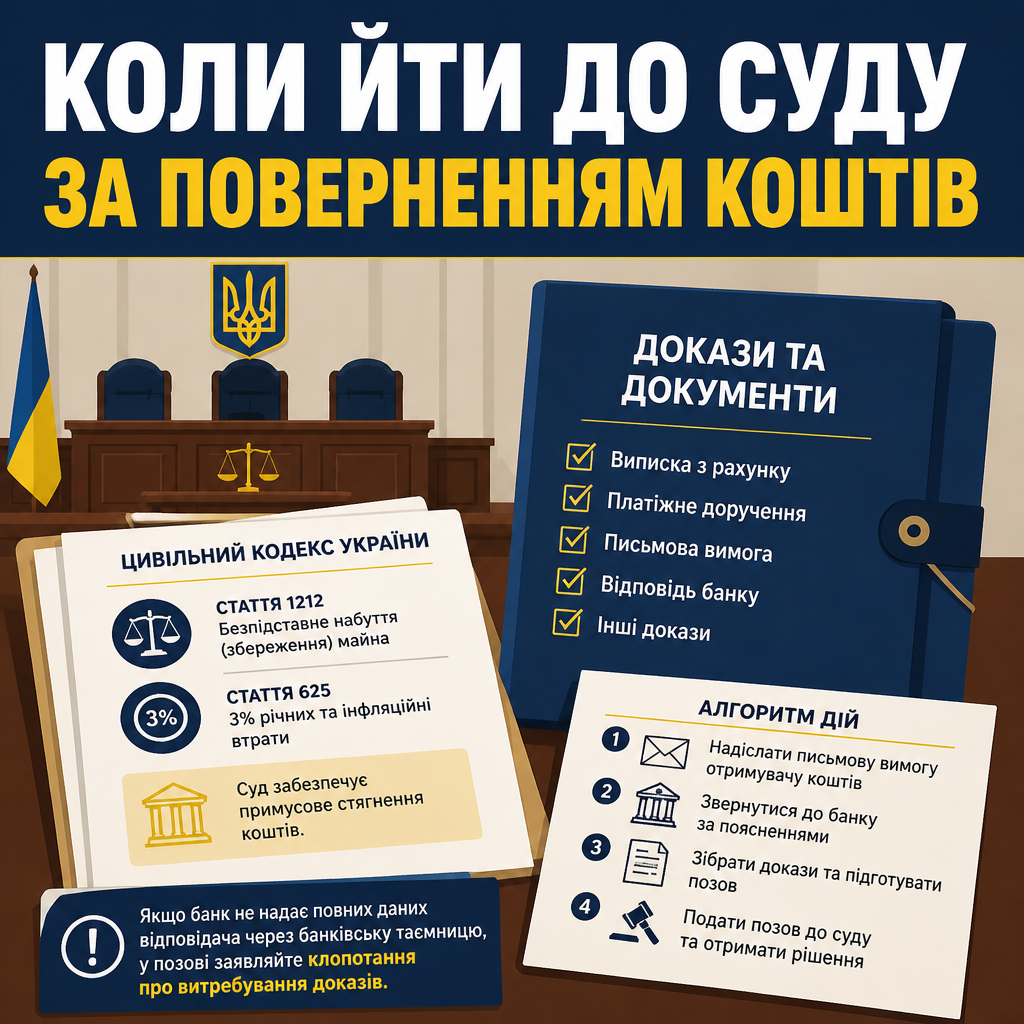
До суду варто йти тоді, коли банк не визнав власну помилку або отримувач відмовився повертати кошти після письмової вимоги, бо саме суд забезпечує примусове стягнення. У таких справах головною нормою є ст. 1212 ЦК України, а в окремих випадках додатково працює ст. 625 ЦК України щодо 3% річних та інфляції. Додаткові роз’яснення та алгоритм дій зібрано в публікації «Адвокат по кредитам».
Потрібно окремо показати, що гроші вибули саме з вашого рахунку, надійшли іншій особі та не мали договірної або іншої законної підстави. Якщо банк не дає повних даних відповідача через банківську таємницю, у позові слід заявляти клопотання про витребування доказів за процесуальними правилами.
Що додати до позову
Якщо спір доходить до суду, повернення коштів уже відбувається не через банк, а через примусове стягнення з відповідача за наявними доказами. У такому процесі важливо показати відсутність підстави для набуття грошей і факт вашої досудової спроби вирішити питання мирно. Правове регулювання цього порядку закріплено положеннями ст. 84 ЦПК України.
Цивільний кодекс України (ст. 1212, ч. 1, 2)Згідно з Цивільним кодексом України (ст. 1212, ч. 1, 2): Особа, яка набула майно або зберегла його у себе за рахунок іншої особи (потерпілого) без достатньої правової підстави (безпідставно набуте майно), зобов'язана повернути потерпілому це майно. Особа зобов'язана повернути майно і тоді, коли підстава, на якій воно було набуте, згодом відпала. Положення цієї глави застосовуються незалежно від того, чи безпідставне набуття або збереження майна було результатом поведінки набувача майна, потерпілого, інших осіб чи наслідком події.Коли це вже не просто помилка
Якщо разом із помилковим переказом є фішинг, підміна реквізитів, злам акаунта або інші сторонні дії, справа виходить за межі звичайної помилки в реквізитах і може містити ознаки шахрайства. У такому разі варто одночасно фіксувати банківські докази і подавати звернення до кіберполіції через офіційний портал. Практичні рекомендації щодо подібних ситуацій також читайте у консультації «Як повернути помилково сплачені бюджетні кошти».
Не змішуйте цю ситуацію з бюджетними платежами чи виконавчим провадженням, бо там інший маршрут повернення. Якщо отримувач або банк посилаються на підозрілу операцію, збирайте технічні сліди: скріншоти, листи, зміну реквізитів і історію входів.
Ознаки шахрайства та перші дії
Коли є підозра на шахрайство, не обмежуйтесь лише цивільною вимогою, бо технічні дані можуть швидко зникати. Чим швидше збережено скріншоти, листування і банківські повідомлення, тим сильнішою буде ваша позиція і для банку, і для правоохоронних органів.
Коли варто залучити юриста
Юрист потрібен тоді, коли банк перекладає відповідальність на отримувача, отримувач ігнорує вимогу або справа переходить у судовий спір з необхідністю витребування доказів. У таких ситуаціях професійний супровід допомагає правильно зібрати документи, не пропустити строки і не змішати приватний переказ з іншими категоріями спорів.
Адвокатське бюро «ЮРКОНСАЛТ» може підготувати заяви, вимоги, позов і супровідні клопотання, а також оцінити, чи є ознаки шахрайства або підстави для звернення до НБУ і кіберполіції. Це особливо корисно, коли потрібне не загальне пояснення, а конкретний пакет процесуальних документів під ваш платіж.
Як ми супроводжуємо спі?
Ми перевіряємо платіжний маршрут, встановлюємо тип помилки, формуємо доказову базу і підбираємо процесуальний шлях, який відповідає саме вашій ситуації. Якщо потрібно, готуємо позов про повернення коштів, а також супроводжуємо звернення до банку і досудову комунікацію з отримувачем.
Для суміжного аналізу грошових спорів доречно також використати наш профільний сервіс адвоката по кредитам, якщо справа виходить за межі звичайного карткового переказу. Така прив’язка не змінює суть теми, але допомагає швидше дістатися потрібного фахівця.
Потрібна допомога з поверненням коштів
Якщо банк не реагує, а отримувач не повертає помилково перераховані кошти, зверніться до адвокатського бюро «ЮРКОНСАЛТ» за аналізом платіжних документів, підготовкою вимоги та позову. Для комплексного супроводу скористайтеся нашою профільною послугою адвоката по кредитам, якщо спір перейшов у складний грошовий конфлікт або потрібно швидко вибудувати доказову базу.
Питання і відповіді про повернення коштів
Як повернути помилково перераховані кошти на картку?
Негайно зверніться до банку, подайте письмову заяву та долучіть квитанцію або виписку, щоб банк надіслав офіційне повідомлення отримувачу. За ч. 1 ст. 88 Закону про платіжні послуги отримувач має 3 робочі дні на добровільне повернення, а далі вже працює судовий механізм.
Чи може банк сам повернути кошти при власній помилці?
Так, якщо збій або помилка сталися на боці банку, він зобов’язаний повернути суму за власний рахунок і сплатити пеню за ст. 86 Закону про платіжні послуги. У такій ситуації платнику важливо отримати письмове підтвердження помилки, а не обмежуватися усною розмовою з оператором.
Що робити, якщо отримувач відмовляється повертати гроші?
Надішліть письмову вимогу цінним листом з описом вкладення, дайте 7 календарних днів за ч. 2 ст. 530 ЦК України і зберігайте докази вручення. Якщо кошти не повернуто, подавайте позов за ст. 1212 ЦК України.
Які докази потрібні для позову про повернення коштів?
Потрібні квитанція, виписка, звернення до банку, копія досудової вимоги, поштові докази та, за потреби, клопотання про витребування даних відповідача в банку. Це відповідає логіці доказування за ст. 84 ЦПК України, коли банк не розкриває персональні дані через банківську таємницю.
Як повернути гроші, якщо переказ здійснено під впливом шахраїв?
Потрібно негайно заблокувати картку, повідомити банк і подати звернення до кіберполіції, бо така ситуація може містити ознаки шахрайства за ст. 190 КК України. Паралельно зберігайте скріншоти, історію входів і листування, щоб не втратити технічні докази.
Прочитати на: мовою