
Процедура накладення арешту на майно та стягнення заставного майна банком зазнала кардинальних змін: держава переходить від простого блокування рахунків до миттєвого автоматичного списання боргів. Коли ж мова йде про заставу, ситуація вимагає ще швидшої реакції, адже банк може запустити продаж активу за лічені дні.
Якщо раніше між постановою виконавця та фактичним вилученням грошей або майна могли минати тижні, то тепер цей процес займає мінімум часу завдяки оновленому цифровому ланцюгу. Це означає, що боржники мають діяти на випередження, щоб захистити свої активи, зупинити незаконні торги та зберегти гарантований законом мінімум для життя.
Коротко про стягнення заставного майна
- Заставодавець має право припинити стягнення до фактичного продажу майна.
- Банк зобов’язаний надіслати письмову вимогу за 30 днів до позасудового стягнення.
- Зупинення продажу майна є спеціальним способом забезпечення позову в суді.
- Оцінка майна дійсна лише 6 місяців, після чого потрібна повторна експертиза.
Зміст:
Як працює арешт коштів та щогодинна перевірка банків
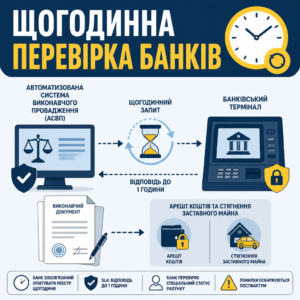
Арешт коштів боржника у банку відбувається через автоматизовану систему виконавчого провадження (АСВП) в електронному форматі, при цьому інформаційні системи фінансових установ зобов’язані щогодини опитувати реєстр. Після отримання запиту банк повинен протягом однієї години сформувати відповідь про наявність рахунків, їхні реквізити та залишкові суми.
Нова редакція регламенту Мін’юсту встановлює жорсткий SLA (Service Level Agreement) для банків. Фінансова установа не аналізує походження зарахованих сум, а автоматично виконує електронну вимогу. Проте, якщо рахунок має спеціальний статус (наприклад, для виплати зарплати чи пенсії), саме банк несе первинну відповідальність за перевірку режиму його використання.
На практиці це означає, що час на реакцію у боржника мінімальний. Якщо сталася помилка, доводити правомірність користування грошима доведеться постфактум. Загалом, примусове стягнення боргу вимагає від власника рахунку постійного моніторингу своїх активів.
Технічна взаємодія через АСВП
Обмін інформацією здійснюється через API АСВП у режимі реального часу. Запит створюється виконавцем, підписується кваліфікованим електронним підписом (КЕП) і автоматично передається платіжним провайдерам. Відповідь про відкриті картки повертається до системи протягом 60 хвилин.
Обов’язок банку перевіряти статус рахунку
Незважаючи на автоматизацію, банки не мають права блокувати всі підряд рахунки. Касаційний цивільний суд зазначив, що банк при отриманні постанови зобов’язаний самостійно визначити статус рахунку та повернути документ без виконання, якщо кошти захищені законом.
Від автоматизованого арешту до автоматичного стягнення
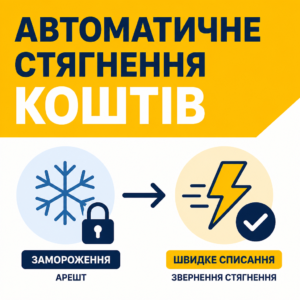
Головна зміна цифрової реформи полягає у переході від простого блокування до миттєвого списання: арешт лише заморожує видаткові операції, тоді як звернення стягнення передбачає автоматичне формування платіжної інструкції та перерахування грошей стягувачу. Це два різні юридичні етапи, які тепер об’єднані в один швидкий цифровий ланцюг.
Згідно з ч. 1 ст. 48 Закону України «Про виконавче провадження», звернення стягнення на майно боржника полягає в його арешті, вилученні та примусовій реалізації. Щоб краще розуміти наслідки, варто поглянути на різницю між цими режимами.
Формування платіжної інструкції
Виконавець створює платіжну інструкцію безпосередньо в АСВП та накладає КЕП. Інформаційна система банку стягувача за допомогою API один раз на годину завантажує ці інструкції та передає їх до виконання банківській системі боржника. Людський фактор у цьому процесі зведено до мінімуму.
Різниця між арештом та реалізацією заставного майна
Арешт — це лише тимчасове замороження активу. Коли ж банк ініціює звернення стягнення на заставу, метою є примусовий продаж майна (наприклад, через СЕТАМ) або переоформлення права власності на кредитора. На етапі арешту ви ще можете користуватися майном, але після початку процедури реалізації час іде на дні, і діяти потрібно негайно.
Першочергові дії у перші 1–3 дні після початку стягнення
- Перевірте реєстри. Зайдіть на портал Дія або Єдиний реєстр боржників, щоб дізнатися номер провадження.
- Отримайте документи. Витребуйте у виконавця копії постанови про відкриття провадження та звіт про оцінку майна.
- Подайте заяву. Зверніться до суду із заявою про забезпечення позову для зупинення електронних торгів.
- Почніть переговори. Запропонуйте банку реструктуризацію боргу після блокування продажу активу.
Кого охоплює новий порядок та правила для електронних грошей
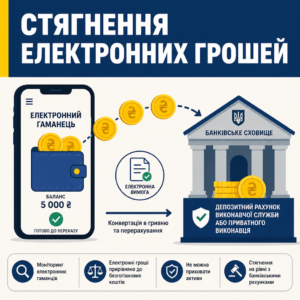
Новий порядок автоматизованої взаємодії поширюється не лише на класичні банки, а й на небанківських надавачів платіжних послуг та емітентів електронних грошей. Це означає, що сховати активи на електронних гаманцях більше не вийде — вони підлягають моніторингу та стягненню нарівні зі звичайними банківськими рахунками.
Електронні гроші прирівняно до звичайних безготівкових коштів. Виконавець виносить електронну вимогу про їх погашення, після чого емітент конвертує їх у гривню та перераховує на депозитний рахунок виконавчої служби чи приватного виконавця.
Особливості списання іноземної валюти
Якщо боржник має валютний рахунок, оновлений порядок передбачає формування платіжних інструкцій в іноземній валюті. Банк, отримавши таку вимогу, самостійно виконує операції з купівлі-продажу валюти на міжбанку для погашення боргу у гривневому еквіваленті.
Практика скасування виконавчих написів
У нашій практиці вже є кейси зі скасуванням виконавчих написів, які блокували картки та електронні рахунки. Це доводить можливість успішного юридичного спротиву навіть у повністю цифровізованій системі, якщо діяти швидко та професійно.
Як адвокати ЮРКОНСАЛТ захищають заставне майно
- Аналіз документів. Вивчаємо кредитний договір, іпотечне застереження та матеріали виконавчого провадження.
- Зупинення торгів. Готуємо та подаємо до суду заяву про забезпечення позову для блокування аукціону СЕТАМ.
- Оскарження напису. Ініціюємо визнання виконавчого напису нотаріуса таким, що не підлягає виконанню.
- Переговори з банком. Супроводжуємо процес укладення мирової угоди та реструктуризації заборгованості.
Вимоги до постанови про опис та арешт майна
Постанова про опис та арешт майна боржника має містити повні ідентифікаційні деталі кожного об’єкта, оскільки відсутність точного опису є безумовною підставою для її скасування в судовому порядку. Фізичне обмеження розпорядження рухомими речами виникає тільки після складання акта за участю щонайменше двох понятих.
Для автотранспорту виконавець зобов’язаний зафіксувати марку, модель, VIN-код, колір, показання одометра та наявні пошкодження. При описі нерухомості зазначається площа, кадастровий номер і кількість кімнат. Нехтування деталізацією технічного стану позбавляє боржника можливості стягнути збитки у разі пошкодження речей під час зберігання.
Якщо процедура була порушена, арешт можна зняти. Наприклад, ми успішно вели справу, де зняли арешт з майна і рахунків, і ключовим аргументом стали саме процесуальні помилки стягувача.
Деталізація ідентифікаційних ознак
Кожен вилучений або описаний предмет повинен бути ідентифікований так, щоб унеможливити його заміну. Якщо описуються ювелірні вироби, зазначається вид металу, вставки, колір каміння та вага. Поняті засвідчують факт опису та стан активів.
Оцінка майна та строки дії звіту
Оцінка майна здійснюється за взаємною згодою сторін, а у разі спору — із залученням суб’єкта оціночної діяльності. Звіт про оцінку зберігає юридичну чинність протягом шести місяців. Якщо електронні торги призначаються після закінчення цього строку, боржник має право вимагати зупинення реалізації.
Зразок заяви про забезпечення позову (зупинення торгів)
До [Назва суду]
Позивач: [ПІБ / Найменування боржника, РНОКПП/ЄДРПОУ, адреса, телефон, e-mail]
Відповідач 1: [Назва Банку-кредитора, ЄДРПОУ, адреса]
Відповідач 2: [ПІБ приватного виконавця / Назва ВДВС]
Третя особа: ДП «СЕТАМ» [ЄДРПОУ, адреса]ЗАЯВА
про забезпечення позовуУ провадженні [Назва суду] перебуває справа № [Номер справи] за позовом [ПІБ Позивача] до [Назва Банку] про [визнання виконавчого напису нотаріуса таким, що не підлягає виконанню / визнання недійсним договору].
У межах виконавчого провадження № [Номер ВП] приватним/державним виконавцем [ПІБ виконавця] призначено електронні торги з реалізації належного Позивачу на праві власності заставного майна: [детальний опис предмета застави/іпотеки, кадастровий номер або VIN-код]. Майно виставлене на реалізацію на веб-сайті ДП «СЕТАМ» (лот № [Номер лоту]), дата проведення торгів: [Дата].
Звернення стягнення на предмет застави здійснюється з істотними порушеннями вимог законодавства, що є предметом розгляду у даній судовій справі. У разі відбуття електронних торгів та продажу заставного майна до вирішення даного спору по суті, захист прав Позивача стане неможливим або істотно ускладненим, оскільки майно перейде у власність третіх осіб (переможця торгів).
Відповідно до п. 5 ч. 1 ст. 150 ЦПК України (п. 6 ч. 1 ст. 137 ГПК України), позов забезпечується зупиненням продажу арештованого майна, якщо подано позов про визнання права власності на це майно або про оскарження підстав/процедури звернення стягнення.
ПРОШУ:
1. Вжити заходи забезпечення позову у справі № [Номер справи].
2. Зупинити продаж арештованого заставного майна, а саме: [детальний опис майна], виставленого на електронні торги Державного підприємства «СЕТАМ» (лот № [Номер лоту]), у межах виконавчого провадження № [Номер ВП], до набрання законної сили рішенням суду у цій справі.Додатки:
1. Копія інформаційного повідомлення з сайту СЕТАМ про виставлення лоту.
2. Копія постанови про опис та арешт майна боржника у ВП № [Номер ВП].
3. Доказ сплати судового збору за подання заяви про забезпечення позову.[Дата] /Підпис/
Шляхи стягнення заставного майна та строки вилучення
Звернення стягнення на заставне майно відбувається за трьома основними сценаріями: судовим, нотаріальним або позасудовим. Вибір шляху залежить від умов кредитного договору та наявності іпотечного застереження. У перші 1–3 дні після виявлення дій банку критично важливо точно встановити юридичний шлях стягнення, адже від цього залежить обрання способу процесуального захисту.
Згідно з ч. 1 ст. 35 Закону України «Про іпотеку»: «У разі порушення основного зобов'язання... іпотекодержатель надсилає іпотекодавцю та боржнику... письмову вимогу про усунення порушення... у не менш ніж тридцятиденний строк...»Порушення порядку або строків надсилання цієї письмової вимоги є головною підставою для блокування позасудового стягнення та скасування реєстраційних дій.
Судовий, нотаріальний та позасудовий шляхи
Судовий шлях передбачає позов банку, рішення суду та продаж майна через виконавчу службу. Нотаріальний шлях відбувається через вчинення виконавчого напису нотаріуса без суду.
Згідно з ч. 1 ст. 20 Закону України «Про заставу»: «Звернення стягнення на заставлене майно здійснюється за рішенням суду або третейського суду, на підставі виконавчого напису нотаріуса...»Позасудовий шлях дозволяє банку самостійно переоформити майно у власність або продати його від свого імені.
Першочергові дії боржника у перші дні
Негайно зафіксуйте поточний статус. Використовуйте портал державних послуг Дія для перевірки відкритих виконавчих проваджень. Також варто перевірити офіційний вебпортал «Судова влада України» на наявність судових позовів від банку. Отримайте копії документів, на підставі яких розпочато стягнення, щоб підготувати позов для блокування торгів.
Як зупинити продаж застави та домовитися з банком
Зупинити реалізацію заставного майна на торгах СЕТАМ можна виключно через подання позову та заяви про забезпечення позову до суду. Це єдиний легальний інструмент, який блокує продаж активу до вирішення спору по суті. У заяві слід формулювати вимогу саме як «зупинення продажу арештованого майна», а не «зняття арешту».
Касаційний господарський суд у складі Верховного Суду у справі №916/3638/22 від 04.07.2023 зазначив: «...законність вжиття такого спеціального заходу забезпечення позову, оскільки примусова реалізація майна до ухвалення рішення суду унеможливить поновлення порушених прав власника.»Постановлена ухвала суду підлягає негайному виконанню виконавцем та ДП «СЕТАМ», що дає боржнику необхідний час для захисту своїх прав.
Оскарження дій виконавця та оцінки
Якщо з моменту складання звіту про оцінку заставного майна минуло більше 6 місяців, виконавець зобов’язаний призначити повторну оцінку. Проведення торгів за застарілою оцінкою є підставою для визнання їх недійсними.
Переговори про реструктуризацію боргу
Паралельне ведення юридичної та переговорної лінії є найбільш ефективним. Коли актив заморожується в суді, банк стає більш схильним до переговорів. Ви можете запропонувати реструктуризацію боргу в банку або добровільний продаж застави за ринковою ціною. Наприклад, у нашій практиці є кейс про реструктуризацію валютного кредиту, де ми домоглися скасування виконавчих листів після повної оплати погодженої суми.
Права й захист боржника: як зберегти кошти
Під час дії воєнного стану боржник має право використовувати кошти з одного визначеного рахунку в межах 17 294 грн на місяць (дві мінімальні зарплати), навіть якщо на нього накладено арешт. Проте автоматичне розблокування цього ліміту не відбувається — ініціатива має виходити від власника рахунку.
Для активації цього права необхідно подати письмову або електронну заяву виконавцю із зазначенням реквізитів конкретного рахунку. Окрім цього, важливо контролювати свій статус через реєстри, щоб вчасно реагувати на появу нових проваджень.
Якщо виконавець ігнорує цільове призначення коштів, його дії можна і треба оскаржувати. Касаційний цивільний суд підтвердив, що після отримання довідки про зарплатний характер надходжень виконавець зобов’язаний зняти обмеження.
Використання захищеного ліміту
Заява про визначення поточного рахунку для здійснення видаткових операцій подається виконавцю у паперовій або електронній формі. Після її отримання виконавець зобов’язаний винести відповідну постанову та надіслати її до банку.
Оскарження дій виконавця щодо цільових коштів
У разі бездіяльності виконавця боржник має право звернутися зі скаргою до начальника відділу ДВС або подати позов до адміністративного суду для визнання дій протиправними та зобов’язання зняти арешт із захищених сум.
Загрожує втрата заставного майна?
Якщо банк ініціював стягнення заставного майна або виконавець виставив його на торги, діяти потрібно негайно. Адвокати бюро ЮРКОНСАЛТ допоможуть зупинити реалізацію активу через суд, оскаржити незаконні дії та вибудувати ефективну стратегію переговорів з кредитором.
Питання про стягнення застави та арешт майна
Що робити у перші дні, якщо дізнався про початок стягнення заставного майна банком?
Негайно зафіксуйте поточний статус: витребуйте витяг з Реєстру речових прав, дізнайтесь номер виконавчого провадження або ідентифікатор лоту на СЕТАМ. Отримайте копії документів, на підставі яких розпочато стягнення, та терміново підготуйте позов із заявою про забезпечення позову для блокування торгів.
У чому різниця між судовим, нотаріальним та позасудовим шляхами стягнення застави?
Судовий шлях передбачає позов банку та продаж майна через виконавчу службу. Нотаріальний шлях відбувається через вчинення виконавчого напису нотаріуса без суду. Позасудовий шлях за іпотечним застереженням дозволяє банку самостійно переоформити майно у власність після спливу 30 днів від письмової вимоги.
Як зупинити реалізацію заставного майна на торгах СЕТАМ, якщо аукціон уже призначено?
Єдиним легальним і швидким інструментом зупинки призначених торгів є подання позову та звернення до суду із заявою про забезпечення позову шляхом зупинення продажу арештованого майна. Постановлена ухвала суду підлягає негайному виконанню виконавцем та ДП «СЕТАМ».
Чи має право банк вимагати додаткової сплати боргу після позасудового вилучення застави?
За загальним правилом Закону України «Про іпотеку», якщо банк задовольнив свої вимоги шляхом набуття права власності на предмет іпотеки або його позасудового продажу, наступні вимоги кредитора щодо виконання основного зобов’язання є недійсними, навіть якщо вартість майна була меншою за борг.
Прочитати на: мовою