
Домовитися з ЄАПБ реально, якщо спочатку витребувати письмовий розрахунок боргу, а потім пропонувати не «скільки просять», а посильну компромісну суму з фіксацією списання залишку в офіційному гарантійному листі. У більшості практичних сценаріїв предметом переговорів стає формула «тіло кредиту + 15–30%» або списання 40–70% штрафів і надмірних відсотків.
Найбільші ризики для боржника — платіж на словах без документа, переказ на сторонні реквізити, а також сплата під час суду без процесуального оформлення домовленості. Щоб не переплатити і не залишитися з формально «живим» боргом, варто діяти письмово та за потреби залучити адвокатів бюро «ЮРКОНСАЛТ» для переговорів, перевірки документів і фіксації остаточного закриття зобов’язання.
Коротко про переговори з ЄАПБ
- Офіційний кредитор у переговорах — ТОВ «ФК «ЄАПБ», код ЄДРПОУ 35625014, включене до Реєстру колекторських компаній НБУ під № 57. Перед будь-якою оплатою варто звірити назву компанії, контакти, адресу та банківські реквізити саме з офіційними даними.
- Економіка поступок цілком реальна: за даними офіційної інформації про компанію, ЄАПБ працює з викупленими портфелями боргів, а на практиці це дозволяє погоджувати досудове списання 40–70% штрафів, пені та надмірних відсотків або закриття за схемою «тіло кредиту + 15–30%».
- Платити можна лише на офіційні рахунки ТОВ «ФК «ЄАПБ»: зокрема IBAN UA933348510000000000265052406 в АТ «ПУМБ» та UA303395000000026500000127001 в АТ «ТАСкомбанк». Переказ на особисту картку «менеджера» не підтверджує погашення боргу перед компанією.
- Гарантійний лист має цінність лише тоді, коли він містить суму, графік, реквізити, обов’язок анулювати залишок боргу та підпис уповноваженої особи. Юридичну основу для такого врегулювання дають ст. 605 ЦК України і домовленість сторін про зміну зобов’язання.
- Якщо справа вже в суді, простий лист від кредитора не захищає боржника. Безпечне оформлення домовленості відбувається через мирову угоду за ст. 207 ЦПК України або через процесуальну заяву представника ЄАПБ про відмову від позову чи залишення позову без розгляду.
- Найчастіше розстрочка з ЄАПБ погоджується на 2–6 місяців, рідше на 10–12 місяців, і майже завжди вимагає першого внеску 20–30% від узгодженої компромісної суми. Саме тому перед переговорами треба тверезо порахувати свій реальний щомісячний платіж.
🇺🇦 ГЕОГРАФІЯ РОБОТИ
Офіси у Києві (послуги) та Запоріжжі (послуги). Дистанційна робота з клієнтами з усіх регіонів.
Зміст:
Домовитися з ЄАПБ про реальні умови розстрочки та списання боргу
Реально домовитися з ЄАПБ можна не про «повну суму з дзвінка», а про компромісний залишок, який компанія погодиться зафіксувати письмово як остаточний. Юридично таке врегулювання спирається на ст. 604 ЦК України про припинення зобов’язання за домовленістю сторін і на ст. 605 ЦК України про прощення боргу кредитором.
За наданим фактажем ЄАПБ працює з портфелями, викупленими з дисконтом, тому досудово часто погоджується на модель «тіло кредиту + 15–30%» або на списання 40–70% штрафів і надмірних відсотків. Практичний висновок простий: просити треба не абстрактну «знижку», а конкретну фінальну суму, строк і порядок закриття залишку.
Які поступки реально погоджують
Найреальніший результат переговорів з ЄАПБ — це зменшення загальної вимоги до суми, близької до тіла кредиту, з помірною надбавкою або з короткою розстрочкою. За перевіреними даними, компанія найчастіше погоджує графік на 2–6 місяців, рідше на 10–12 місяців, якщо борг великий і боржник одразу вносить 20–30% першого платежу.
Саме тому боржнику варто входити в переговори з готовою цифрою, а не з проханням «зробіть мені менше». Якщо потрібен сильний переговорний пакет, адвокат бюро «ЮРКОНСАЛТ» допоможе підготувати контрпропозицію з фінансовим обґрунтуванням.
Коли списання виглядає найбільш реалістичним
Найкращі умови зазвичай вдається отримати тоді, коли борг старий, нарахування багаторазово перевищили тіло кредиту, а боржник може показати реальну, але обмежену платоспроможність. У такій ситуації кредитору економічно вигідніше швидко закрити спір, ніж роками витрачати ресурс на стягнення.
Показовий приклад із наданих кейсів: при тілі 10 000 грн і претензії 38 500 грн сторони погодили закриття за 13 000 грн у два платежі, а залишок 25 500 грн був анульований після виконання умов. Це хороший орієнтир для переговорів, але без письмового оформлення така домовленість не працює.
Які витрати треба врахувати наперед
Списання частини боргу не завжди означає повну відсутність податкових наслідків, бо прощена сума може вважатися додатковим благом. Якщо анульований борг перевищує поріг, передбачений пп. 164.2.17 п. 164.2 ст. 164 ПК України, можуть виникнути питання щодо ПДФО 18% і військового збору 1,5%.
Тому ще на етапі узгодження умов варто з’ясувати, як саме кредитор оформить закриття зобов’язання. Якщо потрібна безпечна модель врегулювання, доцільно проконсультуватися з профільним юристом бюро «ЮРКОНСАЛТ» до підписання будь-яких документів.
Як запросити детальний розрахунок боргу у єапб
Починати переговори з ЄАПБ потрібно не з торгу, а з письмової вимоги надати детальний розрахунок боргу та підтвердити, що саме входить у заявлену суму. Це дозволяє відокремити тіло кредиту від відсотків, штрафів, пені та комісій і не вести переговори навмання.
Для безпечної комунікації важливо користуватися лише офіційними контактами ТОВ «ФК «ЄАПБ» та перевіряти, чи компанія дійсно є зареєстрованою колекторською установою в реєстрах НБУ. Практична дія тут одна: спочатку акт звірки і розрахунок, потім будь-які розмови про оплату.
Що саме треба вимагати у розрахунку
У запиті до ЄАПБ потрібно вимагати не загальну цифру, а повну структуру боргу: тіло кредиту, проценти, штрафи, пеню, комісії, дату переходу права вимоги та актуальні реквізити для оплати. Саме такий підхід дає змогу перевірити, чи не намагається компанія включити до вимоги суми, які ви не готові визнавати в переговорах.
Окремо варто просити вказати номер кредитного договору, ПІБ боржника та дату, станом на яку зроблено розрахунок. Якщо відповіді немає або надсилають лише коротке повідомлення в месенджері, не переходьте до оплати без офіційного документа.
Як перевірити залишок по кредиту
Залишок по кредиту у ТОВ «ФК «ЄАПБ» треба перевіряти одночасно за двома напрямами: через письмовий розрахунок від компанії та через перевірку, чи не перейшла справа вже у примусове виконання. Для другого кроку варто переглянути Єдиний реєстр боржників, а за потреби — окрему інструкцію про вилучення з реєстру боржників.
Такий подвійний контроль потрібен, бо одна й та сама особа може вести переговори з кредитором уже після появи виконавчого документа. Якщо виявиться, що провадження відкрите, стратегія змінюється: досудової домовленості вже недостатньо.
Чому не можна платити до отримання письмової відповіді
Платіж без попереднього письмового погодження умов майже завжди працює проти боржника, бо гроші можуть бути зараховані не в тіло боргу, а в санкції та відсотки. Черговість погашення визначається ст. 534 ЦК України, а це означає, що усна фраза менеджера не змінює правових наслідків платежу.
Один із наданих кейсів це підтверджує: після телефонної обіцянки списати половину боргу сплачені 5 000 грн були зараховані лише в штраф, а дзвінки продовжилися. Щоб не повторити цю помилку, вимагайте гарантійний лист або залучайте адвоката бюро «ЮРКОНСАЛТ» для офіційного листування.
Покроковий алгоритм переговорів з ЄАПБ
- Перевірте, чи борг ще на досудовій стадії: перегляньте Єдиний реєстр боржників та з’ясуйте, чи немає вже відкритого виконавчого провадження.
- Надішліть письмову вимогу до ТОВ «ФК «ЄАПБ» про надання детального розрахунку: окремо тіло кредиту, відсотки, штрафи, комісії, дата переходу права вимоги та актуальні реквізити для оплати.
- Після отримання розрахунку запропонуйте свою модель погашення: одноразове закриття або розстрочку з першим внеском і фіксованим графіком без додаткових нарахувань.
- Не сплачуйте жодної суми без гарантійного листа на бланку компанії з вихідним номером, датою, сумою, графіком, реквізитами та умовою про анулювання залишку боргу.
- Переказуйте кошти лише на офіційні рахунки ТОВ «ФК «ЄАПБ» і зберігайте квитанції до отримання довідки про повне погашення та відсутність претензій.
- Якщо ЄАПБ уже подала позов або борг перейшов на виконання, не змішуйте досудові переговори з процесуальними діями: окремо оформлюйте мирову угоду або звертайтеся по розстрочення виконання рішення через суд.
Як запропонувати безпечну для себе розстрочку
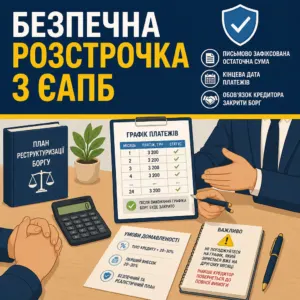
Безпечна розстрочка з ЄАПБ — це не просто менший щомісячний платіж, а письмово зафіксована остаточна сума, кінцева дата та обов’язок кредитора закрити борг після виконання графіка. Юридично така модель відповідає домовленості сторін за ст. 604 ЦК України, а списання залишку може бути оформлене як прощення боргу за ст. 605 ЦК України.
Практично найкраще працює формула «тіло кредиту + 20–30%» із першим внеском 20–30% від погодженої суми. Головне завдання боржника — не погодитися на графік, який зірветься вже на другому місяці, бо тоді кредитор повернеться до повної вимоги.
Як порахувати свою пропозицію
Починати треба з власної межі платоспроможності: визначте суму, яку реально можете внести одразу, і суму, яку стабільно сплачуватимете щомісяця без нових прострочень. Саме від цього рахується пропозиція, а не від цифри, яку озвучив кол-центр.
Якщо тіло кредиту становило 12 000 грн, робочою стартовою пропозицією може бути 15 000 грн із першим внеском 3 000–4 500 грн і рештою на 3–4 місяці. Така модель виглядає переконливо для кредитора і водночас не ставить боржника в пастку невиконуваного графіка.
Що обов’язково має бути в гарантійному листі
Гарантійний лист від ЄАПБ має захищати боржника лише тоді, коли в ньому прямо вказані ПІБ, номер договору, остаточна сума, графік платежів, реквізити ТОВ «ФК «ЄАПБ» і умова про анулювання залишку після повної оплати. Саме такі вимоги випливають із наданого фактажу про належне оформлення листа та з логіки припинення зобов’язання за ст. 605 ЦК України.
Якщо документ надсилають простим текстом у Вайбері чи Телеграмі, сплачувати не можна. Потрібен PDF із КЕП, який можна перевірити, або паперовий лист із підписом уповноваженої особи та печаткою.
Як завершити розстрочку без повторних претензій
Після останнього платежу боржник повинен отримати не усне підтвердження, а довідку про повне погашення заборгованості та відсутність претензій. За наданими даними, ЄАПБ зазвичай видає таку довідку протягом 3–10 робочих днів, і саме цей документ закриває питання доказів на майбутнє.
Додатково варто перевірити оновлення кредитної історії через 14–20 днів, оскільки передача нових даних до бюро не відбувається миттєво. Якщо довідку не видають або інформація не оновлюється, звернення до адвокатського бюро «ЮРКОНСАЛТ» допоможе швидко дотиснути виконання домовленості.
Чим допоможуть адвокати бюро «ЮРКОНСАЛТ»
- Перевірять реальний розрахунок боргу та відокремлять тіло кредиту від сумнівних нарахувань.
- Підготують письмову пропозицію про розстрочку або часткове списання боргу.
- Проведуть переговори з ЄАПБ без ризикових усних домовленостей.
- Перевірять гарантійний лист, реквізити та повноваження підписанта.
- Супроводять врегулювання, якщо справа вже в суді або на стадії виконання рішення.
- Допоможуть отримати довідку про закриття боргу та проконтролюють подальші наслідки для кредитної історії.
Як діяти, якщо єапб подала позов
Якщо ЄАПБ уже подала позов, безпечна стратегія полягає не в хаотичній оплаті, а в поєднанні переговорів із процесуально правильним оформленням домовленості. Досудовий гарантійний лист у відкритій справі не дає достатнього захисту, тому врегулювання треба фіксувати через механізми ст. 207 ЦПК України або через процесуальні заяви представника позивача.
Водночас цю статтю не слід перетворювати на повний гайд по судовому захисту, бо для цього на сайті є окремий матеріал про відзив на позов ЄАПБ. Тут важливо розуміти головне: у суді домовленість має бути не лише вигідною, а й процесуально безпечною.
Коли переговори в суді мають сенс
Переговори під час суду мають сенс тоді, коли боржник визнає частину тіла кредиту, але не готовий оплачувати весь обсяг санкцій і судових витрат. У такій ситуації сторони можуть перейти від конфлікту до контрольованого врегулювання з фіксованою сумою та графіком без нових нарахувань.
Наданий кейс це добре ілюструє: при позові на 52 000 грн сторони погодили 20 000 грн із розстрочкою на 5 місяців по 4 000 грн, після чого мирову угоду було подано до суду. Практичний висновок: якщо вже домовлятися в процесі, то лише через документ, який суд затвердить ухвалою.
Що робити замість спонтанної оплати
Сплачувати борг під час відкритої справи без узгодженого процесуального документа небезпечно, бо позов може формально залишитися в суді, а спір — не закритим. Безпечними варіантами є мирова угода, заява про відмову від позову або заява про залишення позову без розгляду після добровільного погашення.
Якщо потрібна саме судова оборона, аргументи щодо недоведеності видачі коштів і переходу права вимоги вже розкриті в окремому профільному матеріалі. Для переговорної частини достатньо пам’ятати, що будь-яка оплата має бути прив’язана до процесуального результату.
Судова практика посилює переговорну позицію боржника, коли кредитор розуміє, що завищені вимоги можуть бути зменшені або відхилені. Наприклад, у справі № 381/1311/23 Київський апеляційний суд повністю відмовив ТОВ «ФК «ЄАПБ» у позові через недоведеність факту видачі коштів і переходу права вимоги.
Так само у справі № 127/40170/23 Вінницький апеляційний суд відмовив у стягненні відсотків і комісій без належних банківських виписок. Це не замінює окремого судового захисту, але допомагає обґрунтувати вимогу про зменшення суми в переговорах.
Зразок заяви-пропозиції до ЄАПБ про розстрочку та списання частини боргу
Зразок заяви-пропозиції до ЄАПБ про розстрочку та списання частини боргу
До Товариства з обмеженою відповідальністю «Фінансова компанія «Європейська агенція з повернення боргів»
Код ЄДРПОУ: 35625014
Адреса: 07400, Київська обл., м. Бровари, вул. Лісова, буд. 2
E-mail: info@eadr.com.ua, ccea@eadr.com.ua
Від: [ПІБ]
РНОКПП: [номер]
Адреса: [адреса]
Телефон: [номер]
E-mail: [email]
Щодо кредитного договору № [номер] від [дата]
ЗАЯВА-ПРОПОЗИЦІЯ
Прошу надати детальний розрахунок заборгованості із розподілом на тіло кредиту, проценти, штрафи, пеню, комісії, а також повідомити дату та підставу переходу права вимоги до ТОВ «ФК «ЄАПБ». Заявлена до сплати сума потребує звірки, оскільки я маю намір врегулювати спір у досудовому порядку на реальних і посильних умовах.
У зв’язку зі складним матеріальним становищем пропоную зафіксувати остаточну суму врегулювання у розмірі [сума] грн та надати розстрочку на [кількість] місяців із щомісячним платежем [сума] грн. Після повного виконання узгодженого графіка прошу анулювати залишок нарахувань і надати довідку про повне погашення заборгованості та відсутність претензій.
Правовою підставою для такого врегулювання є припинення зобов’язання за домовленістю сторін відповідно до ст. 604 ЦК України та прощення боргу кредитором за ст. 605 ЦК України. У разі погодження умов прошу надіслати гарантійний лист на бланку ТОВ «ФК «ЄАПБ» із вихідним номером, датою, сумою, графіком платежів, банківськими реквізитами та прямою умовою про припинення зобов’язання після сплати.
Додатки: копія паспорта; копія РНОКПП; документи про доходи або інші підтвердження складних життєвих обставин; за наявності — документи про військову службу.
[Дата] ____________ / [ПІБ] /
Чи можна домовитися з приставом про розстрочку виконання судового рішення
Домовитися з приставом про розстрочку боргу в буквальному сенсі не можна, бо виконавець не замінює суд і не переписує умови рішення на власний розсуд. Якщо рішення вже набрало законної сили, розстрочення або відстрочення виконання оформлюється через суд, а виконавець лише виконує ухвалу про надану розстрочку.
Саме тому треба чітко розрізняти дві ситуації: досудові переговори з ЄАПБ про нові умови боргу і розстрочення виконання вже ухваленого судового рішення. Для детального алгоритму варто також переглянути окремий матеріал про відстрочення та розстрочення виконання судового рішення.
Чим відрізняється виконавець від кредитора
Кредитор може погодити з вами досудову розстрочку як цивільну домовленість, а виконавець працює лише в межах виконавчого документа і закону. Тому після відкриття примусового виконання розмова вже йде не про «знижку від ЄАПБ», а про порядок виконання рішення, арешти, строки та процесуальні кроки.
Перший практичний крок — перевірити, чи є ви в Єдиному реєстрі боржників, а далі з’ясувати номер провадження та виконавця. Якщо провадження вже відкрите, адвокат бюро «ЮРКОНСАЛТ» допоможе не змішувати переговори з кредитором і процесуальні дії у виконавчому провадженні.
Як отримати розстрочку виконання рішення
Розстрочку виконання судового рішення надає суд за заявою боржника, якщо є обставини, які підтверджують неможливість одноразового виконання та реальність поступового погашення. До заяви зазвичай додають довідки про доходи, склад сім’ї, витрати на лікування, статус ВПО, документи про службу або інші докази скрутного становища.
Практично це означає, що боржник має запропонувати суду конкретний графік, а не загальне прохання «дати час». Після отримання ухвали її подають виконавцю, і саме тоді примусове виконання має відбуватися з урахуванням встановленого судом порядку.
Що робити паралельно з виконавчим провадженням
Паралельно з заявою про розстрочку варто вести контроль за наслідками виконання: перевіряти записи в реєстрах, арешти та статус боржника. Якщо після погашення боргу або закінчення провадження потрібно прибрати негативні наслідки, стане у пригоді окрема інструкція про перевірку та виключення з реєстру боржників.
Головна помилка боржника на цій стадії — думати, що усна згода виконавця зупиняє стягнення. Поки немає судової ухвали або належного процесуального документа, виконавчі дії можуть тривати.
Спеціальні права військовослужбовців
Військовослужбовець має сильніші переговорні позиції з ЄАПБ, бо під час особливого періоду проценти, пеня та штрафи за кредитом не підлягають нарахуванню за наявності належного підтвердження служби. Це випливає з п. 15 ст. 14 Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей».
Практичний сенс цієї норми простий: для мобілізованого або іншого захисника переговори часто треба починати не зі знижки, а з вимоги про перерахунок боргу і списання незаконно нарахованих сум. Якщо кредитор ігнорує таку вимогу, судова практика Верховного Суду вже підтверджує право військових на повний перерахунок.
Які суми підлягають списанню
Для військовослужбовця підлягають списанню проценти за користування кредитом, пеня та штрафні санкції за період служби, якщо право на пільгу належно підтверджене. Тіло кредиту при цьому не зникає автоматично, тому предметом переговорів зазвичай залишається саме основний борг.
У справі № 426/4264/19 Касаційний цивільний суд у складі Верховного Суду прямо підтвердив, що мобілізованим позичальникам не нараховуються штрафи, пеня та проценти за весь час служби. Це дуже сильний аргумент для письмової вимоги до ЄАПБ про перерахунок.
Які документи треба подати до єапб
Для списання відсотків військовослужбовцю потрібно подати до ЄАПБ письмову заяву та документи, що підтверджують проходження служби у відповідний період. На практиці це може бути копія військового квитка, довідка з військової частини або інший офіційний документ, який підтверджує дату призову чи службу.
Чим точніше підтверджений період служби, тим простіше вимагати перерахунок по конкретних датах. Якщо кредитор відмовляє або продовжує нарахування, доцільно звернутися до адвокатського бюро «ЮРКОНСАЛТ» для підготовки вимоги та подальшого захисту.
Як військовому вести переговори про остаточне закриття
Після перерахунку військовослужбовець може вести переговори вже від значно меншої бази, бо з вимоги мають зникнути проценти та санкції за період служби. Саме тому в багатьох випадках реально вийти на закриття боргу близько до тіла кредиту або навіть лише за тілом, якщо інші нарахування були незаконними.
Головне — не погоджуватися на компроміс до проведення перерахунку, інакше можна добровільно сплатити те, що кредитор не мав права нараховувати. Спочатку вимога про списання, потім переговори про залишок.
Правила безпечної комунікації з агенцією
Безпечна комунікація з ЄАПБ означає, що кожна істотна домовленість має бути підтверджена письмово, а кожен платіж — прив’язаний до офіційних реквізитів і зрозумілого правового результату. Межі взаємодії кредитора або колекторської компанії зі споживачем визначає ст. 25 Закону України «Про споживче кредитування».
Практичне правило тут жорстке: не вірити словам, не платити на картки фізичних осіб і не вважати переписку в месенджері достатнім доказом списання боргу. Якщо переговори стають хаотичними або тисковими, краще одразу перевести їх у юридичну площину через адвокатів бюро «ЮРКОНСАЛТ».
Які канали комунікації вважати безпечними
Безпечними є лише ті канали, які дозволяють ідентифікувати компанію, зміст домовленості та дату її надання: офіційна електронна пошта, паперові листи, підписані PDF-документи з КЕП. Саме такі способи відповідають вимогам ст. 25 Закону України «Про споживче кредитування» щодо правомірної взаємодії під час врегулювання простроченої заборгованості.
Повідомлення в месенджері можна використовувати лише як допоміжний слід комунікації, але не як підставу для оплати. Якщо вам надсилають «гарантійний лист» простим текстом, вимагайте офіційний документ у належній формі.
Куди і як платити
Платити потрібно виключно на офіційні рахунки ТОВ «ФК «ЄАПБ», зазначені в гарантійному листі та звірені з офіційними реквізитами компанії. Переказ на особисту картку співробітника або на сторонній рахунок не створює надійного доказу належного виконання зобов’язання перед кредитором.
У призначенні платежу варто вказувати ПІБ, номер договору та посилання на гарантійний лист або погоджений графік. Після кожного платежу зберігайте квитанцію в окремій папці до отримання фінальної довідки про закриття боргу.
Що робити після повної оплати
Після повної оплати потрібно письмово вимагати довідку про відсутність заборгованості та відсутність претензій, а також перевірити, чи оновлена інформація в бюро кредитних історій. За наданими даними, оновлення кредитної історії може зайняти 14–20 днів, тому контроль після платежу є обов’язковим.
Якщо компанія затягує видачу довідки або не передає оновлені дані, це вже окремий юридичний ризик. У такій ситуації звернення до адвокатського бюро «ЮРКОНСАЛТ» допоможе швидко зафіксувати порушення та дотиснути кредитора до належного завершення процедури.
Потрібна допомога у переговорах з ЄАПБ?
Якщо ЄАПБ вимагає суму, яка в рази перевищує тіло кредиту, не поспішайте платити перший-ліпший «компроміс». Адвокати бюро «ЮРКОНСАЛТ» допоможуть перевірити розрахунок, підготувати сильну письмову пропозицію, узгодити безпечну розстрочку та проконтролювати отримання довідки про повне закриття боргу.
Коли справа вже перейшла до суду або виконавчого провадження, ми підкажемо правильний наступний крок без хаотичних платежів і зайвих ризиків. Для комплексного правового захисту зверніться до адвокатського бюро «ЮРКОНСАЛТ» та отримайте професійну допомогу у врегулюванні кредитного спору.
Поширені питання про переговори з ЄАПБ
На яку суму списання боргу реально домовитися з ЄАПБ?
У більшості випадків ЄАПБ погоджується закрити борг за сумою, близькою до тіла первинного кредиту плюс 15–30% зверху, або списати 40–70% штрафів, пені та надмірних відсотків. Чим старший борг і чим слабша доказова база, тим сильніша переговорна позиція боржника.
Яким має бути належно оформлений гарантійний лист від ЄАПБ?
Гарантійний лист має бути на бланку ТОВ «ФК «ЄАПБ», містити код ЄДРПОУ 35625014, ПІБ боржника, номер договору, точну суму, дату або графік платежів, банківські реквізити компанії та пряму умову: після сплати зазначеної суми решта боргу анулюється, а боржнику видається довідка про відсутність заборгованості.
Що робити, якщо гарантійний лист надсилають у Вайбер чи Телеграм простим текстом?
Сплачувати за таким повідомленням не можна. Потрібно вимагати офіційний PDF із КЕП, який можна перевірити, або паперовий лист із підписом уповноваженої особи та печаткою, і лише після цього переходити до оплати.
Як безпечно закрити борг, якщо ЄАПБ вже подала позов до суду?
Якщо справа вже в суді, оплачувати борг без процесуальної фіксації небезпечно. Домовленість слід оформити мировою угодою для затвердження судом або вимагати від представника ЄАПБ подання заяви про відмову від позову чи залишення позову без розгляду після оплати.
Чи можна отримати розстрочку в ЄАПБ на тривалий строк?
Так, компанія може погодити графік на 3–6 місяців, а інколи до 10–12 місяців, але зазвичай просить перший внесок 20–30% від погодженої суми. Безпечна розстрочка має містити фіксовану кінцеву суму, чіткий графік і умову про анулювання залишку після повної оплати.
Як запитати залишок по кредиту у ТОВ «ФК «ЄАПБ»?
Надішліть письмову вимогу до ТОВ «ФК «ЄАПБ» з проханням надати детальний розрахунок: тіло кредиту, проценти, штрафи, пеню, комісії, дату переходу права вимоги та актуальні реквізити. Додатково перевірте, чи немає відкритого виконавчого провадження, через Єдиний реєстр боржників.
Чи можна домовитися з приставом про розстрочку боргу?
Виконавець самостійно не встановлює розстрочку судового рішення, тому домовитися з ним «замість суду» не можна. Якщо рішення вже набрало законної сили, боржник подає до суду заяву про розстрочення виконання рішення, а виконавець діє відповідно до ухвали суду.
Чи можна закрити кредит перед ЄАПБ лише за тіло?
Так, у частині випадків це реально, особливо коли боржник є військовослужбовцем і має право на списання процентів та штрафів, або коли нарахування явно непропорційні тілу кредиту. Але така умова має бути прямо зафіксована в гарантійному листі або іншому письмовому документі кредитора.
Прочитати на: мовою