
Реструктуризація боргу військових — це встановлений законом механізм перегляду умов кредитного договору, спрямований на зниження фінансового навантаження, списання неправомірно нарахованих штрафів і відсотків, а також узгодження нового посильного графіка платежів. Під час виконання бойових завдань та після повернення до цивільного життя захисники нерідко стикаються зі значними борговими вимогами фінансових установ. Фахівці адвокатського бюро «ЮРКОНСАЛТ» підготували практичний посібник, який допоможе розібратися у кредитних пільгах, захистити сімейний бюджет від прихованих нарахувань та грамотно оформити всі документи для банку.
Багато військовослужбовців помилково вважають, що спеціальний статус автоматично анулює всі наявні кредитні зобов’язання. Насправді законодавство зупиняє лише нарахування штрафних санкцій та відсотків, залишаючи обов’язок виплати основного тіла позики. Якщо завчасно не узгодити із кредитором план погашення, після демобілізації можна зіткнутися з раптовими вимогами банку та суттєвим зростанням щомісячного внеску.
Як списати штрафи та узгодити виплати без процесуальних помилок
Контрактники отримують повне звільнення від відсотків та штрафів за умови документального підтвердження залучення до безпосередніх заходів оборони. Законне подружжя захисника має таке ж право на списання відсотків за власними споживчими договорами за наявності свідоцтва про шлюб.
У цій статті детально розбираємо:
- категорії військовослужбовців та членів їхніх сімей;
- кредити-винятки: на що пільга не поширюється;
- порядок належного вручення заяви до фінансової установи.

Зміст:
Хто має право на кредитні канікули під час служби в ЗСУ
Право на звільнення від сплати процентів, штрафів та пені мають усі мобілізовані військовослужбовці, резервісти під час особливого періоду, а також контрактники, які беруть участь у заходах оборони держави. Згідно з пунктом 15 статті 14 Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», кредитори зобов’язані повністю зупинити нарахування плати за користування позиками. Крім того, із травня 2024 року ця норма розповсюджується на законних дружин та чоловіків військових.
Слід пам’ятати, що кредитні канікули військових не діють автоматично через факт призову. Фінансові установи не мають доступу до військових реєстрів, тому нарахування припиняються лише після отримання банком офіційного письмового підтвердження статусу позичальника.
Категорії військовослужбовців та членів їхніх сімей
Пільговий правовий режим поширюється на широкий перелік військовослужбовців сил оборони. До них належать бійці Збройних Сил України, Національної гвардії, Державної прикордонної служби та Служби безпеки України.
Контрактники отримують повне звільнення від відсотків та штрафів за умови документального підтвердження залучення до безпосередніх заходів оборони. Законне подружжя захисника має таке ж право на списання відсотків за власними споживчими договорами за наявності свідоцтва про шлюб.
Ключові факти про кредитні права військовослужбовців
- Згідно з п. 15 ст. 14 Закону України № 2011-XII, військовим під час служби повністю скасовуються відсотки, комісії та штрафи за споживчими позиками.
- З травня 2024 року кредитний імунітет щодо ненарахування відсотків і штрафів офіційно діє також для законного подружжя військовослужбовця.
- Закон не скасовує сплату основного тіла кредиту: обов’язок повернути саму суму позики залишається чинним.
- Для контрактників обов’язковою умовою застосування пільги є документальне підтвердження залучення до заходів оборони (довідка ф. 12).
- Банки зобов’язані зараховувати сплачені під час служби відсотки в рахунок погашення основного тіла кредиту на підставі заяви позичальника.
Кредити-винятки: на що пільга не поширюється
Законодавець встановив чіткі винятки з правил надання кредитних канікул. Пільга щодо ненарахування відсотків не діє на кредитні договори щодо купівлі житлової нерухомості (іпотеки) та придбання транспортних засобів, які укладені після серпня 2022 року.
Також під захисний мораторій не підпадають кредити на альтернативні енергетичні установки, за якими надається державна компенсація. В усіх інших споживчих позиках кредитор не має права нараховувати ані копійки додаткових відсотків чи неустойки.
Які документи потрібно подати в банк для оформлення канікул
Для активації пільги позичальник або його представник за довіреністю зобов’язаний надати кредитору офіційний пакет документів, що підтверджують проходження військової служби. Без письмового повідомлення банк продовжить вважати клієнта звичайним боржником та нараховувати штрафні санкції. Важливо пам’ятати, що документи для банківських канікул мають бути завірені печаткою військової частини або надані через нотаріально засвідчені копії.
Усні дзвінки на гарячі лінії або звернення через чати мобільних додатків не мають юридичної сили. Усі запити необхідно надсилати виключно цінними листами з описом вкладення через Укрпошту або офіційним електронним листом із застосуванням кваліфікованого електронного підпису (КЕП).
Обов'язкових довідок для мобілізованих та контрактників
Склад обов’язкового пакета документів безпосередньо залежить від правової форми проходження служби. Правильно сформований перелік довідок гарантує швидке прийняття рішення кредитором без додаткових відмов.
- Для мобілізованих бійців: копія військового квитка з відміткою ТЦК про призов, або довідка форми 5 про проходження служби, або витяг із наказу по військовій частині;
- Для військових за контрактом: витяг із наказу про зарахування до списків частини та обов’язкова довідка за формою 12 (або додаток 6 до Порядку № 413), що підтверджує участь у заходах оборони;
- Для подружжя військового: нотаріальна копія свідоцтва про шлюб разом із довідкою форми 5 на чоловіка чи дружину.
Зверніть увагу, що державний портал Дія дозволяє завантажити електронні витяги та довідки з реєстрів, які також визнаються банківськими установами.
Порядок належного вручення заяви до фінансової установи
Після збору всіх довідок складіть офіційну заяву про зупинення нарахувань. У заяві зазначте реквізити кредитного договору, дату початку служби та нормативне обґрунтування відповідно до спеціального закону.
Зберігайте поштову квитанцію та опис вкладення як беззаперечний доказ звернення. За наявності таких доказів фінансова установа не зможе заявити в суді про неналежне повідомлення з боку позичальника.
Чим може допомогти адвокат бюро ЮРКОНСАЛТ військовий адвокат у кредитних спорах
- Правовий аудит кредитних договорів, виписок та актів нарахування заборгованості;
- Підготовка та направлення офіційних заяв про кредитні канікули та списання неустойки;
- Оскарження незаконних дій банків та МФО у Національному банку України;
- Супровід переговорів щодо розстрочення та реструктуризації тіла кредиту;
- Судовий захист від незаконного стягнення відсотків і комісій за час служби.
Що відбувається з кредитом після демобілізації: покроковий алгоритм
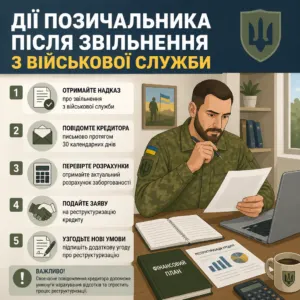
Після виключення військовослужбовця зі списків особового складу військової частини дія пільгового режиму ненарахування відсотків припиняється. Згідно з пунктом 6-2 розділу IV Закону України «Про споживче кредитування», військовий зобов’язаний письмово повідомити кредитора про зміну свого статусу протягом 30 календарних днів. Якщо цього не зробити своєчасно, реструктуризація кредиту після демобілізації може значно ускладнитися через відновлення щоденних стандартних відсотків.
Для того, щоб уникнути несподіваного боргового навантаження, варто діяти за чітким покроковим алгоритмом одразу після отримання наказу про звільнення. Це дасть змогу зафіксувати справедливу суму заборгованості без прихованих переплат.
Покрокові дії після звільнення з лав ЗСУ
Головне завдання демобілізованого позичальника — не допустити переходу кредиту в статус проблемної заборгованості. Процес врегулювання варто розділити на послідовні практичні етапи.
- Отримання акта звірки: зверніться до банку із вимогою надати деталізований розрахунок заборгованості за весь період служби;
- Перевірка списання штрафів: переконайтеся, що банк не нараховував пеню та відсотки під час перебування на фронті;
- Подання заяви про реструктуризацію: запропонуйте кредитору реалістичний для вашого цивільного доходу графік погашення тіла кредиту;
- Укладення додаткової угоди: зафіксуйте нові умови виплат виключно у письмовій формі за підписом обох сторін.
Якщо вас цікавить практичний досвід урегулювання спорів із конкретними фінустановами, дізнайтеся, як реструктуризувати кредит у ПриватБанку за участі юриста.
Перезарахування надлишково сплачених коштів у тіло кредиту
Якщо військовослужбовець або його родичі продовжували вносити платежі за графіком під час служби, банк списував частину грошей на сплату відсотків. Верховний Суд у своїх постановах неодноразово наголошував, що такі дії є незаконними.
Усі кошти, які фінансова установа списала як відсотки чи щомісячні комісії за період військової служби, підлягають обов’язковому зарахуванню в рахунок зменшення основного боргу. Ви маєте право вимагати повного перерахунку на підставі письмової заяви.
Алгоритм оформлення реструктуризації боргу військовослужбовця
- Отримайте у військовій частині або через ТЦК підтвердні документи про проходження служби (довідку форми 5, довідку форми 12 або витяг із наказу).
- Складіть офіційну заяву про звільнення від сплати процентів і штрафів та надання реструктуризації залишку основного боргу.
- Надішліть заяву разом із завіреними копіями документів на юридичну адресу банку рекомендованим листом з описом вкладення або підпишіть за допомогою КЕП.
- Отримайте від фінансової установи офіційний акт звірки взаєморозрахунків та перевірте повне анулювання штрафів і незаконно нарахованих відсотків.
- Підпишіть додаткову угоду про новий графік виплат виключно основного тіла кредиту на посильний строк.
Як діяти, якщо банк нараховує пеню під час служби
Якщо фінансова установа ігнорує надані довідки про службу та продовжує вимагати сплату неустойки, позичальник має задіяти чіткий правовий механізм захисту. Пункт 18 розділу «Прикінцеві та перехідні положення» Цивільного кодексу України прямо звільняє громадян від сплати будь-яких штрафних санкцій за прострочення у період дії воєнного стану. Розуміння того, як уникнути штрафів банку військовим, дозволяє присікти протиправні дії колекторів та співробітників відділів стягнення.
У разі виявлення нарахувань не слід панікувати чи погоджуватися на сумнівні вимоги. Законодавство надає дієві інструменти впливу через наглядові державні органи та суд.
Досудове врегулювання та скарга до Національного банку України
Першим кроком є направлення офіційної претензії керівництву банку із вимогою негайно скасувати нараховані штрафи. До претензії обов’язково додається повторна копія військових документів.
Якщо банк протягом 30 днів відмовляє у перерахунку або залишає звернення без відповіді, подається офіційна скарга на порталі Національного банку України. Регулятор застосовує суворі заходи впливу до порушників прав військовослужбовців, змушуючи фінансові компанії виконати закон.
Судовий захист прав військовослужбовця-позичальника
Коли досудовий порядок не дає результату, захистити права можна шляхом подання позову про визнання дій банку незаконними та зобов’язання провести перерахунок. У разі спроб примусового стягнення боргу варто ознайомитися з матеріалом про захист від стягнення боргу у воєнний час.
Варто звернути увагу на законодавчі ініціативи, зокрема проаналізувати мораторій на борги військових, який покликаний посилити гарантії для учасників бойових дій.
Зразок заяви військовослужбовця про реструктуризацію та списання відсотків
Зразок заяви військовослужбовця про реструктуризацію та списання відсотків
Керівнику / Кредитному комітету
[Повне найменування банківської або фінансової установи]
Адреса: [Індекс, місто, вулиця, номер будинку]
Від Позичальника:
[Прізвище, ім’я, по батькові військовослужбовця / члена сім’ї]
РНОКПП: [ІПН позичальника]
Адреса реєстрації та листування: [Індекс, адреса]
Контактний телефон: [Номер у форматі +38 (XXX) XXX-XX-XX]
Email: [Електронна адреса]
Кредитний договір: № [Номер договору] від [Дата укладення договору]
ЗАЯВА
про звільнення від нарахування процентів, штрафних санкцій та погодження реструктуризації заборгованості
Між мною, [Прізвище, ім’я, по батькові], та [Найменування фінансової установи] було укладено Кредитний договір № [Номер договору] від [Дата укладення].
Повідомляю, що наказом [назва органу/частини] від [Дата наказу] № [Номер наказу] мене було призвано на військову службу під час мобілізації (або прийнято на військову службу за контрактом із залученням до заходів оборони України), де я проходжу службу у військовій частині [номер в/ч] по теперішній час.
Відповідно до пункту 15 статті 14 Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей» № 2011-XII, військовослужбовцям з початку і до закінчення особливого періоду штрафні санкції, пеня за невиконання зобов’язань перед банками та фінансовими установами, а також проценти за користування кредитом НЕ НАРАХОВУЮТЬСЯ.
Керуючись зазначеною нормою права та Законом України «Про споживче кредитування»,
ПРОШУ:
1. Зафіксувати наявність у мене статусу суб’єкта пільг за пунктом 15 статті 14 Закону № 2011-XII.
2. З дати призову на військову службу ([Дата призову]) припинити нарахування процентів за користування коштами, комісій та штрафних санкцій.
3. Провести повний перерахунок заборгованості, списавши нараховані відсотки і пеню, а сплачені під час служби кошти зарахувати у погашення основного тіла кредиту.
4. Надати мені письмовий детальний акт звірки взаєморозрахунків із зазначенням залишку чистого основного боргу.
5. У зв’язку зі зміною матеріального становища розглянути питання реструктуризації залишку тіла кредиту на [бажана кількість] місяців рівними щомісячними платежами.
6. Письмову відповідь надіслати за адресою: [Адреса заявника].
ДОДАТКИ:
1. Копія військового квитка з відміткою про призов (або довідка форми 5 / витяг з наказу) на ___ арк.
2. Довідка про участь у бойових діях / заходах оборони (для контрактників) на ___ арк.
3. Копія паспорта та РНОКПП на ___ арк.
«___» ____________ 202_ року __________ / [Підпис / Прізвище, ініціали]
Як проходить реструктуризація боргу військових після повернення з фронту

Своєчасна реструктуризація боргу військових після закінчення бойових дій є головним способом уникнути виконавчих написів та судових позовів з боку кредиторів. Оскільки рівень доходів після звільнення в запас зазвичай знижується, банк може запропонувати збільшення загального строку кредитування для суттєвого зменшення щомісячного внеску. Фінансові установи зацікавлені у поверненні тіла кредиту, тому часто йдуть на компромісні умови.
Головне правило взаємодії полягає в активній позиції позичальника. Заяву про зміну умов виплат необхідно подавати до настання першого дня фактичного прострочення за новим цивільним графіком.
Варіанти перегляду кредитних умов для ветеранів
Банки пропонують кілька базових програм оптимізації кредитної заборгованості для осіб, які демобілізувалися. Вибір конкретного варіанта залежить від загальної суми боргу та поточного рівня доходів клієнта.
- Пролонгація строку договору: збільшення періоду кредитування з 12 до 36–60 місяців, що пропорційно знижує розмір щомісячного платежу;
- Пільгова відсоткова ставка: встановлення мінімальної річної ставки на перехідний період адаптації до цивільного життя;
- Індивідуальні канікули за тілом: надання відстрочки сплати основного боргу на термін до 6 місяців для відновлення працездатності.
У випадках, коли комерційний компроміс неможливий, а загальне навантаження є критичним, доцільно переглянути зразок заяви на реструктуризацію боргу перед прийняттям остаточного рішення.
Аналіз судової практики Верховного Суду щодо військових позик
Судова практика у справах захисту прав військових-позичальників цілком перебуває на боці захисників України. Верховний Суд у своїх постановах послідовно забороняє кредиторам нараховувати будь-які штрафні санкції та неустойку в особливий період.
Зокрема, у постанові Верховного Суду у справі № 502/1438/18 суд підтвердив, що звільнення від штрафів та відсотків діє як імперативна норма незалежно від підписання будь-яких додаткових угод. Аналогічно, у постанові Касаційного цивільного суду у складі Верховного Суду у справі № 591/4698/20 колегія суддів зобов’язала банк повернути позичальнику-військовослужбовцю всі безпідставно списані під час служби кошти.
Крім того, правова позиція Верховного Суду у справі № 953/6355/24 підтвердила, що вимога військового про припинення нарахувань та перерахунок сплачених відсотків у погашення тіла кредиту є ефективним способом судового захисту.
Кейси з практики: помилки військових та реальні судові рішення
Аналіз реальних справ із практики адвокатського бюро «ЮРКОНСАЛТ» свідчить, що більшість проблем виникає через необачне ставлення до документообігу та несвоєчасне сповіщення фінансових установ. Навіть маючи стовідсоткове законне право на списання відсотків, військовослужбовці потрапляють під тиск через відсутність довідки форми 5 або форми 12. Розглянемо найбільш типові приклади з юридичної практики.
Уникнення поширених помилок дозволяє зекономити сотні тисяч гривень сімейного бюджету та оперативно повернути кредитну історію до ідеального стану.
Кейс 1: контрактник без довідки про бойові дії
Військовослужбовець за контрактом у 2023 році направив до банку лише копію військового квитка. Оскільки контрактники зобов’язані підтверджувати участь у бойових діях, банк нарахував понад 120 000 грн відсотків та штрафів. Адвокати бюро витребували довідку форми 12, подали обґрунтовану претензію та досягли повного анулювання заборгованості за процентами.
У подібних ситуаціях фахівці також використовують успішний судовий досвід, такий як наш кейс про списання відсотків для військового у протистоянні з фінансовими компаніями.
Кейс 2: дружина мобілізованого та автокредит
Дружина мобілізованого бійця зіткнулася з вимогами фінансової установи щодо сплати штрафів за прострочення виплат за споживчою позикою. Банк стверджував, що пільги належать виключно військовослужбовцю, а не членам його сім’ї. Після підготовки заяви із посиланням на оновлені норми закону та долучення свідоцтва про шлюб фінустанова зупинила нарахування та затвердила новий комфортний графік.
У складних суперечках із банками доцільно спиратися на успішний схожий кейс з реструктуризацією військового кредиту, де доведено незаконність банківської відмови.
Юридичний захист військовослужбовців у спорах з банками
Банк відмовляється списувати нараховані відсотки чи вимагає сплатити пеню за період служби? Юристи адвокатського бюро «ЮРКОНСАЛТ» допоможуть провести аудит кредитної справи, підготувати офіційні претензії та досягти вигідної реструктуризації.
Звертайтеся до нашого бюро через форму на сайті або онлайн-чат jurconsult.pro для отримання кваліфікованої правової підтримки та захисту ваших фінансових інтересів.
Часті запитання щодо реструктуризації та пільг за кредитами військових
Чи списуються борги та кредити мобілізованим військовослужбовцям автоматично?
Ні, автоматичного списання тіла кредиту законодавством не передбачено. Військовослужбовець повністю звільняється від нарахування відсотків, комісій та штрафів на підставі п. 15 ст. 14 Закону України № 2011-XII, проте саме тіло кредиту позичальник зобов’язаний повернути за погодженим графіком.
Які документи потрібно надати банку для оформлення канікул?
Для активації пільги мобілізовані подають копію військового квитка з відміткою про мобілізацію, витяг з наказу по частині або довідку форми 5. Військовослужбовці за контрактом додатково зобов’язані надати довідку форми 12 про безпосередню участь у заходах оборони, а подружжя — свідоцтво про шлюб.
Чи поширюються кредитні канікули на іпотеку для військових?
Ні, законодавство не поширює пільгу щодо ненарахування відсотків на іпотечні договори та кредити на придбання авто, якщо такі договори було укладено після 19 серпня 2022 року. За іншими споживчими договорами нарахування відсотків повністю блокується нормами закону.
Чи можуть банки нараховувати пеню чи штрафи під час служби?
Категорично ні, під час дії особливого періоду банкам, МФО та колекторам прямо заборонено нараховувати пеню або штрафи за споживчими позиками військових. Усі нараховані штрафи підлягають безумовному списанню на підставі письмової заяви або скарги до Національного банку України.
Що відбувається з кредитом після закінчення військової служби?
Одразу після отримання наказу про демобілізацію слід звернутися до банку, зафіксувати чистий залишок тіла кредиту без нарахованих за час служби відсотків та подати письмову заяву на реструктуризацію. Протягом 30 днів після звільнення необхідно офіційно повідомити банк про втрату пільгового статусу.
Прочитати на: мовою
Добрий день. Чоловік-військовий взяв кредит в 2019 році на суму 5400, сплатив 4000 грн, а потім не мав гроші і не сплатив останню суму. Зараз банк виставляє заборгованість 7000 грн. Чи можливо, щоб оплатити тільки те що винен, а відсотки, щоб списали?
Добрий день, Олено! Щодо вашої ситуації, дійсно, військовослужбовці мають право на певні пільги, які дозволяють зменшити борг за рахунок списання відсотків. Вам потрібно звернутися до банку з письмовою заявою про перегляд умов кредиту, додавши документи, які підтверджують статус вашого чоловіка як військовослужбовця. Це може бути військовий квиток або довідка про службу.
Якщо банк відмовить у списанні відсотків, ви можете оскаржити це рішення. Рекомендуємо також проконсультуватися з юристом для підготовки правильної заяви. Більше інформації про права військових можна знайти в нашій статті за посиланням: [Кінець кредитних канікул: чому борг може зрости?](https://jurconsult.pro/kredyty/anticollector/restrukturyzatsiya-borgu-vijskovyh-bez-shtrafiv/).