
Податок на додану вартість є одним із ключових непрямих податків, який безпосередньо впливає на ціноутворення та щоденні фінансові потоки бізнесу. Розуміння механізмів його адміністрування, своєчасної реєстрації та звітування дозволяє підприємствам законно зменшувати податкове навантаження та уникати значних штрафних санкцій.
Для більшості компаній та підприємців на загальній системі оподаткування статус платника ПДВ стає або обов’язковою вимогою закону після досягнення встановленого ліміту оборотів, або свідомим кроком для повноцінної співпраці з великими контрагентами. Неправильний розрахунок строків або формальні помилки можуть призвести до блокування податкових накладних і навіть надання компанії статусу ризикового платника, що фактично паралізує поточну операційну діяльність.
Головне про податок на додану вартість
- Обов’язкова реєстрація настає при перевищенні обсягу операцій в 1 000 000 грн за останні 12 місяців.
- Податкове зобов’язання виникає за правилом першої події: за фактом оплати або відвантаження товару.
- Основна ставка податку становить 20%, для експорту — 0%, а для ліків — 7%.
- Статус ризикового платника блокує реєстрацію майже 100% вихідних податкових накладних підприємства.
- Комісія регіонального рівня розглядає повідомлення про невідповідність критеріям ризиковості протягом 7 робочих днів.
- Декларація з ПДВ подається щомісячно протягом 20 календарних днів після закінчення звітного місяця.
Зміст:
Що таке податок на додану вартість
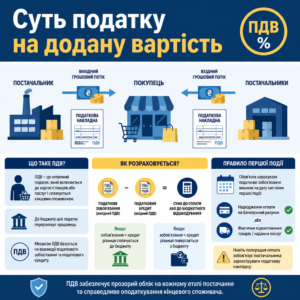
Податок на додану вартість — це непрямий податок, який включається до кінцевої вартості товарів чи послуг і фактично сплачується споживачем, але до бюджету його перераховує продавець. Механізм адміністрування цього податку базується на постійній взаємодії двох базових компонентів: податкового зобов’язання та податкового кредиту.
Податкове зобов’язання являє собою загальну суму податку, яку компанія нарахувала покупцям за звітний місяць. Податковий кредит — це сума ПДВ, сплачена постачальникам під час закупівлі сировини, товарів або послуг для господарської діяльності. Різниця між цими показниками визначає кінцеву суму, яку підприємство сплачує до бюджету або заявляє до бюджетного відшкодування.
Нарахування податку підпорядковується так званому правилу першої події. Це означає, що обов’язок нарахувати податкове зобов’язання виникає на дату надходження оплати на банківський рахунок або на дату фактичного відвантаження товарів — залежно від того, яка подія відбулася раніше. Навіть отримання попередньої оплати за продукцію, яка буде виготовлена пізніше, зобов’язує постачальника зареєструвати податкову накладну.
Податковий кредит та його формування
Формування податкового кредиту дає підприємству законну можливість суттєво зменшити суму податку до сплати. Таке право виникає виключно за умови, що постачальник належним чином зареєстрував податкову накладну в Єдиному реєстрі податкових накладних (ЄРПН).
Відсутність своєчасної реєстрації або блокування накладної з боку ДПС позбавляє покупця права включити відповідну суму до кредиту у звітному періоді, що безпосередньо призводить до касових розривів.
Податкове зобов’язання та перша подія
Податкове зобов’язання виникає автоматично за фактом здійснення господарської операції або отримання авансового платежу. Бухгалтерська служба зобов’язана ретельно відстежувати банківські виписки та первинні документи, щоб не пропустити дату виникнення зобов’язання.
Помилка у визначенні дати першої події тягне за собою нарахування штрафів за порушення строків реєстрації накладних або заниження податкового зобов’язання при перевірці.
Хто має статус платника податку
Платниками податку на додану вартість можуть бути як юридичні особи, так і фізичні особи-підприємці, які провадять господарську діяльність на загальній системі оподаткування. Відповідно до положень Податкового кодексу України, статус платника набувають суб’єкти, які підпадають під критерії обов’язкової реєстрації або виявили бажання зареєструватися добровільно.
Крім класичних підприємств, окремий статус платника мають суб’єкти, які ввозять товари на митну територію України: імпортний податок сплачується на митниці навіть тими компаніями, які не зареєстровані як платники ПДВ на внутрішньому ринку. Також платниками виступають управителі майна, інвестори за угодами про спільну діяльність та нерезиденти, які надають електронні послуги українським споживачам.
Нерідко податкові органи приймають незаконні рішення щодо анулювання реєстрації бізнесу. У таких ситуаціях платникам доводиться звертатися до суду, де наша судова практика щодо ПДВ та штрафів підтверджує можливість повного захисту прав платника та скасування неправомірних дій податківців.
Касаційний адміністративний суд у складі Верховного Суду у справі № 400/10114/23 від 25.02.2025 зазначив: «скасування рішення про анулювання свідоцтва платника ПДВ в судовому порядку має наслідком відсутність будь-яких правових наслідків останнього та виникнення саме у контролюючого органу обов`язку із повернення платника податку у первинне правове становище»ДПС не має права позбавляти компанію статусу без достатніх підстав, а судове рішення відновлює статус платника та ліміт ПДВ без подання повторних заяв.
Анулювання реєстрації та його наслідки
При анулюванні статусу платника ПДВ виникає обов’язок провести так званий умовний продаж товарних залишків та необоротних активів. Це означає необхідність нарахувати податкові зобов’язання на товари та основні засоби, за якими раніше було сформовано податковий кредит і які не були використані у господарській діяльності.
Ігнорування процедури умовного продажу стає прямим приводом для подальших донарахувань податківцями під час документальних перевірок.
Особливості для платників на спрощеній системі
Платники єдиного податку третьої групи також можуть обрати ставку 3% із реєстрацією платником ПДВ. Проте такий формат вимагає ведення повноцінного податкового обліку за первинними документами та щомісячного декларування.
Для більшості спрощенців класична ставка 5% без сплати ПДВ залишається простішою моделлю, оскільки позбавляє необхідності щоденного адміністрування накладних у системі СМКОР.
Покроковий алгоритм реєстрації платником ПДВ
- Перевірте обсяг операцій. Щомісячно аналізуйте суму оподатковуваних постачань за останні 12 календарних місяців для контролю межі в 1 000 000 грн.
- Отримайте кваліфікований підпис. Переконайтеся, що електронні ключі КЕП керівника та печатки підприємства дійсні для роботи в сервісах ДПС.
- Заповніть реєстраційну заяву. Сформуйте заяву за формою № 1-ПДВ у відповідному розділі Електронного кабінету платника.
- Подайте заяву вчасно. Надішліть документ не пізніше 10 числа місяця після перевищення ліміту або за 10 днів до початку періоду при добровільному виборі.
- Отримайте витяг з реєстру. Протягом трьох робочих днів перевірте рішення контролюючого органу про реєстрацію платником або наявність письмових зауважень.
Коли реєстрація платником ПДВ є обов’язковою
Обов’язкова реєстрація платником ПДВ настає тоді, коли загальна сума від здійснення оподатковуваних операцій з постачання товарів або послуг за останні 12 календарних місяців сукупно перевищує 1 000 000 гривень без урахування податку. Розрахунок цього показника здійснюється щомісячно за плаваючий річний період, а не за календарний рік.
Реєстраційна заява за формою № 1-ПДВ має бути надіслана до податкового органу не пізніше 10 числа місяця, наступного за місяцем досягнення ліміту. Якщо 10 число припадає на вихідний або святковий день, строк переноситься на найближчий робочий день. Пропуск цієї дати розглядається як ухилення від реєстрації.
У практиці зустрічаються ситуації, коли бухгалтерія пропускає момент перетину мільйонного ліміту. У результаті ДПС самостійно нараховує податкові зобов’язання на весь обсяг реалізації без права на формування податкового кредиту. В подібних конфліктах ефективним захистом є своєчасний спір із ДПС у суді для мінімізації незаконно нарахованих фінансових санкцій.
Згідно з ч. 181.1 ст. 181 Податкового кодексу України: «У разі якщо загальна сума від здійснення операцій з постачання товарів/послуг, що підлягають оподаткуванню згідно з цим Розділом, у тому числі операцій з постачання товарів/послуг з використанням локальної або глобальної комп'ютерної мережі... нарахована (сплачена) такій особі протягом останніх 12 календарних місяців, сукупно перевищує 1 000 000 гривень (без урахування податку на додану вартість), така особа зобов'язана зареєструватися як платник податку в контролюючому органі»Відтак закон вимагає регулярного аудиту доходів компанії за кожен місяць діяльності.
Нюанси розрахунку мільйонного ліміту
Під час обчислення 1 000 000 грн враховуються тільки ті операції, які є об’єктом оподаткування за ставками 20%, 14%, 7%, 0% або звільнені від оподаткування. Необоротні активи, продаж яких оподатковується, також включаються до розрахунку.
Операції, які взагалі не є об’єктом оподаткування (наприклад, дивіденди чи відсотки за депозитами), не беруть участі у формуванні ліміту. Якщо покупець повернув оплату або товар у тому ж періоді, відповідна сума віднімається від загального обороту.
Перехід з інших систем оподаткування
Коли підприємець чи юридична особа переходить зі спрощеної системи на загальну, діє спеціальне правило. Обороти, отримані під час перебування на єдиному податку за попередні 12 місяців, підсумовуються.
Якщо сумарний обсяг за цей період перевищив один мільйон гривень, суб’єкт зобов’язаний зареєструватися платником податку не пізніше 10 числа першого місяця роботи на загальній системі.
Як юристи ЮРКОНСАЛТ захищають інтереси платників ПДВ
- Аналіз податкових ризиків. Проводимо детальний аудит господарських операцій для оцінки законності вимог ДПС та ризиків блокування накладних.
- Підготовка антиризикового пакета. Формуємо вичерпні письмові пояснення та пакет підтвердних документів за формою J13149 для зняття ризикового статусу.
- Адміністративне оскарження рішень. Складаємо та супроводжуємо скарги до комісії центрального рівня ДПС України на рішення про відмову у реєстрації накладних.
- Судовий захист бізнесу. Забезпечуємо повне представництво в адміністративних судах для скасування рішень про відповідність критеріям ризиковості.
Як проходить добровільна реєстрація бізнесу
Добровільна реєстрація платником податку доступна будь-якому суб’єкту господарювання, обсяги операцій якого є меншими за законодавчий ліміт в один мільйон гривень. Це право закріплено статтею 182 Податкового кодексу України та дозволяє бізнесу самостійно обирати комфортну податкову модель.
Отримання статусу платника ПДВ на добровільних засадах зазвичай необхідне новим компаніям, які виходять на ринок гуртової торгівлі або беруть участь у публічних закупівлях. Великі замовники та торговельні мережі співпрацюють переважно з платниками податку, щоб не втрачати право на податковий кредит за укладеними контрактами.
Заяву за формою № 1-ПДВ необхідно подати не пізніше ніж за 10 календарних днів до початку податкового періоду, з якого підприємство планує отримати статус. Недотримання цього часового проміжку є прямою підставою для відмови з боку фіскальної служби.
Згідно з ч. 182.1 ст. 182 Податкового кодексу України: «Якщо особа, яка провадить господарську діяльність, не є платником податку у зв'язку з тим, що обсяги оподатковуваних операцій є меншими за встановлену статтею 181 цього Кодексу суму, вважає за доцільне добровільно зареєструватися як платник податку, така реєстрація здійснюється за її заявою.»Таким чином, бізнес може отримати статус заздалегідь, не чекаючи фактичного зростання виручки.
Переваги добровільної реєстрації для компаній
Добровільний статус відкриває доступ до співпраці з національними виробниками та міжнародними корпораціями. Для бізнесу зі значними капітальними витратами на старті це також можливість накопичити податковий кредит за придбане обладнання чи оренду приміщень.
Сформований кредит дозволяє істотно збалансувати майбутні податкові платежі в період активного зростання продажів.
Як подати заяву без помилок
Подання реєстраційних документів здійснюється суто дистанційно через офіційний портал, яким є Електронний кабінет платника податків. Перед відправкою форми варто ретельно перевірити інформацію про керівника, види діяльності за КВЕД та юридичну адресу.
Найменша розбіжність між відомостями у заяві та даними Єдиного державного реєстру призведе до формування рішення про відмову у реєстрації протягом трьох робочих днів.
Письмові пояснення щодо невідповідності критеріям ризиковості
До Комісії з питань зупинення реєстрації ПН/РК в ЄРПН
Головного управління ДПС у [Область/Місто]
Платник податку: Товариство з обмеженою відповідальністю «[Назва Компанії]»
Код ЄДРПОУ: [Код ЄДРПОУ]
ІПН платника ПДВ: [Індивідуальний податковий номер]
Адреса: [Юридична адреса]ПИСЬМОВІ ПОЯСНЕННЯ ТА ОБҐРУНТУВАННЯ
до Повідомлення про подання інформації та копій документів щодо невідповідності критеріям ризиковості (форма J13149)Рішенням Комісії ГУ ДПС від [Дата] № [Номер] ТОВ «[Назва Компанії]» віднесено до переліку ризикових платників податку на підставі пункту 8 Критеріїв ризиковості (Постанова КМУ № 1165). Зазначено код інформації [вказати код, наприклад, 07 або 19] щодо операцій з постачання товарів контрагенту ТОВ «[Назва контрагента]».
ТОВ «[Назва Компанії]» заперечує проти висновків контролюючого органу з огляду на наступне:
1. Підприємство володіє достатніми трудовими та матеріальними ресурсами (штат [Кількість] працівників, орендовані офісні та складські приміщення задекларовані у формі № 20-ОПП від [Дата]).
2. Реальність господарської операції з ТОВ «[Назва контрагента]» підтверджується договором поставки від [Дата] № [Номер], видатковою накладною, товарно-транспортною накладною перевізника та повною банківською оплатою згідно з випискою від [Дата].ПРОСИМО:
1. Прийняти пояснення та підтвердні документи до розгляду.
2. Прийняти рішення про невідповідність ТОВ «[Назва Компанії]» критеріям ризиковості платника податку та виключити підприємство з переліку ризикових.Додатки (у формі J13601): первинні документи, виписки банку, ТТН, договори, квитанція форми № 20-ОПП.
[Посада керівника] /Підпис/ [ПІБ]
Які ставки ПДВ діють для різних операцій
Податкове законодавство України передбачає диференційовану систему ставок податку на додану вартість залежно від сфери діяльності та виду продукції. Базовою є ставка у розмірі 20%, яка поширюється на більшість операцій з постачання товарів і послуг на внутрішньому ринку, а також на операції з імпорту.
Для окремих галузей держава запровадила пільгові та стимулюючі ставки. Правильне застосування відповідного тарифу має критичне значення для уникнення помилок при складанні первинної документації та декларуванні зобов’язань.
| Ставка податку | Сфера застосування та види операцій |
|---|---|
| 20 відсотків | Основна ставка для більшості товарів, робіт, послуг на внутрішньому ринку та імпорту. |
| 14 відсотків | Постачання та ввезення окремих видів сільськогосподарської продукції (зернові, олійні культури). |
| 7 відсотків | Постачання лікарських засобів, медичних виробів, послуг культури, театрів та готелів. |
| 0 відсотків | Експортні операції, міжнародні перевезення вантажів і пасажирів, заправка транспорту ЗСУ. |
Помилкове зазначення ставки у податковій накладній позбавляє покупця права на податковий кредит та зумовлює блокування реєстрації документа в системі моніторингу.
Особливості нульової ставки при експорті
Нульова ставка податку принципово відрізняється від операцій, які звільнені від оподаткування. При застосуванні ставки 0% експортер зберігає повноцінне право на податковий кредит за товарами та послугами, придбаними для експортної діяльності.
Саме застосування нульової ставки дозволяє бізнесу формувати від’ємне значення та претендувати на повернення грошей з бюджету у вигляді бюджетного відшкодування.
Знижені ставки для медицини та агросектору
Ставки 7% та 14% розроблені для стримування цін на соціально важливі товари. Постачальники медикаментів чи аграрної сировини нараховують зменшений податок своїм контрагентам, але водночас використовують звичайний вхідний податковий кредит за ставкою 20%.
Така різниця нерідко формує постійне перевищення кредиту над зобов’язанням, що вимагає ретельної підготовки первинних документів для проходження камеральних перевірок.
Як визначається база оподаткування ПДВ
База оподаткування являє собою договірну вартість товарів чи послуг, виходячи з якої розраховується сума податку до сплати. Проте законодавство встановлює обмеження щодо мінімальної бази, покликані запобігти штучному продажу продукції за заниженими цінами.
База оподаткування операцій не може бути нижчою за ціну придбання товарів або послуг, звичайні ціни для власноруч виготовленої продукції чи балансову вартість для необоротних активів за даними бухгалтерського обліку на початок звітного періоду.
Якщо підприємство реалізує готову продукцію дешевше за її виробничу собівартість, воно зобов’язане скласти дві податкові накладні: першу — на покупця виходячи з фактичної ціни постачання, а другу — на суму перевищення собівартості над ціною продажу з типом причини 15. Усі методологічні рекомендації щодо застосування цих норм регулярно оприлюднює Державна податкова служба України на своєму вебпорталі.
База оподаткування при імпорті товарів
Для товарів, що ввозяться в Україну з-за кордону, база оподаткування базується на договірній вартості, але не може бути меншою за митну вартість, визначену відповідно до Митного кодексу України.
До бази імпортного ПДВ в обов’язковому порядку включаються суми ввізного мита та акцизного податку, що підлягають сплаті при декларуванні вантажу на митниці.
Виключення з бази оподаткування за рішенням суду
Не всі надходження коштів на розрахунковий рахунок вважаються оподатковуваною виручкою. Суми компенсації прямих збитків, штрафні санкції, неустойки чи повернення сплаченого судового збору за рішенням суду не є об’єктом оподаткування ПДВ.
Такі виплати не включаються до податкової бази, на них не складаються податкові накладні, і вони не враховуються при підрахунку критеріїв обов’язкової реєстрації платником.
Які строки звітності та сплати податку
Звітним періодом для податку на додану вартість є один календарний місяць. Усі зареєстровані платники податку зобов’язані щомісячно формувати та подавати декларацію, навіть якщо протягом звітного періоду господарська діяльність тимчасово не здійснювалася.
Податкова декларація з ПДВ подається протягом 20 календарних днів, що настають за останнім днем звітного місяця. Сплата узгодженого податкового зобов’язання здійснюється з електронного рахунку платника протягом 10 календарних днів після граничного строку подання декларації.
| Етап процедури | Граничний строк виконання |
|---|---|
| Подання декларації з ПДВ | Протягом 20 календарних днів, наступних за останнім днем звітного місяця. |
| Сплата зобов’язання до бюджету | Протягом 10 календарних днів після закінчення строку подання декларації. |
| Реєстрація ПН за 1–15 числа місяця | До останнього календарного дня поточного звітного місяця включно. |
| Реєстрація ПН за 16–останній день | До 15 календарного дня місяця, наступного за місяцем їх складання. |
Порушення строків реєстрації накладних тягне за собою штрафи від 2% до 50% від суми ПДВ залежно від тривалості затримки, а також підвищує увагу системи автоматизованого моніторингу до операцій підприємства.
Наслідки пропуску строків сплати
Несвоєчасне поповнення електронного рахунку в системі електронного адміністрування (СЕА ПДВ) призводить до неможливості списання коштів Казначейством до державного бюджету. Затримка платежу тягне нарахування штрафу в розмірі 5% або 10% від суми боргу.
Крім того, починаючи з першого дня прострочення, контролюючий орган нараховує пеню, а реєстраційний ліміт компанії зменшується на суму податкового боргу.
Порядок подання електронної декларації
Звітність приймається виключно в електронній формі з накладенням кваліфікованого електронного підпису керівника та печатки підприємства. Про успішне прийняття свідчить надходження Квитанції № 2 з позначкою про внесення даних до центральної бази.
Якщо декларацію надіслано в останній день строку після закінчення операційного дня або з технічними помилками, звіт вважається неподаним, що блокує роботу рахунків.
Як виключити підприємство з переліку ризикових платників
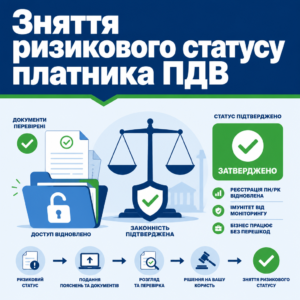
Внесення компанії до переліку ризикових платників податку фактично заморожує комерційну діяльність, оскільки зупиняє реєстрацію практично 100% вихідних податкових накладних та розрахунків коригування. Більше того, раніше врахована Таблиця даних платника податків автоматично призупиняє свою дію, позбавляючи бізнес імунітету від моніторингу СМКОР.
Понад 80% рішень про ризиковість приймаються комісіями на підставі пункту 8 Критеріїв ризиковості платника за наявності службової податкової інформації. Податківці зобов’язані зазначати у рішенні конкретний цифровий код підстави від 01 до 20 та деталізований опис операцій. Якщо поле податкової інформації залишено порожнім або містить загальні неконкретні фрази, таке рішення є протиправним.
Згідно з п. 6 Порядку зупинення реєстрації ПН/РК (Постанова КМУ № 1165): «У разі коли за результатами автоматизованого моніторингу платник податку, який склав та/або подав податкову накладну / розрахунок коригування для реєстрації в Єдиному реєстрі податкових накладних, відповідає хоча б одному критерію ризиковості платника податку, реєстрація такої податкової накладної / розрахунку коригування зупиняється.»Подавати пояснення на окремі заблоковані накладні за наявності статусу ризиковості безглуздо: спочатку необхідно домогтися повного виключення суб’єкта з переліку ризикових платників.
Касаційний адміністративний суд у складі Верховного Суду у справі № 640/11321/20 від 05.01.2021 зазначив: «комісія контролюючого органу має обґрунтувати суду, на підставі якої саме податкової інформації вона дійшла висновку про ризиковість, та надати належні й допустимі докази.»Податкова не має права таврувати бізнес ризиковим лише абстрактною фразою про наявність інформації — кожен сумнів треба доводити документами в суді.
Адміністративне оскарження та подання форми J13149
Для зняття статусу платник подає в електронному вигляді Повідомлення про подання інформації та копій документів за формою J(F)13149. До повідомлення прикріплюються додатки за формою J(F)13601, де діє технічне обмеження: дозволяється завантажити до 100 файлів розміром до 2 Мб кожен у форматі PDF.
Перед відправкою пакета слід перевірити форму № 20-ОПП: відсутність у ній відомостей про склади, офіси або транспорт є головним аргументом фіскалів для відмови. Комісія регіонального рівня зобов’язана прийняти рішення протягом 7 робочих днів. Подавати такі повідомлення можна необмежену кількість разів, доки не розпочато процедуру оскарження в суді.
Судове оскарження рішень комісії ДПС
Якщо комісії регіонального та центрального рівнів відмовили у виключенні з переліку, бізнес переходить до судового захисту. Відповідно до позиції Верховного Суду у справі № 340/3519/20, строк звернення до адміністративного суду становить 3 місяці, якщо платник застосовував досудову процедуру, або 6 місяців з дня отримання рішення, якщо адміністративна скарга не подавалася.
Важливо пам’ятати про наслідки: якщо комісія ДПС самостійно знімає статус, накладні, зупинені за останні 180 днів, реєструються автоматично наступного дня. Якщо ж статус скасовано судом, автоматичне розблокування в алгоритмах СМКОР не відбувається, і накладні доводиться розблоковувати окремо або через виконавче провадження.
Захистіть свій бізнес від податкових ризиків
Адміністрування податку на додану вартість та взаємодія з податковими органами вимагають своєчасної реакції на будь-які блокування та рішення комісій. Якщо ваше підприємство стикнулося з безпідставним присвоєнням статусу ризикового платника або зупиненням реєстрації накладних, кваліфікований адвокат з податкового права допоможе розробити дієву правову позицію. Фахівці юридичного бюро ЮРКОНСАЛТ сформують повний пакет доказів реальності господарських операцій та відновлять стабільну роботу вашої компанії.
Питання про податок на додану вартість та ризиковий статус
Чи є імпорт товарів підставою для обов'язкової реєстрації платником ПДВ?
Ні, саме по собі ввезення товарів на митну територію України не зобов’язує суб’єкта реєструватися платником ПДВ, навіть якщо вартість вантажу перевищує один мільйон гривень. Однак під час митного оформлення імпортер у будь-якому випадку зобов’язаний сплатити імпортний податок безпосередньо органам митниці за встановленими ставками.
Що означає правило першої події при нарахуванні податку?
Податкове зобов’язання з ПДВ виникає або на дату зарахування грошових коштів від покупця на банківський рахунок, або на дату фактичного відвантаження товарів чи оформлення акта наданих послуг — залежно від того, яка з подій відбулася першою. Отримання попередньої оплати вже створює обов’язок зареєструвати податкову накладну.
Чому рішення комісії ДПС за пунктом 8 часто визнають незаконним?
У рішенні про відповідність критеріям ризиковості за пунктом 8 податківці повинні вказати цифровий код причини та опис сумнівної операції. Якщо поле залишене порожнім або містить лише загальну фразу без реквізитів накладних і коду УКТ ЗЕД, таке рішення суперечить нормам Порядку № 1165 і гарантовано визнається протиправним у суді.
Скільки разів можна подавати документи для виключення з ризикових?
Податкове законодавство та Порядок № 1165 не обмежують платника у кількості поданих повідомлень за формою J(F)13149. Якщо підприємство отримало відмову, воно може усунути виявлені недоліки, додати виписки, договори, ТТН чи оновити форму № 20-ОПП та подати повний пакет на розгляд комісії повторно.
Які строки встановлено для звернення до суду щодо зняття ризиковості?
Якщо платник використовував процедуру адміністративного оскарження і отримав відмову ДПС України, строк звернення до суду становить 3 місяці з дня вручення такого рішення. Якщо платник одразу звертається до адміністративного суду без попередньої скарги до ДПС, строк становить 6 місяців з моменту отримання рішення регіональної комісії.
Прочитати на: мовою