
Налог на добавленную стоимость является одним из ключевых косвенных налогов, который напрямую влияет на ценообразование и ежедневные финансовые потоки бизнеса. Понимание механизмов его администрирования, своевременной регистрации и отчетности позволяет предприятиям законно уменьшать налоговую нагрузку и избегать существенных штрафных санкций.
Для большинства компаний и предпринимателей на общей системе налогообложения статус плательщика НДС становится либо обязательным требованием закона после достижения установленного лимита оборотов, либо осознанным шагом для полноценного сотрудничества с крупными контрагентами. Неправильный расчет сроков или формальные ошибки могут привести к блокированию налоговых накладных и даже к присвоению компании статуса рискового плательщика, что фактически парализует текущую операционную деятельность.
Главное о налоге на добавленную стоимость
- Обязательная регистрация наступает при превышении объема операций на 1 000 000 грн за последние 12 месяцев.
- Налоговое обязательство возникает по правилу первой события: по факту оплаты или отгрузки товара.
- Основная ставка налога составляет 20%, для экспорта — 0%, а для лекарств — 7%.
- Статус рискового плательщика блокирует регистрацию почти 100% исходящих налоговых накладных предприятия.
- Комиссия регионального уровня рассматривает сообщения о несоответствии критериям рисковости в течение 7 рабочих дней.
- Декларация по НДС подается ежемесячно в течение 20 календарных дней после окончания отчетного месяца.
Содержание:
Что такое налог на добавленную стоимость
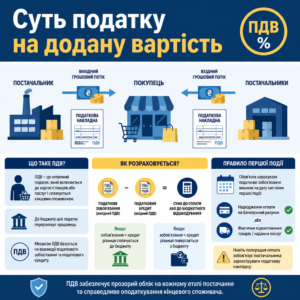
Налог на добавленную стоимость — это косвенный налог, который включается в конечную стоимость товаров или услуг и фактически уплачивается потребителем, но в бюджет его перечисляет продавец. Механизм администрирования этого налога основан на постоянном взаимодействии двух базовых компонентов: налогового обязательства и налогового кредита.
Налоговое обязательство представляет собой общую сумму налога, которую компания начислила покупателям за отчетный месяц. Налоговый кредит — это сумма НДС, уплаченная поставщикам при закупке сырья, товаров или услуг для хозяйственной деятельности. Разница между этими показателями определяет конечную сумму, которую предприятие уплачивает в бюджет или заявляет к бюджетному возмещению.
Начисление налога подчиняется так называемому правилу первой события. Это означает, что обязанность начислить налоговое обязательство возникает на дату поступления оплаты на банковский счет или на дату фактической отгрузки товаров — в зависимости от того, какое событие произошло раньше. Даже получение предварительной оплаты за продукцию, которая будет изготовлена позже, обязывает поставщика зарегистрировать налоговую накладную.
Налоговый кредит и его формирование
Формирование налогового кредита дает предприятию законную возможность существенно уменьшить сумму налога к уплате. Такое право возникает исключительно при условии, что поставщик надлежащим образом зарегистрировал налоговую накладную в Едином реестре налоговых накладных (ЕРНП).
Отсутствие своевременной регистрации или блокирование накладной со стороны ДПС лишает покупателя права включить соответствующую сумму в кредит в отчетном периоде, что напрямую приводит к кассовым разрывам.
Налоговое обязательство и первая события
Налоговое обязательство возникает автоматически по факту совершения хозяйственной операции или получения авансового платежа. Бухгалтерская служба обязана тщательно отслеживать банковские выписки и первичные документы, чтобы не пропустить дату возникновения обязательства.
Ошибка в определении даты первой события влечет за собой начисление штрафов за нарушение сроков регистрации накладных или занижение налогового обязательства при проверке.
Кто имеет статус плательщика налога
Плательщиками налога на добавленную стоимость могут быть как юридические лица, так и физические лица-предприниматели, которые ведут хозяйственную деятельность на общей системе налогообложения. Согласно положениям Налогового кодекса Украины, статус плательщика приобретают субъекты, которые подпадают под критерии обязательной регистрации или выразили желание зарегистрироваться добровольно.
Кроме классических предприятий, отдельный статус плательщика имеют субъекты, которые ввозят товары на таможенную территорию Украины: импортный налог уплачивается на таможне даже теми компаниями, которые не зарегистрированы как плательщики НДС на внутреннем рынке. Также плательщиками выступают управляющие имуществом, инвесторы по соглашениям о совместной деятельности и нерезиденты, которые предоставляют электронные услуги украинским потребителям.
Нередко налоговые органы принимают незаконные решения относительно аннулирования регистрации бизнеса. В таких ситуациях плательщикам приходится обращаться в суд, где наша судебная практика по НДС и штрафам подтверждает возможность полного защиты прав плательщика и отмены неправомерных действий налоговиков.
Касаційний адміністративний суд у складі Верховного Суду у справі № 400/10114/23 від 25.02.2025 зазначив: «скасування рішення про анулювання свідоцтва платника ПДВ в судовому порядку має наслідком відсутність будь-яких правових наслідків останнього та виникнення саме у контролюючого органу обов`язку із повернення платника податку у первинне правове становище»ДПС не имеет права лишать компанию статуса без достаточных оснований, а судебное решение восстанавливает статус плательщика и лимит НДС без подачи повторных заяв.
Аннулирование регистрации и его последствия
При аннулировании статуса плательщика НДС возникает обязанность провести так называемую условную продажу товарных остатков и необоротных активов. Это означает необходимость начислить налоговые обязательства по товарам и основным средствам, по которым ранее был сформирован налоговый кредит и которые не были использованы в хозяйственной деятельности.
Игнорирование процедуры условной продажи становится прямым основанием для дальнейших доначислений налоговиками при документальных проверках.
Особенности для плательщиков на упрощенной системе
Плательщики единого налога третьей группы также могут выбрать ставку 3% с регистрацией плательщиком НДС. Однако такой формат требует ведения полноценного налогового учета по первичным документам и ежемесячного декларирования.
Для большинства упрощенцев классическая ставка 5% без уплаты НДС остается более простой моделью, поскольку избавляет от необходимости ежедневного администрирования накладных в системе СМКОР.
Пошаговый алгоритм регистрации плательщиком НДС
- Проверьте объем операций. Ежемесячно анализируйте сумму облагаемых поставок за последние 12 календарных месяцев, чтобы контролировать лимит в 1 000 000 грн.
- Получите квалифицированную подпись. Убедитесь, что электронные ключи КЭП руководителя и печати предприятия действительны для работы в сервисах ДПС.
- Заполните регистрационное заявление. Сформируйте заявление по форме № 1-ПДВ в соответствующем разделе Электронного кабинета плательщика.
- Подайте заявление вовремя. Отправьте документ не позднее 10 числа месяца после превышения лимита или за 10 дней до начала периода при добровольном выборе.
- Получите выписку из реестра. В течение трех рабочих дней проверьте решение контролирующего органа о регистрации плательщиком либо наличие письменных замечаний.
Когда регистрация плательщиком НДС является обязательной
Обязательная регистрация плательщиком НДС наступает тогда, когда общая сумма от осуществления облагаемых операций по поставке товаров или услуг за последние 12 календарных месяцев совокупно превышает 1 000 000 гривен без учета налога. Расчет этого показателя осуществляется ежемесячно за плавающий годовой период, а не за календарный год.
Регистрационное заявление по форме № 1-ПДВ должно быть направлено в налоговый орган не позднее 10 числа месяца, следующего за месяцем достижения лимита. Если 10 число приходится на выходной или праздничный день, срок переносится на ближайший рабочий день. Пропуск этой даты рассматривается как уклонение от регистрации.
В практике встречаются ситуации, когда бухгалтерия пропускает момент пересечения миллионного лимита. В результате ДПС самостоятельно начисляет налоговые обязательства на весь объем реализации без права на формирование налогового кредита. В подобных конфликтах эффективной защитой является своевременный спор с ДПС в суде для минимизации незаконно начисленных финансовых санкций.
Згідно з ч. 181.1 ст. 181 Податкового кодексу України: «У разі якщо загальна сума від здійснення операцій з постачання товарів/послуг, що підлягають оподаткуванню згідно з цим Розділом, у тому числі операцій з постачання товарів/послуг з використанням локальної або глобальної комп'ютерної мережі... нарахована (сплачена) такій особі протягом останніх 12 календарних місяців, сукупно перевищує 1 000 000 гривень (без урахування податку на додану вартість), така особа зобов'язана зареєструватися як платник податку в контролюючому органі»Таким образом, закон требует регулярного аудита доходов компании за каждый месяц деятельности.
Нюансы расчета миллионного лимита
При вычислении 1 000 000 грн учитываются только те операции, которые являются объектом налогообложения по ставкам 20%, 14%, 7%, 0% или освобождены от налогообложения. Необоротные активы, продажа которых облагается, также включаются в расчет.
Операции, которые вообще не являются объектом налогообложения (например, дивиденды или проценты по депозитам), не участвуют в формировании лимита. Если покупатель вернул оплату или товар в том же периоде, соответствующая сумма вычитается из общего оборота.
Переход с других систем налогообложения
Когда предприниматель или юридическое лицо переходит с упрощенной системы на общую, действует специальное правило. Обороты, полученные во время пребывания на едином налоге за предыдущие 12 месяцев, суммируются.
Если суммарный объем за этот период превысил один миллион гривен, субъект обязан зарегистрироваться плательщиком налога не позднее 10 числа первого месяца работы на общей системе.
Как юристы ЮРКОНСАЛТ защищают интересы плательщиков НДС
- Анализ налоговых рисков. Проводим детальный аудит хозяйственных операций для оценки законности требований ДПС и рисков блокирования накладных.
- Подготовка антирискового пакета. Формируем исчерпывающие письменные пояснения и пакет подтверждающих документов по форме J13149 для снятия рискового статуса.
- Административное обжалование решений. Составляем и сопровождаем жалобы в комиссию центрального уровня ДПС Украины на решения об отказе в регистрации накладных.
- Судебная защита бизнеса. Обеспечиваем полное представительство в административных судах для отмены решений о соответствии критериям рисковости.
Как проходит добровольная регистрация бизнеса
Добровольная регистрация плательщиком налога доступна любому субъекту хозяйствования, объем операций которого меньше установленного законодательством лимита в один миллион гривен. Это право закреплено статьей 182 Налогового кодекса Украины и позволяет бизнесу самостоятельно выбрать удобную налоговую модель.
Получение статуса плательщика НДС на добровольных основаниях обычно необходимо новым компаниям, которые выходят на рынок оптовой торговли или участвуют в публичных закупках. Крупные заказчики и торговые сети сотрудничают преимущественно с плательщиками налога, чтобы не терять право на налоговый кредит по заключенным контрактам.
Заявление по форме № 1-ПДВ необходимо подать не позднее чем за 10 календарных дней до начала налогового периода, с которого предприятие планирует получить статус. Несоблюдение этого временного промежутка является прямым основанием для отказа со стороны фискальной службы.
Згідно з ч. 182.1 ст. 182 Податкового кодексу України: «Якщо особа, яка провадить господарську діяльність, не є платником податку у зв'язку з тим, що обсяги оподатковуваних операцій є меншими за встановлену статтею 181 цього Кодексу суму, вважає за доцільне добровільно зареєструватися як платник податку, така реєстрація здійснюється за її заявою.»Таким образом, бизнес может получить статус заранее, не дожидаясь фактического роста выручки.
Преимущества добровольной регистрации для компаний
Добровольный статус открывает доступ к сотрудничеству с национальными производителями и международными корпорациями. Для бизнеса со значительными капитальными затратами на старте это также возможность накопить налоговый кредит за приобретенное оборудование или аренду помещений.
Сформированный кредит позволяет существенно сбалансировать будущие налоговые платежи в период активного роста продаж.
Как подать заявление без ошибок
Подача регистрационных документов осуществляется исключительно дистанционно через официальный портал, которым является Электронный кабинет плательщика налогов. Перед отправкой формы стоит тщательно проверить информацию о руководителе, виды деятельности по КВЭД и юридический адрес.
Даже малейшее расхождение между сведениями в заявлении и данными Единого государственного реестра приведет к формированию решения об отказе в регистрации в течение трех рабочих дней.
Письменные пояснения относительно несоответствия критериям рисковости
До Комісії з питань зупинення реєстрації ПН/РК в ЄРПН
Головного управління ДПС у [Область/Місто]
Платник податку: Товариство з обмеженою відповідальністю «[Назва Компанії]»
Код ЄДРПОУ: [Код ЄДРПОУ]
ІПН платника ПДВ: [Індивідуальний податковий номер]
Адреса: [Юридична адреса]ПИСЬМЕННЫЕ ПОЯСНЕНИЯ И ОБОСНОВАНИЯ
к Уведомлению о подаче информации и копий документов относительно несоответствия критериям рисковости (форма J13149)Решением Комісії ГУ ДПС от [Дата] № [Номер] ТОВ «[Назва Компанії]» отнесено к перечню рисковых плательщиков налога на основании пункта 8 Критеріїв ризиковості (Постанова КМУ № 1165). Указан код информации [указать код, например, 07 или 19] относительно операций по поставке товаров контрагента ТОВ «[Назва контрагента]».
ТОВ «[Назва Компанії]» возражает против выводов контролирующего органа, принимая во внимание следующее:
1. Предприятие располагает достаточными трудовыми и материальными ресурсами (штат [Кількість] работников, арендованные офисные и складские помещения задекларированы в форме № 20-ОПП от [Дата]).
2. Реальность хозяйственной операции с ТОВ «[Назва контрагента]» подтверждается договором поставки от [Дата] № [Номер], расходной накладной, товарно-транспортной накладной перевозчика и полной банковской оплатой согласно выписке от [Дата].ПРОСИМ:
1. Принять пояснения и подтверждающие документы к рассмотрению.
2. Принять решение о несоответствии ТОВ «[Назва Компанії]» критериям рисковости плательщика налога и исключить предприятие из перечня рисковых.Приложения (в форме J13601): первичные документы, выписки банка, ТТН, договоры, квитанция формы № 20-ОПП.
[Должность руководителя] /Подпись/ [ФИО]
Какие ставки НДС действуют для разных операций
Налоговое законодательство Украины предусматривает дифференцированную систему ставок налога на добавленную стоимость в зависимости от сферы деятельности и вида продукции. Базовой является ставка в размере 20%, которая распространяется на большинство операций по поставке товаров и услуг на внутреннем рынке, а также на операции по импорту.
Для отдельных отраслей государство ввело льготные и стимулирующие ставки. Правильное применение соответствующего тарифа имеет критическое значение, чтобы избежать ошибок при оформлении первичной документации и декларировании обязательств.
| Ставка налога | Сфера применения и виды операций |
|---|---|
| 20 процентов | Основная ставка для большинства товаров, работ, услуг на внутреннем рынке и импорта. |
| 14 процентов | Поставка и ввоз отдельных видов сельскохозяйственной продукции (зерновые, масличные культуры). |
| 7 процентов | Поставка лекарственных средств, медицинских изделий, услуг культуры, театров и гостиниц. |
| 0 процентов | Экспортные операции, международные перевозки грузов и пассажиров, заправка транспорта ВСУ. |
Ошибочное указание ставки в налоговой накладной лишает покупателя права на налоговый кредит и приводит к блокированию регистрации документа в системе мониторинга.
Особенности нулевой ставки при экспорте
Нулевая ставка налога принципиально отличается от операций, освобожденных от налогообложения. При применении ставки 0% экспортер сохраняет полноценное право на налоговый кредит по товарам и услугам, приобретенным для экспортной деятельности.
Именно применение нулевой ставки позволяет бизнесу формировать отрицательное значение и претендовать на возврат денег из бюджета в виде бюджетного возмещения.
Сниженные ставки для медицины и агросектора
Ставки 7% и 14% разработаны для сдерживания цен на социально важные товары. Поставщики медикаментов или аграрного сырья начисляют уменьшенный налог своим контрагентам, но при этом используют обычный входной налоговый кредит по ставке 20%.
Такая разница нередко формирует постоянное превышение кредита над обязательством, что требует тщательной подготовки первичных документов для прохождения камеральных проверок.
Как определяется база налогообложения НДС
База налогообложения представляет собой договорную стоимость товаров или услуг, исходя из которой рассчитывается сумма налога к уплате. Однако законодательство устанавливает ограничения относительно минимальной базы, чтобы предотвратить искусственную продажу продукции по заниженным ценам.
База налогообложения операций не может быть ниже цены приобретения товаров или услуг, обычных цен для собственной произведенной продукции или балансовой стоимости для необоротных активов по данным бухгалтерского учета на начало отчетного периода.
Если предприятие реализует готовую продукцию дешевле ее производственной себестоимости, оно обязано составить две налоговые накладные: первую — покупателю исходя из фактической цены поставки, а вторую — на сумму превышения себестоимости над ценой продажи с типом причины 15. Все методологические рекомендации по применению этих норм регулярно публикует Державна податкова служба України на своем вебпортале.
База налогообложения при импорте товаров
Для товаров, ввозимых в Украину из-за рубежа, база налогообложения основана на договорной стоимости, но не может быть меньше таможенной стоимости, определенной в соответствии с Таможенным кодексом Украины.
В базу импортного НДС в обязательном порядке включаются суммы ввозной пошлины и акцизного налога, подлежащие уплате при декларировании груза на таможне.
Исключения из базы налогообложения по решению суда
Не все поступления средств на расчетный счет считаются облагаемой выручкой. Суммы компенсации прямых убытков, штрафные санкции, неустойки или возврат уплаченного судебного сбора по решению суда не являются объектом налогообложения НДС.
Такие выплаты не включаются в налоговую базу, по ним не составляются налоговые накладные, и они не учитываются при подсчете критериев обязательной регистрации плательщиком.
Какие сроки отчетности и уплаты налога
Отчетным периодом по налогу на добавленную стоимость является один календарный месяц. Все зарегистрированные плательщики налога обязаны ежемесячно формировать и подавать декларацию, даже если в течение отчетного периода хозяйственная деятельность временно не осуществлялась.
Налоговая декларация по НДС подается в течение 20 календарных дней, наступающих за последним днем отчетного месяца. Уплата согласованного налогового обязательства осуществляется с электронного счета плательщика в течение 10 календарных дней после предельного срока подачи декларации.
| Этап процедуры | Предельный срок выполнения |
|---|---|
| Подача декларации по НДС | В течение 20 календарных дней, следующих за последним днем отчетного месяца. |
| Уплата обязательства в бюджет | В течение 10 календарных дней после окончания срока подачи декларации. |
| Регистрация НН за 1–15 числа месяца | До последнего календарного дня текущего отчетного месяца включительно. |
| Регистрация НН за 16–последний день | До 15 календарного дня месяца, следующего за месяцем их составления. |
Нарушение сроков регистрации накладных влечет штрафы от 2% до 50% от суммы НДС в зависимости от длительности задержки, а также повышает внимание системы автоматизированного мониторинга к операциям предприятия.
Последствия пропуска сроков уплаты
Несвоевременное пополнение электронного счета в системе электронного администрирования (СЭА НДС) приводит к невозможности списания средств Казначейством в государственный бюджет. Задержка платежа влечет начисление штрафа в размере 5% или 10% от суммы долга.
Кроме того, начиная с первого дня просрочки контролирующий орган начисляет пеню, а регистрационный лимит компании уменьшается на сумму налогового долга.
Порядок подачи электронной декларации
Отчетность принимается исключительно в электронной форме с наложением квалифицированной электронной подписи руководителя и печати предприятия. Об успешном принятии свидетельствует поступление Квитанции № 2 с отметкой о внесении данных в центральную базу.
Если декларация отправлена в последний день срока после окончания операционного дня или с техническими ошибками, отчет считается непредставленным, что блокирует работу счетов.
Как исключить предприятие из перечня рисковых плательщиков
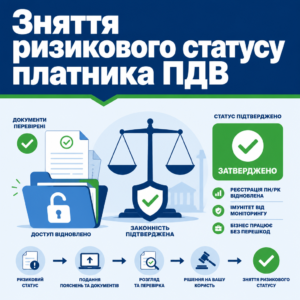
Внесение компании в перечень рисковых плательщиков фактически замораживает коммерческую деятельность, поскольку останавливает регистрацию практически 100% исходящих налоговых накладных и расчетов корректировки. Более того, ранее учтенная Таблица данных плательщика налога автоматически приостанавливает свое действие, лишая бизнес иммунитета от мониторинга СМКОР.
Более 80% решений о рисковости принимаются комиссиями на основании пункта 8 Критеріїв ризиковості плательщика при наличии служебной налоговой информации. Налоговики обязаны указывать в решении конкретный цифровой код основания от 01 до 20 и детализированное описание операций. Если поле налоговой информации оставлено пустым или содержит общие неконкретные формулировки, такое решение является противоправным.
Згідно з п. 6 Порядку зупинення реєстрації ПН/РК (Постанова КМУ № 1165): «У разі коли за результатами автоматизованого моніторингу платник податку, який склав та/або подав податкову накладну / розрахунок коригування для реєстрації в Єдиному реєстрі податкових накладних, відповідає хоча б одному критерію ризиковості платника податку, реєстрація такої податкової накладної / розрахунку коригування зупиняється.»Подавать пояснения по отдельным заблокированным накладным при наличии статуса рисковости бессмысленно: сначала необходимо добиться полного исключения субъекта из перечня рисковых плательщиков.
Касаційний адміністративний суд у складі Верховного Суду у справі № 640/11321/20 від 05.01.2021 зазначив: «комісія контролюючого органу має обґрунтувати суду, на підставі якої саме податкової інформації вона дійшла висновку про ризиковість, та надати належні й допустимі докази.»Налоговая не имеет права «клеймить» бизнес рисковым лишь абстрактной фразой о наличии информации — каждый сомнительный момент нужно подтверждать документами в суде.
Административное обжалование и подача формы J13149
Для снятия статуса плательщик подает в электронном виде Уведомление о подаче информации и копий документов по форме J(F)13149. К уведомлению прикрепляются приложения по форме J(F)13601, где действует техническое ограничение: разрешается загрузить до 100 файлов размером до 2 Мб каждый в формате PDF.
Перед отправкой пакета следует проверить форму № 20-ОПП: отсутствие в ней сведений о складах, офисах или транспорте является главным аргументом фискалов для отказа. Комиссия регионального уровня обязана принять решение в течение 7 рабочих дней. Подавать такие уведомления можно неограниченное количество раз, пока не начата процедура обжалования в суде.
Судебное обжалование решений комиссии ДПС
Если комиссия регионального и центрального уровней отказала во включении из перечня, бизнес переходит к судебной защите. Согласно позиции Верховного Суду в деле № 340/3519/20, срок обращения в административный суд составляет 3 месяца, если плательщик применял досудебную процедуру, или 6 месяцев со дня получения решения, если административная жалоба не подавалась.
Важно помнить о последствиях: если комиссия ДПС самостоятельно снимает статус, накладные, остановленные за последние 180 дней, регистрируются автоматически на следующий день. Если же статус отменен судом, автоматическая разблокировка в алгоритмах СМКОР не происходит, и накладные приходится разблокировать отдельно или через исполнительное производство.
Защитите свой бизнес от налоговых рисков
Администрирование налога на добавленную стоимость и взаимодействие с налоговыми органами требуют своевременной реакции на любые блокирования и решения комиссий. Если ваше предприятие столкнулось с необоснованным присвоением статуса рискового плательщика или остановкой регистрации накладных, квалифицированный адвокат по налоговому праву поможет разработать действенную правовую позицию. Специалисты юридического бюро ЮРКОНСАЛТ сформируют полный пакет доказательств реальности хозяйственных операций и восстановят стабильную работу вашей компании.
Вопросы о налоге на добавленную стоимость и рисковом статусе
Является ли импорт товаров основанием для обязательной регистрации плательщиком НДС?
Нет, само по себе ввоз товаров на таможенную территорию Украины не обязывает субъекта регистрироваться плательщиком НДС, даже если стоимость груза превышает один миллион гривен. Однако при таможенном оформлении импортер в любом случае обязан уплатить импортный налог непосредственно органам таможни по установленным ставкам.
Что означает правило первой события при начислении налога?
Налоговое обязательство по НДС возникает либо на дату зачисления денежных средств от покупателя на банковский счет, либо на дату фактической отгрузки товаров или оформления акта оказанных услуг — в зависимости от того, какое из событий произошло первым. Получение предварительной оплаты уже создает обязанность зарегистрировать налоговую накладную.
Почему решение комиссии ДПС по пункту 8 часто признают незаконным?
В решении о соответствии критериям рисковости по пункту 8 налоговики должны указать цифровой код причины и описание сомнительной операции. Если поле оставлено пустым или содержит только общую фразу без реквизитов накладных и кода УКТ ВЭД, такое решение противоречит нормам Порядка № 1165 и гарантированно признается неправомерным в суде.
Сколько раз можно подавать документы для исключения из рисковых?
Налоговое законодательство и Порядок № 1165 не ограничивают плательщика в количестве поданных уведомлений по форме J(F)13149. Если предприятие получило отказ, оно может устранить выявленные недостатки, добавить выписки, договоры, ТТН или обновить форму № 20-ОПП и подать полный пакет на рассмотрение комиссии повторно.
Какие сроки установлены для обращения в суд по снятию рисковости?
Если плательщик использовал процедуру административного обжалования и получил отказ ДПС Украины, срок обращения в суд составляет 3 месяца со дня вручения такого решения. Если плательщик сразу обращается в административный суд без предварительной жалобы в ДПС, срок составляет 6 месяцев с момента получения решения региональной комиссии.
Прочитати на: мові