
Будь-які помилки в податковій накладній можуть призвести до серйозних фінансових наслідків для бізнесу, зокрема до втрати покупцем права на податковий кредит та нарахування значних штрафів. Однак чинне законодавство передбачає чіткі механізми виправлення таких неточностей через розрахунок коригування, що дозволяє зберегти кошти та уникнути санкцій.
Несвоєчасне виправлення або ігнорування помилок часто стає причиною блокування документів контролюючими органами. Це створює додаткове навантаження на бухгалтерську службу та підвищує ризик призначення позапланових податкових перевірок.
У цьому гайді ми детально розберемо, як оперативно виправити помилкові реквізити, коли варто застосовувати спеціальні коди коригування та як діяти, щоб захистити свій бізнес від претензій ДПС.
Головне про виправлення податкової накладної
- Термін коригування. Подати розрахунок коригування можна лише протягом 1095 днів з дати складання накладної.
- Помилка в даті. Неможливо виправити звичайним РК, необхідно повністю обнулити документ і створити новий.
- Реєстрація РК. Зменшувальний розрахунок коригування реєструє покупець, а збільшувальний або нульовий — постачальник.
Зміст:
Які помилки в податковій накладній вважаються критичними
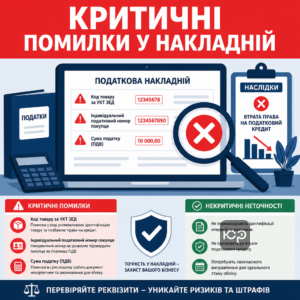
Критичними є помилки у коді товару за УКТ ЗЕД, індивідуальному податковому номері покупця та сумі податку, оскільки вони повністю позбавляють покупця права на податковий кредит. Якщо припуститися неточностей у цих реквізитах, документ не відповідатиме первинній документації, що обов’язково викличе запитання у податкових інспекторів.
Водночас незначні неточності, які не заважають ідентифікувати господарську операцію та її учасників, вважаються некритичними. Вони не призводять до втрати податкового кредиту, але все одно потребують своєчасного виправлення для підтримання ідеального стану обліку.
Помилки у коді товару та сумі податку
Код УКТ ЗЕД та сума податку є найважливішими реквізитами будь-якої податкової накладної. Будь-яка помилка у цих полях робить документ недійсним для формування податкового кредиту покупця. Наприклад, якщо вказати неправильний код товару, накладна не пройде автоматичну перевірку в системі або буде заблокована через невідповідність критеріям ризиковості.
Незначні неточності у назві чи адресі
Незначні друкарські помилки в найменуванні контрагента або його юридичній адресі не вважаються критичними, якщо за іншими реквізитами (зокрема за ІПН) можна чітко ідентифікувати сторони угоди. Для виправлення таких реквізитів зазвичай складають так званий порожній розрахунок коригування, який не змінює табличну частину, але фіксує правильні дані у заголовку.
Як виправити реквізити до реєстрації в ЄРПН
Якщо помилки в податковій накладній виявлено до її офіційної реєстрації в Єдиному реєстрі податкових накладних (ЄРПН), процедура виправлення є максимально простою. Бухгалтеру достатньо просто видалити або анулювати помилковий документ у своїй обліковій програмі та створити новий, абсолютно правильний варіант.
Оскільки документ ще не був надісланий на сервери ДПС і не зафіксований у реєстрі, жодних коригувань, додаткових звітів чи штрафних санкцій не виникає. Головне — встигнути перевірити всі ключові реквізити до моменту відправлення накладної на реєстрацію.
Покроковий алгоритм виправлення помилок у податковій накладній
- Проаналізуйте первинні документи. Звірте помилкову податкову накладну з актами або накладними для точного визначення розбіжностей.
- Визначте правильний код коригування. Оберіть код причини (наприклад, 103 для обнулення помилкових рядків або інший відповідний код).
- Складіть розрахунок коригування. Оформіть РК на дату виявлення помилки, заповнивши заголовну частину правильними даними.
- Надішліть РК на реєстрацію. Передайте документ на реєстрацію в ЄРПН постачальнику або покупцю (залежно від того, зменшується чи збільшується сума).
- Складіть нову накладну за потреби. Якщо помилка стосувалася ІПН або дати, після реєстрації РК зареєструйте нову правильну ПН.
Як скласти розрахунок коригування для виправлення помилок
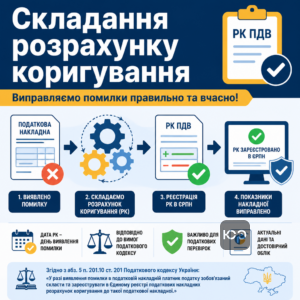
Виправлення помилок у вже зареєстрованій податковій накладній здійснюється виключно шляхом складання та реєстрації розрахунку коригування (РК). Цей документ є невід’ємною частиною накладної та фіксує всі зміни, які вносяться до первинних показників.
Для детального вивчення процедури ДПС надає роз’яснення у своєму матеріалі про порядок виправлення помилок. Важливо пам’ятати, що дата складання РК має відповідати дню, коли фактично було виявлено помилку, що є критичним аргументом під час податкових перевірок.
Згідно з абз. 5 п. 201.10 ст. 201 Податкового кодевсу України: «У разі виявлення помилки в податковій накладній платник податку зобов'язаний скласти та зареєструвати в Єдиному реєстрі податкових накладних розрахунок коригування до такої податкової накладної.»Помилка в індивідуальному податковому номері покупця
У нашій практиці часто зустрічається ситуація, коли постачальник помилково вказав ІПН покупця, який виявився неплатником ПДВ, а реальний покупець потребує податкового кредиту. Алгоритм вирішення цієї проблеми вимагає складання обнуляючого РК до помилкової накладної (де в табличній частині вказують усі рядки зі знаком «мінус») та реєстрації абсолютно нової накладної з правильним ІПН покупця, де датою складання буде дата першої події.
Хто саме реєструє розрахунок коригування
Практичний розподіл відповідальності за реєстрацію РК залежить від того, як саме змінюються вартісні показники. Якщо розрахунок коригування збільшує суму компенсації або не змінює її взагалі (нульовий РК), його зобов’язаний зареєструвати постачальник. Якщо ж РК призводить до зменшення суми податкових зобов’язань, обов’язок реєстрації покладається на покупця.
Нульовий розрахунок коригування, який виправляє лише текстові реквізити заголовної частини і не змінює вартісні показники, не відображається в податковій декларації та додатку 1, проте його реєстрація в ЄРПН є обов’язковою для підтвердження виправлення.
Як юристи бюро ЮРКОНСАЛТ допомагають при податкових спорах
- Аналіз податкових накладних. Наші фахівці детально вивчають заблоковані або помилкові документи та розробляють безпечну стратегію виправлення.
- Супровід податкових перевірок. Захищаємо інтереси вашого бізнесу під час перевірок ДПС, мінімізуючи ризики нарахування штрафів.
- Оскарження рішень ДПС. Готуємо скарги та позовні заяви для скасування незаконних податкових повідомлень-рішень у судовому порядку.
Коли застосовують код причини 103 для обнулення
Код причини 103 "Повернення товару або авансових платежів" застосовується для повного обнулення помилкових рядків у раніше зареєстрованій податковій накладній. Цей код є незамінним інструментом, коли потрібно повністю анулювати позицію або підготувати базу для виписки нового коректного документа.
Використання коду 103 дозволяє уникнути технічних збоїв у системі ЄРПН та забезпечує правильне відображення ліміту реєстрації в системі електронного адміністрування ПДВ.
Відповідно до Порядку заповнення податкової накладної та розрахунку коригування: «Розрахунок коригування складається у разі виявлення помилок або змін у податковій накладній, зареєстрованій в Єдиному реєстрі податкових накладних.»Алгоритм дій при помилці в даті
Помилка в даті робить податкову накладну недійсною для формування податкового кредиту покупця, а виправити її простим коригуванням заборонено. У такому разі бухгалтер має скласти обнуляючий розрахунок коригування з кодом 103 на дату виявлення помилки, а після цього зареєструвати нову правильну накладну з коректною датою, яка відповідає первинним документам.
Коригування ціни або кількості товару
Якщо в податковій накладній виявлено помилку в ціні або кількості товару і при цьому немає первинного акта на перерахунок вартості, правильним рішенням є повне обнулення помилкового рядка за допомогою коду причини 103. Наступним кроком є виписка нової накладної з правильними сумовими показниками, що гарантує відповідність обліку вимогам законодавства.
Зразок заповнення розрахунку коригування до податкової накладної
До Головного управління ДПС
Платник: ТОВ "Покупець", ІПН 0987654321
Постачальник: ТОВ "Продавець", ІПН 1234567890
РОЗРАХУНОК КОРИГУВАННЯ № RK-0001 від 01.07.2026
до податкової накладної № PN-0123 від 15.04.2026
Таблична частина (коригування показників):
1. Рядок 1 (обнулення помилкової позиції):
- Опис товару: Офісний папір А4
- Кількість: -10 (зі знаком мінус)
- Ціна: 1000.00 грн
- Обсяг без ПДВ: -10000.00 грн
- Код причини складання РК: 103 (Повернення товару або авансових платежів)
2. Рядок 2 (внесення правильних даних):
- Опис товару: Офісний папір А4
- Кількість: 5
- Ціна: 1000.00 грн
- Обсяг без ПДВ: 5000.00 грн
- Код причини складання РК: 103
Порядок дій для бухгалтера:
1. Скласти РК на дату виявлення помилки.
2. Заповнити табличну частину з кодом причини 103.
3. Передати покупцю для реєстрації в ЄРПН (якщо сума зменшується).
4. Зареєструвати нову ПН за потреби.
Який термін реєстрації розрахунку коригування в реєстрі
Розрахунок коригування може бути зареєстрований в ЄРПН лише протягом 1095 календарних днів з дати складання податкової накладної, до якої він виписується. Після закінчення цього трирічного строку система автоматично заблокує будь-які спроби внесення змін, що унеможливить виправлення помилок.
Якщо штрафні санкції вже нараховані податковим органом, єдиним дієвим інструментом захисту часто стає оскарження податкових повідомлень-рішень в адміністративному або судовому порядку. Наші юристи успішно скасували податкові нарахування у багатьох складних кейсах, де ДПС намагалася застосувати подвійне штрафування.
Правило 1095 днів та його обмеження
Строк у 1095 днів є суворою обмежувальною нормою, яка не підлягає продовженню навіть за наявності поважних причин. Будь-які помилки, виявлені після цього терміну, залишаться невиправленими в системі ЄРПН, що може призвести до остаточної втрати права на податковий кредит покупцем та нарахування штрафів постачальнику за результатами перевірок.
Штрафні санкції за несвоєчасну реєстрацію
Несвоєчасна реєстрація РК або невиправлення помилок тягне за собою фінансову відповідальність згідно зі ст. 120-1 ПКУ. Штрафи становлять від 10% до 100% від суми ПДВ залежно від тривалості затримки, а у випадку виявлення помилок під час перевірки ДПС штраф складає 50%.
У судовій практиці ми часто спираємося на правові позиції вищих інстанцій. Зокрема, у подібних спорах ми скасували незаконні податкові повідомлення-рішення, довівши відсутність складу правопорушення.
Касаційний господарський суд у складі Верховного Суду у справі № 916/334/22 від 07.06.2023 зазначив: «господарський суд не має повноважень самостійно встановлювати податкове правопорушення; позивач має довести наявність збитків і причинний зв'язок.»Питання про виправлення податкових накладних
Який строк для реєстрації РК у ЄРПН?
Як виправити помилку в ціні або кількості у ПН?
Хто повинен реєструвати зменшувальний РК — продавець чи покупець?
Потрібна допомога податкового адвоката
Якщо у вас виникли труднощі з реєстрацією розрахунків коригування, блокуванням податкових накладних або ви отримали незаконні штрафні санкції від ДПС, зверніться до фахівців бюро ЮРКОНСАЛТ. Ми допоможемо захистити ваш бізнес, оскаржити неправомірні рішення та налагодити податковий облік без ризиків.
Прочитати на: мовою
It’s really a great and useful piece of info. I’m glad that you shared this useful information with us.
Please stay us up to date like this. Thank you for sharing.
It’s actually very difficult in this full of
activity life to listen news on TV, therefore I only use the
web for that purpose, and get the latest news.
Unquestionably believe that which you stated.
Your favorite justification seemed to be on the internet the easiest thing
to be aware of. I say to you, I definitely get irked while people think about worries
that they plainly do not know about. You managed to hit the nail upon the top and also defined out the whole thing without
having side-effects , people could take a signal.
Will probably be back to get more. Thanks
Thanks for finally writing about > Помилки в податковій
накладній як виправити без штрафів < Liked it!
Hey I am so happy I found your site, I really found you by error,
while I was looking on Bing for something else, Regardless I
am here now and would just like to say thank you for
a incredible post and a all round interesting blog (I also
love the theme/design), I don’t have time to read it all at the minute but I have bookmarked it and also
added your RSS feeds, so when I have time I will be back to read a great deal more, Please do keep
up the fantastic work.
Hello there! This is my first visit to your blog! We are a team of volunteers
and starting a new project in a community in the same niche.
Your blog provided us beneficial information to work on. You have done a
marvellous job!
That is a very good tip particularly to those new to the blogosphere.
Brief but very precise information… Many thanks for sharing this one.
A must read article!
You’re so cool! I do not think I’ve truly read through anything like this before.
So nice to find somebody with unique thoughts on this subject matter.
Seriously.. thanks for starting this up. This web site is something that is required
on the web, someone with some originality!
Hi there are using WordPress for your blog platform?
I’m new to the blog world but I’m trying to get
started and create my own. Do you require any coding knowledge to make your
own blog? Any help would be greatly appreciated!
Woah! I’m really digging the template/theme of this blog. It’s simple,
yet effective. A lot of times it’s tough to get that "perfect balance" between user
friendliness and visual appearance. I must say
you have done a very good job with this. Additionally, the blog loads super fast for me on Firefox.
Excellent Blog!
Amazing! Its really awesome piece of writing, I have got much clear idea concerning
from this piece of writing.
Hey just wanted to give you a quick heads up.
The text in your content seem to be running off the screen in Chrome.
I’m not sure if this is a formatting issue or something to do with browser
compatibility but I figured I’d post to let you know.
The style and design look great though! Hope you get the issue fixed soon. Cheers
I am curious to find out what blog platform you are using?
I’m experiencing some small security issues with my latest website and I would like
to find something more safeguarded. Do you have any suggestions?