
Защита прав потребителей кредитных услуг заемщика является ключевым инструментом для граждан, которые стремятся обезопасить свои финансы от неправомерных действий финансовых учреждений. Многие люди соглашаются на кабальные условия или оплачивают незаконные начисления только из-за нехватки информации о своих законных правах. Понимание базовых правил кредитования помогает избежать финансовой ловушки и вовремя остановить давление со стороны банков или МФО.
Во взаимоотношениях с мощными финансовыми учреждениями заемщик часто чувствует себя беззащитным. Однако украинское законодательство содержит действенные механизмы, которые позволяют эффективно противодействовать злоупотреблениям кредиторов. Главное — знать свои права и уметь пользоваться ими на практике.
Главное о защите прав потребителей кредитных услуг
- Штрафы во время войны запрещены. На период действия военного положения и 30 дней после него начислять пеню или штрафы за просрочку кредита строго запрещено.
- Одностороннее изменение ставки незаконно. Банки и МФО не имеют права самостоятельно увеличивать фиксированную процентную ставку без вашего согласия.
- Паспорт кредита является обязательным. Перед подписанием договора кредитор обязан предоставить подробный паспорт потребительского кредита.
- Военные имеют особые льготы. Мобилизованные военнослужащие освобождаются от начисления процентов и штрафов на время службы.
Содержание:
Нормативная база защиты прав потребителей финансовых услуг
Защита прав потребителей кредитных услуг регулируется четкой системой законодательства, которая призвана сбалансировать силы между заемщиком и мощным финансовым учреждением. Главными актами в этой сфере являются Цивільний кодекс України, Закон «Про захист прав споживачів» и Закон «Про споживче кредитування». Эти документы устанавливают жесткие правила игры для банков и микрофинансовых организаций (МФО), защищая граждан от скрытых платежей и навязанных условий.
Многие заемщики считают, что заключенный в интернете договор через СМС-код не имеет юридической силы, однако это ошибка. Электронная подпись одноразовым идентификатором по закону приравнивается к собственноручной подписи, поэтому такие соглашения абсолютно действительны. Вместе с тем закон требует, чтобы потребитель получил полную и прозрачную информацию о кредите еще до момента подписания любых документов. Это позволяет сравнить предложения разных учреждений и принять взвешенное решение без спешки.
Важным элементом преддоговорного этапа является предоставление заемщику специального документа, детализирующего все условия финансовой услуги. Согласно ч. 2 ст. 9 Закону України «Про споживче кредитування»:
Согласно ч. 2 ст. 9 Закону України «Про споживче кредитування»: «До укладення договору про споживчий кредит кредитодавець надає споживачу інформацію, необхідну для порівняння різних пропозицій кредитодавця з метою прийняття усвідомленого рішення про укладення договору про споживчий кредит, у формі паспорта споживчого кредиту за стандартизованою формою, встановленою у Додатку 1 до цього Закону.»Касаційний цивільний суд у складі Верховного Суду у справі №393/126/20 від 22.05.2022 зазначив, що потрібно розмежовувати форму правочину та спосіб підтвердження виконання переддоговірного обов`язку кредитодавцем по наданню споживачу інформації. Ознайомлення з паспортом споживчого кредиту, його підписання споживачем не означає укладення договору про споживчий кредит та дотримання його форми. Підписання паспорта споживчого кредиту є лише підтвердженням ознайомлення з умовами, а не укладенням самого договору.
Также во время действия военного положения государство ввело дополнительные гарантии. Защищенные категории граждан, среди которых военнослужащие, члены их семей и лица, находящиеся в плену, получили право на полный отказ от взаимодействия с банком или коллекторскими компаниями. Это право действует до окончания военного положения и в течение 90 дней после его прекращения. Кредитні пільги для ВПО помогут также переселенцам письменно сообщить финансовому учреждению о своей принадлежности к защищенной категории.
Ограничение ответственности потребителя и размера неустойки
Ограничение пени и штрафов по кредиту является одним из важнейших инструментов защиты заемщика от финансового кабальства. Законодательство Украины устанавливает точкие лимиты на любые штрафные санкции, которые финансовое учреждение может применять при просрочке платежей. Это мешает кредиторам искусственно раздувать сумму долга до астрономических размеров.
В частности, закон ограничивает размер пени двойной учетной ставкой НБУ и не позволяет ей превышать 15% от суммы просроченного платежа. Кроме того, общая сумма штрафов и пени не может быть больше половины полученного кредита. Согласно ч. 2 ст. 21 Закону України «Про споживче кредитування»:
Згідно з ч. 2 ст. 21 Закону України «Про споживче кредитування»: «У договорах про споживчий кредит пеня за невиконання зобов'язання щодо повернення кредиту та процентів за ним не може перевищувати подвійної облікової ставки Національного банку України, що діяла у період, за який сплачується пеня, а також не може бути більшою ніж 15 відсотків суми простроченого платежу.»Важно знать, что закон также запрещает одновременное применение штрафа и пени за одно и то же нарушение. На практике мы часто видим, как финансовые компании пытаются обойти эти правила, маскируя штрафы под другими названиями, например, “комиссия за управление просроченным долгом” или “повышенный процент за просрочку”. Однако любые такие платежи, по своей сути являющиеся неустойкой, являются незаконными.
В нашей практике мы успешно помогаем клиентам уменьшить незаконные начисления. Например, в деле, где состоялся суд з Кредит Капітал, нам удалось значительно снизить сумму взыскания по микрокредиту с 29 тысяч до 11 тысяч гривен именно благодаря применению установленных законом ограничений начисления неустойки.
Алгоритм действий при нарушении прав кредитором
- Соберите документы. Подготовьте копию кредитного договора, выписки по счетам и все имеющиеся квитанции об уплате платежей.
- Требуйте письменный расчет. Обратитесь в банк или МФО с письменным заявлением о предоставлении подробного расчета задолженности с указанием процентов, пени и штрафов.
- Направьте официальную претензию. Составьте и отправьте кредитору письменное требование о списании незаконных начислений или возврате первоначальной процентной ставки.
- Подайте жалобу в НБУ. В случае отказа банка или давления со стороны коллекторов направьте официальное обращение в Національного банку України (НБУ) через их сайт.
- Обратитесь в суд. Если досудебные меры не дали результата, подайте иск о защите прав потребителя, воспользовавшись льготой об освобождении от судебного сбора.
Требование досрочного возврата кредита
Требование досрочного возврата кредита со стороны банка часто становится неприятной неожиданностью для заемщика, допустившего просрочку. Однако финансовые учреждения не имеют права требовать возврат всей суммы кредита мгновенно и без предупреждения. Закон устанавливает четкую процедуру, которой кредитор обязан следовать.
Если банк требует вернуть кредит досрочно из-за просрочки платежей, потребитель имеет 30 календарных дней (или 60 дней, если речь идет об ипотечном кредите) для устранения нарушения. Этот срок начинает исчисляться с момента получения заемщиком письменного требования. Если в течение этого времени вы полностью погасите просроченную задолженность, требование банка автоматически утрачивает силу, а действие графика платежей восстанавливается.
На практике несоблюдение банком этой досудебной процедуры является серьезной ошибкой, которая лишает его права на взыскание средств через суд. Если кредитор обращается в суд без надлежащего подтверждения вручения требования заемщику, суды отказывают в удовлетворении иска. Кроме того, направление требования о досрочном возврате изменяет срок исполнения обязательства, что запускает течение трехлетнего срока исковой давности. Если банк пропустит этот срок и обратится в суд позже, заемщик может полностью закрыть дело в свою пользу.
Как ЮРКОНСАЛТ помогает защитить ваши права
- Подробный анализ договора. Наши юристы тщательно изучат ваш кредитный договор и паспорт кредита на наличие скрытых комиссий и незаконных условий.
- Подготовка претензий и заявлений. Мы разработаем юридически обоснованные досудебные претензии к банку или МФО о списании пени и перерасчете процентов.
- Подача жалоб регулятору. Наши специалисты подготовят действенные жалобы в Національний банк України при нарушении этических норм коллекторами.
- Представительство интересов в суде. Мы возьмем на себя полное сопровождение судебного процесса — от составления иска до получения победного решения без уплаты судебного сбора.
Право на отказ от кредита после подписания
Закон предусматривает так называемый «период охлаждения» — право заемщика отказаться от кредитного договора в течение 14 календарных дней с момента его заключения без объяснения причин. Если вы подписали онлайн-кредит, но быстро поняли, что условия невыгодны, вы можете направить письменное уведомление об отказе и вернуть сумму кредита вместе с процентами только за дни фактического использования средств, без уплаты каких-либо дополнительных штрафов или комиссий.
Согласно ч. 1 ст. 15 Закону України «Про споживче кредитування»:
Згідно з ч. 1 ст. 15 Закону України «Про споживче кредитування»: «Споживач має право протягом 14 календарних днів з дня укладення договору про споживчий кредит відмовитися від договору про споживчий кредит без пояснення причин, у тому числі в разі отримання ним грошових коштів.»Однако стоит учитывать важные процедурные нюансы. Уведомление об отказе от договора должно быть направлено в письменной форме лично заемщиком. Если заявление подается представителем, его подпись и доверенность обязательно должны быть удостоверены нотариально. Кроме того, вернуть полученные средства и уплатить проценты за фактические дни пользования необходимо в течение 7 календарных дней после отправки уведомления.
В нашем опыте был случай, когда клиент оформил потребительский кредит под большие проценты онлайн, но через несколько дней понял невыгодность условий. Финансовое учреждение заявило, что договор нельзя расторгнуть, поскольку средства уже зачислены на карту. Однако после того, как мы помогли подать официальное письменное заявление об отказе от договора на 10-й день и вернуть сумму кредита с процентами за эти 10 дней, дело было успешно закрыто без дополнительных штрафных комиссий.
Скрытые платежи и ежемесячные комиссии
Часто финансовые учреждения пытаются обойти закон, указывая низкую процентную ставку, но добавляя ежемесячную плату за «обслуживание кредитного счета» или обязательное страхование в связанной компании. Такие скрытые комиссии искусственно увеличивают реальную стоимость кредита. Заемщик имеет право требовать прекращения начисления подобных платежей, поскольку обслуживание кредитного счета является прямой обязанностью банка и не является отдельной услугой для клиента.
Если вы сталкиваетесь с подобными злоупотреблениями, вы можете обжаловать проценты по кредиту или другие незаконные начисления в судебном порядке. Судебная практика подтверждает, что любые комиссии за обслуживание кредита, которые не являются реальной услугой для клиента, признаются судами ничтожными.
Льготы и права заемщиков в условиях военного положения
Введение военного положения внесло существенные коррективы во взаимоотношения между должниками и финансовыми учреждениями. Государство установило жесткие ограничения для кредиторов, чтобы защитить граждан от чрезмерного долгового давления в сложные времена. Главное правило военного положения — полная запрет на начисление штрафов, пени и любых других финансовых санкций в случае просрочки платежей по кредитам.
Заемщики освобождаются от ответственности за просрочку денежных обязательств, предусмотренной статьей 625 Цивільного кодексу України. Все штрафные санкции, которые банки или МФО начислили с 24 февраля 2022 года, по закону подлежат обязательному списанию. Однако стоит помнить, что начисление базовых процентов за пользование средствами остается вполне законным, если договором не предусмотрено иное.
Важно понимать разницу между льготами и полным списанием долга. Так называемые кредитные каникулы — это лишь отсрочка уплаты тела кредита или процентов, которая является правом, а не обязанностью банка. Они не означают прощение долга, и проценты во время каникул продолжают начисляться по стандартной ставке, если вы не относитесь к защищенным категориям. Также стоит помнить, что запрет на начисление пени во время войны не останавливает передачу информации о просрочке в Бюро кредитних історій, поэтому ваш кредитный рейтинг все равно может снизиться.
Взаимодействие с МФО и коллекторами во время войны
Микрофинансовые организации часто игнорируют законодательные ограничения и начисляют пеню, которая в несколько раз превышает тело кредита, сопровождая это психологическим давлением. В случае возникновения такой ситуации необходимо направить кредитору официальное требование о списании незаконной пени на основании льгот военного положения и подать жалобу в Національного банку України за нарушение этических норм коллекторами. Регулятор жестко реагирует на подобные нарушения — вплоть до лишения лицензии.
В нашей практике мы успешно провели суд з КЕШ ТУ ГОУ, где нам удалось обжаловать незаконные проценты и уменьшить общую сумму долга с 21 тысячи до 6400 гривен, доказав неправомерность начислений МФО.
Кредиты за разрушенное или поврежденное имущество
Если предметом залога по кредиту было единственное жилье или единственный автомобиль заемщика, которые были уничтожены или получили критические разрушения в результате боевых действий, закон предусматривает особый механизм. Заемщик имеет право обратиться в банк с требованием приостановить уплату по кредиту или полностью аннулировать задолженность при наличии официальных документов, подтверждающих факт разрушения имущества.
Защищенные категории граждан и запрет взыскания
Отдельное внимание законодатель уделил защите военнослужащих и их семей от давления со стороны кредиторов и коллекторских компаний. На период действия военного положения и в течение трех месяцев после его завершения кредиторам строго запрещено по собственной инициативе взаимодействовать с заемщиками, относящимися к защищенным категориям граждан. Это означает полное табу на звонки, СМС-уведомления, письма и встречи с целью взыскания долга.
К защищенным лицам закон относит военнослужащих ЗСУ и других военных формирований, воинов, получивших инвалидность вследствие службы, членов семей погибших или без вести пропавших защитников, а также лиц, находящихся в плену. Если коллекторы продолжают звонить жене погибшего воина или мобилизованному на передовую, это является грубым нарушением закона, которое наказывается большими штрафами со стороны НБУ. Однако льготы по неначислению процентов и запрету взаимодействия не действуют автоматически. Чтобы остановить начисления платежей и прекратить звонки, заемщик или его близкие родственники должны самостоятельно сообщить банку о своем статусе и предоставить подтверждающие документы.
Согласно ч. 15 ст. 14 Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей»:
Згідно з ч. 15 ст. 14 Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей»: «Військовослужбовцям, які призвані на військову службу за призовом... пеня за невиконання зобов’язань... не нараховуються, а проценти за користування кредитом не нараховуються, крім кредитних договорів щодо придбання майна, яке віднесено або буде віднесено до об’єктів житлового фонду... та/або автомобіля.»Касаційний цивільний суд у складі Верховного Суду у справі №426/4264/19 від 04.09.2024 зазначив, що для звільнення від нарахування штрафів, пені та відсотків мобілізовані позичальники повинні надати банку перелік документів, встановлений листом Міністерства оборони України. Положення Закону не містять норм, які б звільняли позичальника у зв’язку з наявністю в нього статусу учасника бойових дій. Тобто сам лише статус УБД автоматично від відсотків не звільняє.
Документы для подтверждения льгот военных
Чтобы банк прекратил начислять проценты и списал уже начисленные во время службы средства, нужно предоставить официальное подтверждение. Таким документом является справка о прохождении службы по форме № 2, выданная воинской частью, либо копия военного билета с отметкой о призыве. После получения этих документов банк обязан сделать перерасчет за весь период службы с момента призыва.
Защита семей военнослужащих от коллекторов
Если коллекторы беспокоят родственников военного или семью погибшего героя, необходимо немедленно направить кредитору письменное уведомление о принадлежности к защищенной категории, приложив копию удостоверения члена семьи погибшего или справку о службе. Любые дальнейшие контакты со стороны кредитора должны быть немедленно прекращены, а в случае игнорирования этого требования следует обращаться с жалобой в НБУ.
Паспорт потребительского кредита и условия договора
Кредитный договор является основным документом, определяющим права и обязанности сторон, однако его подписанию должно предшествовать обязательное ознакомление с реальными условиями. Законодательство обязывает кредитора предоставить заемщику паспорт потребительского кредита еще до момента заключения сделки. Этот документ содержит все ключевые параметры кредита, оформленные по единому государственному стандарту, что исключает возможность скрытия дополнительных затрат.
Кредитный договор обязательно заключается в письменной форме (бумажной или электронной). Несоблюдение письменной формы делает договор ничтожным по закону. Отдельно стоит подчеркнуть, что банки не имеют права заменять полноценный кредитный договор лишь заявлением на получение карты или общими тарифами, размещенными на сайте, если заемщик под ними не подписывался.
Закон также строго запрещает банкам и МФО в одностороннем порядке изменять условия договоров. Любые попытки увеличить процентную ставку без вашего письменного согласия являются противоправными. Даже если в самом договоре прописано право банка изменять ставку в одностороннем порядке, такое условие является недействительным.
Согласно ч. 4 ст. 10 Закону України «Про споживче кредитування»:
Згідно з ч. 4 ст. 10 Закону України «Про споживче кредитування»: «Кредитодавцю забороняється в односторонньому порядку змінювати умови договору про споживчий кредит, у тому числі збільшувати розмір фіксованої процентної ставки або збільшувати погоджений сторонами розмір маржі для змінюваної процентної ставки, крім випадків, встановлених законом.»Касаційний цивільний суд у складі Верховного Суду у справі №727/6738/16-ц від 25.11.2019 зазначив, що у разі погодження в кредитному договорі порядку підвищення відсоткової ставки, боржник вважається належно повідомленим в тому разі, якщо банк не лише відправив на адресу такого боржника листа про зміну умов кредитного договору, а й довів факт його вручення адресатові. Тобто банк зобов’язаний не просто надіслати повідомлення про підвищення ставки, а й довести факт його вручення позичальнику.
Обязательные условия кредитного договора
Чтобы кредитный договор считался заключенным, стороны должны достичь согласия по всем существенным условиям. К ним относятся предмет договора (точная сумма, цель и вид кредита), срок (срок предоставления и график возврата средств), цена (реальная процентная ставка и порядок ее уплаты), а также четкий порядок погашения задолженности. Банк обязан предоставить копию подписанного договора заемщику, а обязанность доказывания факта передачи экземпляра возлагается исключительно на кредитора.
Запреты для кредитодателей и коллекторов
Закон устанавливает жесткие запреты для кредиторов с целью предотвращения психологического давления на заемщика. В частности, кредитодателю строго запрещается предоставлять неправдивую информацию о последствиях неуплаты, изымать залоговое имущество или продукцию без согласия потребителя или соответствующего решения суда. Также запрещено указывать на конвертах информацию о наличии долга, требовать суммы, которые прямо не указаны в договоре, или требовать возврата кредита, срок исковой давности которого уже истек.
Что делать при получении требования о задолженности
Получение письма-требования или телефонного звонка о наличии кредитного долга, о котором вы слышите впервые, часто вызывает стресс. Однако главное правило в такой ситуации — действовать спокойно и исключительно в правовом поле. Финансовые учреждения и коллекторы нередко используют психологическое давление, рассчитывая на правовую неосведомленность граждан. Первое, что необходимо сделать, — потребовать у кредитора официальные письменные документы, которые подтверждают правомерность их требований.
Никогда не спешите оплачивать суммы, которые вам озвучивают по телефону. Все финансовые претензии должны быть зафиксированы на бумаге с четким обоснованием каждой начисленной копейки. Для подробного разбора ситуации стоит обратиться непосредственно в отделение банка или направить официальный письменный запрос. Также полезно проверить свою кредитную историю через Українське бюро кредитних історій (УБКІ), чтобы убедиться, что на ваше имя незаконно не оформили кредит мошенники.
Пошаговые действия при выявлении неизвестного долга
Получив требование о долге, выполните следующие шаги: обратитесь в отделение банка за разъяснениями, требуйте предоставления подробного письменного расчета погашения задолженности, а также выясните, с какого именно момента возникла просрочка. Обязательно выясните, не была повышена процентная ставка или начислена скрытая комиссия без вашего ведома и согласия.
Обжалование незаконных начислений в досудебном порядке
Досудебное урегулирование — это первый и самый быстрый этап решения спора. Направьте в финансовое учреждение письменную претензию с требованием провести перерасчет задолженности, списать незаконно начисленную пеню или штрафы и вернуть процентную ставку к исходному уровню. К претензии добавьте доказательства (например, справку о военной службе или выписку по счету), подтверждающие вашу правоту. Если вам предлагают прощение долга банком, тщательно зафиксируйте условия этого соглашения письменно, чтобы избежать неожиданных налоговых последствий или дополнительных требований в будущем.
Досудебное и судебное урегулирование кредитных споров
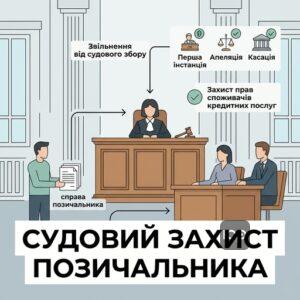
Если финансовое учреждение игнорирует ваши письменные претензии и отказывается добровольно устранить нарушения, единственным эффективным путем защиты остается обращение в суд. Потребители финансовых услуг имеют существенное преимущество при судебном разбирательстве, поскольку законодательство предоставляет им дополнительные процессуальные льготы. В частности, заемщики имеют гарантированное освобождение от уплаты судебного сбора по искам, связанным с нарушением их прав как потребителей.
Освобождение от судебного сбора действует на всех стадиях судебного процесса — при подаче иска в суд первой инстанции, а также при подаче апелляционных и кассационных жалоб. Однако суды нижестоящих инстанций иногда ошибочно требуют уплаты сбора с потребителей при апелляционном обжаловании. В таких случаях необходимо приложить к жалобе письменное обоснование со ссылкой на профильный закон и практику Верховного Суду. Вы также можете отслеживать ход своей дела на официальном Порталі судової влади України.
Судебный путь позволяет не только признать действия банка неправомерными, но и обязать его провести полный перерасчет долга, исключив все незаконные комиссии, пеню и штрафы. Согласно ч. 3 ст. 22 Закону України «Про захист прав споживачів»:
Згідно з ч. 3 ст. 22 Закону України «Про захист прав споживачів»: «Споживачі звільняються від сплати судового збору за позовами, що пов’язані з порушенням їх прав.»В нашей практике мы успешно защитили права клиента в суд з КЛТ Кредит, где благодаря правильной судебной позиции удалось значительно уменьшить проценты, доказав необходимость применения новых лимитов дневной ставки по Закону № 3498-IX.
Подготовка иска о защите прав потребителя
При подготовке искового заявления важно четко сформулировать требования и предоставить суду доказательную базу. К иску прилагаются копия кредитного договора, паспорт потребительского кредита (при наличии), выписки по счетам, подтверждающие уплату средств, а также ваша письменная переписка с банком (претензии и ответы на них). Обязательно ссылайтесь на нормы Закону «Про споживче кредитування» и практику Верховного Суду по освобождению от судебного сбора (например, дело № 761/19819/21-ц).
Правовые позиции Верховного Суду по защите заемщиков
Верховный Суд неоднократно подчеркивал важные принципы защиты прав потребителей в кредитных спорах. Во-первых, все сомнения и неоднозначности в условиях договора должны толковаться в пользу потребителя как «слабой» стороны договора. Во-вторых, паспорт потребительского кредита является лишь преддоговорным информационным документом, ознакомление с которым не означает заключение самого договора или согласие с его условиями. В-третьих, любые ежемесячные комиссии за обслуживание кредита или управление счетом, которые не предоставляют заемщику отдельной полезной услуги, являются ничтожными.
Вопрос о защите прав потребителей кредитных услуг
Начисляется ли пеня за просрочку кредита во время военного положения?
Имеет ли право банк повысить процентную ставку без моего письменного согласия?
Какие кредитные льготы имеют мобилизованные военнослужащие?
Нужно ли платить судебный сбор, если я судлюсь с банком как потребитель?
Что делать, если банк требует вернуть весь кредит досрочно?
Нужна помощь в споре с банком или МФО
Если финансовое учреждение нарушает ваши права, начисляет незаконные штрафы или угрожает коллекторами, не оставайтесь с проблемой один на один. Наши опытные адвокаты помогут списать незаконные начисления, защитить военнослужащих и отстоять ваши интересы в суде без лишних затрат.
Прочитати на: мові
Chơi tại india vs pakistan live stream free cảm giác mượt hơn vài nơi mình từng thử trước đó. TONY08-26