
Правильное налогообложение подарков 2026 года — важная тема для каждого, кто получает ценные презенты от близких, сторонних лиц или работодателей. В украинском законодательстве действуют четкие правила, определяющие, когда приятный подарок становится объектом пристального внимания налоговой службы, а когда полностью освобождается от фискальных обязательств.
Незнание этих нюансов часто приводит к неожиданным штрафам и доначислениям, которые портят все впечатление от подарка. Поэтому важно заранее разобраться в действующих лимитах, ставках и требованиях к отчетности, чтобы избежать неприятных сюрпризов во время очередной декларационной кампании.
Главное о налогообложении подарков
- Нулевая ставка. Подарки от близких родственников первой и второй степеней не облагаются вообще.
- Лимит для фирм. Неденежные подарки от работодателя стоимостью до 2161,75 грн не подлежат налогообложению.
- Особые правила. Подарки детям от профсоюзов освобождаются от налогов в пределах 266,24 грн.
- Нерезиденты. Дарение с участием нерезидентов всегда облагается по ставке 18% НДФЛ и 5% военного сбора.
Содержание:
Общие правила налогообложения подарков для граждан
Получение ценного имущества или средств в дар всегда влечет за собой определенные юридические последствия. В соответствии с нормами действующего законодательства обязанность по отчетности и уплате налогов возлагается исключительно на одаряемое лицо. Полученный доход необходимо отразить в годовой налоговой декларации, которую подают по месту регистрации.
Для удобства граждан Государственная налоговая служба предлагает использовать официальные онлайн-инструменты. В частности, подать отчетность можно через Електронний кабінет платника податків ДПС України, что значительно упрощает процедуру и экономит время. Также перед заполнением декларации стоит заказать Державний сервіс «Довідка про доходи» на порталі Дія, чтобы точно сверить все суммы.
Если налоговая служба начислила лишние штрафы из‑за якобы необлагаемых доходов, эти решения можно и нужно обжаловать. Например, юристы нашего бюро успешно обжаловали незаконные начисления налоговой в суде, доказав необоснованность претензий фискалов. В случае несвоевременной подачи декларации гражданина ждет штраф в размере 340 гривен, а также возможны финансовые санкции от 10% до 25% от суммы скрытого налога.
Степени родства и нулевая ставка налога
Ставка налога на подарки от физических лиц напрямую зависит от того, какие установлены ступені споріднення при даруванні между сторонами. Налоговый кодекс Украины четко разделяет получателей на несколько категорий, для каждой из которых установлены свои правила.
По нулевой ставке облагаются подарки, полученные от членов семьи первой и второй степеней родства. Это означает, что при получении имущества от мужа, жены, родителей, детей, родных братьев или сестер, бабушки, дедушки или внуков НДФЛ и военный сбор не уплачиваются.
Згідно з підпунктами 174.2.1, 174.2.2 ст. 174 Податкового кодексу України: «за нульовою ставкою оподатковуються об'єкти спадщини (дарування), що успадковуються членами сім'ї спадкодавця першого та другого ступенів споріднення; за ставкою 5 відсотків — об'єкти спадщини, що успадковуються спадкоємцями, які не є членами сім'ї першого та другого ступенів споріднення»Если же имущество передает человек, который не является близким родственником, возникает обязанность уплатить податок на дарунок від сторонньої особи в размере 5% НДФЛ и 5% военного сбора. Например, когда тетя дарит своей племяннице денежный перевод на карту в размере 15 000 грн, племянница обязана самостоятельно задекларировать этот доход и уплатить в целом 10% налогов, что составляет 1 500 грн.
Кто относится к близким родственникам
Для правильного применения нулевой ставки важно четко различать степени родства:
- Первая степень. Муж или жена, родители (в том числе усыновители) и дети (как родные, так и усыновленные).
- Вторая степень. Родные братья и сестры, бабушка и дедушка с обеих сторон, а также внуки.
- Третья и последующие степени. Все остальные родственники, в частности тети, дяди, племянники, двоюродные братья и сестры.
Если вы планируете заключить договір дарування між родичами, обязательно подготовьте документы, подтверждающие родственную связь. Это позволит избежать недоразумений с контролирующими органами.
Как подтвердить родство у нотариуса
Для применения нулевой ставки при дарении родственникам второй степени обязательно нужно документально подтвердить цепочку родства у нотариуса. Для этого предоставляются свидетельства о рождении, браке и другие документы, удостоверяющие связь между сторонами. Если этого не сделать, нотариус будет вынужден начислить налог по ставке 5% как для постороннего лица.
Особенно это важно, когда происходит оформлення договору дарування нерухомості, где оценочная стоимость имущества является значительной, а налоговые риски — высокими.
Пошаговый алгоритм декларирования полученного подарка
- Получите сведения. Закажите справку о доходах через портал Дія или проверьте данные в Електронному кабінеті платника податків.
- Рассчитайте сумму. Определите оценочную стоимость подарка и размер налоговых обязательств (НДФЛ и военного сбора) в соответствии со степенью родства.
- Заполните декларацию. Внесите сведения о полученном доходе в годовую декларацию о имущественном состоянии и доходах на официальном портале ДПС.
- Подайте отчетность. Отправьте подписанную электронной подписью декларацию до 1 мая года, следующего за отчетным.
- Уплатите налоги. Перечислите начисленные суммы НДФЛ и военного сбора в бюджет до 1 августа года, в котором была подана декларация.
Лимиты для неденежных подарков в 2026 году
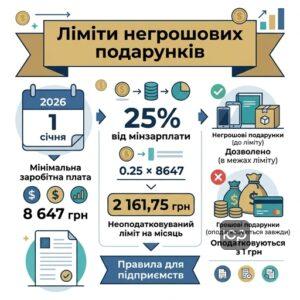
Для подарков в материальной форме законодатель предусмотрел специальную льготу. Неденежные подарки не подлежат налогообложению, если их стоимость не превышает установленный законом лимит, который привязан к размеру минимальной заработной платы.
Згідно з підпунктом 165.1.39 ст. 165 Податкового кодексу України: «до загального місячного (річного) оподатковуваного доходу платника податку не включається вартість дарунків (а также призів переможцям та призерам спортивних змагань) - у частині, що не перевищує 25 відсотків однієї мінімальної заробітної плати (у розрахунку на місяць), встановленої на 1 січня звітного податкового року, за винятком грошових виплат у будь-якій сумі»Поскольку по состоянию на 1 января 2026 года минимальная заработная плата в Украине составляет 8 647 грн, ліміт неоподатковуваних подарунків 2026 года равен 2 161,75 грн в месяц. Любые денежные подарки облагаются с первой гривны независимо от суммы, если они получены не от близких родственников.
Как облагается сумма превышения лимита
Если стоимость неденежного подарка превышает 2 161,75 грн, налогообложению подлежит только сумма превышения. При этом для расчета НДФЛ применяется специальный «натуральный» коэффициент (1,219512), который увеличивает базу налогообложения, а ставка налога составляет 18%.
Однако на практике бухгалтеры часто допускают ошибки, считая, что военный сбор также начисляется с применением этого коэффициента. На самом деле для военного сбора натуральный коэффициент вообще не применяется — его начисляют по ставке 5% на чистую сумму превышения лимита.
Подарки во время промо-акций и маркетинга
Отдельные правила действуют во время проведения рекламных кампаний. Если предприятие раздает брендированные сувениры или блокноты стоимостью, например, 180 грн неопределенному кругу лиц, объекта налогообложения не возникает и собирать персональные данные получателей не нужно.
Если же подарки выдаются конкретным клиентам по ведомости, их стоимость необходимо отразить в отчете 4ДФ по коду «160» с указанием ИПН каждого получателя. Поскольку сумма меньше установленного лимита, налоги уплачивать не придется.
Как юристы нашего бюро помогают с налогами
- Консультация и анализ. Подробно анализируем вашу ситуацию, определяем налоговые обязательства и рассчитываем точные суммы налогов к уплате.
- Подготовка документов. Помогаем правильно оформить договоры дарения, приказы по предприятию и сведения о выдаче подарков.
- Сопровождение декларирования. Предоставляем помощь в заполнении и подаче годовой налоговой декларации через Електронний кабінет платника.
- Защита в спорах. Представляем ваши интересы во взаимоотношениях с налоговыми органами и успешно обжалуем неправомерные решения в суде.
Подарки к Новому году работникам от предприятия
Работодатели часто поощряют своих работников материальными презентами к праздникам или юбилеям. Организуя праздничные мероприятия, работодатели должны помнить о податок на подарунки від підприємства, который начисляется по особым правилам.
Для корпоративных подарков действует общий лимит в 2 161,75 грн. Если стоимость подарка превышает эту сумму, бухгалтер должен начислить налоги на разницу, а также уплатить единый социальный взнос (ЄСВ) в размере 22% на всю стоимость презента, поскольку такие выплаты приравниваются к фонду дополнительной заработной платы.
Во многих случаях налоговые органы выставляют необоснованные требования из-за неправильной оценки имущества или ошибок в отчетности. Наши специалисты помогают клиентам отменить неправомерные требования по налогам и защитить свои финансовые интересы, обеспечивая надежное сопровождение в спорах с контролирующими органами.
Пример расчета налогов по дорогому подарку
Представим ситуацию: предприятие решило поздравить сотрудницу с юбилеем и подарить ей мультиварку стоимостью 3 500 грн. Расчет налогов в таком случае выглядит так:
- Определение превышения. Разница между стоимостью подарка и лимитом составляет: 3 500 грн — 2 161,75 грн = 1 338,25 грн.
- Расчет НДФЛ. Начисляется на сумму превышения с коэффициентом: 1 338,25 грн * 1,219512 * 18% = 293,77 грн.
- Расчет военного сбора. Начисляется на чистую сумму превышения: 1 338,25 грн * 5% = 66,91 грн.
- Начисление ЄСВ. Уплачивается работодателем на полную стоимость подарка: 3 500 грн * 22% = 770,00 грн.
Таким образом, общая сумма налоговой нагрузки на предприятие и сотрудника будет существенной, что следует учитывать при планировании корпоративного бюджета.
Нюансы налогообложения подарков детям работников
Если компания дарит подарки детям работников напрямую от своего имени, действует важное правило: такая выплата освобождается от начисления ЄСВ на основании Постанови КМУ №1170, при условии что ребенок является несовершеннолетним (возрастом до 18 лет). При этом лимит по НДФЛ в размере 2 161,75 грн применяется к каждому получателю отдельно, если подарки оформлены на каждого ребенка индивидуально.
Образец приказа о покупке и выдаче подарков
ТОВАРИСТВО З ОБМЕЖЕНОЮ ВІДПОВІДАЛЬНІСТЮ «ПРИКЛАД-МЕДІА»
НАКАЗ № 124-ОД
м. Київ
«12» жовтня 2026 рокуПро придбання та видачу негрошових подарунків працівникам підприємства
З метою заохочення працівників, підтримання корпоративної культури та з нагоди святкування Дня заснування підприємства, –
НАКАЗУЮ:
1. Придбати негрошові подарунки (брендовані термокружки) для працівників підприємства у кількості 25 (двадцять п’ять) штук загальною вартістю 45 000,00 грн. (сорок п’ять тисяч гривень 00 копійок), у тому числі ПДВ.
2. Встановити, що вартість одного подарунка для одного працівника становить 1 800,00 грн. (одна тисяча вісімсот гривень 00 копійок), що не перевищує ліміт неоподатковуваних негрошових подарунків на 2026 рік, встановлений пп. 165.1.39 Податкового кодексу України (2 161,75 грн.).
3. Головному бухгалтеру:
3.1. Забезпечити оплату та прийняття на облік зазначених подарунків.
3.2. Оформити видачу подарунків працівникам згідно з Відомістю одержання подарунків.
3.3. Відобразити вартість виданих подарунків у податковій звітності за формою 4ДФ за відповідний квартал 2026 року під кодом ознаки доходу «160» без утримання ПДФО та військового збору.
3.4. Нарахувати та сплатити єдиний соціальний внесок (ЄСВ) у розмірі 22% від вартості кожного подарунка відповідно до діючого законодавства.
4. Контроль за виконанням цього наказу залишаю за собою.Директор ТОВ «ПРИКЛАД-МЕДІА» ____________ (Підпис, ПІБ)
З наказом ознайомлений(а):
Головний бухгалтер ____________ (Підпис, ПІБ)
Подарки детям от профсоюза и особые лимиты
Для детских праздничных подарков, которые предоставляются общественными организациями и профсоюзами, действующее законодательство предусматривает отдельный льготный режим. Когда готовятся праздничные наборы, важно учитывать, как облагаются подарунки дітям від профспілки податки — это зависит от стоимости и периода выдачи.
Згідно зі статтею 1 Закону України «Про звільнення від оподаткування грошових коштів, які спрямовано на проведення новорічно-різдвяних свят для дітей та на придбання дитячих святкових подарунків»: «звільняються від оподаткування податком на додану вартість, акцизним податком та податком на доходи фізичних осіб... дитячі святкові подарунки... загальною вартістю не більше 8% прожиткового мінімуму для працездатної особи, установленого законом на 1 січня звітного року»Поскольку прожиточный минимум для трудоспособных лиц на 1 января 2026 года составляет 3 328 грн, предельная стоимость детского новогоднего подарка, который не подлежит налогообложению, равна 266,24 грн. Эта льгота распространяется только на наборы кондитерских изделий, фрукты и игрушки отечественного производства.
Практический пример выдачи профсоюзных подарков
Если профсоюзная организация закупила детские наборы сладостей стоимостью 250 грн за штуку и раздала их детям членов профсоюза до Нового года, никакого налогообложения не возникает. Поскольку стоимость подарка меньше лимита 266,24 грн, НДФЛ, военный сбор и ЄСВ не начисляются.
В бухгалтерской отчетности такой подарок отражается в приложении 4ДФ по коду признака дохода «160». Если же стоимость набора превысит установленный лимит, сумма превышения будет считаться дополнительным благом и облагаться по общим правилам.
Сравнение лимитов на подарки в 2026 году
Для наглядности сравним разные виды лимитов и условия их применения в виде таблицы:
| Источник подарка | Форма подарка | Лимит в 2026 году | Особенности налогообложения превышения |
|---|---|---|---|
| Работодатель (предприятие) | Только неденежный | 2 161,75 грн в месяц | НДФЛ 18% с коэффициентом + 5% военный сбор + ЄСВ 22% |
| Профсоюз (с 15.11 по 15.01) | Детские наборы (сладости, игрушки) | 266,24 грн разово | НДФЛ 18% с коэффициентом + 5% военный сбор (как дополнительное благо) |
| Близкие родственники (1–2 степень) | Любая (денежная и неденежная) | Без ограничений | Ставка 0% НДФЛ, военный сбор не начисляется |
| Сторонние лица и другие родственники | Любая (денежная и неденежная) | Без ограничений | НДФЛ 5% + военный сбор 5% от оценочной стоимости |
Эта таблица помогает быстро сориентироваться в правилах налогообложения и выбрать наиболее выгодный вариант оформления документов.
Налогообложение подарков при участии нерезидентов
Особо строгие правила установлены для операций дарения, в которых хотя бы одна из сторон является иностранцем или гражданином Украины со статусом налогового нерезидента. В таких случаях родственные связи и степени родства теряют свое значение для целей налогообложения.
Згідно з підпунктом 174.2.3 ст. 174 Податкового кодексу України: «для будь-якого об'єкта спадщини (дарування), що успадковується спадкоємцем (обдаровуваним) від спадкодавця (дарувальника) - нерезидента, та для будь-якого об'єкта спадщини (дарування), що успадковується спадкоємцем (обдаровуваним) - нерезидентом від спадкодавця (дарувальника) - резидента»Применяется повышенная ставка налога. Весь полученный подарок облагается по ставке НДФЛ 18% и военным сбором по ставке 5%. Это означает, что общее налоговое бремя составляет 23% от оценочной стоимости подарка.
Пример дарения имущества от отца-нерезидента
Рассмотрим практическую ситуацию: отец, который официально является налоговым нерезидентом и проживает за границей, дарит своему сыну-резиденту в Украине автомобиль стоимостью 400 000 грн. Несмотря на то, что сын является ближайшим родственником первой степени, нулевая ставка не применяется из-за статуса отца.
Сын обязан самостоятельно подать декларацию и уплатить 18% НДФЛ (72 000 грн) и 5% военного сбора (20 000 грн) от оценочной стоимости автомобиля. Уплата налогов в таком случае должна произойти до нотариального удостоверения договора дарения.
Порядок уплаты налога нерезидентами
Если одаряемое лицо является нерезидентом, оно обязано уплатить НДФЛ и военный сбор до нотариального оформления договора дарения. Нотариус удостоверяет договор только после предоставления квитанции об уплате в полном объеме начисленных налогов. Если подарок предоставляет юридическое лицо, оно выступает налоговым агентом и удерживает налоги самостоятельно во время выдачи.
Вопросы об налогообложении подарков
Какую сумму неденежного подарка в Украине в 2026 году нельзя облагать налогом?
Нужно ли платить налоги с денег, которые подарили близкие родственники?
Какие налоги уплачиваются при получении подарка от постороннего лица?
Что будет, если вовремя не задекларировать полученный подарок?
Профессиональная помощь адвоката по налоговому праву
Налогообложение подарков и правильное декларирование доходов часто вызывают много вопросов у граждан и бухгалтеров. Если вы получили ценный подарок, планируете заключить договор дарения или столкнулись с претензиями со стороны налоговых органов, наши юристы помогут разобраться во всех тонкостях законодательства и защитить ваши интересы.
Прочитати на: мові